
Plafonds de revenu EITC 2026 : début et fin de la réduction pour chaque situation de famille, avec ceux de 2025
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
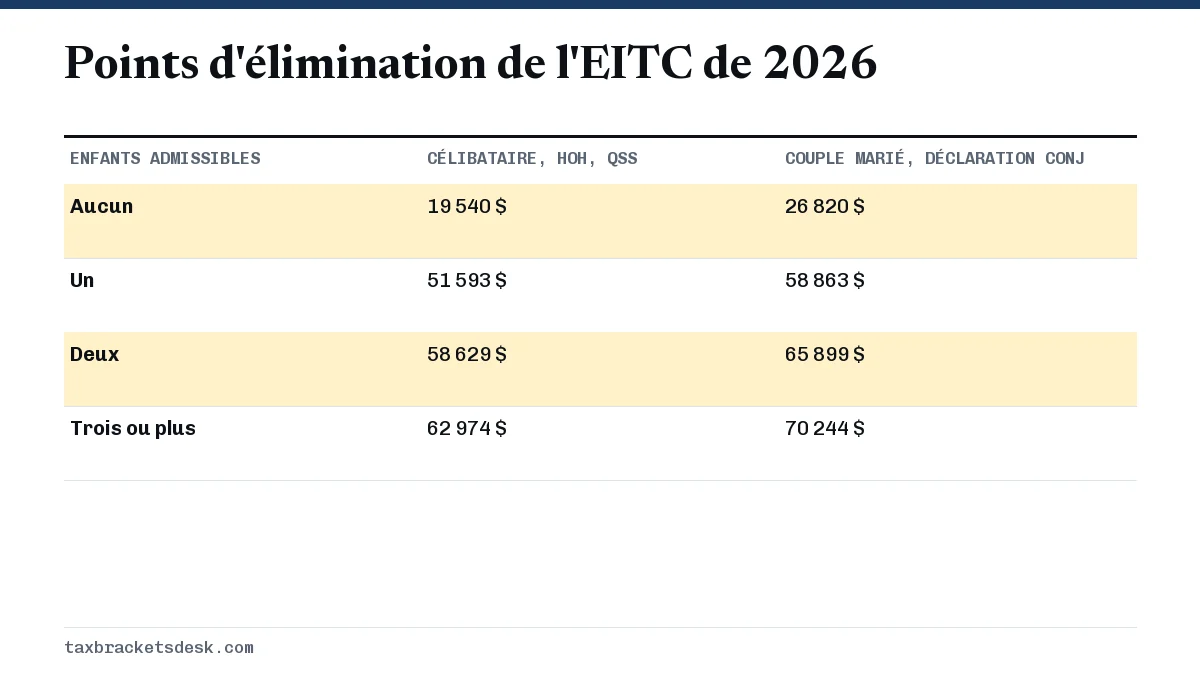
Les plafonds de revenu EITC 2026, utilisés dans les déclarations produites en 2027, sont de 19 540 $, 51 593 $, 58 629 $ et 62 974 $ pour les personnes célibataires et les chefs de famille ayant zéro, un, deux et trois enfants ou plus. Les couples mariés produisant une déclaration conjointe ont droit à 26 820 $, 58 863 $, 65 899 $ et 70 244 $. Votre AGI et votre revenu gagné doivent tous deux être inférieurs au plafond, et le revenu de placement doit être de 12 200 $ ou moins.
- 01Plafond le plus bas
- 19 540 $, sans enfant, célibataire ou chef de famille
- 02Plafond le plus élevé
- 70 244 $, trois enfants ou plus, couple marié, déclaration conjointe
- 03Début de la réduction, avec enfants
- 23 890 $ (31 160 $ en déclaration conjointe)
- 04Début de la réduction, sans enfant
- 10 860 $ (18 140 $ en déclaration conjointe)
- 05Plafond du revenu de placement
- 12 200 $
Tableau complet de l'EITC 2026
Ce tableau présente chaque plafond de revenu du crédit d'impôt sur le revenu gagné (EITC) pour 2026, tiré de la Rev. Proc. 2025-32. Le début de la réduction est le revenu au-delà duquel le crédit maximal commence à diminuer. La fin de la réduction est le revenu à partir duquel il ne reste plus aucun crédit.
| Élément | Aucun enfant | Un enfant | Deux enfants | Trois ou plus |
|---|---|---|---|---|
| Revenu gagné nécessaire pour le maximum | 8 680 $ | 13 020 $ | 18 290 $ | 18 290 $ |
| Crédit maximal | 664 $ | 4 427 $ | 7 316 $ | 8 231 $ |
| Début de la réduction : célibataire, HoH, QSS | 10 860 $ | 23 890 $ | 23 890 $ | 23 890 $ |
| Fin du crédit : célibataire, HoH, QSS | 19 540 $ | 51 593 $ | 58 629 $ | 62 974 $ |
| Début de la réduction : couple marié, déclaration conjointe | 18 140 $ | 31 160 $ | 31 160 $ | 31 160 $ |
| Fin du crédit : couple marié, déclaration conjointe | 26 820 $ | 58 863 $ | 65 899 $ | 70 244 $ |
HoH désigne le chef de famille (head of household) et QSS le conjoint survivant admissible (qualifying surviving spouse). Les personnes mariées qui produisent des déclarations distinctes n'utilisent la colonne des célibataires que si elles satisfont à la règle des conjoints séparés; sinon, elles ne peuvent pas demander le crédit.
Plafond de revenu de l'EITC pour un couple marié en déclaration conjointe
Pour les couples en déclaration conjointe, la réduction commence et se termine 7 270 $ plus haut que pour les autres contribuables lorsqu'ils ont des enfants, et 7 280 $ plus haut lorsqu'ils n'en ont pas. Le Congrès a ajouté ce rajustement pour le mariage afin que deux personnes à faible revenu qui se marient perdent une moins grande partie du crédit, et il est indexé à l'inflation chaque année.
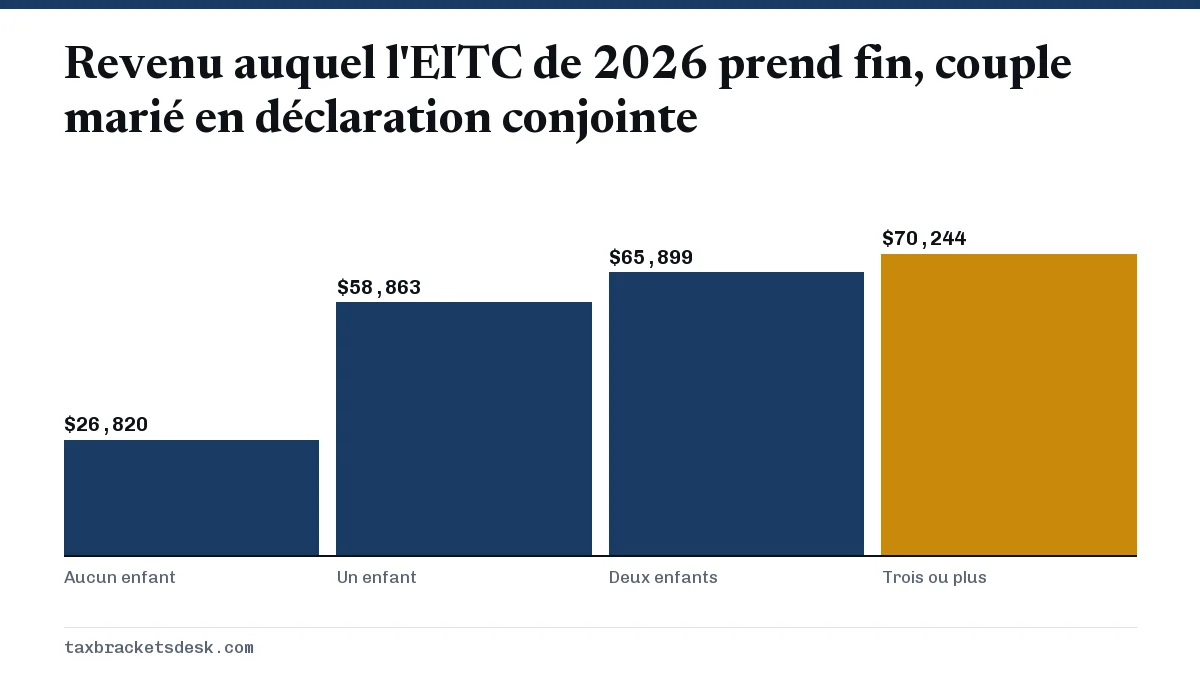
Cette marge supplémentaire ne compense pas toujours un deuxième revenu. Un parent seul qui gagne 25 000 $ et qui épouse une personne gagnant 30 000 $ produit une déclaration conjointe à 55 000 $, ce qui est proche du point d'élimination de 58 863 $ pour un enfant. Notre article sur la pénalité de mariage explique comment le mariage modifie d'autres parties de la déclaration.
À partir de quel revenu l'EITC diminue-t-il?
Avec un ou plusieurs enfants admissibles, l'EITC commence à diminuer dès que le revenu dépasse 23 890 $, ou 31 160 $ dans une déclaration conjointe. Sans enfant, la baisse commence à 10 860 $, ou à 18 140 $ en déclaration conjointe. Sous ces seuils, le crédit augmente ou reste au maximum.
Le taux de diminution est fixé par la loi et reste le même chaque année : 7,65 % sans enfant, 15,98 % avec un enfant et 21,06 % avec deux enfants ou plus. Une famille ayant deux enfants perd donc environ 21 $ de crédit pour chaque tranche supplémentaire de 100 $ de revenu dans la zone de réduction.
| Enfants admissibles | Zone de réduction | Largeur | Taux de réduction |
|---|---|---|---|
| Aucun | De 10 860 $ à 19 540 $ | 8 680 $ | 7,65 % |
| Un | De 23 890 $ à 51 593 $ | 27 703 $ | 15,98 % |
| Deux | De 23 890 $ à 58 629 $ | 34 739 $ | 21,06 % |
| Trois ou plus | De 23 890 $ à 62 974 $ | 39 084 $ | 21,06 % |
L'IRS (le fisc fédéral américain) mesure la réduction en fonction du plus élevé de l'AGI ou du revenu gagné. Une personne qui a 20 000 $ de salaires et 8 000 $ de prestations de chômage est évaluée à 28 000 $, et non à 20 000 $.
Plafonds de revenu de l'EITC de 2025 à titre de comparaison
Si vous modifiez une déclaration de 2025 ou vérifiez le remboursement de l'an dernier, utilisez ces chiffres. Ils proviennent de la Rev. Proc. 2024-40 et de la page des tableaux de l'EITC de l'IRS.
| Enfants admissibles | Crédit maximal | Fin du crédit : célibataire, HoH, QSS | Fin du crédit : déclaration conjointe |
|---|---|---|---|
| Aucun | 649 $ | 19 104 $ | 26 214 $ |
| Un | 4 328 $ | 50 434 $ | 57 554 $ |
| Deux | 7 152 $ | 57 310 $ | 64 430 $ |
| Trois ou plus | 8 046 $ | 61 555 $ | 68 675 $ |
Pour 2025, la réduction commençait à 23 350 $ avec enfants (30 470 $ en déclaration conjointe) et à 10 620 $ sans enfant (17 730 $ en déclaration conjointe), et le plafond du revenu de placement était de 11 950 $. Les plafonds de l'année d'imposition 2027 ne sont pas encore annoncés; l'IRS les publie habituellement en octobre ou en novembre.
Comment lire la table de l'EIC de l'IRS
Les instructions du formulaire 1040 comprennent une table de l'EIC qui indique le crédit pour chaque tranche de revenu de 50 $, selon la situation de famille aux fins de l'impôt et le nombre d'enfants. C'est la méthode officielle pour trouver le montant si vous n'utilisez pas de logiciel.
- Trouvez la ligne où se situe votre revenu gagné, par exemple « At least $30,000 but less than $30,050 » (au moins 30 000 $ mais moins de 30 050 $).
- Suivez la ligne jusqu'à la colonne correspondant à votre situation de famille et à votre nombre d'enfants admissibles. C'est le crédit A.
- Si votre AGI est égal à votre revenu gagné, le crédit A est votre EITC.
- Si votre AGI est différent et qu'il est égal ou supérieur au début de la réduction de votre colonne, cherchez votre AGI de la même façon pour obtenir le crédit B.
- Votre crédit est le moins élevé de A et de B.
Comme la table utilise le point milieu de chaque tranche de 50 $, sa réponse peut différer de quelques dollars de celle d'une formule directe. Notre calculateur du crédit d'impôt sur le revenu gagné présente la version fondée sur la formule.
Quel plafond s'applique à vous
Comptez seulement les enfants qui satisfont aux critères de l'enfant admissible de l'EITC; un enfant qui est votre personne à charge n'est pas toujours un enfant admissible pour ce crédit. Notre page sur le crédit d'impôt sur le revenu gagné 2026 présente les montants maximaux, et la page sur le crédit d'impôt sur le revenu gagné sans enfant explique plus en détail la colonne la plus basse. Pour les règles derrière chaque colonne, consultez le guide du crédit d'impôt sur le revenu gagné.
Questions fréquentes
Quels sont les plafonds de revenu de l'EITC pour 2026?
Pour les personnes célibataires, les chefs de famille et les conjoints survivants admissibles : 19 540 $ sans enfant, 51 593 $ avec un enfant, 58 629 $ avec deux enfants et 62 974 $ avec trois enfants ou plus. Pour les couples mariés produisant une déclaration conjointe : 26 820 $, 58 863 $, 65 899 $ et 70 244 $.
Quel est le plafond de revenu de l'EITC pour un couple marié en déclaration conjointe avec deux enfants?
65 899 $ pour l'année d'imposition 2026. Le crédit commence à diminuer à 31 160 $ et tombe à zéro à 65 899 $.
Le plafond de revenu de l'EITC est-il fondé sur l'AGI ou sur le revenu brut?
Il est comparé à la fois à votre revenu gagné et à votre AGI, et les deux doivent être inférieurs au plafond. Pendant la réduction, l'IRS utilise le plus élevé des deux.
Où se trouve la table de l'EITC?
L'IRS la publie chaque année dans les instructions du formulaire 1040, vers la fin du livret. Les logiciels d'impôt appliquent automatiquement la même table.
Les plafonds de revenu de l'EITC changent-ils chaque année?
Oui. Les plafonds en dollars sont indexés à l'inflation et publiés chaque automne pour l'année d'imposition suivante. Les pourcentages du crédit et de la réduction restent les mêmes, à moins que le Congrès ne modifie la loi.
Sources
- Rev. Proc. 2025-32, section 4.06 irs.gov
- Rev. Proc. 2024-40 (tax year 2025 amounts) irs.gov
- IRS: Earned income and EITC tables irs.gov
- 26 U.S. Code section 32 uscode.house.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.