
Rubrique
Tranches d'imposition fédérales par année et selon la situation de famille
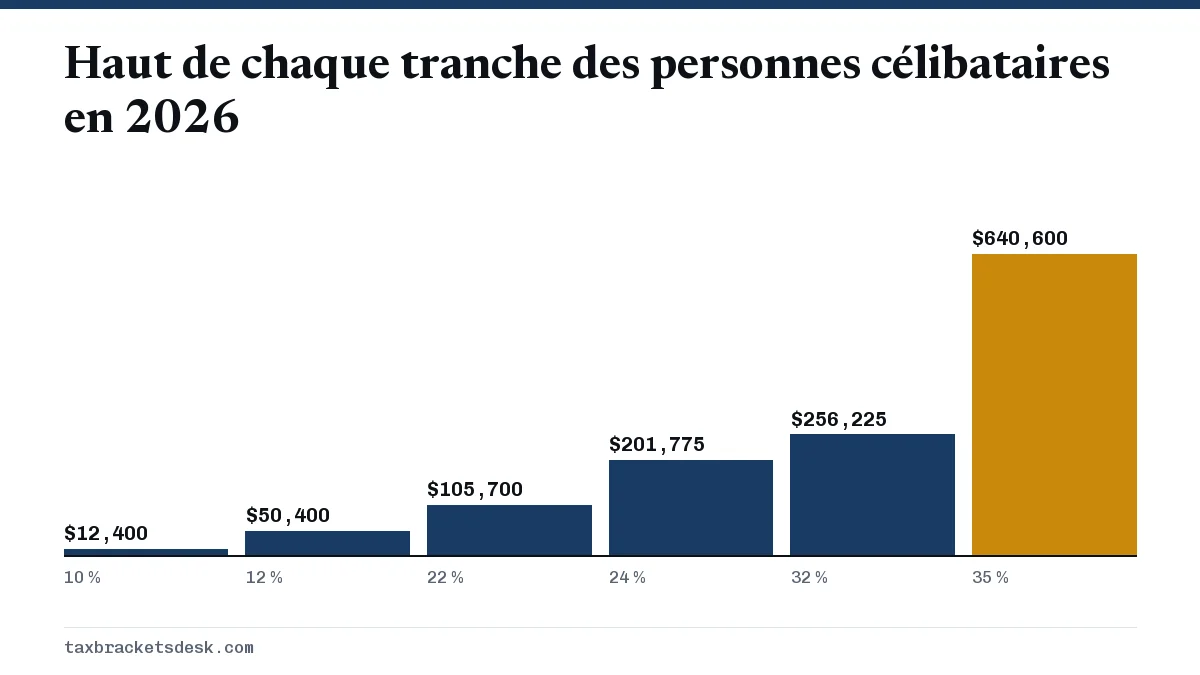
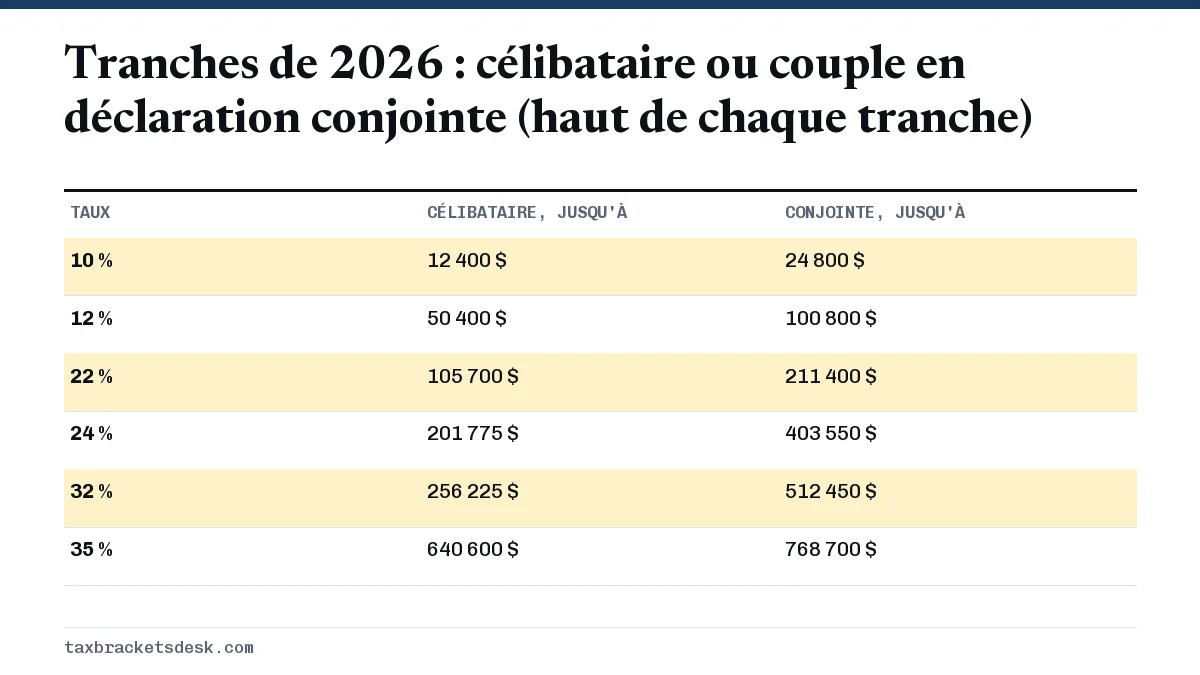
Les États-Unis comptent sept tranches d'imposition fédérales : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %. Pour 2026 (déclarations produites en 2027), la tranche de 10 % couvre les premiers 12 400 $ de revenu imposable pour une personne célibataire et 24 800 $ pour un couple marié qui produit une déclaration conjointe, et le taux de 37 % commence au-delà de 640 600 $ et de 768 700 $. L'IRS (le fisc fédéral américain) rajuste chaque année les seuils en dollars selon l'inflation; les taux eux-mêmes sont désormais inscrits de façon permanente dans la loi.
14 guides dans cette rubrique Mis à jour 18 septembre 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
- Comment fonctionnent les tranches d'imposition : exemplesComment fonctionnent les tranches d'imposition? Votre revenu imposable est découpé en tranches, et chaque tranche est imposée à son propre taux. Une…
- Conditions pour être chef de famille : qui est admissibleLes conditions pour être chef de famille (head of household) sont trois critères à remplir en même temps : vous êtes non marié ou considéré comme non…
- Dans quelle tranche d'imposition suis-je? En trois étapesDans quelle tranche d'imposition suis-je? Votre tranche d'imposition est le taux de la ligne du barème de votre situation de famille où se termine vo…
- Impôt minimum de remplacement 2026 : exemption et AMTL'impôt minimum de remplacement (alternative minimum tax, ou AMT) est une deuxième façon de calculer l'impôt fédéral américain sur le revenu : on réi…
- Pénalité du mariage : quand la déclaration conjointe coûte plusLa pénalité du mariage (marriage penalty) en matière d'impôt se produit lorsqu'un couple marié doit plus d'impôt en produisant une déclaration conjoi…
- Quand les tranches d'imposition 2027 seront-elles publiées?Quand les tranches d'imposition 2027 seront-elles publiées? Elles ne l'avaient pas encore été en date du 20 octobre 2026. D'après les cinq dernières…
- Taux effectif d'imposition : formule et exemples 2026Votre taux effectif d'imposition est la part de votre revenu qui va réellement à l'impôt : l'impôt total divisé par le revenu. Comme les États-Unis i…
- Taux marginal d'imposition : définition et comment le trouverVotre taux marginal d'imposition est la part de votre prochain dollar de revenu qui va à l'impôt. Pour l'impôt fédéral américain sur le revenu, il co…
- Tranches d'imposition 2025 : taux et seuils de l'an dernierLes tranches d'imposition fédérales de 2025 comptent sept taux, de 10 % à 37 % : la tranche de 10 % d'une personne célibataire se termine à 11 925 $,…
- Tranches d'imposition 2026 : barèmes de l'IRS, 10 % à 37 %Les tranches d'imposition fédérales 2026 comptent sept taux : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %. Une personne célibataire paie 10 % sur les…
- Tranches d'imposition 2026 couple marié : barème et impôt dûSelon les tranches d'imposition 2026 d'un couple marié en déclaration conjointe, le couple paie 10 % sur les premiers 24 800 $ de revenu imposable, 1…
- Tranches d'imposition 2027 : ce que l'on sait déjàEn date du 20 octobre 2026, l'IRS (le fisc fédéral américain) n'a pas encore annoncé les seuils des tranches d'imposition 2027. Ils sont habituelleme…
- Tranches d'imposition chef de famille : barèmes 2026 et 2025Pour 2026, les tranches d'imposition chef de famille sont de 10 % jusqu'à 17 700 $ de revenu imposable, 12 % jusqu'à 67 450 $, 22 % jusqu'à 105 700 $…
- Tranches d'imposition célibataire : taux et seuils 2026Pour 2026, les tranches d'imposition d'une personne célibataire sont de 10 % sur le revenu imposable jusqu'à 12 400 $, 12 % jusqu'à 50 400 $, 22 % ju…
Les sept taux de l'impôt fédéral sur le revenu
Les tranches d'imposition fédérales sont des fourchettes de revenu, et chaque fourchette est imposée à son propre taux. Il existe sept taux d'impôt fédéral sur le revenu : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %. Seule la partie de votre revenu imposable qui se situe dans une fourchette est imposée au taux de cette fourchette; personne ne paie donc son taux le plus élevé sur chaque dollar.
Ces taux s'appliquent depuis 2018 et devaient prendre fin après 2025. La loi fiscale de 2025 (Public Law 119-21, signée le 4 juillet 2025) a rendu les sept taux permanents; ils s'appliquent donc pour 2026 et les années suivantes, à moins que le Congrès ne les modifie de nouveau. L'IRS l'a confirmé dans la Rev. Proc. 2025-32, à l'article 2.01.
Les successions et les fiducies suivent un barème distinct, beaucoup plus court. Pour 2026, il prévoit 10 % jusqu'à 3 300 $, 24 % jusqu'à 11 700 $, 35 % jusqu'à 16 000 $ et 37 % au-delà.
Les tranches d'imposition de l'IRS pour 2026 en un coup d'œil
Les seuils de 2026 s'appliquent au revenu que vous gagnez du 1er janvier au 31 décembre 2026, et au formulaire 1040 que vous produirez pendant la saison 2027. Le tableau indique où s'arrête chaque taux pour les trois situations de famille les plus courantes. Tout ce qui dépasse le dernier montant d'une colonne est imposé à 37 %.
| Taux | Célibataire | Couple marié, déclaration conjointe | Chef de famille |
|---|---|---|---|
| 10 % | De 0 $ à 12 400 $ | De 0 $ à 24 800 $ | De 0 $ à 17 700 $ |
| 12 % | De 12 401 $ à 50 400 $ | De 24 801 $ à 100 800 $ | De 17 701 $ à 67 450 $ |
| 22 % | De 50 401 $ à 105 700 $ | De 100 801 $ à 211 400 $ | De 67 451 $ à 105 700 $ |
| 24 % | De 105 701 $ à 201 775 $ | De 211 401 $ à 403 550 $ | De 105 701 $ à 201 750 $ |
| 32 % | De 201 776 $ à 256 225 $ | De 403 551 $ à 512 450 $ | De 201 751 $ à 256 200 $ |
| 35 % | De 256 226 $ à 640 600 $ | De 512 451 $ à 768 700 $ | De 256 201 $ à 640 600 $ |
| 37 % | Plus de 640 600 $ | Plus de 768 700 $ | Plus de 640 600 $ |
Les personnes mariées qui produisent des déclarations distinctes utilisent les seuils des célibataires jusqu'à 256 225 $. Leur tranche de 35 % prend ensuite fin à 384 350 $, et le taux de 37 % s'applique au-delà. Le conjoint survivant admissible utilise la colonne de la déclaration conjointe. Pour le détail par situation, consultez la page des tranches d'imposition 2026, qui indique aussi l'impôt dû à chaque seuil.
En quoi les tranches d'imposition diffèrent selon la situation de famille
Votre situation de famille aux fins de l'impôt détermine la colonne de tranches que vous utilisez. Elle dépend de votre situation au 31 décembre : êtes-vous marié, et payez-vous pour entretenir un logement pour une personne admissible?
Couple marié, déclaration conjointe
Les seuils de la déclaration conjointe sont exactement le double de ceux des célibataires pour chaque tranche, jusqu'à celle de 32 % inclusivement. La tranche de 35 % rompt cette règle : pour les couples, elle se termine à 768 700 $, bien en deçà du double du montant des célibataires. La page des tranches pour les couples mariés en déclaration conjointe présente un exemple complet pour un couple.
Célibataire
La situation de célibataire vise les personnes non mariées, divorcées ou séparées légalement par jugement le dernier jour de l'année et qui ne sont pas admissibles au statut de chef de famille. La page des tranches pour les personnes célibataires montre l'impôt à trois niveaux de revenu courants.
Chef de famille
Le chef de famille bénéficie d'une tranche de 10 % plus large (17 700 $) et d'une tranche de 12 % beaucoup plus large (67 450 $) que la personne célibataire, en plus d'une déduction forfaitaire plus élevée. À partir de 22 %, les seuils sont presque identiques à ceux des célibataires. La page des tranches pour les chefs de famille montre ce que cela fait économiser à un parent seul.
Les tranches d'imposition changent-elles chaque année? 2025, 2026 et 2027
Oui, les tranches d'imposition changent chaque année. Les taux restent les mêmes, mais l'IRS relève les seuils en dollars selon l'inflation chaque automne, pour qu'une augmentation qui ne fait que suivre les prix ne vous fasse pas passer à une tranche supérieure. Le tableau ci-dessous compare où se termine chaque tranche des célibataires.
| Taux | 2025 | 2026 | 2027 |
|---|---|---|---|
| 10 % | 11 925 $ | 12 400 $ | Pas encore annoncé |
| 12 % | 48 475 $ | 50 400 $ | Pas encore annoncé |
| 22 % | 103 350 $ | 105 700 $ | Pas encore annoncé |
| 24 % | 197 300 $ | 201 775 $ | Pas encore annoncé |
| 32 % | 250 525 $ | 256 225 $ | Pas encore annoncé |
| 35 % | 626 350 $ | 640 600 $ | Pas encore annoncé |
De 2025 à 2026, le haut des tranches de 10 % et de 12 % des célibataires a augmenté d'environ 4 %, alors que les seuils plus élevés ont augmenté d'environ 2,3 %. Vous utilisez le tableau de 2025 pour la déclaration que vous avez produite (ou produirez en retard) pour vos revenus de 2025; la page des tranches 2025 présente toutes les situations.
Quelle tranche d'imposition s'applique à mon revenu?
Les tranches s'appliquent au revenu imposable, et non à votre salaire. Le revenu imposable correspond à votre revenu brut rajusté moins la déduction forfaitaire (ou les déductions détaillées) et certaines autres déductions. Cet écart compte : une personne célibataire qui gagne 60 000 $ de salaire sans autre rajustement a un revenu imposable de 43 900 $ après la déduction forfaitaire de 16 100 $, ce qui la place dans la tranche de 12 %, et non de 22 %.
- Déterminez votre situation de famille au 31 décembre.
- Partez du revenu brut rajusté, le montant inscrit au formulaire 1040 après les rajustements du revenu.
- Soustrayez votre déduction : pour 2026, 16 100 $ pour une personne célibataire, 32 200 $ en déclaration conjointe ou 24 150 $ pour un chef de famille, à moins que vous ne détailliez vos déductions.
- Soustrayez les déductions de l'annexe 1-A auxquelles vous avez droit, comme la déduction pour les aînés.
- Repérez le résultat dans le tableau de votre situation. La ligne où il tombe est votre tranche la plus élevée, ou tranche marginale.
Le guide comment fonctionnent les tranches d'imposition détaille le calcul complet, tranche par tranche.
Erreurs courantes dans la lecture des tranches d'imposition de l'IRS
La plupart des erreurs viennent d'une mauvaise lecture du bon tableau. Voici celles qui amènent les gens à faire retenir trop d'impôt ou à mal évaluer une augmentation.
- Utiliser la mauvaise année. La déclaration produite en 2027 utilise les seuils de 2026. Un tableau de 2025 surestime légèrement l'impôt, car ses tranches sont plus étroites.
- Appliquer le taux au salaire brut. La déduction forfaitaire à elle seule exclut complètement des tranches les premiers 16 100 $ du revenu d'une personne célibataire, ou 32 200 $ de celui d'un couple.
- Multiplier tout le revenu par le taux le plus élevé. Une personne célibataire ayant 120 000 $ de revenu imposable doit 21 398 $, et non 24 % de 120 000 $ (28 800 $).
- Ne pas tenir compte de la situation de famille. Un parent non marié qui produit sa déclaration comme célibataire plutôt que comme chef de famille renonce à des tranches de 10 % et de 12 % plus larges et à 8 050 $ de déduction forfaitaire.
- Traiter les gains en capital comme un revenu ordinaire. Les gains à long terme et les dividendes admissibles ont leurs propres taux de 0 %, 15 % et 20 %, même s'ils entrent dans le total de votre revenu imposable.
Comparez votre résultat avec la ligne de l'impôt du formulaire 1040 ou avec le sommaire de votre logiciel d'impôt. Si l'écart dépasse quelques dollars, cherchez des crédits, des gains en capital ou d'autres impôts que le simple calcul par tranches laisse de côté.
Taux marginal et taux effectif de l'impôt fédéral sur le revenu
Votre tranche vous donne votre taux marginal : le taux qui s'applique à votre prochain dollar de revenu imposable. Votre taux effectif correspond à l'impôt total divisé par le revenu, et il est toujours plus bas, car les premières tranches sont imposées à 10 % et à 12 %.
Exemple : une personne célibataire ayant 80 000 $ de revenu imposable en 2026 doit 12 312 $. Son taux marginal est de 22 %, mais son taux effectif sur le revenu imposable est d'environ 15,4 %. La page sur le taux marginal d'imposition traite des cas où votre taux marginal réel est plus élevé que votre tranche, par exemple à cause des charges sociales ou de la réduction progressive d'un crédit.
Pour aller plus loin dans cette section
- Pour savoir si vous avez droit aux tranches plus avantageuses du chef de famille : consultez les conditions du statut de chef de famille.
- Vous êtes marié et vous vous demandez si vous payez plus ensemble que séparément : consultez la page sur la pénalité de mariage.
- Revenu élevé avec de grosses déductions ou des options d'achat d'actions incitatives : consultez les règles de l'impôt minimum de remplacement.
- Vous voulez un seul chiffre pour votre situation : consultez le taux effectif d'imposition et dans quelle tranche d'imposition suis-je.
- Vous attendez les chiffres de l'an prochain : consultez quand les tranches d'imposition 2027 seront publiées.
Les chiffres de cette page proviennent de la revenue procedure de l'IRS pour 2026 et de la page des tranches de l'IRS pour 2025. Ils portent uniquement sur l'impôt fédéral sur le revenu; l'impôt sur le revenu des États et les charges sociales sont distincts.
Questions fréquentes
Combien y a-t-il de tranches d'imposition aux États-Unis?
Il y a sept tranches fédérales : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %. Chaque situation de famille a ses propres seuils en dollars pour ces sept taux.
Les tranches d'imposition changent-elles chaque année?
Les seuils en dollars changent chaque année selon l'inflation. Les sept taux ne changent pas à moins que le Congrès n'adopte une loi, et la loi fiscale de 2025 a rendu les taux actuels permanents.
Les tranches d'imposition fédérales s'appliquent-elles au revenu brut ou au revenu imposable?
Au revenu imposable. Vous soustrayez d'abord du revenu brut rajusté la déduction forfaitaire ou les déductions détaillées et les autres déductions permises, puis vous appliquez les tranches à ce qui reste.
Quelles sont les tranches d'imposition des successions et des fiducies?
Pour 2026, les fiducies et les successions paient 10 % jusqu'à 3 300 $ de revenu imposable, 24 % jusqu'à 11 700 $, 35 % jusqu'à 16 000 $ et 37 % au-delà. Avec ce barème comprimé, le revenu d'une fiducie atteint le taux maximal bien plus tôt que le revenu d'un particulier.
Quel est le taux maximal de l'impôt fédéral sur le revenu?
37 %. Pour 2026, il s'applique au revenu imposable de plus de 640 600 $ pour les personnes célibataires et les chefs de famille, de plus de 768 700 $ en déclaration conjointe et de plus de 384 350 $ pour les couples mariés qui produisent des déclarations distinctes.