
Rubrique
Taux d'impôt sur le revenu par État : comparaison des États les plus peuplés
Les taux d'impôt sur le revenu par État vont de zéro dans neuf États à une tranche maximale de 12,3 % en Californie, plus une surtaxe de 1 % sur le revenu imposable de plus de 1 million de dollars. La plupart des grands États utilisent des tranches progressives; l'Illinois (4,95 %), la Pennsylvanie (3,07 %) et la Caroline du Nord (3,99 % pour 2026) appliquent un taux unique. Votre État de résidence impose tout votre revenu, peu importe où vous l'avez gagné.
12 guides dans cette rubrique Mis à jour 19 septembre 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
- Impôt sur le revenu en Pennsylvanie : taux unique et localL'impôt sur le revenu en Pennsylvanie est un taux unique de 3,07 % du revenu imposable, sans déduction forfaitaire ni exemption personnelle, selon le…
- Taux d'impôt de l'Ohio 2026 : 2,75 % au-delà de 26 050 $Les taux d'impôt sur le revenu de l'Ohio pour 2026 sont de 0 % sur les premiers 26 050 $ de revenu imposable non commercial et un taux unique de 2,75…
- Taux d'impôt de la Caroline du Nord : 3,99 % en 2026Le taux d'impôt sur le revenu de la Caroline du Nord est un taux unique de 3,99 % pour les années d'imposition commençant après 2025, contre 4,25 % e…
- Taux d'impôt sur le revenu de New York 2026 : État et NYCLe taux d'impôt sur le revenu de New York pour 2026 va de 3,9 % à 10,9 % sur neuf tranches de l'État, après qu'une loi de 2025 a réduit de 0,1 point…
- Taux d'impôt sur le revenu de l'Illinois : 4,95 % expliquéLe taux d'impôt sur le revenu de l'Illinois est un taux unique de 4,95 % du revenu net, en vigueur depuis le 1er juillet 2017, selon l'Illinois Depar…
- Taux d'impôt sur le revenu de la Géorgie : taux unique et baissesLe taux d'impôt sur le revenu de la Géorgie est un taux unique de 4,99 % pour l'année d'imposition 2026, contre 5,19 % pour 2025, en vertu du House B…
- Taux d'impôt sur le revenu de la Virginie : tranchesLe taux d'impôt sur le revenu de la Virginie va de 2 % à 5,75 %, et le taux maximal de 5,75 % s'applique à tout le revenu imposable en Virginie de pl…
- Taux d'impôt sur le revenu du Massachusetts et surtaxe de 4 %Le taux d'impôt sur le revenu du Massachusetts est de 5,0 % sur les salaires, les gains en capital à long terme et la plupart des autres revenus, et…
- Taux d'impôt sur le revenu du Michigan : État et villesLe taux d'impôt sur le revenu du Michigan est un taux unique de 4,25 % pour l'année d'imposition 2026, comme l'a confirmé le Michigan Department of T…
- Taux d'impôt sur le revenu du New Jersey en 2026Les taux d'impôt sur le revenu du New Jersey vont de 1,4 % à 10,75 %. Les personnes célibataires ont sept tranches, et les couples en déclaration con…
- Tranches d'imposition de la Californie 2026 : taux et seuilsLes tranches d'imposition de la Californie vont de 1 % à 12,3 % sur neuf tranches, et le revenu imposable de plus de 1 million de dollars paie en plu…
- États sans impôt sur le revenu : la liste complèteNeuf États n'ont pas d'impôt sur le revenu des salaires pour 2026 : l'Alaska, la Floride, le Nevada, le New Hampshire, le Dakota du Sud, le Tennessee…
Que sont les taux d'impôt sur le revenu des États?
L'impôt sur le revenu d'un État est un impôt que votre État prélève sur votre revenu, distinct de l'impôt fédéral sur le revenu, et déclaré dans une déclaration d'État distincte, comme le formulaire 540 de la Californie, le formulaire IT-201 de New York, le formulaire NJ-1040, le formulaire IL-1040 ou le PA-40 de la Pennsylvanie. Les taux d'impôt sur le revenu des États sont les pourcentages appliqués à votre revenu imposable de l'État, et chaque État fixe ses propres taux, tranches, déductions et crédits.
L'écart est grand. Neuf États n'imposent pas du tout les salaires, trois des plus grands États imposent chaque dollar à un seul taux, et les États côtiers à forte imposition utilisent des tranches d'imposition progressives qui dépassent 10 % pour les revenus très élevés. Le reste de cette page compare les États les plus peuplés et renvoie à une page complète pour chacun.
Lire la transcription de la vidéo
Taux d'impôt sur le revenu par État : comparaison des États les plus peuplés
Les taux d'impôt sur le revenu des États vont de zéro dans neuf États à une tranche maximale de 12,3 % en Californie, plus une surtaxe de 1 % sur le revenu imposable de plus de 1 million de dollars.
États sans impôt sur les salaires : 9 (AK, FL, NV, NH, SD, TN, TX, WA, WY).
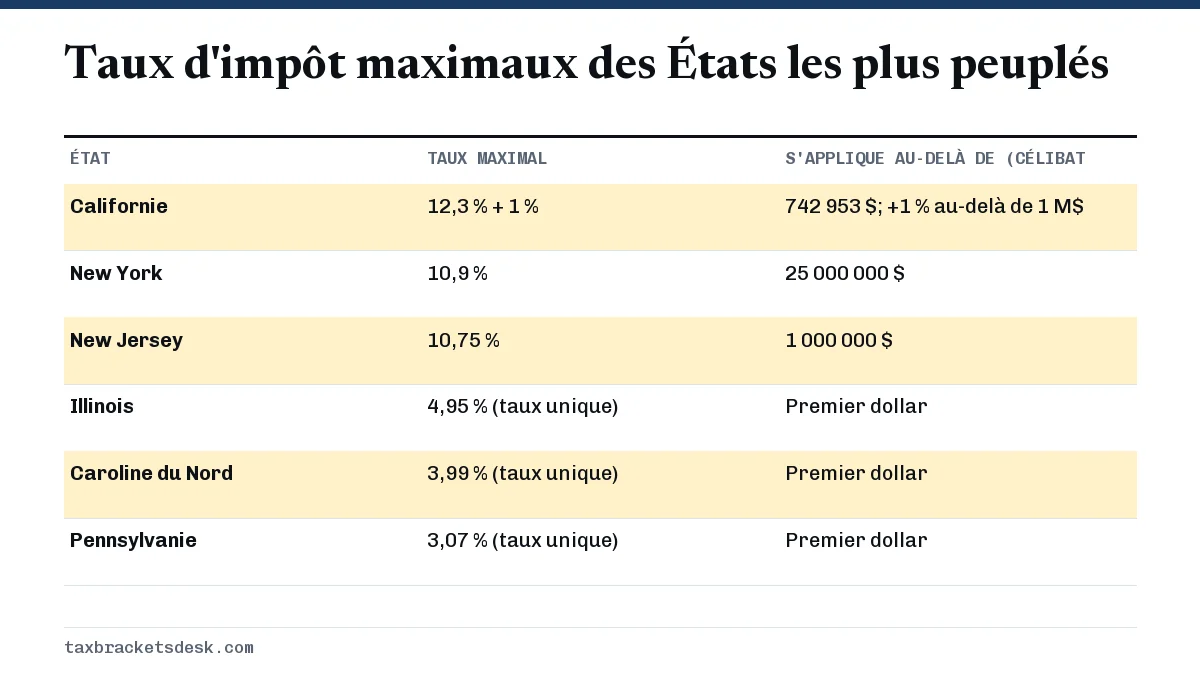
Taux maximal le plus élevé parmi les grands États : Californie, 12,3 % + 1 % au-delà de 1 million de dollars.
Taux maximal de New York (2026) : 10,9 % au-delà de 25 millions de dollars, plus l'impôt de la ville de New York pour ses résidents.
Le tableau ci-dessous présente les derniers barèmes publiés par chaque État en date de septembre 2026.
Un État à taux unique applique un seul pourcentage à tout le revenu imposable. Selon l'Illinois Department of Revenue, l'Illinois impose 4,95 % du revenu net, un taux en vigueur depuis le 1er juillet 2017.
Neuf États n'imposent pas les salaires : l'Alaska, la Floride, le Nevada, le New Hampshire, le Dakota du Sud, le Tennessee, le Texas, l'État de Washington et le Wyoming.
Impôt sur le revenu par État : les taux des États les plus peuplés
Le tableau ci-dessous présente les derniers barèmes publiés par chaque État en date de septembre 2026. La Californie n'a pas encore publié ses barèmes de 2026 indexés sur l'inflation; ses chiffres sont donc ceux des barèmes de 2025 utilisés dans les déclarations produites en 2026. Les taux de 2026 de New York proviennent des instructions du formulaire IT-2105 de 2026.
| État | Structure | Taux le plus bas | Taux maximal et seuil d'application (célibataire) |
|---|---|---|---|
| Californie | 9 tranches | 1 % | 12,3 % au-delà de 742 953 $ (2025), plus 1 % sur le revenu imposable de plus de 1 million de dollars |
| New York | 9 tranches | 3,9 % (2026) | 10,9 % au-delà de 25 000 000 $; les résidents de la ville de New York ajoutent de 3,078 % à 3,876 % |
| New Jersey | 7 tranches | 1,4 % | 10,75 % au-delà de 1 000 000 $ |
| Illinois | Taux unique | 4,95 % | 4,95 % sur tout le revenu net |
| Pennsylvanie | Taux unique | 3,07 % | 3,07 %, plus l'impôt local sur le revenu gagné |
| Caroline du Nord | Taux unique | 3,99 % (2026) | 3,99 % sur tout le revenu imposable |
| Texas, Floride et 7 autres | Aucun impôt sur les salaires | 0 % | 0 % (l'État de Washington impose les gains en capital importants) |
Chaque État a sa propre page, avec les tableaux complets des tranches et un exemple chiffré : tranches d'imposition de la Californie, taux d'impôt sur le revenu de New York, taux d'impôt sur le revenu du New Jersey, le taux unique d'impôt sur le revenu de l'Illinois et l'impôt sur le revenu de la Pennsylvanie avec ses impôts locaux sur les salaires.
Tranches d'imposition des États : taux unique ou progressif
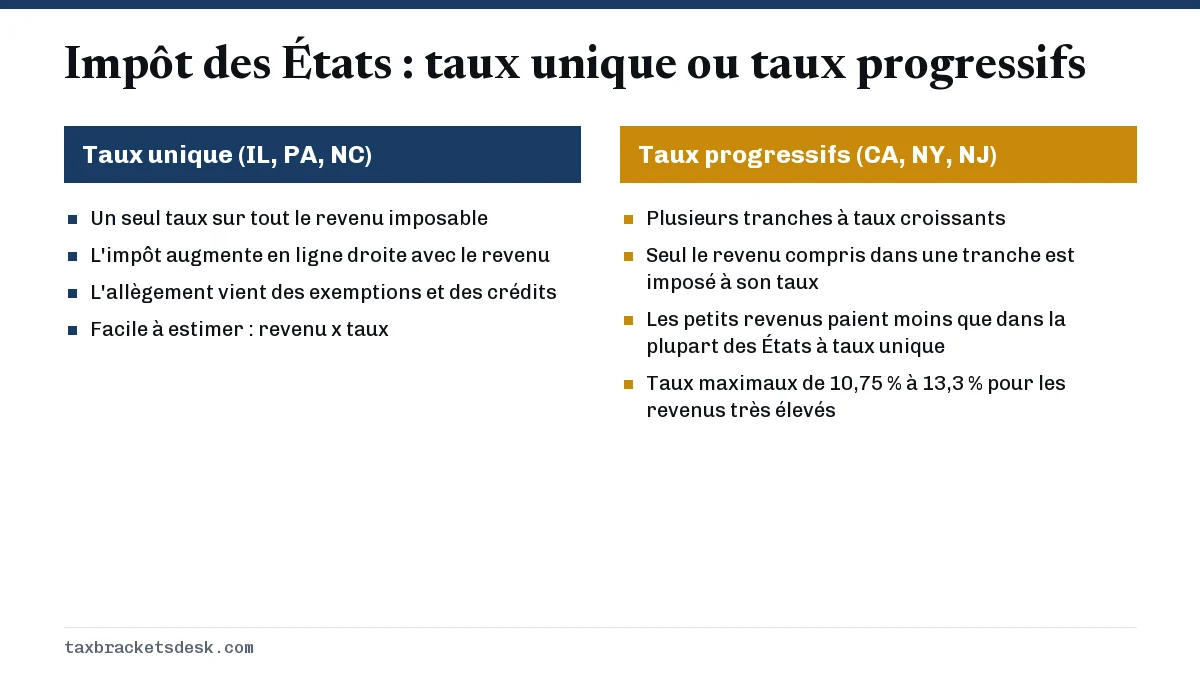
Un État à taux unique applique un seul pourcentage à tout le revenu imposable. Selon l'Illinois Department of Revenue, l'Illinois impose 4,95 % du revenu net, un taux en vigueur depuis le 1er juillet 2017. La Pennsylvanie impose 3,07 % et n'accorde ni déduction forfaitaire ni exemption personnelle. Le taux de la Caroline du Nord est passé à 3,99 % pour les années d'imposition commençant après 2025.
Un État à taux progressifs fonctionne comme le système fédéral : chaque tranche de revenu est imposée au taux de sa tranche, de sorte que le passage à une tranche supérieure n'augmente l'impôt que sur les dollars compris dans cette tranche. Notre guide sur le fonctionnement des tranches d'imposition détaille ce calcul avec des chiffres fédéraux, et la même logique s'applique aux tranches d'imposition des États.
Deux États à taux progressifs aux mécanismes inhabituels
- New York récupère l'avantage des tranches inférieures. Dès que le revenu brut rajusté de New York dépasse 107 650 $, les contribuables doivent utiliser les feuilles de calcul de l'impôt des instructions du formulaire IT-201, qui reprennent graduellement l'avantage des taux inférieurs. Les hauts revenus finissent par payer près de leur taux maximal sur chaque dollar.
- Le New Jersey utilise une méthode par soustraction. Les barèmes du formulaire NJ-1040 multiplient tout le revenu imposable par le taux de votre tranche, puis soustraient un montant fixe. Pour une personne célibataire ayant 60 000 $ de revenu imposable, l'impôt est de 60 000 $ x 5,525 % moins 1 492,50 $, soit 1 822,50 $.
Quels États ont l'impôt sur le revenu le plus élevé?
Selon le taux maximal, la Californie arrive en tête parmi les grands États : 12,3 % sur la tranche supérieure plus la Behavioral Health Services Tax de 1 % sur le revenu imposable de plus de 1 million de dollars, soit 13,3 % tout en haut. Le taux maximal de l'État de New York est de 10,9 % sur le revenu de plus de 25 millions de dollars, et les résidents de la ville de New York ajoutent jusqu'à 3,876 %. Le taux maximal du New Jersey est de 10,75 % sur le revenu de plus de 1 million de dollars.
Les taux maximaux ne touchent toutefois que les revenus très élevés. Pour une personne célibataire ayant 75 000 $ de salaire, sans personne à charge, avec la déduction forfaitaire ou l'exemption de son État, le classement change. Les chiffres ci-dessous utilisent le dernier barème publié par chaque État; ils ne tiennent compte d'aucun crédit autre que le crédit d'exemption personnelle de 153 $ de la Californie, et ils excluent les impôts locaux.
| État | Revenu imposable | Impôt de l'État | Base de calcul |
|---|---|---|---|
| Illinois | 72 150 $ (exemption de 2 850 $) | 3 571 $ | Taux unique de 4,95 %, exemption de 2025 |
| New York | 67 000 $ (déduction forfaitaire de 8 000 $) | 3 453 $ | Barème de 2026, plus l'impôt de la ville de New York de 2 472 $ pour ses résidents |
| Californie | 69 294 $ (déduction forfaitaire de 5 706 $) | environ 2 775 $ | Barème de 2025 moins le crédit de 153 $ |
| New Jersey | 74 000 $ (exemption de 1 000 $) | 2 596 $ | Barème en vigueur depuis 2020 |
| Pennsylvanie | 75 000 $ (aucune déduction) | 2 303 $ | Taux unique de 3,07 %, avant l'impôt local sur le revenu gagné |
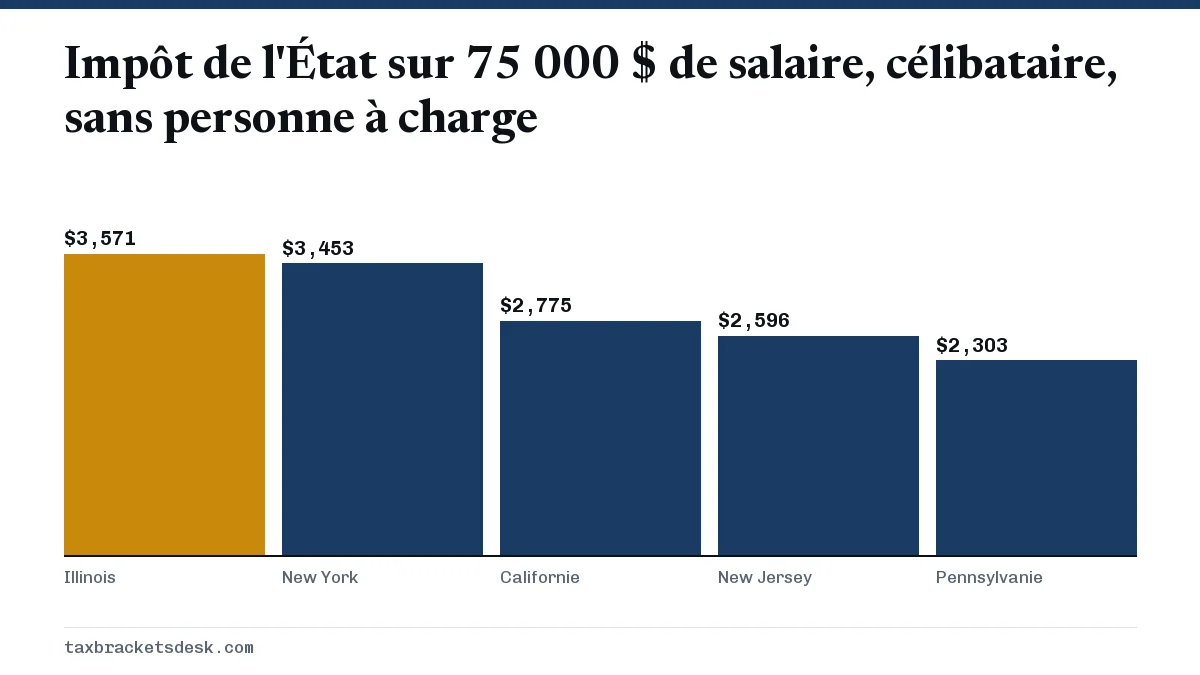
À ce niveau de revenu, un État à taux unique, l'Illinois, prélève plus que la Californie, parce que les tranches de 1 % à 8 % de la Californie couvrent la majeure partie du revenu, alors que l'Illinois applique 4,95 % dès le premier dollar. C'est pourquoi le taux effectif, soit l'impôt divisé par le revenu, permet une meilleure comparaison que le taux maximal affiché.
Quels États n'ont pas d'impôt sur le revenu?
Neuf États n'imposent pas les salaires : l'Alaska, la Floride, le Nevada, le New Hampshire, le Dakota du Sud, le Tennessee, le Texas, l'État de Washington et le Wyoming. L'impôt du New Hampshire sur les intérêts et les dividendes a été abrogé pour les périodes d'imposition commençant le 1er janvier 2025 ou après, et la Hall income tax du Tennessee a pris fin pour les années d'imposition commençant le 1er janvier 2021. L'État de Washington impose encore les gains en capital à long terme au-delà d'une déduction forfaitaire (278 000 $ pour 2025) à 7 %, et à 9,9 % sur la partie qui dépasse 1 million de dollars.
La liste complète, les impôts sur lesquels ces États comptent à la place et les règles de résidence pour les personnes qui s'y installent se trouvent sur notre page des États sans impôt sur le revenu.
Les États utilisent-ils le revenu imposable fédéral?
La plupart des États partent d'un chiffre fédéral, puis le rajustent, mais ils utilisent rarement le revenu imposable fédéral tel quel. New York et l'Illinois partent du revenu brut rajusté (AGI) fédéral. La Californie part aussi de l'AGI fédéral et inscrit ses écarts à l'annexe CA (540). Le New Jersey et la Pennsylvanie ne partent pas du tout de l'AGI fédéral : chacun a sa propre liste de catégories de revenus, et les pertes d'une catégorie ne peuvent pas compenser les gains d'une autre.
Les déductions des États sont habituellement bien plus faibles que la déduction forfaitaire fédérale pour 2026, qui est de 16 100 $ pour une personne célibataire. La déduction forfaitaire de 2025 de la Californie est de 5 706 $ (célibataire) et de 11 412 $ (déclaration conjointe), celle de New York est de 8 000 $ (célibataire) et de 16 050 $ (déclaration conjointe), et l'Illinois et le New Jersey s'appuient plutôt sur des exemptions par personne. Par conséquent, votre revenu imposable de l'État est souvent plus élevé que votre revenu imposable fédéral.
Est-ce que je paie l'impôt de l'État où je travaille ou de celui où j'habite?
Souvent les deux, avec un crédit qui empêche une double imposition complète. Votre État de résidence impose tout votre revenu, d'où qu'il vienne. Un État où vous travaillez sans y habiter peut imposer, à titre de non-résident, le salaire que vous y avez gagné. Votre État de résidence accorde alors un crédit pour l'impôt payé à l'autre État, par exemple à l'annexe CR de l'Illinois ou au moyen du crédit du New Jersey pour les impôts payés à d'autres juridictions.
Les ententes de réciprocité éliminent la double déclaration entre certains États voisins. L'Illinois a des ententes avec l'Iowa, le Kentucky, le Michigan et le Wisconsin; les résidents de ces États qui travaillent en Illinois ne sont donc imposés que chez eux sur leur salaire. Le New Jersey et la Pennsylvanie ont une entente de réciprocité en matière d'impôt sur le revenu des particuliers (Reciprocal Personal Income Tax Agreement) qui couvre la rémunération, mais elle ne couvre pas la Philadelphia Wage Tax.
- Confirmez votre État de résidence au 31 décembre et vérifiez si vous avez déménagé pendant l'année; un déménagement signifie habituellement deux déclarations pour une partie de l'année.
- Vérifiez si l'État où vous travaillez a une entente de réciprocité avec votre État de résidence. Si c'est le cas, remettez à votre employeur le certificat d'exemption, comme le formulaire REV-419 de la Pennsylvanie ou le formulaire NJ-165 du New Jersey.
- S'il n'y a pas d'entente, produisez d'abord la déclaration de non-résident dans l'État où vous travaillez, car l'impôt qui y est calculé détermine le crédit que vous demandez dans votre État de résidence.
- Demandez le crédit pour impôt payé à un autre État dans votre déclaration de résident et joignez une copie de la déclaration de non-résident si le formulaire l'exige.
- Rajustez la retenue d'impôt de l'État sur le formulaire d'État de votre employeur pour que le bon État reçoive l'argent pendant l'année.
L'effet de l'impôt de l'État sur votre déclaration fédérale
L'impôt sur le revenu de l'État retenu ou payé peut être déduit à l'annexe A (Schedule A) fédérale, mais seulement si vous détaillez vos déductions et seulement dans la limite du plafond de la déduction des impôts d'État et locaux (SALT). Pour l'année d'imposition 2026, le plafond est de 40 400 $ (20 200 $ pour un couple marié produisant des déclarations distinctes); il diminue lorsque l'AGI modifié dépasse 505 000 $, mais ne descend jamais sous 10 000 $. La page sur le plafond de la déduction SALT montre le calcul de la réduction.
Les résidents des États sans impôt sur le revenu peuvent choisir de déduire la taxe de vente générale plutôt que l'impôt sur le revenu. Et si vous avez détaillé vos déductions l'an dernier et reçu un remboursement de l'État, une partie de ce remboursement peut être imposable dans votre déclaration fédérale; votre État le déclare sur le formulaire 1099-G.
Quand les tranches d'imposition des États pour 2026 sont-elles publiées?
Les États publient selon des calendriers différents. En date de septembre 2026, New York a déjà imprimé ses taux de 2026 dans les instructions du formulaire IT-2105 sur les acomptes provisionnels, qui tiennent compte de la baisse de taux adoptée en 2025. La Californie indexe ses tranches sur l'inflation chaque année, mais le Franchise Tax Board n'avait pas encore publié les barèmes de 2026 sur son site en septembre 2026. Le barème du New Jersey est le même depuis 2020, et l'Illinois, la Pennsylvanie et la Caroline du Nord fixent un taux unique dans la loi.
Les tranches fédérales de 2027 sont une autre question : l'IRS (le fisc fédéral américain) ne les a pas encore annoncées et les publie normalement en octobre ou en novembre. D'ici là, les tranches fédérales de 2026 sont les derniers chiffres officiels.
Questions fréquentes
Quel État a le taux d'impôt sur le revenu le plus élevé?
La Californie a le taux maximal le plus élevé : 12,3 % sur sa tranche supérieure plus une Behavioral Health Services Tax de 1 % sur le revenu imposable de plus de 1 million de dollars, soit 13,3 % au total. Le taux maximal de l'État de New York est de 10,9 %, et les résidents de la ville de New York paient en plus l'impôt de la ville.
Quels États ont un impôt sur le revenu à taux unique?
Parmi les États les plus peuplés, l'Illinois (4,95 %), la Pennsylvanie (3,07 %) et la Caroline du Nord (3,99 % pour 2026) imposent tout le revenu à un seul taux. Certains États à taux unique accordent tout de même des exemptions ou des crédits; le taux effectif peut donc être inférieur au taux affiché.
L'impôt de l'État est-il calculé sur le revenu brut ou sur le revenu imposable?
Il est calculé sur le revenu imposable de l'État, que chaque État définit. La plupart des États partent du revenu brut rajusté fédéral, puis soustraient les déductions ou les exemptions de l'État, alors que le New Jersey et la Pennsylvanie établissent le revenu à partir de leurs propres catégories.
Dois-je produire une déclaration d'État si je travaille à distance pour une entreprise d'un autre État?
Vous produisez toujours une déclaration dans votre État de résidence. En général, vous ne devez de l'impôt à l'État de votre employeur que si vous y travaillez physiquement, mais certains États ont leurs propres règles de rattachement pour le télétravail; consultez donc les instructions pour non-résidents de l'État de votre employeur.
Puis-je déduire l'impôt de l'État dans ma déclaration fédérale?
Oui, si vous détaillez vos déductions à l'annexe A. L'impôt sur le revenu d'État et local et l'impôt foncier partagent un plafond de 40 400 $ pour l'année d'imposition 2026, et ce plafond diminue lorsque l'AGI modifié dépasse 505 000 $.
Sources
- Illinois Department of Revenue, Income tax rates
- North Carolina Department of Revenue, Tax rate schedules
- California Franchise Tax Board, 2025 California tax rate schedules
- New York State, Instructions for Form IT-2105 (2026)
- New Jersey Division of Taxation, Tax rate schedules
- IRS Publication 505 (2026), state and local tax deduction