
Rubrique
Changements fiscaux de la One Big Beautiful Bill : ce que les particuliers doivent savoir
Les changements fiscaux de la One Big Beautiful Bill (Public Law 119-21, signée le 4 juillet 2025) ont rendu permanents les sept taux d'imposition et la déduction forfaitaire majorée, ajouté quatre déductions pour les années d'imposition 2025 à 2028 (pourboires, majoration des heures supplémentaires, intérêts sur un prêt pour une voiture neuve et déduction de 6 000 $ pour les aînés) et mis fin aux crédits pour l'énergie domiciliaire et les véhicules électriques. L'IRS (le fisc fédéral américain) appelle ces dispositions les Working Families Tax Cuts (réductions d'impôt pour les familles de travailleurs).
13 guides dans cette rubrique Mis à jour 18 septembre 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
- Annexe 1-A (formulaire 1040) : remplir les six partiesL'annexe 1-A (Schedule 1-A, déductions supplémentaires) est le formulaire que vous joignez au formulaire 1040 pour réclamer les quatre déductions tem…
- Calculateur de déduction pour heures supplémentairesLe calculateur de déduction pour heures supplémentaires part d'une règle simple : la déduction « pas d'impôt sur les heures supplémentaires » (no tax…
- Changements fiscaux 2027 : ce qui change pour votre déclarationLes principaux changements fiscaux de 2027 se retrouvent dans la déclaration de l'année d'imposition 2026 que vous produisez cette saison-là : une dé…
- Codes TP et TT du W-2 : pourboires et heures sup. en 2026Le code TT de la case 12 du W-2 indique la rémunération des heures supplémentaires admissibles, et le code TP, les pourboires admissibles, à compter…
- Comptes Trump : dépôt pilote de 1 000 $ et formulaire 4547Les comptes Trump (Trump accounts) sont un nouveau type d'IRA (compte de retraite individuel américain) pour les enfants, créé par la loi fiscale de…
- Conseils fiscaux de l'IA : sont-ils fiables pour 2026?Les conseils fiscaux de l'IA sont moins fiables sur les règles qui ont changé le plus récemment, et l'année d'imposition 2026 en a changé plusieurs à…
- Déduction des intérêts d'un prêt auto : jusqu'à 10 000 $La déduction des intérêts d'un prêt auto vous permet de déduire jusqu'à 10 000 $ par année d'intérêts sur un prêt contracté après le 31 décembre 2024…
- Déduction pour aînés : 6 000 $ de plus dès 65 ansLa déduction pour aînés (senior deduction) est une déduction supplémentaire temporaire pouvant atteindre 6 000 $ pour chaque contribuable de 65 ans o…
- Déduction pour aînés en plus de la déduction forfaitaire?Oui, la déduction pour aînés s'ajoute à la déduction forfaitaire : de 2025 à 2028, chaque personne de 65 ans ou plus peut déduire jusqu'à 6 000 $ à l…
- Heures supplémentaires plus imposées? Retenue et vrai impôtNon, les heures supplémentaires ne sont pas plus imposées : elles constituent un revenu d'emploi ordinaire imposé selon les mêmes tranches fédérales…
- Liste des professions à pourboires : qui a droit à la déductionLa liste des professions à pourboires est le catalogue du Trésor américain des emplois où les clients donnaient habituellement et régulièrement des p…
- Pas d'impôt sur les heures supplémentaires : jusqu'à 12 500 $Pas d'impôt sur les heures supplémentaires (no tax on overtime) désigne une déduction pour la majoration de la rémunération des heures supplémentaire…
- Pas d'impôt sur les pourboires : la déduction de 25 000 $Pas d'impôt sur les pourboires (no tax on tips) vous permet de déduire jusqu'à 25 000 $ de pourboires admissibles de votre revenu imposable fédéral p…
Ce que la loi de 2025 a changé pour les particuliers
Les changements fiscaux de la One Big Beautiful Bill se divisent en trois groupes. Certaines règles qui devaient expirer après 2025 sont devenues permanentes. Quatre nouvelles déductions ont été ajoutées pour une période limitée. Et plusieurs crédits ont pris fin plus tôt que prévu. Dans ses directives, l'IRS désigne maintenant les dispositions pour les particuliers sous le nom de Working Families Tax Cuts.
Pour la plupart des ménages, l'effet le plus important est que rien n'est revenu en arrière. Sans cette loi, les baisses de taux de 2017 et la déduction forfaitaire majorée auraient pris fin avec l'année d'imposition 2025. Au lieu de cela, les taux de 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 % sont maintenus, et l'IRS a fixé les tranches d'imposition 2026, rajustées pour l'inflation, le 9 octobre 2025.
Les nouvelles déductions de 2025 à 2028
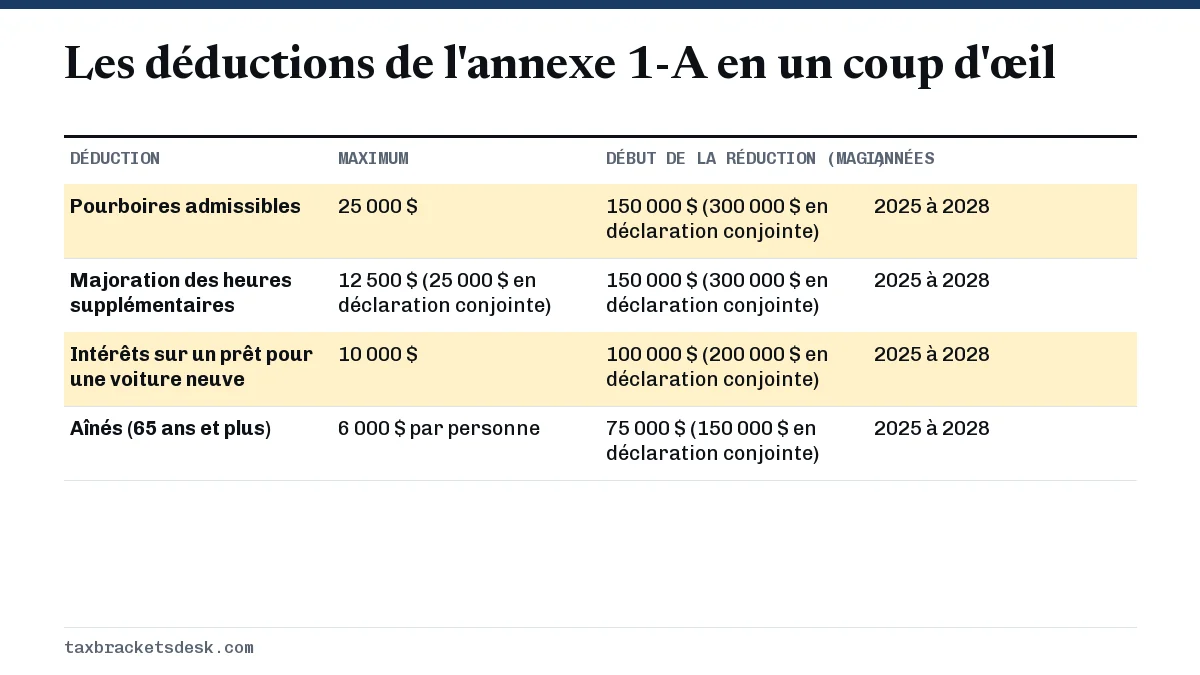
Quatre déductions s'appliquent seulement aux années d'imposition 2025, 2026, 2027 et 2028. Chacune est calculée à la nouvelle annexe 1-A et soustraite après le revenu brut rajusté : vous pouvez donc les prendre en plus de la déduction forfaitaire ou des déductions détaillées. Elles réduisent le revenu imposable, et non l'AGI, et elles ne réduisent pas les cotisations à la sécurité sociale ni à Medicare.
Pas d'impôt sur les pourboires
Les travailleurs d'une profession où l'on recevait habituellement des pourboires avant 2025 peuvent déduire jusqu'à 25 000 $ de pourboires volontaires reçus en argent ou portés à une carte. La limite diminue de 100 $ pour chaque tranche complète de 1 000 $ de MAGI (revenu brut rajusté modifié) au-delà de 150 000 $ (300 000 $ en déclaration conjointe). Les détails et un exemple chiffré se trouvent dans pas d'impôt sur les pourboires, et la liste des emplois dans la liste des professions à pourboires.
Pas d'impôt sur les heures supplémentaires
Seule la demie supplémentaire du taux et demi exigé par la Fair Labor Standards Act est déductible, jusqu'à 12 500 $ (25 000 $ en déclaration conjointe), avec la même réduction de 100 $ par tranche de 1 000 $ au-delà de 150 000 $ (300 000 $ en déclaration conjointe). Voir pas d'impôt sur les heures supplémentaires pour savoir comment isoler la majoration du reste de votre rémunération d'heures supplémentaires.
Intérêts sur un prêt automobile
Les intérêts sur un prêt contracté après le 31 décembre 2024 pour acheter un véhicule personnel neuf assemblé aux États-Unis sont déductibles jusqu'à 10 000 $ par année. Le plafond diminue de 200 $ pour chaque tranche de 1 000 $ (ou partie de 1 000 $) de MAGI au-delà de 100 000 $ (200 000 $ en déclaration conjointe). La page sur la déduction des intérêts sur un prêt automobile traite de la vérification du NIV et des documents.
Déduction pour les aînés
Chaque personne de 65 ans ou plus obtient jusqu'à 6 000 $ de plus, réduits de 6 % du MAGI au-delà de 75 000 $ (150 000 $ en déclaration conjointe). Pour l'année d'imposition 2026, vous y avez droit si vous êtes né avant le 2 janvier 1962. La page sur la déduction pour les aînés explique la réduction progressive.
Les changements permanents des Working Families Tax Cuts
Ces dispositions n'ont pas de date de fin dans la loi. La plupart sont rajustées chaque année selon l'inflation, et c'est pourquoi les montants de 2027 ne sont pas encore connus.
| Disposition | Montant ou règle de 2026 | Remarques |
|---|---|---|
| Sept taux d'imposition | De 10 % à 37 % | Seuils des tranches indexés chaque année |
| Déduction forfaitaire | 16 100 $ célibataire, 32 200 $ conjointe, 24 150 $ chef de famille | Indexée chaque année |
| Crédit d'impôt pour enfants (CTC) | 2 200 $ par enfant, dont jusqu'à 1 700 $ remboursables | Indexé après 2025 |
| Déduction pour revenu d'entreprise admissible (QBI) | Déduction de 20 % maintenue; minimum de 400 $ avec 1 000 $ de QBI actif | Minimum à compter de 2026 |
| Dons, personnes qui ne détaillent pas | Jusqu'à 1 000 $ (2 000 $ en déclaration conjointe) de dons en argent | À compter de 2026 |
| Dons, personnes qui détaillent | Seule la partie au-delà de 0,5 % de l'AGI compte | À compter de 2026 |
| Primes d'assurance prêt hypothécaire | De nouveau déductibles comme intérêts hypothécaires | À compter de 2026 |
| Exclusion de l'impôt sur les successions | 15 000 000 $ par personne | Indexée à compter de 2027 |
Deux changements touchent les revenus plus élevés. À compter de 2026, les déductions détaillées sont réduites de 5,4 % du moindre du total des déductions détaillées ou du revenu imposable au-delà de 768 700 $ dans une déclaration conjointe (640 600 $ pour une personne célibataire ou un chef de famille). Les pertes de jeu sont limitées à 90 % des pertes, jusqu'à concurrence des gains. Les montants de la déduction forfaitaire pour chaque situation de famille figurent dans le guide des montants de la déduction forfaitaire.
La hausse du plafond SALT est temporaire
La limite de la déduction des impôts d'État et locaux est passée de 10 000 $ à 40 000 $ pour 2025 et à 40 400 $ pour 2026, avec une réduction au-delà de 505 000 $ de MAGI en 2026. Contrairement aux taux, elle doit revenir à 10 000 $ pour les années d'imposition postérieures à 2029.
Les crédits qui ont pris fin
Plusieurs crédits pour l'énergie ont été abolis des années avant la date prévue à l'origine. Si vous avez acheté quelque chose en comptant sur un crédit, c'est maintenant la date d'acquisition ou de mise en service qui décide de tout.
- Crédits pour véhicules propres neufs, d'occasion et commerciaux : non offerts pour les véhicules acquis après le 30 septembre 2025. Un contrat écrit ferme accompagné d'un paiement effectué au plus tard à cette date compte comme une acquisition.
- Energy Efficient Home Improvement Credit (crédit pour l'amélioration écoénergétique de la résidence) : aucun crédit pour les biens mis en service après le 31 décembre 2025; rien ne peut donc être demandé pour des travaux faits en 2026.
- Residential Clean Energy Credit (solaire, batteries, géothermie) : également aboli pour les biens mis en service après le 31 décembre 2025.
- Crédit pour les installations de ravitaillement en carburant de remplacement : prend fin pour les biens mis en service après le 30 juin 2026.
En même temps, quelques crédits ont augmenté. Le taux du crédit pour frais de garde d'enfants et de personnes à charge peut atteindre 50 % à compter de 2026, et le crédit d'impôt pour enfants est passé à 2 200 $. La loi a aussi créé les comptes Trump, un nouveau type d'IRA pour les enfants nés après 2024 et avant 2029, avec un dépôt fédéral pilote possible de 1 000 $ choisi au formulaire 4547.
Changements fiscaux de la Big Beautiful Bill pour les déclarations de 2026 : ce qui a changé pour les aînés
La loi n'a pas rendu les prestations de sécurité sociale non imposables. Jusqu'à 85 % des prestations peuvent encore être imposables dès que votre revenu dépasse le montant de base de 25 000 $ pour une personne célibataire ou de 32 000 $ en déclaration conjointe. Ce qui a changé, c'est la nouvelle déduction de 6 000 $ pour les aînés, qui réduit le revenu imposable des personnes de 65 ans et plus dont le MAGI est inférieur à la zone de réduction progressive.
La déduction pour les aînés s'ajoute à la déduction forfaitaire supplémentaire existante pour les 65 ans et plus, qui est de 2 050 $ pour une personne célibataire en 2026 et de 1 650 $ par conjoint admissible dans une déclaration conjointe. Une personne retraitée célibataire ayant un MAGI de 60 000 $ aurait 16 100 $ plus 2 050 $ plus 6 000 $, soit 24 150 $, de déductions avant toute déduction détaillée.
Ce que cela signifie pour votre déclaration de 2027
La déclaration que vous produirez en 2027 correspond à la deuxième année des nouvelles déductions, mais à la première avec des cases de déclaration prévues à cet effet. Suivez cet ordre pour vérifier si les changements vous aident.
- Estimez d'abord votre MAGI. Pour la plupart des gens, il est égal à l'AGI du formulaire 1040; le revenu gagné à l'étranger exclu et le revenu de Porto Rico y sont rajoutés. Chaque déduction de l'annexe 1-A en dépend.
- Regardez la case 12 du formulaire W-2 pour le code TP (pourboires admissibles) et le code TT (heures supplémentaires admissibles), et la case 14b pour le code de votre profession à pourboires. Les travailleurs contractuels devraient vérifier les cases 1b et 1d du formulaire 1099-NEC.
- Procurez-vous le relevé d'intérêts de fin d'année de votre prêteur automobile et le numéro d'identification de votre véhicule (NIV) si vous avez acheté une voiture neuve après 2024.
- Comparez la date de naissance de chaque conjoint au 2 janvier 1962 pour la déduction pour les aînés.
- Si vous prévoyez un total important à l'annexe 1-A en 2027, inscrivez-le à l'étape 4(b) du formulaire W-4 pour que moins d'impôt soit retenu pendant l'année, au lieu d'attendre un remboursement.
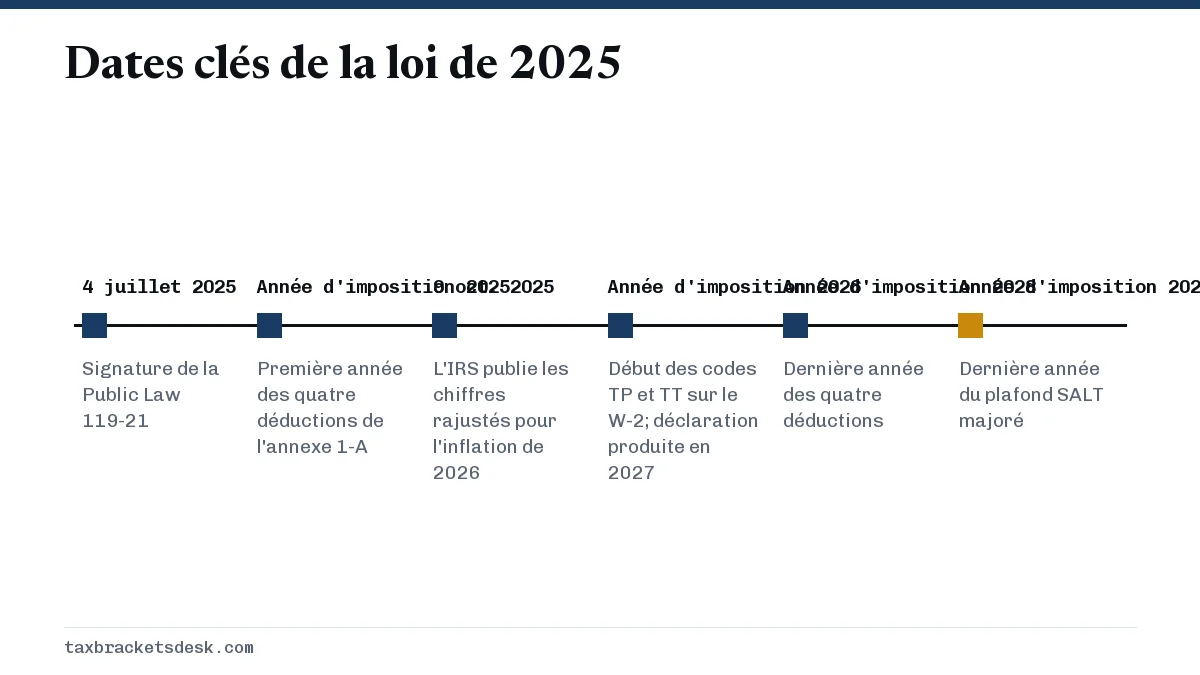
Les chiffres de l'année d'imposition 2027 elle-même, y compris les tranches et la déduction forfaitaire, ne sont pas encore annoncés. L'IRS les publie habituellement en octobre ou en novembre. La page sur les changements fiscaux de 2027 suit ce qui commence et ce qui prend fin cette année-là.
Questions fréquentes
Quels changements fiscaux contient la One Big Beautiful Bill?
Pour les particuliers, elle a rendu permanents les taux de 10 % à 37 % et la déduction forfaitaire majorée, porté le crédit d'impôt pour enfants à 2 200 $, ajouté des déductions pour les pourboires, les heures supplémentaires, les intérêts sur un prêt pour une voiture neuve et les aînés pour 2025 à 2028, relevé le plafond SALT jusqu'en 2029 et mis fin aux crédits pour les véhicules propres et l'énergie domiciliaire.
Quand les nouvelles déductions fiscales expirent-elles?
Les déductions pour les pourboires, les heures supplémentaires, les intérêts sur un prêt automobile et les aînés s'appliquent aux années d'imposition 2025 à 2028. À moins que le Congrès ne les prolonge, elles ne seront pas offertes dans les déclarations de 2029 produites en 2030.
Faut-il détailler ses déductions pour obtenir les nouvelles déductions?
Non. Les quatre se demandent à l'annexe 1-A et sont permises que vous preniez la déduction forfaitaire ou que vous détailliez vos déductions à l'annexe A.
La Big Beautiful Bill a-t-elle éliminé l'impôt sur les prestations de sécurité sociale?
Non. Les prestations de sécurité sociale sont imposées selon les mêmes règles qu'avant. La loi a plutôt ajouté une déduction temporaire d'au plus 6 000 $ par personne de 65 ans ou plus, qui réduit le revenu imposable.
La One Big Beautiful Bill est-elle la même chose que les Working Families Tax Cuts?
Oui. L'IRS utilise le nom Working Families Tax Cuts pour les dispositions visant les particuliers de la Public Law 119-21, la loi signée le 4 juillet 2025.