
Rubrique
Acomptes provisionnels à l'IRS : qui doit payer, quand et combien
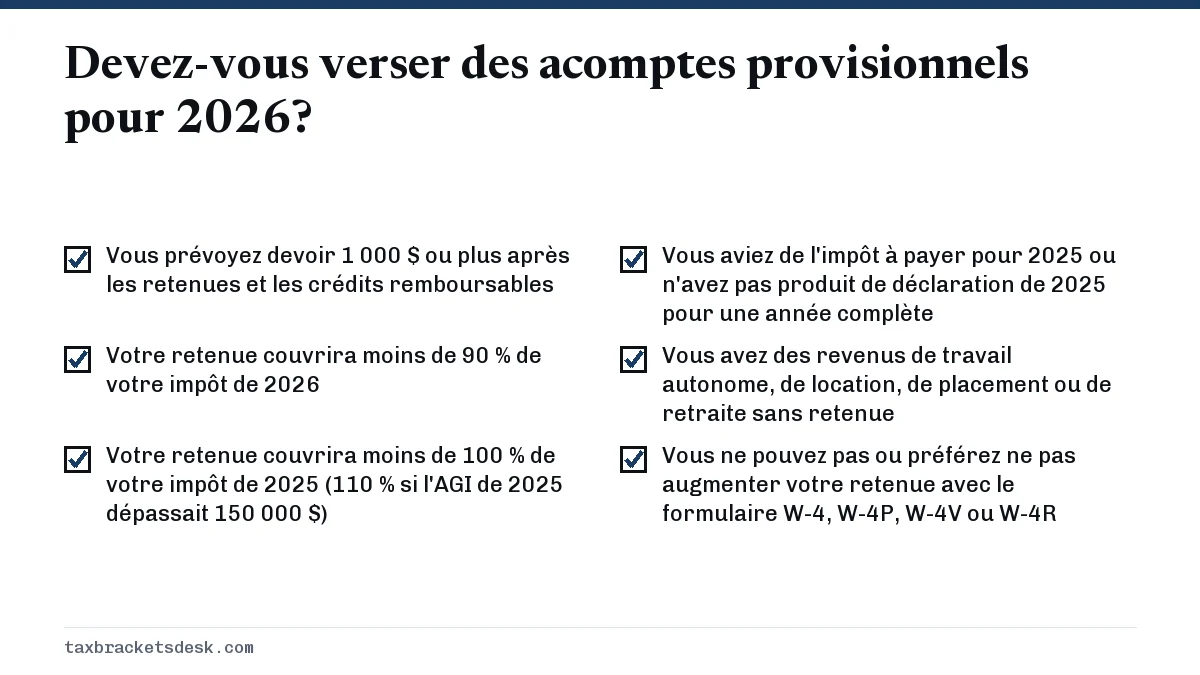
Vous devez généralement verser des acomptes provisionnels à l'IRS pour 2026 si vous prévoyez devoir au moins 1 000 $ après les retenues et les crédits remboursables, et que vos retenues couvriront moins de 90 % de votre impôt de 2026 ou de 100 % de votre impôt de 2025 (110 % si votre AGI de 2025 dépassait 150 000 $). Les quatre versements de 2026 sont dus le 15 avril, le 15 juin et le 15 septembre 2026, et le 15 janvier 2027.
8 guides dans cette rubrique Mis à jour 19 septembre 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
- Acompte provisionnel qui n'apparaît pas : que vérifierUn acompte provisionnel qui n'apparaît pas n'a généralement pas encore été comptabilisé : l'IRS (le fisc fédéral américain) recommande de vérifier vo…
- Acomptes provisionnels 2027 : dates d'échéance prévuesLes dates d'échéance des acomptes provisionnels 2027 devraient être le 15 avril, le 15 juin et le 15 septembre 2027, et le 18 janvier 2028, en appliq…
- Acomptes provisionnels des travailleurs autonomes aux É.-U.Les acomptes provisionnels des travailleurs autonomes doivent couvrir à la fois l'impôt fédéral sur le revenu et l'impôt des travailleurs autonomes d…
- Calculateur d'acomptes provisionnels : versement trimestrielCe calculateur d'acomptes provisionnels suit la feuille de calcul du formulaire 1040-ES de 2026 : il estime votre impôt sur le revenu et votre impôt…
- Dates d'échéance des acomptes provisionnels 2026Les dates d'échéance des acomptes provisionnels 2026 sont le 15 avril 2026, le 15 juin 2026, le 15 septembre 2026 et le 15 janvier 2027, selon le for…
- Formulaire 1040-ES : remplir la feuille de calcul 2026Le formulaire 1040-ES est la trousse de l'IRS (le fisc fédéral américain) qui sert à calculer et à payer les acomptes provisionnels. Pour 2026, vous…
- Pénalité pour acomptes provisionnels 2026 : taux et calculLa pénalité pour acomptes provisionnels est le montant que l'IRS (le fisc fédéral américain) réclame quand l'impôt trimestriel est payé trop tard ou…
- Règle d'exonération des acomptes provisionnels 2026Pour respecter la règle d'exonération des acomptes provisionnels (safe harbor) de 2026 et éviter la pénalité de l'IRS (le fisc fédéral américain) pou…
Qu'est-ce que les acomptes provisionnels?
Les acomptes provisionnels (estimated taxes) sont des paiements que vous versez à l'IRS (le fisc fédéral américain) pendant l'année sur les revenus qui ne font l'objet d'aucune retenue d'impôt, comme les revenus de travail autonome et de l'économie à la demande, les intérêts, les dividendes, les loyers, la pension alimentaire et les gains en capital. Le formulaire 1040-ES de 2026 précise que les personnes qui ne demandent pas de retenue volontaire devraient aussi verser des acomptes provisionnels sur les prestations d'assurance-chômage et la partie imposable des prestations de sécurité sociale.
Le régime fiscal américain fonctionne selon le principe du paiement au fur et à mesure. Les employeurs s'en chargent pour les salaires au moyen de la retenue d'impôt, mais quand personne ne fait de retenue pour vous, l'IRS s'attend à ce que vous payiez d'avance en quatre versements. Payer trop peu, ou en retard, peut entraîner une pénalité pour paiement insuffisant, même si vous obtenez finalement un remboursement en produisant votre déclaration.
Cette page couvre tout le processus pour l'année d'imposition 2026, soit la déclaration que vous produisez pendant la saison 2027. Chaque section ci-dessous renvoie à une page qui approfondit une étape.
Qui doit payer des acomptes provisionnels?
Selon la règle générale de la Publication 505 (2026) de l'IRS, vous devez verser des acomptes provisionnels pour 2026 si ces deux conditions sont remplies : vous prévoyez devoir au moins 1 000 $ après déduction des retenues et des crédits remboursables, et vous prévoyez que vos retenues et vos crédits remboursables seront inférieurs au moins élevé des montants suivants : 90 % de votre impôt de 2026 ou 100 % de l'impôt indiqué dans votre déclaration de 2025.
Il existe une exception nette. Si vous étiez citoyen américain ou étranger résident pendant toute l'année 2025 et que vous n'aviez aucun impôt à payer pour une année d'imposition 2025 complète de 12 mois, vous n'avez pas à verser d'acomptes provisionnels pour 2026. Aucun impôt à payer signifie que votre impôt total était de zéro ou que vous n'étiez pas tenu de produire une déclaration.
Puis-je éviter les acomptes trimestriels en modifiant ma retenue d'impôt?
Oui, si vous avez aussi un emploi ou une pension. Vous pouvez remettre à votre employeur un nouveau formulaire W-4 pour demander une retenue supplémentaire, utiliser le formulaire W-4P pour les paiements de pension ou de rente, le formulaire W-4V pour certains paiements gouvernementaux comme l'assurance-chômage, ou le formulaire W-4R pour les paiements non périodiques comme les retraits d'un IRA. Notre guide de la retenue W-4 explique comment fixer le montant supplémentaire.
La retenue offre un avantage de calendrier. Aux fins de la pénalité, l'IRS considère l'impôt retenu pendant l'année comme payé en quatre parts égales aux quatre dates d'échéance, à moins que vous choisissiez d'utiliser les dates réelles des retenues (instructions du formulaire 2210). Une retenue supplémentaire faite en novembre peut donc combler un manque d'avril.
Quand les acomptes provisionnels sont-ils dus?
Pour l'année d'imposition 2026, les acomptes provisionnels sont dus le 15 avril 2026, le 15 juin 2026, le 15 septembre 2026 et le 15 janvier 2027 (formulaire 1040-ES de l'IRS). Les périodes sont inégales : le deuxième versement ne couvre que deux mois de revenus, et le quatrième en couvre quatre.
| Revenus gagnés | Versement | Date d'échéance |
|---|---|---|
| Du 1er janvier au 31 mars 2026 | 1er | 15 avril 2026 |
| Du 1er avril au 31 mai 2026 | 2e | 15 juin 2026 |
| Du 1er juin au 31 août 2026 | 3e | 15 septembre 2026 |
| Du 1er septembre au 31 décembre 2026 | 4e | 15 janvier 2027 |
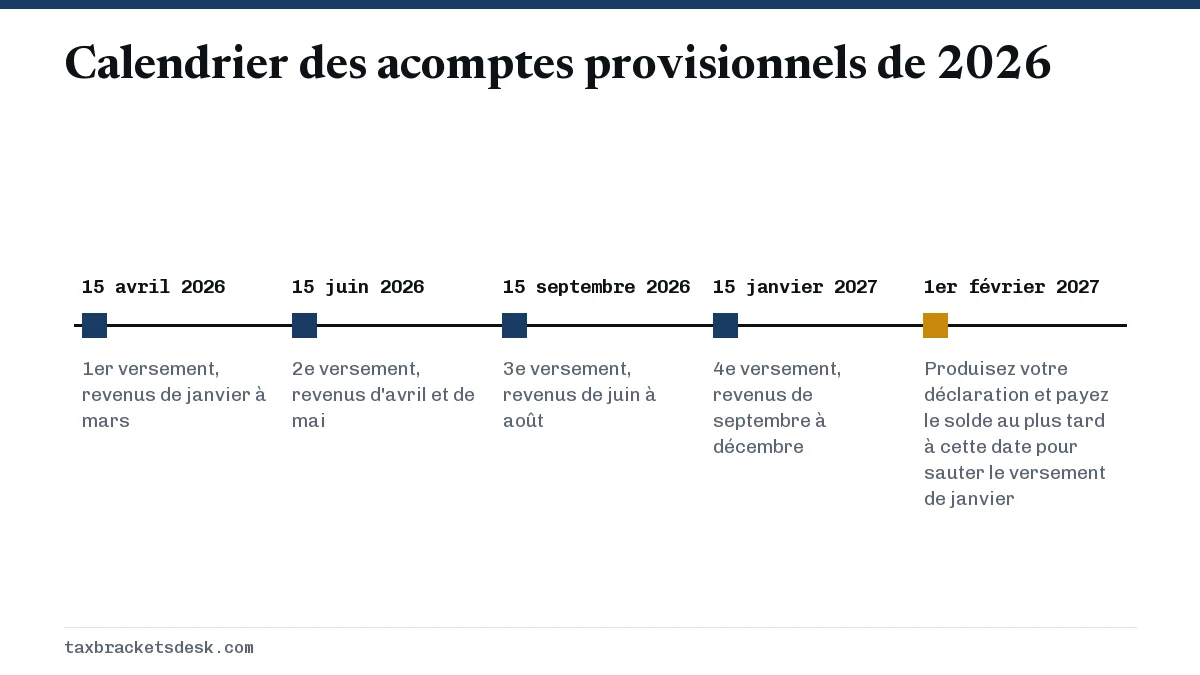
Vous pouvez sauter le versement de janvier si vous produisez tôt votre déclaration de 2026 et payez le solde complet. La Pub. 505 fixe cette date de production au 31 janvier 2027; comme c'est un dimanche, le formulaire 1040-ES de 2026 indique le 1er février 2027. Les détails, la règle des fins de semaine et les dates des exercices non civils se trouvent sur notre page des dates d'échéance des acomptes provisionnels 2026.
Le formulaire 1040-ES de 2027 n'est pas encore publié; l'IRS le publie habituellement en janvier ou en février. Le calendrier prévu pour 2027, y compris un dernier versement le 18 janvier 2028 en raison d'une fin de semaine et d'un jour férié fédéral, se trouve sur notre page des dates d'échéance des acomptes provisionnels 2027.
Quel montant d'acomptes provisionnels devez-vous payer?
Pour éviter une pénalité, vos retenues et vos acomptes provisionnels doivent atteindre le paiement annuel exigé : le moins élevé de 90 % de votre impôt de 2026 ou de 100 % de votre impôt de 2025. Si votre revenu brut rajusté (AGI) de 2025 dépassait 150 000 $, ou 75 000 $ si vous êtes marié et produisez une déclaration distincte pour 2026, le chiffre de l'année précédente passe à 110 % (formulaire 1040-ES, 2026).
Les agriculteurs et les pêcheurs qui tirent au moins les deux tiers de leur revenu brut de ces activités utilisent 66 2/3 % au lieu de 90 %, et la règle de 110 % ne s'applique pas à eux. Ils ont aussi une seule date d'échéance, le 15 janvier 2027, ou aucun versement s'ils produisent leur déclaration et paient au plus tard le 1er mars 2027.
Le critère de l'année précédente est le plus facile à respecter, parce que le chiffre figure déjà dans la déclaration de l'an dernier. Les avantages et inconvénients des trois pourcentages, et l'effet d'une augmentation en cours d'année ou d'un gros gain en capital sur ce choix, sont expliqués dans notre guide des règles d'exonération (safe harbor) des acomptes provisionnels.
Comment calculer ses acomptes provisionnels?
Vous calculez vos acomptes provisionnels avec la feuille de calcul de l'impôt estimé de 2026 (Estimated Tax Worksheet) du formulaire 1040-ES : estimez votre AGI, soustrayez les déductions, appliquez les barèmes d'imposition de 2026, ajoutez l'impôt des travailleurs autonomes et les autres impôts, soustrayez les crédits et les retenues, puis comparez le résultat avec votre règle d'exonération. Si votre revenu est stable, divisez le montant exigé par quatre.
Exemple : une personne retraitée qui retire de son IRA
Prenons une personne célibataire de 67 ans qui prévoit retirer 48 000 $ d'un IRA traditionnel sans retenue et recevoir 4 000 $ d'intérêts bancaires en 2026. L'AGI est de 52 000 $. Les déductions sont la déduction forfaitaire de 16 100 $, le montant supplémentaire de 2 050 $ pour une personne non mariée de 65 ans ou plus, et la déduction pour aînés de 6 000 $, qui s'applique en entier parce que le revenu est inférieur à 75 000 $.
- Revenu imposable : 52 000 $ moins 24 150 $ = 27 850 $.
- Impôt selon le barème de 2026 des personnes célibataires : 1 240 $ plus 12 % des 15 450 $ au-delà de 12 400 $ = 3 094 $.
- 90 % de l'impôt de 2026 : 2 784,60 $. Supposons que la déclaration de 2025 indiquait 3 000 $ d'impôt.
- Paiement annuel exigé : le montant le moins élevé, 2 784,60 $, soit environ 696,15 $ par trimestre.
Cette personne pourrait plutôt demander au fiduciaire de l'IRA de faire une retenue au moyen du formulaire W-4R. Comme la retenue est réputée payée de façon égale, un seul retrait en décembre avec une retenue suffisante couvrirait aussi les quatre périodes.
Pour faire vos propres calculs, utilisez notre calculateur d'acomptes provisionnels, ou suivez l'explication ligne par ligne du formulaire 1040-ES.
Comment payer ses acomptes provisionnels?
Vous pouvez payer vos acomptes provisionnels par votre compte en ligne de l'IRS (IRS Online Account), par IRS Direct Pay, par l'Electronic Federal Tax Payment System (EFTPS), par un fournisseur de paiement par carte de débit ou de crédit, ou en postant un chèque accompagné d'un bordereau du formulaire 1040-ES. Vous pouvez aussi affecter une partie du remboursement de l'an dernier à l'impôt estimé de cette année dans votre déclaration.
| Mode | Coût | Bon à savoir |
|---|---|---|
| IRS Online Account | Gratuit | Affiche 5 ans d'historique des paiements, y compris les paiements en attente et programmés |
| IRS Direct Pay | Gratuit | Aucune inscription; conservez le numéro de confirmation pour modifier ou annuler un paiement |
| EFTPS | Gratuit | Inscription obligatoire; pratique pour programmer les quatre versements d'avance |
| Carte de débit, carte de crédit ou portefeuille numérique | Frais du fournisseur | Les frais vont au fournisseur de paiement, et non à l'IRS |
| Chèque ou mandat avec bordereau | Frais de port | À l'ordre de United States Treasury; inscrivez 2026 Form 1040-ES et votre SSN |
| Crédit du trop-payé de la déclaration de 2025 | Gratuit | Réputé payé le 15 avril 2026 si la déclaration de 2025 a été produite à temps |
Online Account et Direct Pay permettent tous deux de programmer des paiements jusqu'à 365 jours d'avance et d'annuler un paiement en attente jusqu'à deux jours avant sa date. N'envoyez pas d'argent comptant par la poste, et n'envoyez pas vos acomptes provisionnels à l'adresse indiquée dans les instructions du formulaire 1040.
Qu'arrive-t-il si vos acomptes provisionnels sont insuffisants?
Si vous payez trop peu ou trop tard, l'IRS impose une pénalité pour paiement insuffisant qui fonctionne comme des intérêts : elle est calculée séparément pour chaque versement et court pendant le nombre de jours où chaque manque reste impayé. Elle peut s'appliquer même si vous avez droit à un remboursement, parce qu'un manque en début d'année n'est pas effacé par un paiement supplémentaire plus tard.
Le taux correspond au taux fédéral à court terme plus 3 points de pourcentage, rajusté chaque trimestre. Pour 2026, le taux de l'IRS pour paiement insuffisant est de 7 % de janvier à mars, de 6 % d'avril à juin, et de 7 % de juillet à septembre et d'octobre à décembre.
Vous calculez la pénalité ou demandez à en être exonéré au moyen du formulaire 2210. L'IRS peut l'annuler si vous avez pris votre retraite après avoir atteint 62 ans ou êtes devenu invalide et que le paiement insuffisant avait une cause raisonnable, ou si un sinistre, une catastrophe ou une autre circonstance inhabituelle rendait la pénalité inéquitable. Les personnes dans des zones sinistrées déclarées par le gouvernement fédéral obtiennent généralement un allègement automatique.
Acomptes provisionnels des travailleurs autonomes et revenus irréguliers
Les travailleurs autonomes doivent deux impôts au moyen de leurs versements trimestriels : l'impôt sur le revenu et l'impôt des travailleurs autonomes, qui correspond à 15,3 % de 92,35 % du bénéfice net (Topic 554 de l'IRS). La partie travail autonome surprend souvent davantage les nouveaux pigistes que l'impôt sur le revenu.
Si votre revenu est saisonnier ou arrive en bloc à la fin de l'année, la méthode des versements selon le revenu annualisé vous permet de payer moins pendant les premières périodes; vous joignez alors le formulaire 2210 et l'annexe AI (Schedule AI) à votre déclaration. Des exemples chiffrés pour les pigistes se trouvent sur notre page sur les acomptes provisionnels des travailleurs autonomes.
Que faire si un paiement n'apparaît pas?
Vérifiez votre compte en ligne de l'IRS deux jours ouvrables après la date de paiement prévue. Si un paiement est toujours en attente trois jours ouvrables plus tard, il a peut-être été retourné, et vous devriez payer de nouveau pour limiter les pénalités et les intérêts. Les chèques peuvent être convertis en prélèvements électroniques; cherchez donc un retrait sur votre relevé bancaire plutôt qu'un chèque retourné. Notre guide sur un acompte provisionnel qui n'apparaît pas explique comment retracer un paiement manquant ou mal appliqué.
Questions fréquentes
Dois-je payer des acomptes provisionnels si j'ai un emploi W-2 et une entreprise à côté?
Seulement si votre retenue est insuffisante. Si la retenue sur votre paie couvre au moins 90 % de l'impôt de cette année ou 100 % de l'impôt de l'an dernier (110 % si l'AGI dépasse 150 000 $), ou laisse moins de 1 000 $ à payer, vous n'avez pas besoin de faire des versements trimestriels. Augmenter la retenue au moyen d'un nouveau formulaire W-4 est souvent plus simple.
Puis-je payer tous mes acomptes provisionnels en une seule fois?
Oui. Le formulaire 1040-ES vous permet de payer l'impôt estimé de toute l'année au plus tard le 15 avril 2026. Vous pouvez aussi faire plus de quatre versements, pourvu que le total payé à chaque date d'échéance atteigne le montant exigé pour cette période.
Les acomptes provisionnels sont-ils obligatoires si je vais recevoir un remboursement?
Si vos retenues et vos crédits dépassent déjà votre impôt, vous ne devrez pas les 1 000 $ qui déclenchent l'obligation. Mais un remboursement au moment de la déclaration n'annule pas une pénalité pour une période antérieure où vous étiez en retard.
Les couples mariés paient-ils leurs acomptes provisionnels ensemble?
Les couples qui produiront une déclaration conjointe peuvent faire des acomptes provisionnels conjoints, même s'ils vivent séparément. Ils ne le peuvent pas si l'un des conjoints est un étranger non résident, s'ils sont séparés en vertu d'un jugement de divorce ou de séparation, ou s'ils ont des années d'imposition différentes.
Y a-t-il un acompte provisionnel minimum?
Il n'y a pas de montant minimum par versement. Le montant de 1 000 $ est le seuil à partir duquel vous êtes tenu de payer, et non un minimum pour chaque versement.