
简短回答
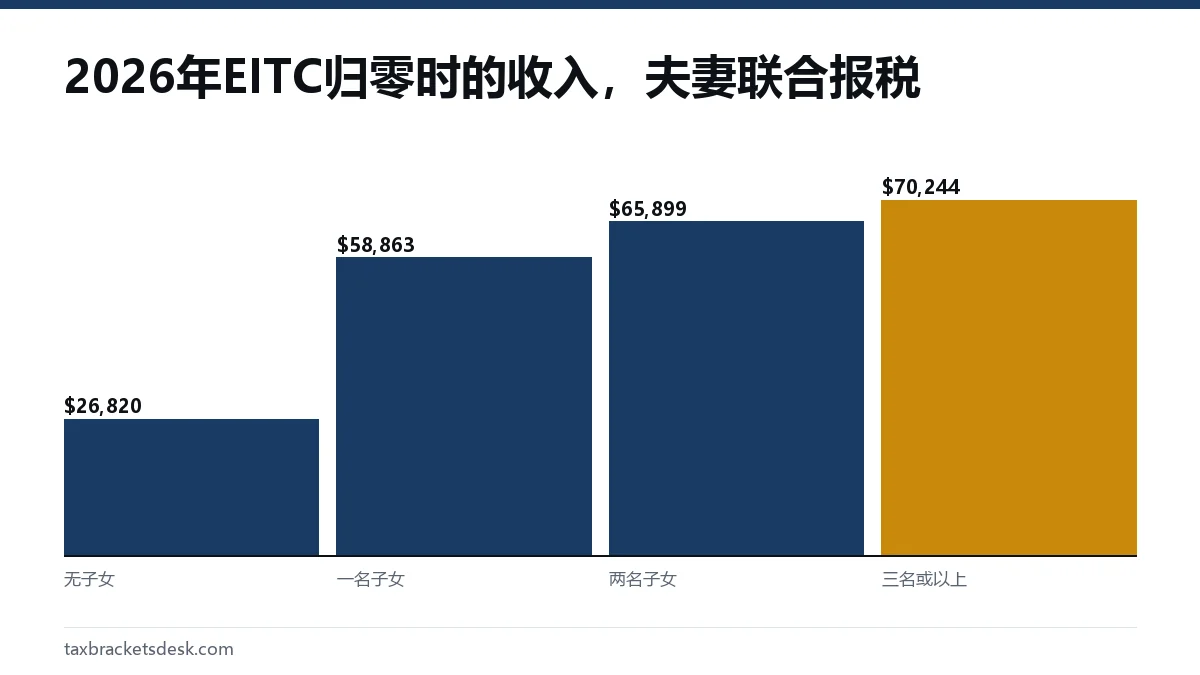
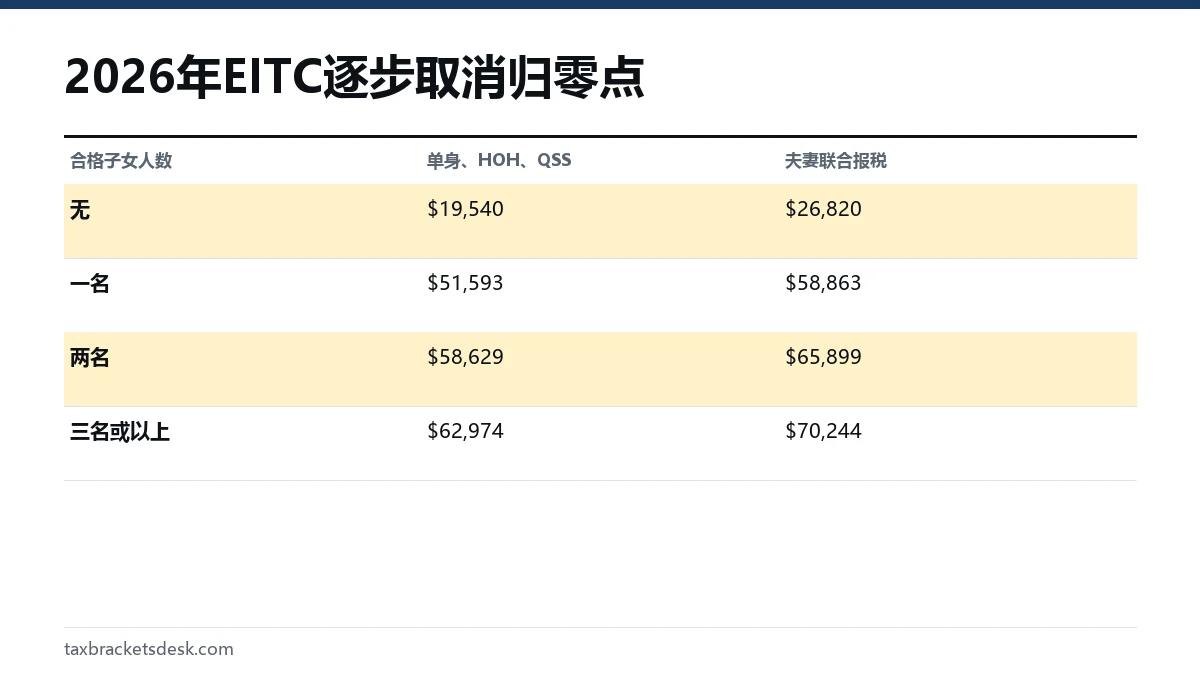
2026年EITC收入限制(用于2027年提交的报税表)为:单身和户主报税者在无子女、一名子女、两名子女、三名或以上子女时分别是$19,540、$51,593、$58,629和$62,974。夫妻联合报税则分别是$26,820、$58,863、$65,899和$70,244。您的AGI和劳动所得都必须低于限额,投资收入也必须不超过$12,200。
- 01最低限额
- $19,540,无子女,单身或户主
- 02最高限额
- $70,244,三名或以上子女,夫妻联合报税
- 03逐步取消起点,有子女
- $23,890(联合报税$31,160)
- 04逐步取消起点,无子女
- $10,860(联合报税$18,140)
- 05投资收入限额
- $12,200
2026年EITC完整表格
下表列出税收程序2025-32(Rev. Proc. 2025-32)中2026年所有的EITC收入限制。逐步取消起点是指收入超过该数额后,最高抵免额开始减少。逐步取消归零点是指收入达到或超过该数额后,抵免额一分不剩。
| 项目 | 无子女 | 一名子女 | 两名子女 | 三名或以上 |
|---|---|---|---|---|
| 达到最高额所需劳动所得 | $8,680 | $13,020 | $18,290 | $18,290 |
| 最高抵免额 | $664 | $4,427 | $7,316 | $8,231 |
| 逐步取消起点:单身、HoH、QSS | $10,860 | $23,890 | $23,890 | $23,890 |
| 抵免归零点:单身、HoH、QSS | $19,540 | $51,593 | $58,629 | $62,974 |
| 逐步取消起点:夫妻联合报税 | $18,140 | $31,160 | $31,160 | $31,160 |
| 抵免归零点:夫妻联合报税 | $26,820 | $58,863 | $65,899 | $70,244 |
HoH指户主,QSS指合格在世配偶。夫妻分开报税的人只有在符合分居配偶规则时才使用单身那一栏;否则他们不能申报这项抵免。
夫妻联合报税的EITC收入限制
有子女时,联合报税者的逐步取消起点和归零点都比其他报税者高$7,270;没有子女时高$7,280。国会加入这项婚姻调整,是为了让两个低收入者结婚后损失的抵免更少,而且它每年都随通货膨胀调整。
多出来的空间并不总能抵消第二份收入。一位年收入$25,000的单亲家长,与一位收入$30,000的人结婚后,联合报税的收入为$55,000,已经接近一名子女$58,863的归零点。我们关于婚姻惩罚的文章讲解了结婚如何改变报税表的其他部分。
EITC从多少收入开始减少?
有一名或以上合格子女时,收入超过$23,890(联合报税为$31,160)后,EITC就开始减少。没有子女时,从$10,860(联合报税$18,140)开始下降。在这些点以下,抵免额要么在增加,要么保持在最高额。
减少的比率由法律固定,每年都一样:无子女7.65%,一名子女15.98%,两名或以上21.06%。所以在逐步取消区间内,有两个孩子的家庭每多$100收入,抵免约减少$21。
| 合格子女人数 | 逐步取消区间 | 区间宽度 | 递减比率 |
|---|---|---|---|
| 无 | $10,860至$19,540 | $8,680 | 7.65% |
| 一名 | $23,890至$51,593 | $27,703 | 15.98% |
| 两名 | $23,890至$58,629 | $34,739 | 21.06% |
| 三名或以上 | $23,890至$62,974 | $39,084 | 21.06% |
国税局按AGI和劳动所得中较大的一个来衡量逐步取消。有$20,000工资和$8,000失业救济金的人,衡量时用的是$28,000,而不是$20,000。
作为对比的2025年EITC收入限制
如果您在修改2025年的报税表,或者在核对去年的退税,请使用这些数字。它们出自税收程序2024-40(Rev. Proc. 2024-40)和国税局的EITC表格页面。
| 合格子女人数 | 最高抵免额 | 抵免归零点:单身、HoH、QSS | 抵免归零点:联合报税 |
|---|---|---|---|
| 无 | $649 | $19,104 | $26,214 |
| 一名 | $4,328 | $50,434 | $57,554 |
| 两名 | $7,152 | $57,310 | $64,430 |
| 三名或以上 | $8,046 | $61,555 | $68,675 |
2025年,有子女时逐步取消从$23,350开始(联合报税$30,470),无子女时从$10,620开始(联合报税$17,730),投资收入限额为$11,950。2027纳税年度的限额尚未公布;国税局通常在10月或11月发布。
如何看国税局的EIC表
1040表说明中包含一张EIC表,按报税身份和子女人数,列出收入每$50一档对应的抵免额。如果您不用报税软件,这就是查询金额的官方方法。
- 找到您的劳动所得所在的那一行,例如“至少$30,000但低于$30,050”。
- 横向找到对应您报税身份和合格子女人数的那一栏,那就是抵免额A。
- 如果您的AGI与劳动所得相同,抵免额A就是您的EITC。
- 如果您的AGI与劳动所得不同,而且达到或高于该栏的逐步取消起点,就用同样的方法查出AGI对应的抵免额B。
- 您的抵免额取A和B中较小的那个。
由于该表使用每个$50档的中间值,它给出的答案可能与直接用公式算出的结果相差几美元。我们的劳动所得税收抵免计算器展示的是公式版本。
哪一个限额适用于您
只计算通过EITC合格子女测试的子女;作为您受抚养人的孩子,并不一定就是这项抵免的合格子女。我们的2026年劳动所得税收抵免页面介绍最高金额,无子女劳动所得税收抵免页面更深入地讲解最低的那一栏。每一栏背后的规则,请见劳动所得税收抵免指南。
常见问题
2026年EITC收入限制是多少?
单身、户主和合格在世配偶报税者:无子女$19,540,一名子女$51,593,两名子女$58,629,三名或以上$62,974。夫妻联合报税:$26,820、$58,863、$65,899和$70,244。
两个孩子、夫妻联合报税的EITC收入限制是多少?
2026纳税年度为$65,899。抵免从$31,160开始减少,到$65,899时归零。
EITC收入限制看的是AGI还是总收入?
它要同时对照您的劳动所得和AGI,两者都必须低于限额。在逐步取消阶段,国税局取两者中较大的那个。
EITC表在哪里?
国税局每年都把它印在1040表说明中,位置靠近手册末尾。报税软件会自动套用同一张表。
EITC收入限制每年都变吗?
会变。美元限额随通货膨胀调整,每年秋季公布下一个纳税年度的数字。除非国会修改法律,抵免比率和逐步取消比率保持不变。
来源
- Rev. Proc. 2025-32, section 4.06 irs.gov
- Rev. Proc. 2024-40 (tax year 2025 amounts) irs.gov
- IRS: Earned income and EITC tables irs.gov
- 26 U.S. Code section 32 uscode.house.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。