
Pénalité du mariage (marriage penalty) : qui la paie encore en 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
La pénalité du mariage (marriage penalty) en matière d'impôt se produit lorsqu'un couple marié doit plus d'impôt en produisant une déclaration conjointe que s'il s'agissait de deux personnes célibataires. Pour 2026, les tranches conjointes sont exactement le double des tranches des célibataires jusqu'au taux de 32 %; la plupart des couples ne subissent donc aucune pénalité liée aux taux. Des pénalités subsistent pour deux personnes à très haut revenu, pour un parent seul qui perd le statut de chef de famille et pour les plafonds qui ne sont pas doublés.
- 01Tranches conjointes doublant celles des célibataires jusqu'à
- 512 450 $ de revenu imposable (tranche de 32 %) en 2026
- 02Là où le doublement s'arrête
- Tranche de 35 % : 768 700 $ en déclaration conjointe c. 640 600 $ pour une personne célibataire
- 03Plafond SALT 2026
- 40 400 $, autant pour une personne célibataire que pour une déclaration conjointe
- 04Seuil de l'impôt sur le revenu net de placement (NIIT)
- 200 000 $ pour une personne célibataire c. 250 000 $ en déclaration conjointe
La pénalité du mariage existe-t-elle encore?
Dans le barème des taux, seulement tout en haut. Les seuils conjoints de 2026 tirés de la Rev. Proc. 2025-32 sont exactement le double de ceux des célibataires pour les tranches de 10 % à 32 % : 24 800 $ c. 12 400 $, 100 800 $ c. 50 400 $, et ainsi de suite jusqu'à 512 450 $ c. 256 225 $. La déduction forfaitaire est aussi doublée : 32 200 $ c. 16 100 $.
La rupture survient à la tranche de 35 %. Une personne célibataire reste à 35 % jusqu'à 640 600 $, mais un couple passe à 37 % au-delà de 768 700 $ plutôt que de 1 281 200 $. Tout couple dont le revenu imposable combiné dépasse 768 700 $, et dont les deux conjoints gagnent une grande part, paie une pénalité liée aux tranches.
Là où les tranches de 2026 cessent d'être doublées
| Taux | Plafond célibataire | Plafond conjoint | Conjoint = 2 x célibataire? |
|---|---|---|---|
| 10 % | 12 400 $ | 24 800 $ | Oui |
| 12 % | 50 400 $ | 100 800 $ | Oui |
| 22 % | 105 700 $ | 211 400 $ | Oui |
| 24 % | 201 775 $ | 403 550 $ | Oui |
| 32 % | 256 225 $ | 512 450 $ | Oui |
| 35 % | 640 600 $ | 768 700 $ | Non, il manque 512 500 $ |
Exemple chiffré : deux personnes à haut revenu
Chaque conjoint gagne 700 000 $ de salaire et prend la déduction forfaitaire. Comme deux personnes célibataires, chacune a un revenu imposable de 683 900 $ et doit 209 000,25 $, pour un total de 418 000,50 $. En déclaration conjointe, leur revenu imposable de 1 367 800 $ donne 428 250,50 $. La pénalité du mariage attribuable aux seules tranches est de 10 250 $, soit l'écart de 512 500 $ dans la tranche conjointe de 35 % imposé aux 2 % supplémentaires.
Les charges sociales en ajoutent. L'impôt Medicare additionnel de 0,9 % commence à 200 000 $ pour une personne seule, mais à 250 000 $ pour un couple; ce couple en doit donc 10 350 $ en déclaration conjointe plutôt que 9 000 $ comme célibataires, soit 1 350 $ de plus. La déclaration distincte de personne mariée aide rarement, parce que les tranches des déclarations distinctes sont réduites à la moitié des tranches conjointes.
Crédits et déductions dont les plafonds ne sont pas doublés
La plupart des plafonds de revenu tiennent maintenant compte des couples : la réduction progressive du crédit d'impôt pour enfants (CTC) commence à 200 000 $ pour une personne célibataire et à 400 000 $ en déclaration conjointe, et les nouvelles déductions pour les pourboires, les heures supplémentaires et les aînés doublent aussi leurs seuils de réduction. Ceux-ci ne le sont pas :
| Élément | Personne célibataire | Couple marié, déclaration conjointe |
|---|---|---|
| Plafond de la déduction SALT | 40 400 $ | 40 400 $ |
| Seuil de l'impôt sur le revenu net de placement | 200 000 $ | 250 000 $ |
| Seuil de l'impôt Medicare additionnel | 200 000 $ | 250 000 $ |
| Déduction des pertes en capital contre d'autres revenus | 3 000 $ | 3 000 $ |
| Début du taux de 28 % de l'AMT au-delà de | 244 500 $ | 244 500 $ |
| Montant de base des prestations de sécurité sociale | 25 000 $ | 32 000 $ |
Le plafond de la déduction SALT (impôts d'État et locaux) est celui qui pénalise le plus les personnes qui détaillent leurs déductions : deux propriétaires non mariés peuvent chacun déduire jusqu'à 40 400 $, alors qu'un couple marié partage un seul plafond. L'exemption de l'AMT, 90 100 $ pour une personne célibataire c. 140 200 $ en déclaration conjointe, est aussi bien loin du double; voir les règles de l'impôt minimum de remplacement.
Crédit sur le revenu gagné et statut de chef de famille
Les couples à revenu plus modeste peuvent subir une pénalité par l'entremise du crédit d'impôt sur le revenu gagné (EITC). Pour 2026, une déclaration conjointe avec un enfant perd le crédit à 58 863 $ de revenu, contre 51 593 $ pour une personne célibataire; deux travailleurs près du plafond peuvent donc perdre un crédit que l'un d'eux aurait conservé seul.
Un parent seul qui se marie renonce aussi au statut de chef de famille. Exemple : un parent qui gagne 60 000 $ comme chef de famille doit 3 948 $ en 2026, et un conjoint qui gagne 60 000 $ comme personne célibataire doit 5 020 $, pour un total de 8 968 $. Une fois mariés, leur revenu imposable conjoint de 87 800 $ donne 10 040 $, une pénalité de 1 072 $ égale à l'avantage du statut de chef de famille qu'ils ont perdu.
Les cas de prime au mariage
La prime au mariage (marriage bonus) est l'inverse : le couple paie moins ensemble que séparément. Elle est courante lorsque les revenus sont inégaux, parce que le conjoint qui gagne le plus profite des tranches et de la déduction forfaitaire inutilisées de l'autre.
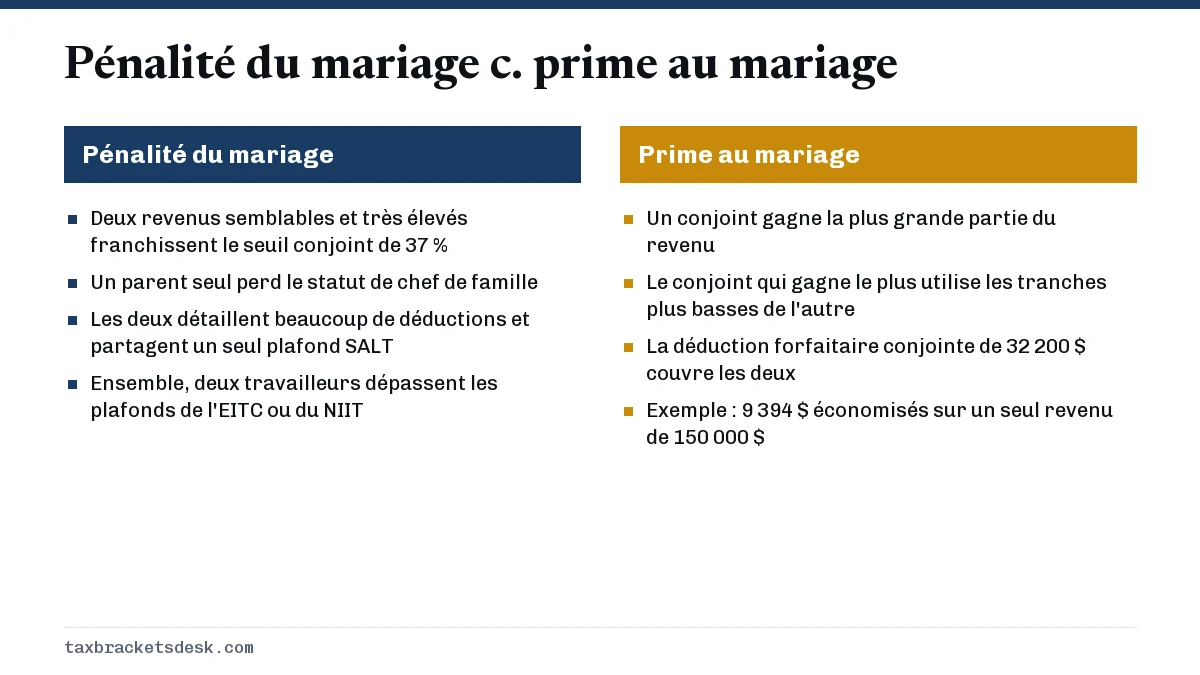
Exemple : un conjoint gagne 150 000 $ de salaire et l'autre n'a aucun revenu. Célibataire, la personne qui travaille a un revenu imposable de 133 900 $ et doit 24 734 $. En déclaration conjointe, le revenu imposable tombe à 117 800 $ et l'impôt à 15 340 $. La prime au mariage est de 9 394 $ par année en impôt fédéral sur le revenu.
Comment vérifier votre propre pénalité du mariage
Calculer une pénalité du mariage, c'est simplement faire deux calculs côte à côte. Vous pouvez le faire avec notre calculateur d'impôt sur le revenu :
- Calculez l'impôt de chaque conjoint comme personne célibataire, ou comme chef de famille si l'un d'eux est admissible, en incluant les crédits.
- Additionnez les deux résultats.
- Calculez l'impôt d'une déclaration conjointe avec le revenu combiné et les plafonds conjoints.
- Comparez. Un montant conjoint plus élevé correspond à votre pénalité; un montant plus bas, à votre prime.
- Refaites le calcul en déclaration distincte de personne mariée si l'un des conjoints a des frais médicaux importants ou des remboursements de prêt calculés selon le revenu, mais attendez-vous à ce que cette situation coûte plus cher dans la plupart des cas.
L'état matrimonial au 31 décembre détermine toute l'année; un mariage à la fin de décembre ou au début de janvier déplace donc le résultat d'une année d'imposition complète. Comparez les barèmes conjoints et célibataires au complet dans les tranches d'imposition 2026 de l'IRS et les tranches d'imposition fédérales par année.
Questions fréquentes
À partir de quel revenu la pénalité du mariage commence-t-elle en 2026?
Pour les tranches ordinaires de l'impôt sur le revenu, seulement lorsque le revenu imposable conjoint dépasse 768 700 $ et que les deux conjoints gagnent des montants importants. D'autres pénalités, comme le plafond SALT partagé de 40 400 $ ou les plafonds de l'EITC, peuvent apparaître à des revenus beaucoup plus bas.
Qu'est-ce que la prime au mariage en matière d'impôt?
C'est l'économie d'impôt réalisée lorsqu'un couple paie moins en déclaration conjointe que comme deux personnes célibataires. Elle survient habituellement lorsqu'un des conjoints gagne la plus grande partie ou la totalité du revenu du ménage.
Une déclaration distincte permet-elle d'éviter la pénalité du mariage?
Habituellement non. Les tranches des déclarations distinctes de personnes mariées sont la moitié des tranches conjointes, plusieurs crédits sont réduits ou non offerts, et si un conjoint détaille ses déductions, l'autre doit le faire aussi; les déclarations distinctes coûtent donc généralement plus cher.
Le plafond SALT est-il une pénalité du mariage?
Oui. Pour 2026, le plafond est de 40 400 $ autant pour une personne célibataire que pour une déclaration conjointe; deux personnes non mariées peuvent donc déduire jusqu'à deux fois plus d'impôts d'État et locaux qu'un couple marié.
Devrait-on reporter notre mariage pour éviter la pénalité du mariage?
Seul un calcul côte à côte peut le dire. Comme les tranches conjointes sont doublées jusqu'à la tranche de 32 %, beaucoup de couples ne perdent rien ou obtiennent une prime; reporter un mariage pour des raisons fiscales n'aide donc que dans les cas de pénalité précis décrits ici.
Sources
- Rev. Proc. 2025-32 (2026 amounts) irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
- Topic 751, Social Security and Medicare withholding rates irs.gov
- Topic 409, Capital gains and losses irs.gov
- Publication 501, filing status irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Tranches d'imposition fédérales par année et par situation
Les États-Unis comptent sept tranches d'imposition fédérales : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %. Pour 2026 (déclaration…
Tranches d'imposition 2026 : barèmes de l'IRS, 10 % à 37 %
Les tranches d'imposition fédérales 2026 comptent sept taux : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %. Une personne célibatair…
Impôt minimum de remplacement 2026 : exemption et AMT
L'impôt minimum de remplacement (alternative minimum tax, ou AMT) est une deuxième façon de calculer l'impôt fédéral américain su…
Conditions pour être chef de famille : qui est admissible
Les conditions pour être chef de famille (head of household) sont trois critères à remplir en même temps : vous êtes non marié ou…
Plafond SALT 2026 : limite de 40 400 $ et réduction
Le plafond SALT pour 2026 est de 40 400 $, ou de 20 200 $ pour une personne mariée produisant une déclaration distincte : c'est l…