
Rubrique
Montant de la déduction forfaitaire selon la situation de famille et l'âge
Pour l'année d'imposition 2026, soit les déclarations que vous produirez en 2027, le montant de la déduction forfaitaire est de 16 100 $ pour une personne célibataire ou une personne mariée produisant une déclaration distincte, de 32 200 $ pour un couple marié produisant une déclaration conjointe et de 24 150 $ pour un chef de famille. C'est un montant fixe soustrait du revenu brut rajusté, sans aucun reçu à fournir. Les contribuables de 65 ans ou plus ou aveugles ajoutent 1 650 $ (personnes mariées) ou 2 050 $ (personnes non mariées) par condition.
12 guides dans cette rubrique Mis à jour 23 septembre 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
- Déduction des frais médicaux : la règle de 7,5 % de l'AGILa déduction des frais médicaux couvre les frais médicaux et dentaires non remboursés engagés pour vous, votre conjoint et vos personnes à charge, ma…
- Déduction des intérêts hypothécaires : limites et règlesLa déduction des intérêts hypothécaires permet aux propriétaires qui détaillent leurs déductions de soustraire les intérêts payés sur une dette d'au…
- Déduction forfaitaire 2026 : montants et ajout à 65 ansLa déduction forfaitaire 2026 est de 16 100 $ pour les personnes célibataires et les personnes mariées produisant une déclaration distincte, de 32 20…
- Déduction forfaitaire 2027 : statut et date d'annonceLes montants de la déduction forfaitaire 2027 n'ont pas été annoncés en date du 20 octobre 2026. L'IRS (le fisc fédéral américain) les publie normale…
- Déduction forfaitaire pour les aînés de 65 ans et plus : 2026La déduction forfaitaire pour les aînés en 2026 correspond au montant ordinaire plus 2 050 $ pour une personne célibataire ou un chef de famille de 6…
- Déduction pour dons sans détailler : 1 000 $ dès 2026À compter de l'année d'imposition 2026, vous pouvez demander une déduction pour dons sans détailler vos déductions : jusqu'à 1 000 $ de dons en argen…
- Déductions détaillées : ce qu'on peut déduire à l'annexe ALes déductions détaillées sont les dépenses que vous inscrivez à l'annexe A (Schedule A, formulaire 1040) au lieu de prendre la déduction forfaitaire…
- Déductions détaillées ou déduction forfaitaire : que choisir?Entre déductions détaillées ou déduction forfaitaire, ne détaillez que si le total de votre annexe A (Schedule A) dépasse votre déduction forfaitaire…
- Limite des déductions détaillées 2026 : hauts revenusLa limite des déductions détaillées 2026 réduit les déductions de l'annexe A (Schedule A) des personnes dont le revenu atteint la tranche de 37 %. La…
- Limites de déduction pour dons 2026 : le seuil de 0,5 %Les limites de déduction pour dons 2026 fonctionnent ainsi : les contribuables qui détaillent leurs déductions ne peuvent déduire leurs dons de bienf…
- Plafond SALT 2026 : limite de 40 400 $ et réductionLe plafond SALT pour 2026 est de 40 400 $, ou de 20 200 $ pour une personne mariée produisant une déclaration distincte : c'est le maximum que vous p…
- Plafond de cotisation HSA 2027 : 4 500 $ et 9 000 $Le plafond de cotisation HSA 2027 (compte d'épargne santé, health savings account) est de 4 500 $ pour une protection individuelle et de 9 000 $ pour…
À quoi sert la déduction forfaitaire
La déduction forfaitaire est la partie du revenu que l'IRS (le fisc fédéral américain) considère comme non imposable sans vous demander de prouver la moindre dépense. Vous la soustrayez de votre revenu brut rajusté (AGI), et ce qui reste, après les autres déductions, constitue votre revenu imposable. Votre tranche d'imposition ne s'applique qu'à ce montant restant.
La plupart des contribuables n'ont jamais besoin de reçus pour leurs intérêts hypothécaires ou leurs frais médicaux, parce que ce montant fixe dépasse tout ce qu'ils pourraient inscrire à l'annexe A (Schedule A). Vous choisissez une seule voie chaque année : la déduction forfaitaire ou les déductions détaillées. Vous ne pouvez pas prendre les deux, et vous pouvez changer d'une année à l'autre.
Pour voir étape par étape où la déduction se place dans le calcul de la déclaration, consultez comment le revenu imposable est calculé.
Tableau de la déduction forfaitaire : montants de 2025, 2026 et 2027
La One Big Beautiful Bill Act (Public Law 119-21) a rendu permanente la déduction forfaitaire majorée en vigueur depuis 2017 et a relevé le montant de base de 2025. L'IRS a ensuite indexé ces chiffres pour 2026 dans la Rev. Proc. 2025-32, publiée le 9 octobre 2025.
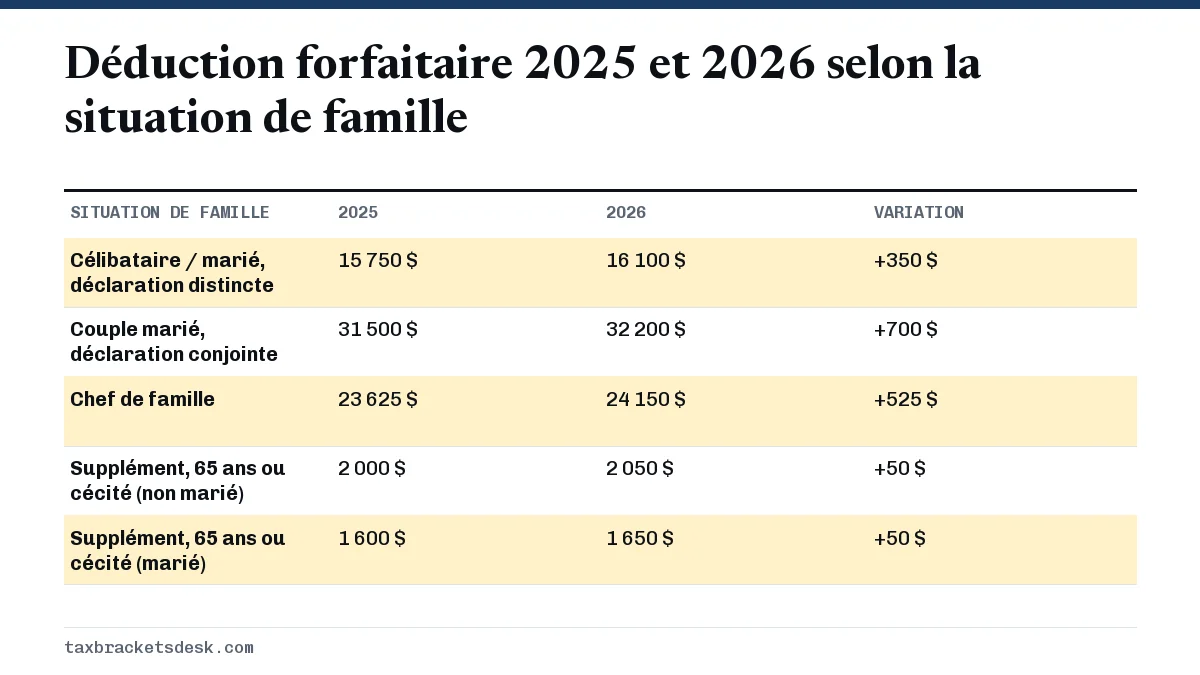
| Situation de famille | Année d'imposition 2025 | Année d'imposition 2026 | Année d'imposition 2027 |
|---|---|---|---|
| Personne célibataire | 15 750 $ | 16 100 $ | Pas encore annoncé |
| Couple marié, déclarations distinctes | 15 750 $ | 16 100 $ | Pas encore annoncé |
| Couple marié, déclaration conjointe | 31 500 $ | 32 200 $ | Pas encore annoncé |
| Conjoint survivant admissible | 31 500 $ | 32 200 $ | Pas encore annoncé |
| Chef de famille | 23 625 $ | 24 150 $ | Pas encore annoncé |
La hausse de 2026 est de 350 $ pour les personnes célibataires, de 700 $ pour les déclarations conjointes et de 525 $ pour les chefs de famille. La ventilation complète, y compris les règles pour les personnes à charge, se trouve dans notre page sur la déduction forfaitaire 2026.
Les montants de 2027 n'ont pas été publiés. L'IRS annonce habituellement les chiffres de l'année suivante en octobre ou en novembre, et notre page sur la déduction forfaitaire 2027 explique ce que la loi fixe déjà et comment le rajustement est calculé.
Montants supplémentaires à 65 ans et pour cécité
Les contribuables qui ont 65 ans ou plus à la fin de l'année, ou qui sont légalement aveugles, ajoutent une déduction forfaitaire supplémentaire au montant de base. Pour 2026, elle est de 1 650 $ par condition pour les personnes mariées et les conjoints survivants, et de 2 050 $ par condition pour les personnes célibataires et les chefs de famille.
| Qui | 2025 | 2026 |
|---|---|---|
| Personne mariée (chaque conjoint, chaque condition) | 1 600 $ | 1 650 $ |
| Personne célibataire ou chef de famille (chaque condition) | 2 000 $ | 2 050 $ |
| Couple marié, les deux conjoints de 65 ans ou plus | 3 200 $ | 3 300 $ |
Pour 2026, vous êtes considéré comme ayant 65 ans si vous êtes né avant le 2 janvier 1962. La cécité exige une attestation d'un ophtalmologiste ou d'un optométriste agréé, que vous conservez avec vos documents. La déduction distincte de 6 000 $ pour les aînés est un autre élément; notre page sur la déduction forfaitaire pour les aînés montre comment les deux s'additionnent.
Qui ne peut pas prendre la déduction forfaitaire?
La plupart des gens peuvent la choisir, mais l'article 63(c)(6) du code fiscal ramène la déduction forfaitaire à zéro pour les particuliers dans trois situations (la Publication 501 explique chacune d'elles) :
- Vous êtes marié, vous produisez une déclaration distincte et votre conjoint détaille ses déductions. Les deux conjoints doivent utiliser la même méthode.
- Vous êtes un étranger non résident, ce qui comprend un étranger à double statut pour l'année, sauf si vous êtes marié à un citoyen ou à un résident des États-Unis et choisissez d'être traité comme un résident.
- Vous produisez une déclaration pour une période de moins de 12 mois parce que vous avez changé votre période comptable.
Une personne qui peut être déclarée comme personne à charge obtient un montant limité. Pour 2026, c'est le plus élevé de 1 350 $ ou du revenu gagné plus 450 $, sans jamais dépasser le montant ordinaire de sa situation de famille. Des règles distinctes, la « kiddie tax », régissent ensuite l'imposition des revenus de placement d'un enfant.
Déduction forfaitaire ou déductions détaillées : comment décider
Ne détaillez vos déductions que si le total admissible de votre annexe A dépasse votre déduction forfaitaire. Les principales catégories sont les frais médicaux au-delà de 7,5 % de l'AGI, les impôts d'État et locaux jusqu'au plafond SALT, les intérêts hypothécaires sur la résidence et les dons de bienfaisance. Notre liste des déductions détaillées passe chacune d'elles en revue.
Exemple chiffré : un couple marié qui compare les deux voies
Un couple marié produisant une déclaration conjointe a un AGI de 150 000 $ en 2026. Il a payé 14 000 $ d'intérêts hypothécaires, 6 500 $ d'impôt foncier et 7 000 $ d'impôt sur le revenu de l'État, et a donné 3 000 $ en argent à des organismes de bienfaisance.
- Impôts d'État et locaux : 6 500 $ + 7 000 $ = 13 500 $, bien en deçà du plafond SALT de 40 400 $; les 13 500 $ comptent donc en entier.
- Dons : à compter de 2026, les personnes qui détaillent perdent la première tranche de 0,5 % de l'AGI. Cela représente 750 $, donc 2 250 $ des 3 000 $ comptent.
- Total des déductions détaillées : 14 000 $ + 13 500 $ + 2 250 $ = 29 750 $.
- Voie forfaitaire : 32 200 $, plus jusqu'à 2 000 $ de dons en argent, que les couples en déclaration conjointe qui ne détaillent pas peuvent maintenant déduire. Cela donne 34 200 $.
- Résultat : la déduction forfaitaire est plus élevée de 4 450 $; ce couple ne devrait donc pas détailler.
Les cas plus serrés, et ce qui peut faire pencher la balance, sont traités dans déductions détaillées ou déduction forfaitaire. Si l'impôt foncier et l'impôt sur le revenu sont vos postes les plus importants, vérifiez d'abord le plafond de la déduction SALT, car c'est la limite la plus susceptible de s'appliquer.
Les déductions que vous obtenez dans les deux cas
Plusieurs déductions échappent au choix entre la déduction forfaitaire et les déductions détaillées. Vous pouvez les demander peu importe la voie choisie, et c'est pourquoi une personne qui prend la déduction forfaitaire peut quand même devoir moins que ce que le tableau laisse croire.
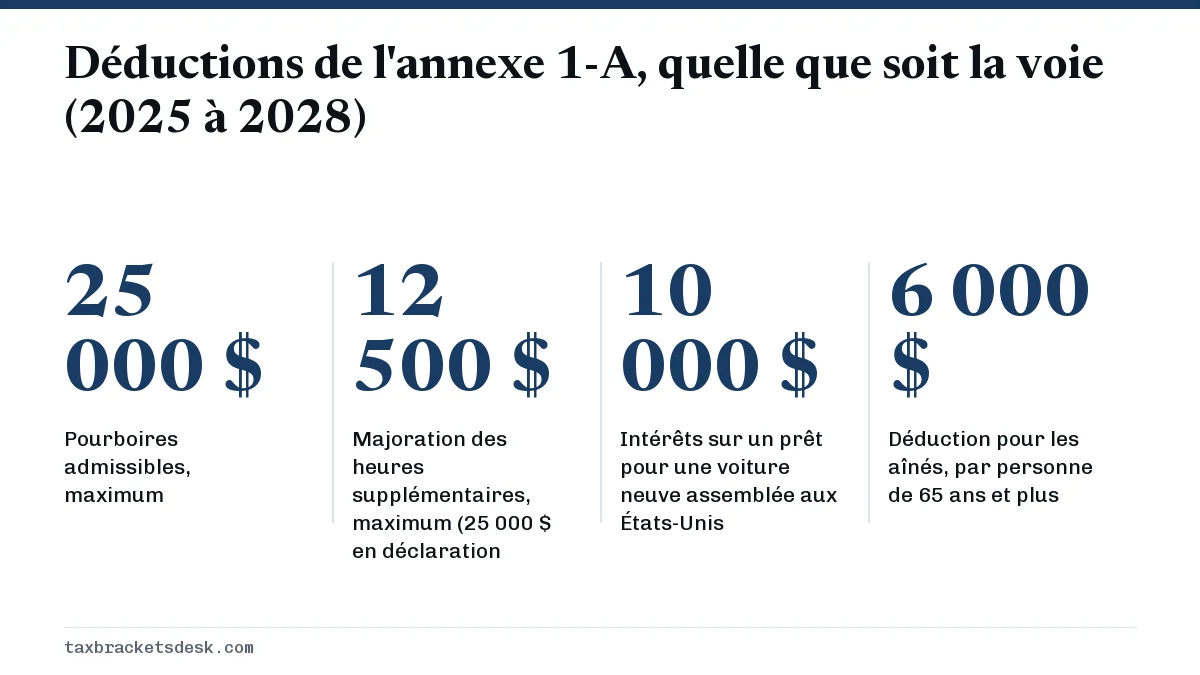
- Déductions de l'annexe 1-A pour 2025 à 2028 : les pourboires admissibles (jusqu'à 25 000 $), la partie majorée des heures supplémentaires (jusqu'à 12 500 $, ou 25 000 $ en déclaration conjointe), les intérêts sur un prêt pour une voiture neuve assemblée aux États-Unis (jusqu'à 10 000 $) et la déduction de 6 000 $ pour les aînés. Chacune est réduite progressivement selon le revenu.
- Dons en argent sans détailler : à compter de 2026, jusqu'à 1 000 $, ou 2 000 $ dans une déclaration conjointe.
- Rajustements de l'annexe 1 : les dépenses des enseignants jusqu'à 350 $, les intérêts sur les prêts étudiants jusqu'à 2 500 $ et la moitié de l'impôt des travailleurs autonomes, entre autres.
- Déduction pour revenu d'entreprise admissible (QBI) : offerte aux propriétaires d'entreprise admissibles en plus de la déduction forfaitaire.
Les nouveaux éléments passent tous par un seul formulaire; consultez les déductions supplémentaires de l'annexe 1-A pour le détail ligne par ligne.
Comment demander la déduction forfaitaire de l'IRS dans votre déclaration
Il n'y a pas de formulaire distinct. Le logiciel d'impôt inscrit le montant dès que vous répondez à quelques questions et, dans une déclaration papier, vous le calculez en quatre courtes étapes.
- Choisissez votre situation de famille aux fins de l'impôt en haut du formulaire 1040, selon votre état matrimonial au 31 décembre.
- Cochez les cases si vous ou votre conjoint êtes né avant le 2 janvier 1962 ou êtes aveugle, et la case si une autre personne peut vous déclarer comme personne à charge.
- Si aucune case n'est cochée, inscrivez le montant du tableau pour votre situation de famille. Si une case est cochée, utilisez le tableau ou la feuille de calcul de la déduction forfaitaire (Standard Deduction Chart) des instructions du formulaire 1040.
- Inscrivez le résultat à la ligne de la déduction, sous l'AGI, puis soustrayez les déductions de l'annexe 1-A à l'endroit indiqué par le formulaire avant de calculer le revenu imposable.
Si vous êtes marié et produisez une déclaration distincte, vérifiez d'abord avec votre conjoint. Si l'un de vous détaille ses déductions, l'autre doit faire de même, et le montant forfaitaire de l'autre conjoint tombe à zéro.
Comment la déduction forfaitaire réduit votre impôt
Comme la déduction est retranchée directement du revenu, sa valeur est égale à son montant multiplié par le taux de votre tranche la plus élevée sur le revenu qu'elle retire. Une personne célibataire qui gagne un salaire de 60 000 $ en 2026 a un revenu imposable de 43 900 $ après la déduction de 16 100 $. L'impôt sur 43 900 $ est de 1 240 $ sur les premiers 12 400 $, plus 12 % de 31 500 $, soit 5 020 $ au total.
Sans la déduction, cette même personne paierait de l'impôt sur 60 000 $, ce qui atteindrait la tranche de 22 %. L'impôt sur 60 000 $ serait de 7 912 $ : la déduction de 16 100 $ fait donc économiser 2 892 $ ici, ce qui aide à juger s'il vaut la peine de suivre des déductions détaillées supplémentaires.
Questions fréquentes
Quel est le montant de la déduction forfaitaire pour 2026?
Pour l'année d'imposition 2026, il est de 16 100 $ pour une personne célibataire ou mariée produisant une déclaration distincte, de 32 200 $ pour un couple marié produisant une déclaration conjointe ou un conjoint survivant admissible, et de 24 150 $ pour un chef de famille. Ces montants s'appliquent aux déclarations produites en 2027.
Peut-on prendre la déduction forfaitaire et déduire quand même ses dons?
Oui, à compter des déclarations de 2026. Les personnes qui ne détaillent pas peuvent déduire jusqu'à 1 000 $ de dons en argent à des organismes de bienfaisance admissibles, ou 2 000 $ dans une déclaration conjointe. Les dons de biens ne comptent pas dans ce montant.
La déduction forfaitaire est-elle la même chose que l'exemption personnelle?
Non. L'exemption personnelle était une déduction distincte par personne, suspendue après 2017, et la loi de 2025 l'a abolie de façon permanente. Seules la déduction forfaitaire et les déductions détaillées subsistent.
Tout le monde a-t-il droit à la même déduction forfaitaire?
Non. Elle dépend de la situation de famille, du fait que vous ou votre conjoint ayez 65 ans ou plus ou soyez aveugle, et du fait qu'une autre personne puisse vous déclarer comme personne à charge. Une personne mariée qui produit une déclaration distincte obtient zéro si son conjoint détaille ses déductions.
Où inscrire la déduction forfaitaire dans le formulaire 1040?
Elle va à la ligne de la déduction forfaitaire ou des déductions détaillées, juste sous le revenu brut rajusté. Les instructions du formulaire 1040 comprennent un tableau et une feuille de calcul pour les personnes à charge et les contribuables de 65 ans ou plus ou aveugles.
Peut-on alterner chaque année entre les déductions détaillées et la déduction forfaitaire?
Oui. Le choix se fait de nouveau dans chaque déclaration. Certaines personnes regroupent leurs dons de bienfaisance ou leurs paiements d'impôt foncier sur une année pour détailler, puis prennent la déduction forfaitaire l'année suivante.