
Crédito por ingreso del trabajo
Límites de ingresos del EITC 2026: inicio y fin de la eliminación gradual para cada estado civil tributario, con los límites de 2025
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
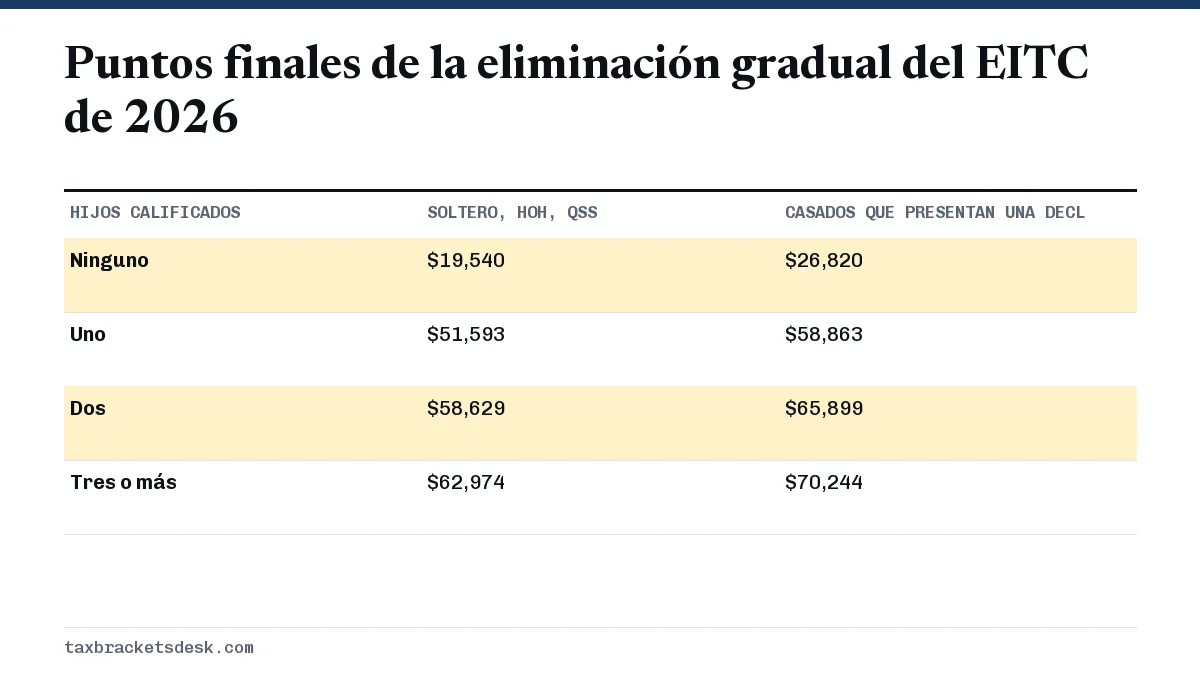
Los límites de ingresos del EITC 2026, que se usan en las declaraciones que se presentan en 2027, son de $19,540, $51,593, $58,629 y $62,974 para contribuyentes solteros y cabezas de familia con cero, uno, dos y tres o más hijos. Los casados que presentan una declaración conjunta tienen $26,820, $58,863, $65,899 y $70,244. Tanto su AGI como su ingreso del trabajo deben estar por debajo del límite, y sus ingresos de inversión deben ser de $12,200 o menos.
- 01Límite más bajo
- $19,540, sin hijos, soltero o cabeza de familia
- 02Límite más alto
- $70,244, tres hijos o más, casados que presentan una declaración conjunta
- 03Inicio de la eliminación gradual, con hijos
- $23,890 ($31,160 conjunta)
- 04Inicio de la eliminación gradual, sin hijos
- $10,860 ($18,140 conjunta)
- 05Límite de ingresos de inversión
- $12,200
Tabla completa del EITC 2026
Esta tabla muestra todos los límites de ingresos del Crédito Tributario por Ingreso del Trabajo (EITC) para 2026 según el Rev. Proc. 2025-32. El inicio de la eliminación gradual es el ingreso a partir del cual el crédito máximo empieza a reducirse. El fin de la eliminación gradual es el ingreso con el que, o por encima del cual, ya no queda crédito.
| Concepto | Sin hijos | Un hijo | Dos hijos | Tres o más |
|---|---|---|---|---|
| Ingreso del trabajo necesario para el máximo | $8,680 | $13,020 | $18,290 | $18,290 |
| Crédito máximo | $664 | $4,427 | $7,316 | $8,231 |
| Empieza la eliminación gradual: soltero, HoH, QSS | $10,860 | $23,890 | $23,890 | $23,890 |
| El crédito termina: soltero, HoH, QSS | $19,540 | $51,593 | $58,629 | $62,974 |
| Empieza la eliminación gradual: casados que presentan una declaración conjunta | $18,140 | $31,160 | $31,160 | $31,160 |
| El crédito termina: casados que presentan una declaración conjunta | $26,820 | $58,863 | $65,899 | $70,244 |
HoH significa cabeza de familia (head of household) y QSS significa cónyuge sobreviviente calificado (qualifying surviving spouse). Las personas casadas que presentan por separado usan la columna de solteros solo si cumplen la regla de cónyuges separados; de lo contrario, no pueden reclamar el crédito.
Límite de ingresos del EITC para casados que presentan una declaración conjunta
Quienes presentan en conjunto tienen una eliminación gradual que empieza y termina $7,270 más arriba que para los demás contribuyentes cuando tienen hijos, y $7,280 más arriba cuando no los tienen. El Congreso añadió este ajuste por matrimonio para que dos personas de ingresos bajos que se casan pierdan menos crédito, y se ajusta cada año por la inflación.
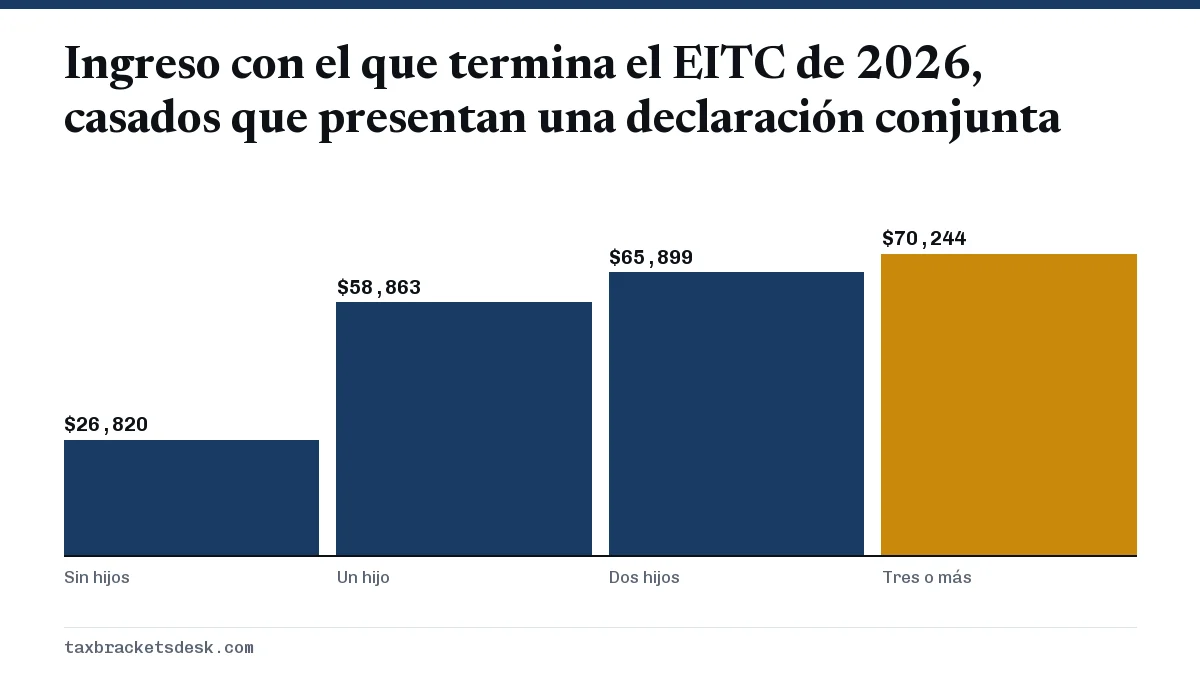
Ese margen adicional no siempre compensa un segundo ingreso. Un padre o una madre sin pareja que gana $25,000 y se casa con alguien que gana $30,000 presenta en conjunto con $55,000, muy cerca del punto final de $58,863 con un hijo. Nuestro artículo sobre la penalidad por matrimonio explica cómo el matrimonio cambia otras partes de la declaración.
¿A partir de qué ingreso empieza a bajar el EITC?
Con uno o más hijos calificados, el EITC empieza a bajar cuando el ingreso pasa de $23,890, o de $31,160 en una declaración conjunta. Sin hijos, la reducción empieza en $10,860, o $18,140 en conjunta. Por debajo de esos puntos, el crédito crece o se mantiene en el máximo.
El ritmo de reducción lo fija la ley y es el mismo todos los años: 7.65% sin hijos, 15.98% con un hijo y 21.06% con dos o más. Así, una familia con dos hijos pierde unos $21 de crédito por cada $100 adicionales de ingreso dentro de la franja de eliminación gradual.
| Hijos calificados | Franja de eliminación gradual | Amplitud | Tasa de reducción |
|---|---|---|---|
| Ninguno | $10,860 a $19,540 | $8,680 | 7.65% |
| Uno | $23,890 a $51,593 | $27,703 | 15.98% |
| Dos | $23,890 a $58,629 | $34,739 | 21.06% |
| Tres o más | $23,890 a $62,974 | $39,084 | 21.06% |
El IRS (Servicio de Impuestos Internos) mide la eliminación gradual con la cifra mayor entre el AGI y el ingreso del trabajo. A alguien con $20,000 de salarios y $8,000 de pagos por desempleo se le evalúa con $28,000, no con $20,000.
Límites de ingresos del EITC de 2025 para comparar
Si está enmendando una declaración de 2025 o revisando el reembolso del año pasado, use estas cifras. Provienen del Rev. Proc. 2024-40 y de la página de tablas del EITC del IRS.
| Hijos calificados | Crédito máximo | El crédito termina: soltero, HoH, QSS | El crédito termina: conjunta |
|---|---|---|---|
| Ninguno | $649 | $19,104 | $26,214 |
| Uno | $4,328 | $50,434 | $57,554 |
| Dos | $7,152 | $57,310 | $64,430 |
| Tres o más | $8,046 | $61,555 | $68,675 |
Para 2025, la eliminación gradual empezaba en $23,350 con hijos ($30,470 en conjunta) y en $10,620 sin hijos ($17,730 en conjunta), y el límite de ingresos de inversión era de $11,950. Los límites del año tributario 2027 aún no se han anunciado; el IRS suele publicarlos en octubre o noviembre.
Cómo leer la tabla del EIC del IRS
Las instrucciones del Formulario 1040 incluyen una tabla del EIC que indica el crédito para cada tramo de ingresos de $50, según el estado civil tributario y el número de hijos. Es la forma oficial de consultar el monto si no usa un programa de impuestos.
- Busque la fila donde cae su ingreso del trabajo, por ejemplo 'At least $30,000 but less than $30,050' (al menos $30,000 pero menos de $30,050).
- Siga esa fila hasta la columna de su estado civil tributario y su número de hijos calificados. Ese es el crédito A.
- Si su AGI es igual a su ingreso del trabajo, el crédito A es su EITC.
- Si su AGI es distinto y está en el inicio de la eliminación gradual de su columna o por encima, busque su AGI de la misma forma para obtener el crédito B.
- Su crédito es el menor entre A y B.
Como la tabla usa el punto medio de cada tramo de $50, su resultado puede diferir en unos pocos dólares del de una fórmula directa. Nuestra calculadora del crédito por ingreso del trabajo muestra la versión con fórmula.
Qué límite se aplica en su caso
Cuente solo a los hijos que cumplen las pruebas de hijo calificado del EITC; un hijo que es su dependiente no siempre es hijo calificado para este crédito. Nuestra página del crédito por ingreso del trabajo 2026 explica los montos máximos, y la del crédito por ingreso del trabajo sin hijos explica con más detalle la columna más baja. Para las reglas detrás de cada columna, consulte la guía del crédito por ingreso del trabajo.
Preguntas frecuentes
¿Cuáles son los límites de ingresos del EITC para 2026?
Para contribuyentes solteros, cabezas de familia y cónyuges sobrevivientes calificados: $19,540 sin hijos, $51,593 con uno, $58,629 con dos y $62,974 con tres o más. Para casados que presentan una declaración conjunta: $26,820, $58,863, $65,899 y $70,244.
¿Cuál es el límite de ingresos del EITC para casados que declaran juntos con dos hijos?
$65,899 para el año tributario 2026. El crédito empieza a reducirse en $31,160 y llega a cero en $65,899.
¿El límite de ingresos del EITC se basa en el AGI o en el ingreso bruto?
Se compara tanto con su ingreso del trabajo como con su AGI, y ambos deben estar por debajo del límite. En la eliminación gradual, el IRS usa la cifra mayor de las dos.
¿Dónde está la tabla del EITC?
El IRS la publica cada año en las instrucciones del Formulario 1040, cerca del final del cuadernillo. Los programas de impuestos aplican la misma tabla de forma automática.
¿Los límites de ingresos del EITC cambian cada año?
Sí. Los límites en dólares se ajustan por la inflación y se publican cada otoño para el año tributario siguiente. Los porcentajes del crédito y de la eliminación gradual se mantienen iguales salvo que el Congreso cambie la ley.
Fuentes
- Rev. Proc. 2025-32, section 4.06 irs.gov
- Rev. Proc. 2024-40 (tax year 2025 amounts) irs.gov
- IRS: Earned income and EITC tables irs.gov
- 26 U.S. Code section 32 uscode.house.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.