
Rubrique
Crédits d'impôt pour études et autres crédits individuels de 2026
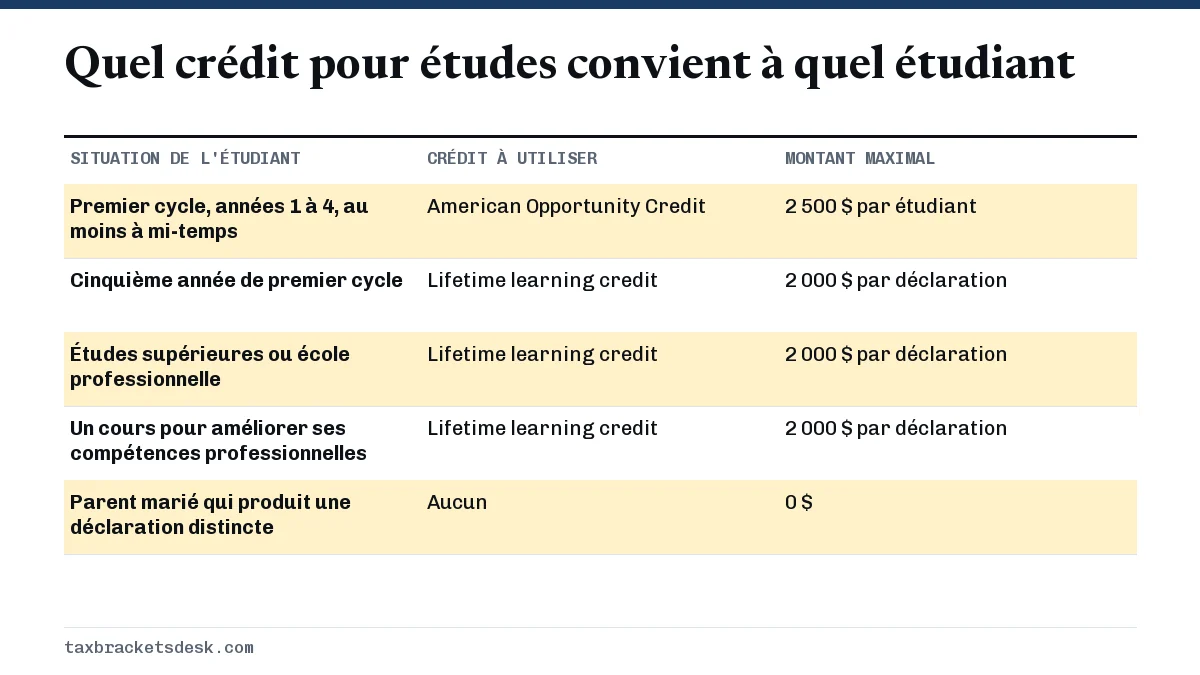
Il existe deux crédits d'impôt fédéraux pour études en 2026 : l'American Opportunity Credit, qui vaut jusqu'à 2 500 $ par étudiant dont 1 000 $ remboursables, et le lifetime learning credit, qui vaut jusqu'à 2 000 $ par déclaration et n'est pas remboursable. Les deux prennent fin à un AGI modifié de 90 000 $ (180 000 $ en déclaration conjointe) et se demandent au moyen du formulaire 8863. Les crédits pour l'énergie domiciliaire et pour les véhicules électriques n'existent plus pour les achats de 2026.
6 guides dans cette rubrique Mis à jour 19 septembre 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
- American Opportunity Credit : 2 500 $ par étudiantL'American Opportunity Credit (AOTC) vaut jusqu'à 2 500 $ par étudiant admissible chaque année : 100 % des premiers 2 000 $ de droits de scolarité, d…
- Crédit d'impôt pour primes 2026 : 400 % et remboursementLe crédit d'impôt pour primes 2026 (premium tax credit, PTC) revient à ses limites d'origine : un ménage dont le revenu dépasse 400 % du seuil fédéra…
- Crédit d'impôt pour véhicule électrique 2026 : c'est finiIl n'y a aucun crédit d'impôt pour véhicule électrique pour un véhicule acquis en 2026 : les crédits pour véhicules propres neufs (7 500 $), d'occasi…
- Crédit pour épargnants 2026 : plafonds de revenu et tauxLe crédit pour épargnants (saver's credit) de 2026 correspond à 50 %, 20 % ou 10 % d'au plus 2 000 $ que vous versez dans un IRA, un 401(k) ou un rég…
- Crédits d'impôt pour l'énergie 2026 : c'est terminéIl n'y a plus de nouveaux crédits d'impôt pour l'énergie domiciliaire en 2026 : le Residential Clean Energy Credit (solaire, batteries, géothermie) e…
- Lifetime learning credit : montant, plafond et règlesLe lifetime learning credit (LLC) correspond à 20 % des premiers 10 000 $ de droits de scolarité et de frais obligatoires admissibles, pour un maximu…
Quels crédits d'impôt pour études existent en 2026?
Deux crédits d'impôt pour études sont offerts dans les déclarations de 2026 produites en 2027 : l'American Opportunity Credit (AOTC) et le lifetime learning credit (LLC). Les deux réduisent l'impôt fédéral sur le revenu dollar pour dollar pour les droits de scolarité et les frais connexes payés à un collège, à une université ou à une école de formation professionnelle admissible, et les deux se calculent sur le formulaire 8863, Education Credits (crédits pour études) (IRS Publication 970).
Un crédit pour études réduit l'impôt; ce n'est pas une déduction du revenu. Un crédit de 2 000 $ fait économiser 2 000 $, quelle que soit votre tranche d'imposition, alors qu'une déduction de 2 000 $ fait économiser 240 $ à une personne dans la tranche de 12 % et 440 $ dans la tranche de 22 %. C'est pourquoi les crédits comptent davantage que toute déduction pour études encore en vigueur.
L'ancienne déduction pour droits de scolarité et frais afférents n'existe plus : la Publication 970 indique qu'elle n'est plus offerte depuis la fin de 2020. Les deux crédits et la déduction des intérêts sur un prêt étudiant, jusqu'à 2 500 $ d'intérêts pour 2026, sont ce qui reste pour la plupart des étudiants et des parents.
Lire la transcription de la vidéo
Crédits d'impôt pour études et autres crédits individuels de 2026
Il existe deux crédits d'impôt fédéraux pour études en 2026 : l'American Opportunity Credit, qui vaut jusqu'à 2 500 $ par étudiant dont 1 000 $ remboursables, et le lifetime learning credit, qui vaut jusqu'à 2 000 $ par déclaration et n'est pas remboursable.
American Opportunity Credit : jusqu'à 2 500 $ par étudiant, dont 1 000 $ remboursables.
Lifetime learning credit : jusqu'à 2 000 $ par déclaration, non remboursable.
Seuil de revenu des crédits pour études : MAGI de 90 000 $ (180 000 $ en déclaration conjointe).
En plus des crédits pour études, les principaux crédits d'impôt fédéraux pour les particuliers dans les déclarations de 2026 sont le crédit d'impôt pour enfants, le crédit sur le revenu gagné, le crédit pour frais de garde d'enfants et de personnes à charge, le crédit pour adoption et le crédit pour épargnants.
Un crédit remboursable vous est versé même s'il dépasse votre impôt, alors qu'un crédit non remboursable peut seulement réduire votre impôt à zéro.
Puis-je demander à la fois l'American Opportunity Credit et le lifetime learning credit? Oui, dans la même déclaration pour des étudiants différents, mais pas les deux pour le même étudiant la même année.
Comparaison de l'American Opportunity Credit et du lifetime learning credit
L'American Opportunity Credit et le lifetime learning credit ne visent pas les mêmes personnes : l'AOTC est conçu pour les quatre premières années d'un diplôme, alors que le LLC couvre les études supérieures, les années de baccalauréat supplémentaires et les cours ponctuels pour améliorer ses compétences professionnelles. Lorsqu'un étudiant est admissible aux deux, l'AOTC donne le meilleur résultat.
| Caractéristique | American Opportunity Credit | Lifetime learning credit |
|---|---|---|
| Formule | 100 % des premiers 2 000 $ plus 25 % des 2 000 $ suivants | 20 % d'au plus 10 000 $ |
| Maximum | 2 500 $ par étudiant admissible | 2 000 $ par déclaration de revenus |
| Partie remboursable | 40 %, jusqu'à 1 000 $ | Aucune |
| Années permises | 4 années d'imposition par étudiant | Illimitées |
| Inscription | Au moins à mi-temps, dans un programme menant à un diplôme | Tout cours dans un établissement admissible |
| Livres achetés ailleurs | Comptent | Comptent seulement s'ils sont payés à l'établissement comme condition d'inscription |
| Réduction selon le MAGI | De 80 000 $ à 90 000 $ (de 160 000 $ à 180 000 $ en déclaration conjointe) | Même fourchette |
Voici comment la même facture se traduit avec chaque crédit. Un parent seul paie 3 000 $ de droits de scolarité pour un étudiant de première année et doit 300 $ d'impôt sur le revenu avant crédits. L'AOTC est de 2 000 $ plus 25 % de 1 000 $, soit 2 250 $. Sa partie remboursable de 40 %, soit 900 $, est versée en entier, et les 1 350 $ restants sont limités aux 300 $ d'impôt, pour un avantage total de 1 200 $. Le LLC sur les mêmes 3 000 $ est de 600 $, limité aux 300 $ d'impôt, pour un avantage de 300 $.
Les règles complètes de chaque crédit, avec le calcul détaillé de la réduction progressive, se trouvent dans les pages sur l'American Opportunity Credit et le lifetime learning credit.
Nouveau pour les déclarations de 2026 : règles d'identification
À compter de l'année d'imposition 2026, les deux crédits pour études exigent un numéro de sécurité sociale américain (SSN) valide pour le travail, attribué au plus tard à la date d'échéance de la déclaration, prolongations comprises, et les demandes d'AOTC doivent indiquer le numéro d'identification d'employeur de l'établissement sur le formulaire 8863 (Publication 505 (2026)). Une déclaration produite avec seulement un numéro ITIN, ou pour un étudiant qui n'a pas de SSN, ne donnera droit à aucun des deux crédits.
Puis-je demander plus d'un crédit pour études?
Vous pouvez demander les deux crédits pour études dans une même déclaration, mais un seul crédit par étudiant par année. Des parents qui ont un étudiant de deuxième année et un étudiant aux cycles supérieurs peuvent demander l'AOTC pour le premier et le LLC pour le second la même année, dans des parties III distinctes du formulaire 8863.
Les règles qui empêchent de profiter deux fois d'un même avantage sont strictes. La Publication 970 énumère ces limites :
- Les mêmes dépenses ne peuvent pas servir à la fois à un crédit et à un retrait libre d'impôt d'un régime 529 ou d'un compte Coverdell. Utilisez des dollars différents pour chacun.
- Les dépenses payées avec des bourses d'études libres d'impôt, des bourses Pell ou une aide à l'éducation de l'employeur libre d'impôt doivent d'abord être soustraites.
- Si un parent déclare l'étudiant comme personne à charge, seul le parent peut demander le crédit pour cet étudiant, même si c'est l'étudiant qui a payé la facture.
- Les personnes mariées qui produisent des déclarations distinctes ne peuvent demander aucun des deux crédits pour études.
- Les deux crédits ont la même réduction selon le revenu; une famille dont le MAGI conjoint dépasse 180 000 $ n'a donc droit à aucun des deux.
Commencez par le formulaire 1098-T, Tuition Statement (relevé des droits de scolarité), que les établissements envoient généralement au plus tard le 31 janvier. La case 1 indique les paiements reçus, mais ce sont vos propres reçus qui déterminent ce qui a été payé en 2026; faites donc concorder les deux avant d'inscrire les montants.
Quels crédits d'impôt pour particuliers sont offerts en 2026?
En plus des études, les principaux crédits d'impôt fédéraux pour les particuliers dans les déclarations de 2026 sont le crédit d'impôt pour enfants, le crédit sur le revenu gagné, le crédit pour frais de garde d'enfants et de personnes à charge, le crédit pour adoption et le crédit pour épargnants. Deux groupes de crédits ont pris fin : les crédits pour l'énergie domiciliaire et les crédits pour véhicules propres.
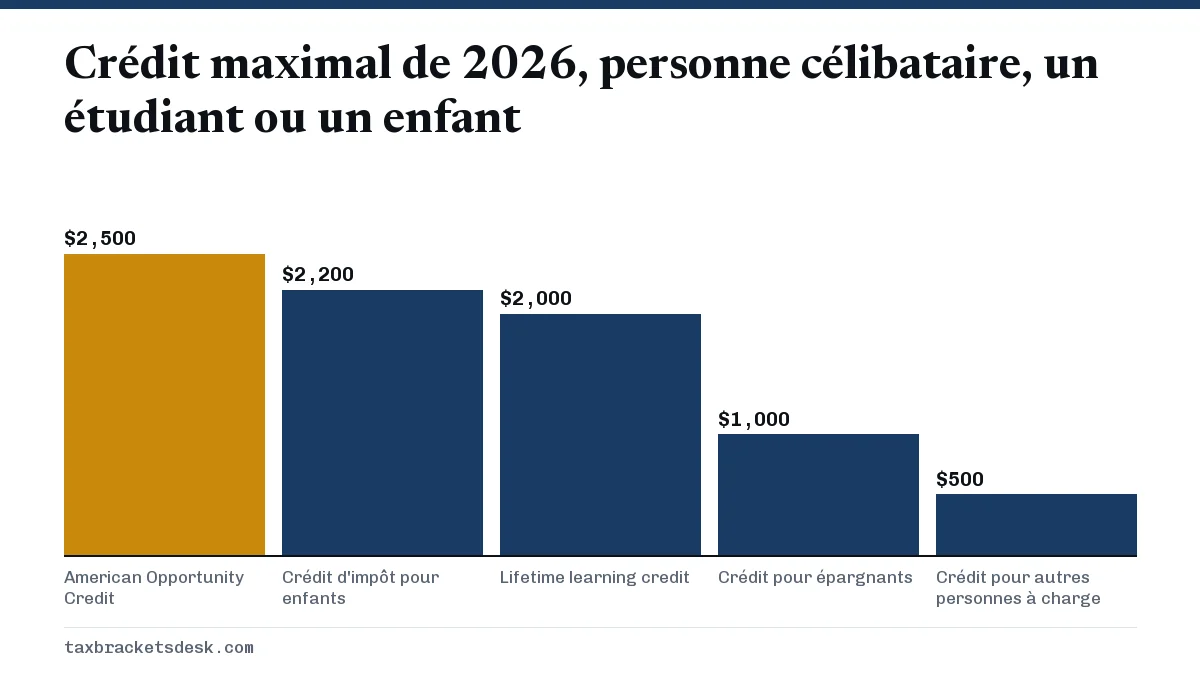
| Crédit | Maximum 2026 | Remboursable? | Statut |
|---|---|---|---|
| American Opportunity Credit | 2 500 $ par étudiant | Jusqu'à 1 000 $ | Offert |
| Lifetime learning credit | 2 000 $ par déclaration | Non | Offert |
| Crédit pour épargnants | 1 000 $ (2 000 $ en déclaration conjointe) | Non | Offert; la partie retraite est remplacée par le Saver's Match à compter de 2027 |
| Crédit pour adoption | 17 670 $ par enfant | Jusqu'à 5 120 $ | Offert |
| Crédit d'impôt pour enfants | 2 200 $ par enfant | Jusqu'à 1 700 $ par enfant | Offert |
| Crédit sur le revenu gagné | 8 231 $ avec trois enfants ou plus | Entièrement | Offert |
| Crédit pour frais de garde d'enfants et de personnes à charge | Taux allant jusqu'à 50 % de 3 000 $ ou de 6 000 $ de frais | Non | Offert; taux maximal plus élevé à compter de 2026 |
| Crédits pour l'énergie propre résidentielle et pour les rénovations domiciliaires | Aucun pour les travaux de 2026 | Sans objet | Abolis pour les biens mis en service après le 31 décembre 2025 |
| Crédits pour véhicules propres neufs, d'occasion et commerciaux | Aucun pour les contrats de 2026 | Sans objet | Abolis pour les véhicules acquis après le 30 septembre 2025 |
Crédit pour épargnants et crédit pour adoption
Le crédit pour épargnants correspond à 50 %, 20 % ou 10 % d'au plus 2 000 $ de cotisations de retraite et prend fin à un AGI de 2026 de 40 250 $ pour une personne célibataire, de 60 375 $ pour un chef de famille et de 80 500 $ en déclaration conjointe; la page sur les plafonds de revenu du crédit pour épargnants présente le tableau complet des paliers et les chiffres du Saver's Match de 2027. Le crédit pour adoption de 2026 est maintenant en partie remboursable, jusqu'à 5 120 $ par enfant.
Les parents qui travaillent et paient une garderie pour pouvoir travailler devraient vérifier le crédit pour frais de garde d'enfants et de personnes à charge, dont le taux maximal passe de 35 % à 50 % pour 2026 en vertu de la One Big Beautiful Bill Act.
Quels crédits ont pris fin pour 2026?
Le Residential Clean Energy Credit (crédit pour l'énergie propre résidentielle) et l'Energy Efficient Home Improvement Credit (crédit pour les rénovations écoénergétiques) ont pris fin pour les biens mis en service après le 31 décembre 2025, et les crédits pour véhicules propres neufs, d'occasion et commerciaux ont pris fin pour les véhicules acquis après le 30 septembre 2025. Ces quatre dates de fin découlent de la One Big Beautiful Bill Act, signée le 4 juillet 2025.
- Les panneaux solaires, les batteries domestiques, les thermopompes, l'isolation et les fenêtres terminés en 2026 ne donnent droit à aucun crédit fédéral. Le crédit solaire inutilisé de 2025 ou des années antérieures peut encore être reporté en 2026. Détails : fin des crédits d'impôt pour l'énergie.
- Un véhicule électrique dont le contrat a été conclu en 2026 ne donne droit à aucun crédit. Un acheteur qui a signé un contrat ferme et versé un montant au plus tard le 30 septembre 2025 peut encore demander le crédit pour une livraison en 2026 au moyen du formulaire 8936. Détails : fin du crédit d'impôt pour véhicules électriques.
- Le crédit pour borne de recharge domestique, l'Alternative Fuel Vehicle Refueling Property Credit, ne s'applique qu'aux bornes mises en service au plus tard le 30 juin 2026.
Crédits remboursables et non remboursables : quelle est la différence?
Un crédit remboursable vous est versé même s'il dépasse votre impôt, alors qu'un crédit non remboursable peut seulement réduire votre impôt à zéro. Cette distinction détermine la valeur d'un crédit pour un ménage à faible revenu, et elle explique pourquoi deux familles ayant des crédits identiques peuvent obtenir des remboursements très différents.
Les crédits non remboursables puisent dans une seule réserve : votre impôt sur le revenu avant crédits. Dans une déclaration de 2026, ils passent par l'annexe 3 (Schedule 3) du formulaire 1040 et sont soustraits dans un ordre établi; lorsque la réserve est épuisée, le reste est perdu, sauf si le crédit peut être reporté, comme le crédit pour adoption et le crédit pour l'énergie propre résidentielle. Les crédits pour études, pour épargnants et pour frais de garde ne peuvent pas être reportés.
Exemple chiffré : une famille qui a plusieurs crédits
Un couple marié qui produit une déclaration conjointe a un AGI de 120 000 $ en 2026 et une fille à charge de 19 ans en deuxième année d'université. Le revenu imposable est de 120 000 $ moins la déduction forfaitaire de 32 200 $, soit 87 800 $. L'impôt est de 2 480 $ sur les premiers 24 800 $ plus 12 % des 63 000 $ restants, soit 7 560 $, pour un total de 10 040 $. L'étudiante est trop âgée pour le crédit d'impôt pour enfants, mais elle donne droit au crédit de 500 $ pour autres personnes à charge. Avec 4 000 $ de dépenses admissibles et un MAGI bien inférieur à 160 000 $, le plein AOTC de 2 500 $ s'applique. Impôt après crédits : 10 040 $ moins 500 $ moins 2 500 $ = 7 040 $.
Ce même couple ne peut pas utiliser le crédit pour épargnants, puisque 120 000 $ dépasse le plafond de 80 500 $ en déclaration conjointe. Pour voir comment les crédits modifient ce que vous récupérez après la retenue d'impôt, essayez le calculateur de remboursement d'impôt.
Questions fréquentes
Puis-je demander à la fois l'American Opportunity Credit et le lifetime learning credit?
Oui, dans la même déclaration pour des étudiants différents, mais pas les deux pour le même étudiant la même année. Chaque étudiant donne droit à un seul crédit, inscrit dans sa propre partie III du formulaire 8863.
Les crédits d'impôt pour études sont-ils remboursables?
Seul l'American Opportunity Credit est en partie remboursable, jusqu'à 40 % ou 1 000 $ par étudiant. Le lifetime learning credit n'est pas remboursable et peut seulement réduire l'impôt à zéro.
Qui demande le crédit pour études, le parent ou l'étudiant?
La personne qui déclare l'étudiant comme personne à charge demande le crédit. Si les parents inscrivent l'étudiant comme personne à charge, eux seuls peuvent le demander, même si c'est l'étudiant qui a payé les droits de scolarité.
La déduction pour droits de scolarité et frais afférents existe-t-elle encore?
Non. La Publication 970 de l'IRS (le fisc fédéral américain) indique que la déduction pour droits de scolarité et frais afférents n'est plus offerte après 2020. Les crédits pour études et la déduction des intérêts sur un prêt étudiant demeurent.
Quel est le plafond de revenu des crédits d'impôt pour études en 2026?
Les deux crédits pour études diminuent entre 80 000 $ et 90 000 $ d'AGI modifié pour les personnes célibataires et les chefs de famille, et entre 160 000 $ et 180 000 $ pour les déclarations conjointes. Au-delà du haut de la fourchette, aucun des deux n'est permis.
À quels crédits d'impôt ai-je droit sans enfant?
Les adultes sans enfant peuvent être admissibles aux crédits pour études, au crédit pour épargnants, au crédit sur le revenu gagné pour les travailleurs sans enfant admissible (jusqu'à 664 $ pour 2026) et au crédit pour adoption s'ils adoptent un enfant.