
Rubrique
Comment calculer le revenu imposable? Du revenu brut au montant imposé
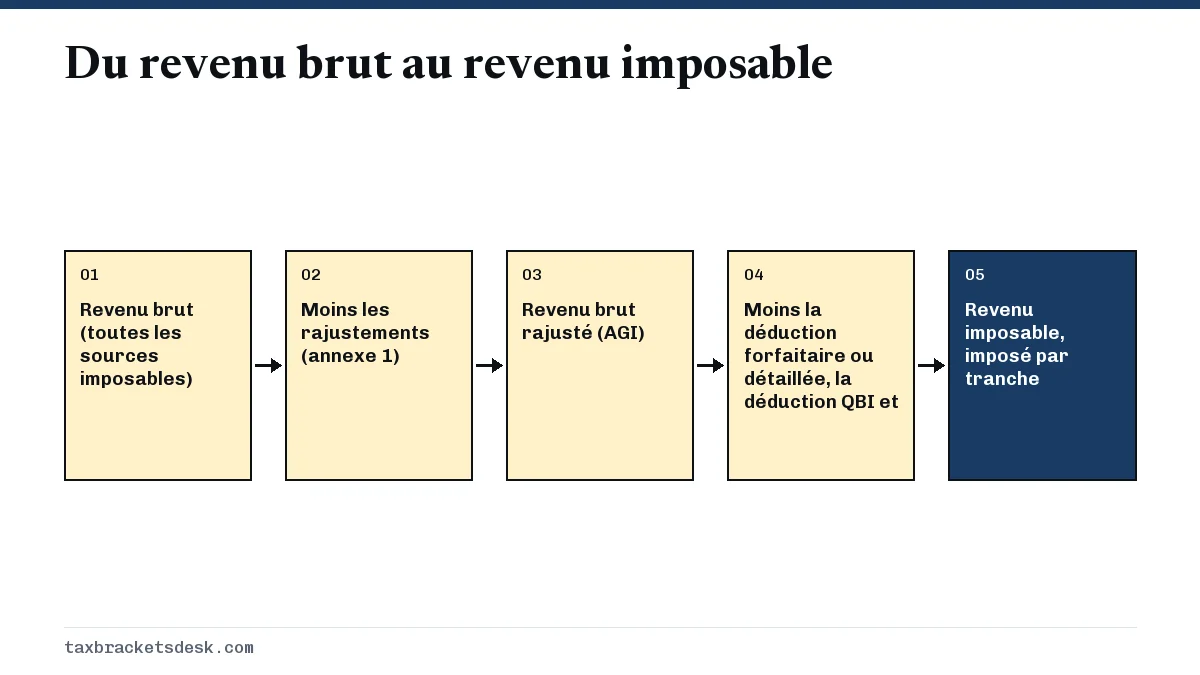
Pour calculer le revenu imposable, on procède en trois étapes : additionner tout le revenu brut que la loi n'exclut pas, soustraire les rajustements, comme les cotisations déductibles à un IRA et à un HSA, pour obtenir le revenu brut rajusté (AGI), puis soustraire la déduction forfaitaire ou les déductions détaillées ainsi que les autres déductions permises. Pour 2026, la déduction forfaitaire est de 16 100 $ pour une personne célibataire et de 32 200 $ pour un couple marié produisant une déclaration conjointe. Les tranches s'appliquent seulement à ce qui reste.
4 guides dans cette rubrique Mis à jour 20 octobre 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
- Impôt sur le revenu de placement d'un enfant (kiddie tax)Le kiddie tax, c'est-à-dire l'impôt sur le revenu de placement d'un enfant, rend imposable au taux marginal du parent, plutôt qu'au taux plus bas de…
- Impôt sur les gains de jeu : taux, formulaires et 2026L'impôt sur les gains de jeu est l'impôt fédéral ordinaire sur le revenu, au taux de votre tranche, de 10 % à 37 %, sur chaque dollar gagné, que vous…
- Impôt sur les prestations de sécurité sociale : 50 % et 85 %L'impôt fédéral sur les prestations de sécurité sociale s'applique seulement lorsque vos autres revenus plus la moitié de vos prestations dépassent 2…
- Impôt sur un retrait de 401(k) : combien vous devrezL'impôt sur un retrait de 401(k) est l'impôt fédéral ordinaire sur le revenu, aux taux habituels de vos tranches, parce que l'argent versé avant impô…
Comment calculer le revenu imposable en une seule formule?
Le revenu imposable se calcule ainsi : le revenu brut moins les rajustements, ce qui donne le revenu brut rajusté (AGI), moins les déductions. Le revenu imposable est le montant en dollars auquel s'appliquent les tranches fédérales et, pour la plupart des ménages, il est bien inférieur au salaire en raison de la déduction forfaitaire et des cotisations salariales avant impôt.
Tout le calcul se fait sur le formulaire 1040, U.S. Individual Income Tax Return. Les revenus supplémentaires et les rajustements proviennent de l'annexe 1 (Schedule 1), les quatre nouvelles déductions pour les pourboires, les heures supplémentaires, les intérêts sur un prêt automobile et les aînés proviennent de l'annexe 1-A (Schedule 1-A), et les déductions détaillées proviennent de l'annexe A (Schedule A). Les sections ci-dessous présentent chaque étape avec les chiffres de 2026 de la Revenue Procedure 2025-32, qui s'appliquent aux déclarations produites en 2027.
Étape 1 : qu'est-ce qui compte comme revenu brut?
Le revenu brut comprend tout revenu que vous recevez en argent, en biens, en propriétés ou en services et que le code fiscal n'exclut pas expressément (Publication 525 de l'IRS, le fisc fédéral américain). Il est plus large qu'un chèque de paie. Le tableau présente les sources les plus courantes et le formulaire sur lequel chacune est déclarée.
| Type de revenu | Formulaire de renseignements reçu | Imposé comme |
|---|---|---|
| Salaire, traitement, primes, pourboires imposables | Formulaire W-2 | Revenu ordinaire |
| Intérêts de banques et d'obligations | Formulaire 1099-INT | Revenu ordinaire |
| Dividendes et distributions de fonds | Formulaire 1099-DIV | Taux ordinaires ou taux des dividendes admissibles |
| Vente d'actions ou de biens | Formulaire 1099-B, formulaire 8949 | Gain en capital à court ou à long terme |
| Versements d'un 401(k), d'un IRA et d'une pension | Formulaire 1099-R | Revenu ordinaire (règles différentes pour le Roth) |
| Prestations de sécurité sociale | Formulaire SSA-1099 | De 0 % à 85 % des prestations incluses |
| Travail de pigiste et à la demande | Formulaire 1099-NEC ou 1099-K | Revenu ordinaire plus impôt des travailleurs autonomes |
| Gains de jeu et de loterie | Formulaire W-2G (au-delà des seuils) | Revenu ordinaire |
Le salaire déclaré à la case 1 du formulaire W-2 est déjà réduit des cotisations à un 401(k) traditionnel, des primes d'assurance maladie avant impôt et des cotisations à un compte FSA santé (le plafond du FSA santé pour 2026 est de 3 400 $). C'est pourquoi la case 1 est souvent inférieure de plusieurs milliers de dollars à la paie brute indiquée sur votre dernier talon de paie.
Étape 2 : comment les rajustements transforment-ils le revenu brut en revenu brut rajusté?
Le revenu brut rajusté correspond au revenu brut moins une courte liste de rajustements déclarés à la partie II de l'annexe 1. Vous pouvez les demander que vous détailliez vos déductions ou non, et ils comptent deux fois : ils réduisent le revenu imposable et ils abaissent l'AGI, qui est le montant utilisé pour vérifier l'admissibilité à de nombreux crédits et les réductions progressives.
- Les cotisations déductibles à un IRA traditionnel.
- Les cotisations à un compte d'épargne santé (HSA) versées en dehors de la paie.
- La moitié déductible de l'impôt des travailleurs autonomes, plus l'assurance maladie et les cotisations à un régime de retraite des travailleurs autonomes.
- Les intérêts sur un prêt étudiant, jusqu'à 2 500 $ pour 2026, avec une réduction progressive entre 85 000 $ et 100 000 $ d'AGI modifié (de 175 000 $ à 205 000 $ en déclaration conjointe).
- Les dépenses des enseignants, jusqu'à 350 $ pour 2026.
- La pension alimentaire versée en vertu d'un accord de divorce ou de séparation signé avant 2019.
L'AGI est aussi le point de départ pour la partie imposable de la sécurité sociale, le seuil de 7,5 % applicable aux frais médicaux et le nouveau seuil de 0,5 % applicable aux dons de bienfaisance détaillés. Pour les retraités, c'est à cette étape qu'un seul versement important d'un IRA ou d'un 401(k) peut rendre imposable une plus grande part des prestations de sécurité sociale, comme l'explique la section sur les revenus particuliers ci-dessous.
Étape 3 : quelles déductions soustrait-on de l'AGI pour obtenir le revenu imposable?
Après l'AGI, vous soustrayez soit la déduction forfaitaire, soit vos déductions détaillées, selon le montant le plus élevé, puis les déductions permises en plus de ce choix. Le résultat, s'il est supérieur à zéro, est le revenu imposable.
| Situation de famille | Déduction forfaitaire | Supplément par personne de 65 ans ou plus ou aveugle |
|---|---|---|
| Célibataire | 16 100 $ | 2 050 $ |
| Couple marié, déclaration conjointe | 32 200 $ | 1 650 $ |
| Chef de famille | 24 150 $ | 2 050 $ |
| Couple marié, déclarations distinctes | 16 100 $ | 1 650 $ |
Détailler ses déductions à l'annexe A n'est avantageux que si les impôts des États et locaux, les intérêts hypothécaires, les dons de bienfaisance et les frais médicaux importants dépassent ensemble le montant forfaitaire; consultez faut-il détailler ses déductions ou prendre la déduction forfaitaire. La liste complète des montants de 2026, y compris la règle pour les personnes à charge, se trouve sur notre page de la déduction forfaitaire 2026.
Déductions permises en plus de la déduction forfaitaire
Trois types de déductions réduisent le revenu imposable sans qu'il soit nécessaire de détailler. La déduction pour revenu d'entreprise admissible (QBI), destinée aux propriétaires d'entreprises intermédiaires (pass-through), en est un. Les quatre déductions temporaires de la loi de 2025 sont les autres; elles se demandent à l'annexe 1-A : jusqu'à 25 000 $ de pourboires admissibles, jusqu'à 12 500 $ de prime admissible pour heures supplémentaires (25 000 $ en déclaration conjointe), jusqu'à 10 000 $ d'intérêts sur un prêt pour une voiture neuve, et 6 000 $ par personne de 65 ans ou plus. Chacune diminue progressivement à un revenu plus élevé. À compter de 2026, les personnes qui ne détaillent pas peuvent aussi déduire leurs dons en argent à des organismes de bienfaisance, jusqu'à 1 000 $ (2 000 $ en déclaration conjointe).
Comment l'impôt sur le salaire est-il calculé une fois le revenu imposable connu?
L'impôt sur le salaire se calcule en appliquant au revenu imposable, et non au salaire, les tranches de votre situation de famille aux fins de l'impôt. Chaque taux s'applique seulement à la portion du revenu comprise dans sa tranche; passer à une tranche supérieure ne fait donc jamais imposer tout votre revenu au taux plus élevé. Les tranches d'imposition 2026 de l'IRS présentent toutes les tranches.
Exemple chiffré : personne célibataire, 2026
| Ligne | Montant | Mode de calcul |
|---|---|---|
| Salaire brut | 86 000 $ | Avant toute retenue sur la paie |
| Cotisation à un 401(k) traditionnel | -6 000 $ | Exclue de la case 1 du W-2 |
| Salaire de la case 1 du W-2 | 80 000 $ | Déclaré comme salaire |
| Intérêts bancaires | +1 200 $ | Formulaire 1099-INT |
| Rajustement pour intérêts sur un prêt étudiant | -2 000 $ | Annexe 1, partie II |
| Revenu brut rajusté | 79 200 $ | Revenu total moins les rajustements |
| Déduction forfaitaire | -16 100 $ | Célibataire, 2026 |
| Revenu imposable | 63 100 $ | Montant auquel s'appliquent les tranches |
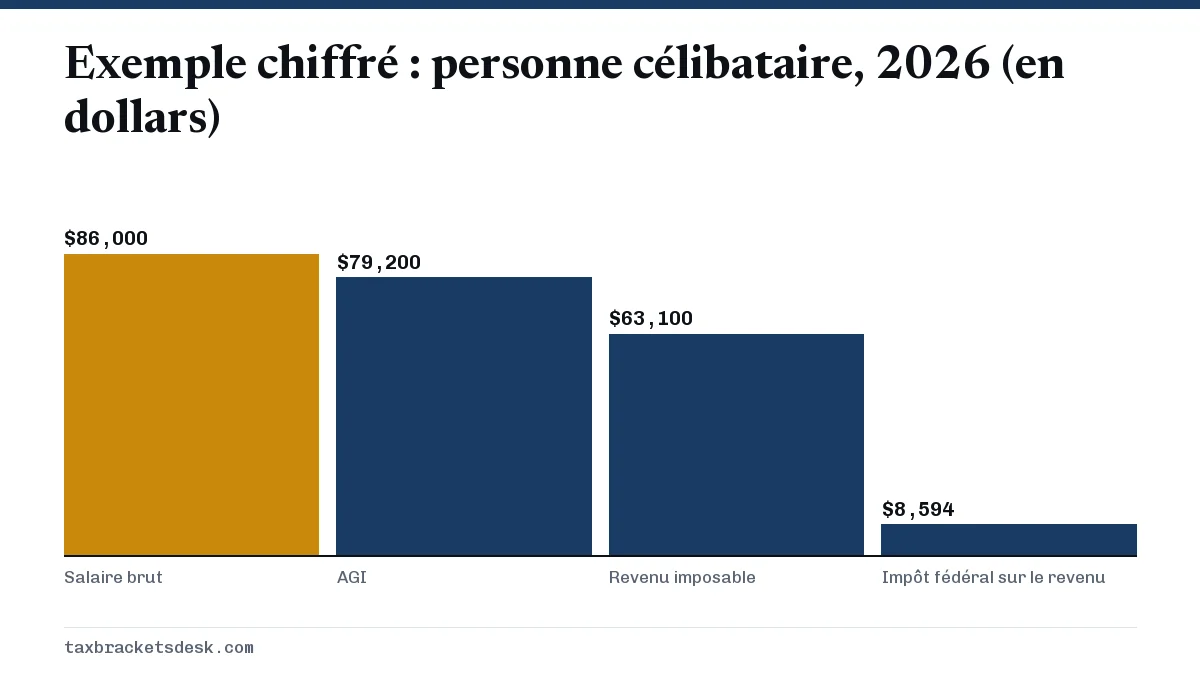
| Impôt fédéral sur le revenu | 8 594 $ | 5 800 $ sur les premiers 50 400 $ plus 22 % de 12 700 $ |
Les 8 594 $ correspondent à 10 % des premiers 12 400 $ (1 240 $), à 12 % des 38 000 $ suivants (4 560 $) et à 22 % des derniers 12 700 $ (2 794 $). Cela donne un taux effectif d'environ 10 % du salaire de 86 000 $, même si la portion supérieure est imposée à 22 %. Les crédits comme le crédit d'impôt pour enfants (CTC) seraient soustraits de cet impôt, et non du revenu.
Quelle est la différence entre l'AGI et le revenu imposable?
L'AGI est le revenu après les rajustements, mais avant la déduction forfaitaire ou les déductions détaillées; le revenu imposable est ce qui reste après ces déductions. Dans l'exemple ci-dessus, l'AGI est de 79 200 $ et le revenu imposable de 63 100 $, un écart de 16 100 $ égal à la déduction forfaitaire d'une personne célibataire.
Les deux montants ont des rôles différents. L'AGI, ou une version modifiée de celui-ci, détermine l'admissibilité à des éléments comme la déduction des intérêts sur un prêt étudiant, la réduction progressive de la déduction pour aînés au-delà de 75 000 $ (150 000 $ en déclaration conjointe) et la part imposable de la sécurité sociale. Le revenu imposable détermine votre tranche et l'impôt lui-même, y compris si les gains en capital à long terme tombent dans la tranche de 0 %, qui prend fin pour 2026 à 49 450 $ de revenu imposable pour les personnes célibataires.
Quels revenus ne sont pas imposables?
Certaines sommes reçues sont entièrement exclues du revenu brut; elles n'entrent donc jamais dans l'AGI. La Publication 525 de l'IRS énumère les principales exclusions. Les plus courantes pour les ménages figurent ci-dessous.
- Les dons et les héritages que vous recevez (le donateur ou la succession s'occupe de tout impôt sur les donations ou les successions; le revenu que ces biens produisent ensuite est imposable).
- Les prestations d'assurance vie versées en raison du décès de la personne assurée.
- Les paiements de pension alimentaire pour enfants.
- Les intérêts sur la plupart des obligations des États et des administrations locales, aux fins de l'impôt fédéral.
- Les retraits admissibles d'un Roth IRA ou d'un Roth 401(k).
- Le gain sur la vente de votre résidence principale, jusqu'à 250 000 $ (500 000 $ en déclaration conjointe), si vous en avez été propriétaire et y avez habité pendant 2 des 5 dernières années.
- Les bourses d'études utilisées pour les droits de scolarité et les frais de cours obligatoires par une personne inscrite à un programme menant à un diplôme.
Comment les revenus particuliers sont-ils imposés?
Quelques types de revenus suivent leurs propres règles avant d'être inclus dans le revenu brut. Chacun a sa propre page dans cette section.
- Sécurité sociale : de 0 % à 85 % des prestations sont incluses, selon vos autres revenus plus la moitié de vos prestations. Consultez comment les prestations de sécurité sociale sont imposées.
- Retraits d'un 401(k) : entièrement imposables comme revenu ordinaire, sauf s'ils proviennent de sommes Roth, avec une retenue de 20 % sur de nombreux versements et un impôt additionnel possible de 10 % avant l'âge de 59 ans et demi. Consultez l'impôt sur un retrait d'un 401(k).
- Gains de jeu et prix de loterie : entièrement imposables; les pertes ne sont déductibles que pour les personnes qui détaillent leurs déductions et, à compter de 2026, sont plafonnées à 90 % des pertes. Consultez l'impôt sur les gains de jeu.
- Revenus de placement d'un enfant : au-delà de 2 700 $ en 2026, ils peuvent être imposés au taux du parent. Consultez les règles du kiddie tax.
Comment calculer votre propre revenu imposable
Vous pouvez estimer votre revenu imposable en une dizaine de minutes avec la déclaration de l'an dernier ou les talons de paie de cette année. Suivez l'ordre ci-dessous; passer directement aux tranches est la raison la plus fréquente pour laquelle les estimations sont trop élevées.
- Additionnez toutes les sources de revenu : le salaire de la case 1 du W-2, les intérêts et dividendes déclarés sur les formulaires 1099, le bénéfice net d'entreprise, la partie imposable des versements de retraite et des prestations, et tout autre revenu.
- Soustrayez les rajustements de l'annexe 1 auxquels vous avez droit pour obtenir l'AGI.
- Soustrayez le plus élevé des deux montants : votre déduction forfaitaire ou le total de vos déductions détaillées.
- Soustrayez toute déduction QBI et toute déduction de l'annexe 1-A auxquelles vous avez droit.
- Si le résultat est inférieur à zéro, le revenu imposable est nul. Sinon, appliquez les tranches de votre situation de famille.
- Soustrayez les crédits de l'impôt, puis comparez le résultat avec la retenue d'impôt et les acomptes provisionnels pour connaître votre remboursement ou votre solde à payer.
Questions fréquentes
Le revenu imposable est-il la même chose que le revenu brut?
Non. Le revenu brut comprend tout ce que vous avez reçu et que la loi n'exclut pas. Le revenu imposable est ce qui reste après les rajustements et les déductions et, pour une personne célibataire qui prend la déduction forfaitaire de 2026, il est inférieur d'au moins 16 100 $ à l'AGI.
Une cotisation à un 401(k) réduit-elle le revenu imposable?
Oui, dans le cas des cotisations traditionnelles avant impôt. Elles sont exclues du salaire de la case 1 du W-2 et n'entrent donc jamais dans le revenu brut. Les cotisations à un Roth 401(k) ne réduisent pas le revenu imposable maintenant, mais les retraits admissibles plus tard sont libres d'impôt.
Le revenu imposable peut-il être nul?
Oui. Si les déductions sont égales ou supérieures à l'AGI, le revenu imposable est nul et aucun impôt sur le revenu ordinaire n'est dû. Vous pourriez quand même devoir l'impôt des travailleurs autonomes ou d'autres impôts qui ne sont pas fondés sur le revenu imposable.
Le revenu imposable se calcule-t-il avant ou après la déduction forfaitaire?
Après. La déduction forfaitaire est soustraite de l'AGI, et le résultat est le revenu imposable. Les tranches s'appliquent ensuite à ce montant moins élevé.
Où se trouve le revenu imposable dans ma déclaration de revenus?
C'est la ligne du formulaire 1040 qui suit les lignes des déductions et qui porte la mention « taxable income », juste avant le calcul de l'impôt. Votre W-2 ne l'indique pas, parce que le W-2 déclare le salaire, et non les déductions.