
Admissibilité au crédit d'impôt sur le revenu gagné : la liste de vérification, critère par critère
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
L'admissibilité au crédit sur le revenu gagné (EITC) repose sur deux niveaux de conditions. Tout le monde doit avoir un revenu gagné, un SSN valide, la citoyenneté américaine ou le statut de résident toute l'année, une situation de famille admissible, un revenu de placement d'au plus 12 200 $ pour 2026 et un revenu inférieur au plafond. Ensuite, soit un enfant satisfait aux critères de lien de parenté, d'âge, de résidence et de déclaration conjointe, soit vous respectez les règles d'âge et de résidence prévues pour les personnes sans enfant.
- 01Plafond du revenu de placement, 2026
- 12 200 $
- 02Âge de l'enfant admissible
- Moins de 19 ans, moins de 24 ans s'il étudie à temps plein, ou tout âge s'il a une invalidité permanente
- 03Résidence avec l'enfant
- Plus de la moitié de l'année dans un logement aux États-Unis
- 04Âge sans enfant
- De 25 à 64 ans à la fin de l'année
- 05Couple marié, déclarations distinctes
- Seulement avec un enfant admissible et une exception pour conjoint séparé
Règles de base de l'admissibilité à l'EITC pour tous
Passez cette liste en revue avant de vous pencher sur les enfants. Si vous échouez à un seul critère, vous n'avez pas droit au crédit sur le revenu gagné, quel que soit votre revenu. Les six premiers critères viennent directement de la page de l'IRS (le fisc fédéral américain) sur l'admissibilité; le septième est le plafond de revenu tiré de la Rev. Proc. 2025-32.
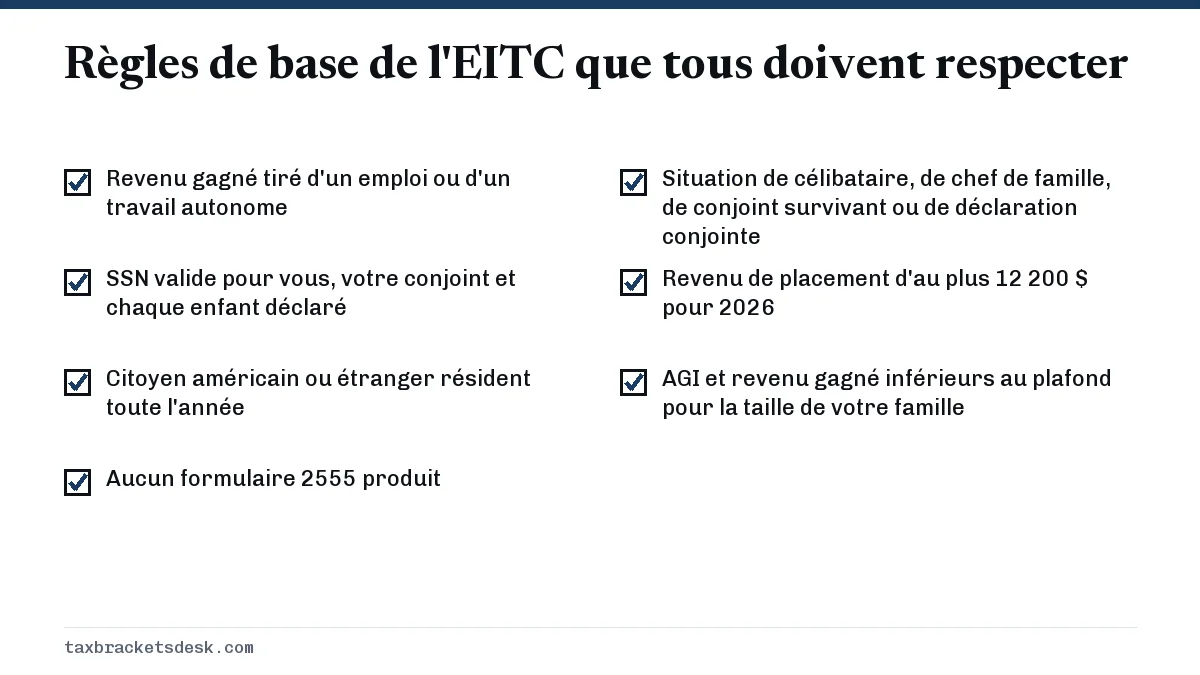
La règle du SSN s'applique à vous, à votre conjoint dans une déclaration conjointe et à chaque enfant que vous déclarez. Le numéro doit être valide pour l'emploi et avoir été attribué au plus tard à la date d'échéance de la déclaration, prolongations comprises. Un numéro ITIN ne satisfait pas à cette règle, pas plus qu'une carte SSN portant la mention 'Not valid for employment' (non valide pour l'emploi).
Le plafond de revenu dépend de la taille de la famille et de la situation de famille aux fins de l'impôt : de 19 540 $ pour une personne célibataire sans enfant à 70 244 $ pour une déclaration conjointe avec trois enfants ou plus. Consultez le tableau des plafonds de revenu de l'EITC pour toutes les combinaisons.
Qu'est-ce qui compte comme revenu gagné pour l'admissibilité à l'EITC?
Vous devez avoir un revenu gagné, et c'est lui qui détermine le montant du crédit dans la zone d'augmentation progressive. L'IRS fait la distinction entre l'argent que vous obtenez en travaillant et l'argent que vous recevez pour d'autres raisons.
| Compte | Ne compte pas |
|---|---|
| Salaires, traitements et pourboires (formulaire W-2, case 1) | Intérêts et dividendes |
| Pourboires que vous n'avez pas déclarés à votre employeur | Pensions et rentes |
| Revenu net de travail autonome, y compris le travail à la demande et la livraison | Prestations de sécurité sociale |
| Salaire d'employé de maison | Prestations d'assurance-chômage |
| Prestations d'invalidité reçues avant l'âge minimal de la retraite | Pension alimentaire pour conjoint et pension alimentaire pour enfants |
| Solde de combat non imposable, si vous choisissez de l'inclure (W-2, case 12, code Q) | Rémunération pour du travail effectué pendant une détention |
Selon l'IRS, il faut compter le montant total des pourboires et des heures supplémentaires comme revenu gagné pour l'EITC, même lorsqu'une partie est déduite grâce aux déductions de 2025 à 2028 pour les pourboires et les heures supplémentaires. Ces déductions sont expliquées dans notre page sur les pourboires non imposables.
Les travailleurs autonomes comptent leur bénéfice net après les dépenses d'entreprise, diminué de la moitié déductible de l'impôt des travailleurs autonomes. Une dépense importante qui efface le bénéfice efface aussi le revenu gagné, ce qui peut réduire ou supprimer le crédit.
Règles de l'enfant admissible à l'EITC
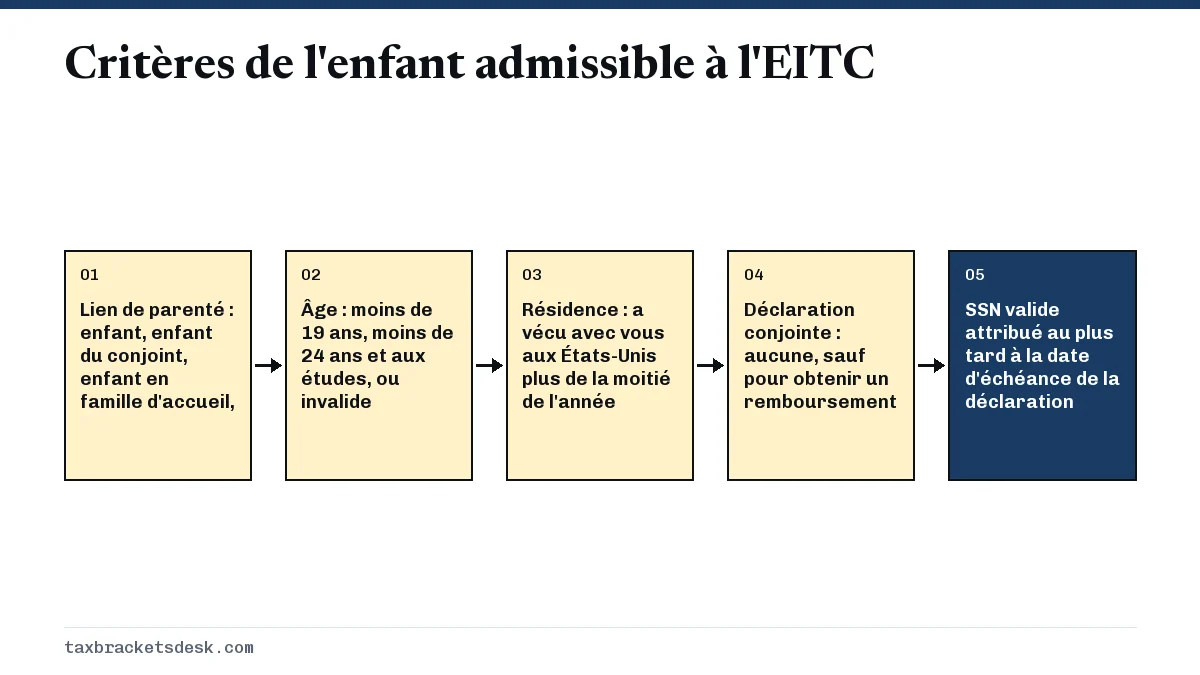
Un enfant admissible à l'EITC n'est pas la même chose qu'une personne à charge. L'EITC ne comporte pas de critère de soutien, mais il comporte un critère de résidence qui doit être rempli aux États-Unis. L'enfant doit satisfaire aux quatre critères ci-dessous.
Lien de parenté
Votre fils, votre fille, l'enfant de votre conjoint, un enfant adopté ou un enfant en famille d'accueil admissible placé par un organisme autorisé ou un tribunal, ou un descendant de l'un d'eux, comme un petit-enfant. Les frères, les sœurs, les demi-frères et demi-sœurs, les frères et sœurs par alliance et leurs descendants, comme les nièces et les neveux, comptent aussi.
Âge
À la fin de l'année, l'enfant doit avoir moins de 19 ans et être plus jeune que vous (ou que votre conjoint dans une déclaration conjointe), ou avoir moins de 24 ans, étudier à temps plein pendant au moins cinq mois de l'année et être plus jeune que vous. Un enfant ayant une invalidité totale et permanente à un moment quelconque de l'année satisfait au critère, peu importe son âge.
Résidence
L'enfant doit habiter avec vous aux États-Unis pendant plus de la moitié de l'année. Les absences temporaires pour les études, une maladie, le service militaire ou une détention comptent quand même comme du temps passé avec vous; un étudiant qui vit en résidence universitaire satisfait donc habituellement au critère.
Déclaration conjointe
L'enfant ne peut pas produire de déclaration conjointe pour l'année, sauf si elle est produite seulement pour obtenir le remboursement de l'impôt retenu ou des acomptes provisionnels. Un étudiant marié de 20 ans qui produit une déclaration conjointe avec son conjoint pour obtenir un crédit n'est plus votre enfant admissible.
Qui a droit à l'EITC lorsque deux personnes pourraient déclarer le même enfant
Une seule personne peut déclarer un enfant pour l'EITC, la situation de chef de famille, le crédit d'impôt pour enfants et le crédit pour frais de garde. Lorsqu'un enfant satisfait aux critères pour deux personnes ou plus, ce sont les règles de départage de l'IRS qui tranchent.
- Si une seule des personnes est le parent de l'enfant, le parent l'emporte.
- Si les deux sont des parents et produisent des déclarations distinctes, le parent avec qui l'enfant a vécu le plus longtemps pendant l'année l'emporte.
- Si l'enfant a vécu le même temps avec chaque parent, le parent ayant l'AGI (revenu brut rajusté) le plus élevé l'emporte.
- Si aucun parent ne déclare l'enfant, l'autre personne admissible ayant l'AGI le plus élevé l'emporte, mais seulement si cet AGI est supérieur à celui de chacun des parents.
Le formulaire 8332, qui permet au parent ayant la garde de céder le crédit d'impôt pour enfants à l'autre parent, ne transfère pas l'EITC. L'EITC reste au parent avec qui l'enfant a réellement vécu.
Situations particulières
Un couple marié qui produit des déclarations distinctes peut-il demander l'EITC
Seulement dans certains cas. Il vous faut un enfant admissible qui a vécu avec vous plus de la moitié de l'année, et vous devez soit avoir vécu séparément de votre conjoint pendant les six derniers mois de l'année, soit être légalement séparé selon la loi de votre État. Sinon, les couples mariés doivent produire une déclaration conjointe pour le demander.
Revenu gagné à l'étranger
Une personne qui produit le formulaire 2555 pour exclure un revenu gagné à l'étranger ou des frais de logement ne peut pas demander l'EITC pour cette année-là.
Un refus antérieur
Si l'IRS a refusé ou réduit votre EITC pour une raison autre qu'une erreur de calcul ou d'écriture, joignez le formulaire 8862 à la prochaine déclaration dans laquelle vous le demandez. Une conclusion de mépris imprudent ou intentionnel des règles entraîne une interdiction de deux ans, et la fraude, une interdiction de dix ans.
Situation de chef de famille
Les personnes célibataires et les chefs de famille ont les mêmes plafonds de revenu pour l'EITC; choisir la situation de chef de famille n'augmente donc pas votre plafond. Elle vous donne toutefois des tranches d'imposition plus larges et une déduction forfaitaire plus élevée, ce qui explique pourquoi beaucoup de parents seuls profitent des deux. Notre page sur les conditions de la situation de chef de famille explique cette situation.
Si vous remplissez toutes les conditions
Une fois tous les critères cochés, le montant dépend de votre revenu et de vos enfants. Utilisez le calculateur du crédit sur le revenu gagné pour obtenir une estimation. Si vous êtes admissible, mais que le montant semble plus faible que l'an dernier, voyez pourquoi votre EITC peut être bas. Les travailleurs sans enfant admissible devraient lire les règles pour les personnes sans enfant, et le guide du crédit d'impôt sur le revenu gagné présente le crédit dans son ensemble.
Questions fréquentes
Qui a droit au crédit d'impôt sur le revenu gagné?
Les travailleurs dont le revenu gagné est inférieur aux plafonds de 2026 (de 19 540 $ à 70 244 $ selon les enfants et la situation de famille), qui ont un SSN valide, qui sont citoyens américains ou étrangers résidents toute l'année, dont le revenu de placement est d'au plus 12 200 $ et qui, soit déclarent un enfant admissible, soit respectent les règles d'âge et de résidence prévues pour les personnes sans enfant.
Qu'est-ce qui compte comme revenu gagné pour l'EITC?
Les salaires, les traitements, les pourboires, le revenu net de travail autonome, la rémunération d'employé de maison, certaines prestations d'invalidité reçues avant la retraite et, si vous le choisissez, la solde de combat non imposable. L'assurance-chômage, les prestations de sécurité sociale, les pensions, les intérêts et les pensions alimentaires pour conjoint ou pour enfants ne comptent pas.
Peut-on demander l'EITC en produisant des déclarations distinctes quand on est marié?
Seulement si vous avez un enfant admissible qui a vécu avec vous plus de la moitié de l'année et que vous avez soit vécu séparément de votre conjoint pendant les six derniers mois de l'année, soit êtes légalement séparé. Sinon, vous devez produire une déclaration conjointe.
Qu'est-ce qu'un enfant admissible pour l'EITC?
Un fils, une fille, l'enfant du conjoint, un enfant en famille d'accueil, un frère ou une sœur, ou un descendant de l'un d'eux, qui a moins de 19 ans (moins de 24 ans s'il étudie à temps plein, tout âge en cas d'invalidité permanente), qui a vécu avec vous aux États-Unis plus de la moitié de l'année et qui n'a pas produit de déclaration conjointe pour demander un remboursement de crédits.
Un enfant doit-il avoir un numéro de sécurité sociale pour l'EITC?
Oui. Un enfant qui n'a pas de SSN valide attribué au plus tard à la date d'échéance de la déclaration ne peut pas être un enfant admissible pour l'EITC. Vous pourriez tout de même avoir droit au crédit moins élevé prévu par les règles pour les personnes sans enfant.
Le parent qui n'a pas la garde peut-il demander l'EITC avec le formulaire 8332?
Non. Le formulaire 8332 cède le crédit d'impôt pour enfants et le droit de déclarer l'enfant à charge, mais l'EITC revient seulement à la personne avec qui l'enfant a vécu plus de la moitié de l'année.
Sources
- IRS: Who qualifies for the EITC irs.gov
- IRS: Qualifying child rules irs.gov
- IRS: Earned income irs.gov
- IRS: What to do if we deny your claim for a credit irs.gov
- Rev. Proc. 2025-32, section 4.06 irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.