
Pourquoi mon EITC est-il si bas? Sept raisons qui expliquent la baisse du crédit
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Si vous vous demandez pourquoi votre EITC est si bas, la réponse habituelle est que votre revenu est entré dans la zone de réduction progressive, où le crédit diminue jusqu'à 21 cents par dollar supplémentaire. Les autres causes fréquentes sont un enfant qui a eu 19 ans et a quitté l'école, un mariage qui a réuni deux revenus, des prestations d'assurance-chômage ou des intérêts qui ont fait monter l'AGI, un faible revenu gagné dans la zone d'augmentation progressive et un revenu de placement supérieur à 12 200 $.
- 01Crédit perdu par tranche de 1 000 $ de revenu supplémentaire (un enfant)
- 159,80 $
- 02Crédit perdu par tranche de 1 000 $ (deux enfants ou plus)
- 210,60 $
- 03Début de la réduction avec enfants, 2026
- 23 890 $ (31 160 $ en déclaration conjointe)
- 04Seuil couperet du revenu de placement, 2026
- Au-delà de 12 200 $, aucun crédit
- 05Âge limite de l'enfant admissible
- Moins de 19 ans, ou moins de 24 ans s'il étudie à temps plein
Pourquoi mon EITC est-il si bas : le diagnostic rapide
Comparez la déclaration de cette année avec celle de l'an dernier sur quatre lignes : le revenu gagné, l'AGI (revenu brut rajusté), la situation de famille aux fins de l'impôt et le nombre d'enfants inscrits à l'annexe EIC (Schedule EIC). Presque toutes les baisses du crédit s'expliquent par un changement à l'un de ces quatre éléments. La liste ci-dessous présente les causes dans un ordre logique de vérification.
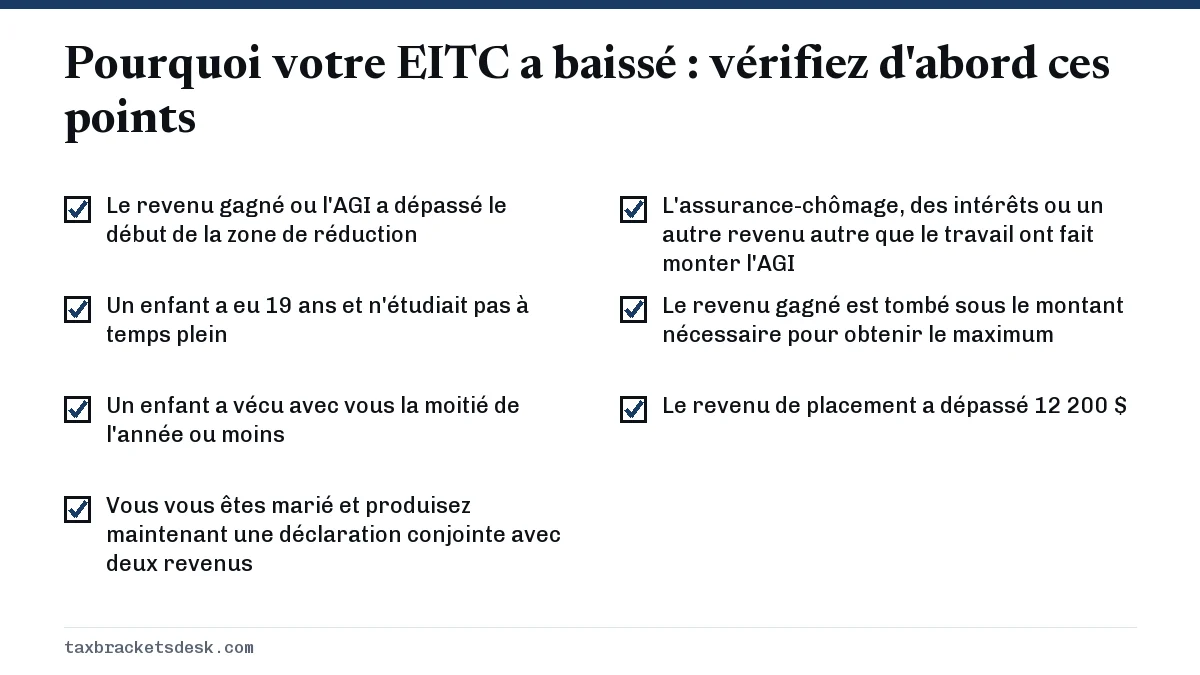
Avant de conclure à une erreur, vérifiez si le crédit a été réduit à cause de vos propres chiffres ou par l'IRS (le fisc fédéral américain). Si l'IRS l'a modifié, vous recevrez un avis qui explique le rajustement; le montant calculé par votre logiciel et le remboursement que vous recevrez seront alors différents.
Votre revenu est entré dans la zone de réduction
C'est la raison la plus fréquente pour laquelle le crédit sur le revenu gagné est réduit. Dès que votre revenu dépasse le début de la zone de réduction, soit 23 890 $ pour 2026 avec enfants (31 160 $ en déclaration conjointe), chaque dollar supplémentaire diminue le crédit à un taux fixe. On a l'impression d'être pénalisé pour une augmentation de salaire, et c'est effectivement le cas.
| Enfants admissibles | Taux de réduction | Crédit perdu par tranche de 1 000 $ supplémentaire |
|---|---|---|
| Aucun | 7,65 % | 76,50 $ |
| Un | 15,98 % | 159,80 $ |
| Deux | 21,06 % | 210,60 $ |
| Trois ou plus | 21,06 % | 210,60 $ |
Exemple pour 2026 : un parent seul avec un enfant qui gagne 24 000 $ obtient environ 4 409 $. Le même parent qui gagne 34 000 $ après une augmentation et quelques heures supplémentaires obtient environ 2 811 $, soit une baisse d'environ 1 600 $. Le ménage reste tout de même gagnant, puisque 10 000 $ de salaire de plus coûtent environ 1 600 $ de crédit.
Les heures supplémentaires comptent en entier. Même si vous en déduisez une partie grâce à la déduction pour heures supplémentaires non imposables, l'IRS vous demande de les inclure en totalité dans le revenu gagné aux fins de l'EITC.
Pourquoi mon EITC a-t-il baissé quand mon enfant a eu 19 ans?
Un enfant cesse d'être un enfant admissible à l'EITC à 19 ans, sauf s'il étudie à temps plein pendant au moins cinq mois de l'année; dans ce cas, la limite est de 24 ans. Un enfant ayant une invalidité totale et permanente n'a pas d'âge limite. Perdre un enfant peut vous faire descendre d'une colonne entière dans le tableau.
Exemple pour 2026 : un chef de famille qui gagne 30 000 $ avec deux enfants admissibles obtient environ 6 029 $. Si l'aîné a eu 19 ans et n'était pas aux études, la même déclaration avec un seul enfant donne environ 3 451 $, soit environ 2 580 $ de moins. S'il s'agissait du dernier enfant admissible, le parent n'obtiendrait rien, car 30 000 $ dépasse le plafond de 19 540 $ prévu pour les personnes sans enfant.
Un enfant qui a quitté le logement pendant plus de la moitié de l'année, ou qui vit maintenant surtout avec l'autre parent, disparaît de l'annexe EIC de la même façon. Vérifiez les critères de résidence et d'âge dans notre liste d'admissibilité à l'EITC.
EIC moins élevé cette année après un mariage ou un changement de situation de famille
Les couples mariés doivent généralement produire une déclaration conjointe pour demander le crédit, et une déclaration conjointe tient compte du revenu des deux conjoints. La zone de réduction commence 7 270 $ plus haut en déclaration conjointe, mais un deuxième salaire épuise souvent cet écart rapidement.
Exemple pour 2026 : un parent seul qui gagne 25 000 $ avec un enfant obtient environ 4 250 $. Après son mariage avec une personne qui gagne 20 000 $, la déclaration conjointe indique 45 000 $ et le crédit tombe à environ 2 215 $. Notre page sur la pénalité fiscale du mariage explique comment le mariage influe sur le reste de la déclaration.
Pour la plupart des couples, passer aux déclarations distinctes ne règle pas le problème. Cette option n'est permise pour l'EITC qu'avec un enfant admissible, et seulement si vous avez vécu séparément de votre conjoint pendant les six derniers mois de l'année ou si vous êtes légalement séparé.
Un revenu autre que le travail a fait monter votre AGI
Dans la zone de réduction, l'IRS utilise le plus élevé des deux montants : l'AGI ou le revenu gagné. Les prestations d'assurance-chômage, les intérêts, un retrait imposable d'un régime de retraite, des gains de jeu ou une pension alimentaire imposable reçue en vertu d'un ancien jugement de divorce font tous monter l'AGI sans ajouter de revenu gagné.
Exemple pour 2026 : un parent seul avec un enfant qui a 20 000 $ de salaire obtiendrait normalement le plein montant de 4 427 $. Si l'on ajoute 8 000 $ de prestations d'assurance-chômage, l'AGI est de 28 000 $ et le crédit tombe à environ 3 770 $.
Vous avez gagné moins, ou votre revenu de placement a dépassé le plafond
Faible revenu gagné dans la zone d'augmentation
À l'autre bout de l'échelle, un crédit peut être bas parce que le revenu gagné est trop faible pour atteindre le maximum. Avec un enfant, il faut 13 020 $ de revenu en 2026 pour obtenir le plein montant de 4 427 $; à 8 000 $, vous obtenez 34 % de ce revenu, soit 2 720 $. Moins d'heures travaillées, un congé ou une dépense d'entreprise importante à l'annexe C (Schedule C) réduisent tous le revenu gagné.
Revenu de placement supérieur à 12 200 $
Si votre revenu de placement dépasse 12 200 $ pour 2026, le crédit n'est pas seulement réduit : il disparaît. Une vente ponctuelle d'actions ou d'un immeuble en est habituellement la cause. Le plafond de 2025 était de 11 950 $.
L'IRS a rajusté votre demande
Si l'IRS a réduit le crédit parce que le SSN d'un enfant ne correspondait pas à ses dossiers ou parce qu'un enfant a été déclaré dans une autre déclaration, lisez l'avis et répondez avant la date indiquée, avec des documents scolaires, médicaux ou un bail qui montrent où l'enfant a vécu. Si la réduction découle d'autre chose qu'une erreur de calcul ou d'écriture, vous aurez besoin du formulaire 8862 la prochaine fois que vous demanderez le crédit.
Que faire ensuite
- Placez côte à côte le formulaire 1040 de l'an dernier et celui de cette année, et comparez le revenu gagné, l'AGI, la situation de famille et les enfants inscrits à l'annexe EIC.
- Recalculez le crédit avec notre calculateur du crédit sur le revenu gagné à partir des chiffres de cette année.
- Si un enfant devrait encore être admissible, confirmez son âge, son statut d'étudiant et le nombre de mois où il a vécu avec vous.
- Si le logiciel a raison, planifiez : pour 2027, vérifiez les nouveaux plafonds une fois qu'ils seront annoncés, habituellement en octobre ou en novembre.
Le crédit d'impôt pour enfants peut diminuer pour d'autres raisons; voyez pourquoi le crédit d'impôt pour enfants est réduit. Pour l'ensemble des règles du crédit, revenez au guide du crédit d'impôt sur le revenu gagné.
Questions fréquentes
Pourquoi mon EITC est-il moins élevé cette année?
Le plus souvent, votre revenu est entré dans la zone de réduction progressive ou y a progressé; avec enfants, le crédit y diminue de 15,98 ou de 21,06 cents par dollar. Un enfant qui a dépassé l'âge limite, un mariage ou un revenu supplémentaire autre que le travail qui a fait monter l'AGI sont les causes suivantes les plus probables.
Un revenu plus élevé fait-il baisser mon EITC?
Seulement au-delà d'un certain point. Sous le début de la zone de réduction, le crédit augmente ou reste stable à mesure que vous gagnez plus. Au-delà, soit 23 890 $ pour 2026 avec enfants ou 31 160 $ dans une déclaration conjointe, chaque dollar de revenu diminue le crédit.
Le revenu de placement peut-il réduire mon EITC?
Il peut faire monter votre AGI et vous faire entrer dans la zone de réduction, et si le total dépasse 12 200 $ pour 2026, il supprime complètement le crédit. Les intérêts, les dividendes, les gains en capital et le revenu de location net comptent tous.
Pourquoi mon EITC a-t-il baissé après une augmentation de salaire?
Parce que l'augmentation vous a fait avancer dans la zone de réduction. Avec un enfant, chaque tranche de 1 000 $ supplémentaire réduit le crédit de 159,80 $; l'augmentation vous laisse donc quand même en meilleure situation dans l'ensemble.
Pourquoi mon EITC a-t-il baissé avec le même revenu que l'an dernier?
Vérifiez d'abord les enfants inscrits à l'annexe EIC et votre situation de famille. Si les deux sont inchangés, comparez l'AGI, puisque l'assurance-chômage ou les intérêts peuvent réduire le crédit, et vérifiez si l'IRS a rajusté la déclaration dans un avis.
Sources
- Rev. Proc. 2025-32, section 4.06 irs.gov
- IRS: Qualifying child rules irs.gov
- IRS: Earned income irs.gov
- IRS: What to do if we deny your claim for a credit irs.gov
- 26 U.S. Code section 32 uscode.house.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.