
Rubrique
Impôt sur les gains en capital : taux, règles et exemples chiffrés
L'impôt sur les gains en capital est l'impôt fédéral américain sur le profit tiré de la vente d'un bien comme des actions, un fonds, de la cryptomonnaie ou un immeuble. Pour 2026, les gains sur des biens détenus plus d'un an sont imposés à 0 %, 15 % ou 20 % selon le revenu imposable, alors que les gains sur des biens détenus un an ou moins sont imposés aux taux ordinaires, de 10 % à 37 % (IRS Tax Topic 409; Rev. Proc. 2025-32).
9 guides dans cette rubrique Mis à jour 20 octobre 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
- Exemption de l'impôt sur les successions 2026 : 15 M$L'exemption de l'impôt fédéral sur les successions pour 2026 est de 15 000 000 $ par personne, contre 13 990 000 $ pour 2025, en vertu de la One Big…
- Formulaire 1099-DA : ce que déclarent les courtiers cryptoLe formulaire 1099-DA est la déclaration de renseignements que les courtiers en cryptomonnaie envoient pour les ventes et les échanges d'actifs numér…
- Gain en capital vente maison : l'exclusion de 250 000 $La plupart des gens ne paient aucun impôt sur le gain en capital à la vente d'une maison : si vous avez possédé et habité la maison comme résidence p…
- Impôt sur le revenu net de placement 2026 : NIIT de 3,8 %Pour 2026, l'impôt sur le revenu net de placement (NIIT) est de 3,8 % sur le moins élevé de deux montants : votre revenu net de placement, ou la part…
- Impôt sur les gains en capital à court terme aux É.-U.L'impôt sur les gains en capital à court terme s'applique au profit tiré de biens détenus un an ou moins, et le gain est imposé comme un revenu ordin…
- Impôt sur les gains en capital à long terme : taux et calculL'impôt sur les gains en capital à long terme est l'impôt fédéral réduit sur le profit tiré de biens détenus plus d'un an : 0 %, 15 % ou 20 % selon l…
- Limite de l'impôt sur les donations 2026 : 19 000 $La limite de l'impôt sur les donations 2026 est de 19 000 $ par bénéficiaire, soit la même exclusion annuelle pour les dons qu'en 2025. Vous pouvez d…
- Taux d'imposition des dividendes qualifiés 2026Le taux d'imposition des dividendes qualifiés pour 2026 est de 0 %, 15 % ou 20 %, soit les mêmes taux que pour les gains en capital à long terme. Une…
- Taux des gains en capital 2026 : seuils de 0 %, 15 % et 20 %Le taux d'imposition des gains en capital 2026 est de 0 % sur les gains à long terme qui tiennent sous 49 450 $ de revenu imposable pour les personne…
Qu'est-ce que l'impôt sur les gains en capital?
L'impôt sur les gains en capital est l'impôt sur le revenu que vous devez sur le profit réalisé lorsque vous vendez une immobilisation plus cher que son coût de base rajusté. Votre coût de base correspond habituellement à ce que vous avez payé, plus les frais d'achat et certaines améliorations. Le profit est le gain en capital; une vente à un prix inférieur au coût de base est une perte en capital (IRS Tax Topic 409).
Presque tout ce que vous possédez pour votre usage personnel ou comme placement est une immobilisation : actions, obligations, fonds communs de placement, FNB, cryptomonnaies, maison, terrain, voiture, œuvres d'art et pièces de monnaie. Vous ne devez de l'impôt que lorsque vous vendez le bien ou que vous en disposez autrement. Une action dont la valeur double mais qui reste dans votre compte représente un gain non réalisé, qui n'est pas encore imposé.
Le taux que vous payez dépend de deux éléments : la durée pendant laquelle vous avez détenu le bien et votre revenu imposable pour l'année de la vente. Cette page présente la vue d'ensemble et renvoie vers une page détaillée pour chaque élément.
Lire la transcription de la vidéo
Impôt sur les gains en capital : taux, règles et exemples chiffrés
L'impôt sur les gains en capital est l'impôt fédéral sur le profit tiré de la vente d'un bien, comme des actions, un fonds, de la cryptomonnaie ou un immeuble.
Période de détention à long terme : plus d'un an.
Taux à long terme 2026 : 0 %, 15 % ou 20 %.
Plafond du taux de 0 % en 2026 : 49 450 $ célibataire; 98 900 $ conjointe; 66 200 $ chef de famille.
Chaque exemple utilise les chiffres de 2026 et suppose que le gain est le seul revenu de placement.
Les taux de 0 %, 15 % et 20 % ne disent pas tout pour les gains importants ou les biens particuliers.
Les pertes en capital compensent d'abord les gains en capital, dollar pour dollar. Si les pertes dépassent les gains, vous pouvez déduire jusqu'à 3 000 $ de la perte nette d'autres revenus comme les salaires (1 500 $ pour les personnes mariées produisant des déclarations distinctes).
Quelle est la différence entre les gains en capital à court terme et à long terme?
La ligne de partage est d'un an. Un bien détenu plus d'un an produit un gain à long terme, imposé aux taux réduits de 0 %, 15 % ou 20 %. Un bien détenu un an ou moins produit un gain à court terme, imposé aux mêmes taux que les salaires (IRS Tax Topic 409).
L'IRS (le fisc fédéral américain) calcule la période de détention à partir du lendemain de l'acquisition du bien jusqu'au jour de la vente inclusivement. Des actions achetées le 10 mars 2025 doivent être vendues le 11 mars 2026 ou plus tard pour que le gain soit à long terme. Une vente le 10 mars 2026 correspond à exactement un an et reste à court terme.
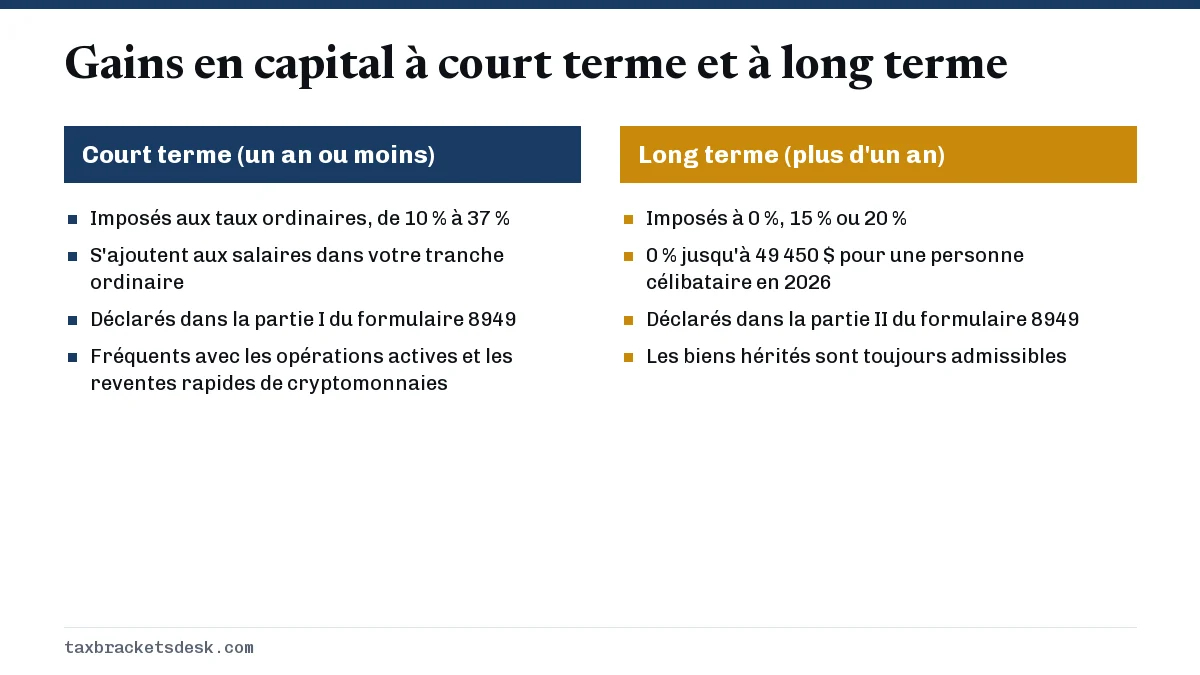
Deux exceptions changent le calcul. Un bien hérité est considéré comme détenu à long terme, peu importe la brièveté de la détention, et un bien reçu en don reprend généralement la période de détention du donateur (IRS Publication 550). Les détails se trouvent sur les pages impôt sur les gains en capital à long terme et impôt sur les gains en capital à court terme.
Tranches d'imposition des gains en capital pour 2026
Pour l'année d'imposition 2026, soit les déclarations produites pendant la saison 2027, les tranches d'imposition des gains en capital à long terme dépendent du revenu imposable et de la situation de famille aux fins de l'impôt. Les seuils ci-dessous proviennent de la Rev. Proc. 2025-32, l'avis de rajustement pour l'inflation publié par l'IRS le 9 octobre 2025.
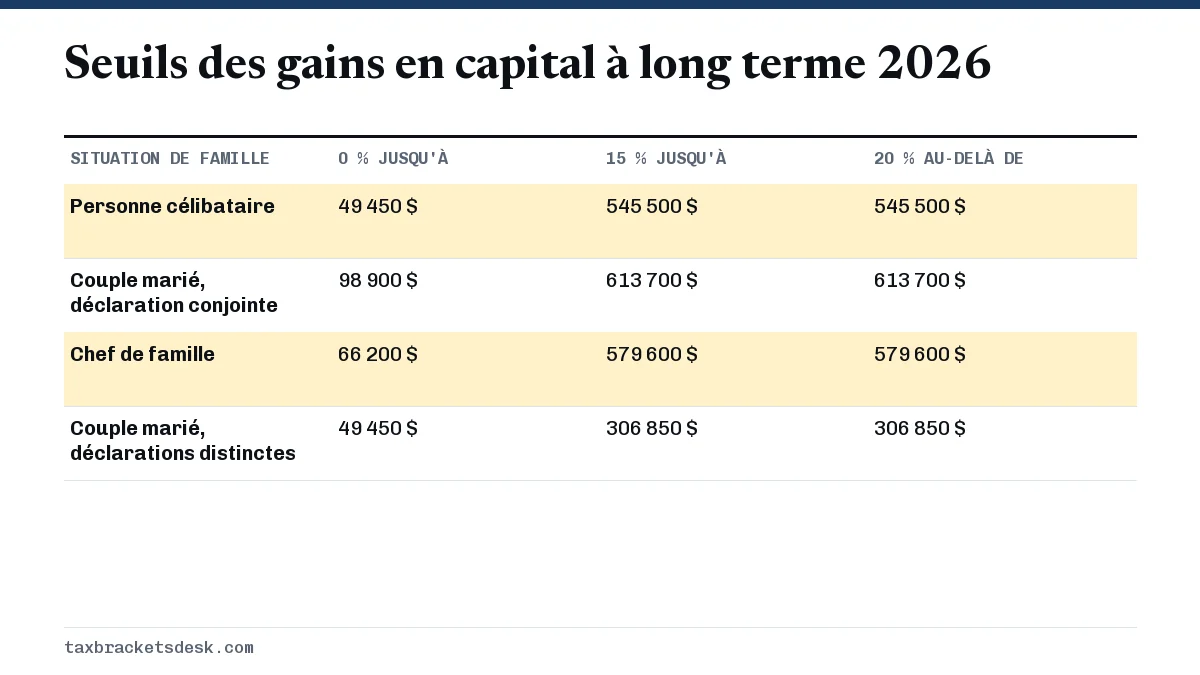
| Situation de famille | Taux de 0 % | Taux de 15 % | Taux de 20 % |
|---|---|---|---|
| Personne célibataire | Jusqu'à 49 450 $ | De 49 451 $ à 545 500 $ | Plus de 545 500 $ |
| Couple marié, déclaration conjointe | Jusqu'à 98 900 $ | De 98 901 $ à 613 700 $ | Plus de 613 700 $ |
| Chef de famille | Jusqu'à 66 200 $ | De 66 201 $ à 579 600 $ | Plus de 579 600 $ |
| Couple marié, déclarations distinctes | Jusqu'à 49 450 $ | De 49 451 $ à 306 850 $ | Plus de 306 850 $ |
Ces seuils s'appliquent à votre revenu imposable total, y compris les salaires et le gain lui-même. Votre revenu ordinaire remplit d'abord le bas de la pile, et le gain vient s'ajouter par-dessus. C'est pourquoi une partie d'un gain peut être imposée à 0 % et le reste à 15 %. La page taux d'imposition des gains en capital 2026 compare les seuils de 2025 et de 2026 et indique quand les chiffres de 2027 seront publiés.
À combien s'élève l'impôt sur les gains en capital? Trois exemples chiffrés
Chaque exemple utilise les chiffres de 2026 et suppose que le gain est le seul revenu de placement. Le revenu imposable est le revenu après la déduction forfaitaire ou les déductions détaillées.
Exemple 1 : un gain imposé à 0 %
Une personne célibataire a un revenu imposable de 30 000 $ provenant de son salaire et vend un fonds indiciel détenu trois ans, réalisant un gain à long terme de 15 000 $. Son revenu imposable total est de 45 000 $, sous le plafond de 49 450 $ du taux de 0 %. L'impôt fédéral sur le gain est de 0 $. L'impôt sur le salaire se calcule normalement selon les tranches ordinaires.
Exemple 2 : un gain réparti entre 0 % et 15 %
Un couple marié qui produit une déclaration conjointe a un revenu imposable de 90 000 $ en salaires et un gain à long terme de 30 000 $, pour un revenu imposable de 120 000 $. Les premiers 8 900 $ du gain comblent l'espace restant sous 98 900 $ et sont imposés à 0 %. Les 21 100 $ restants sont imposés à 15 %, soit 3 165 $.
Exemple 3 : le même gain, détenu trop peu de temps
Si le couple de l'exemple 2 avait vendu après 11 mois, la totalité des 30 000 $ serait un gain à court terme imposé à ses taux ordinaires. Ajoutés aux 90 000 $ de salaires, les premiers 10 800 $ tombent dans la tranche de 12 % (jusqu'à 100 800 $) et les 19 200 $ restants dans la tranche de 22 %. L'impôt est de 1 296 $ plus 4 224 $, soit 5 520 $, au lieu de 3 165 $.
Les autres impôts sur les placements qui peuvent s'appliquer
Les taux de 0 %, 15 % et 20 % ne disent pas tout pour les gains importants ou les biens particuliers. Trois autres règles peuvent alourdir l'impôt sur vos placements.
- Impôt sur le revenu net de placement (NIIT) : 3,8 % sur le moins élevé du revenu net de placement ou de la partie du revenu brut rajusté modifié qui dépasse 200 000 $ (célibataire ou chef de famille), 250 000 $ (conjointe) ou 125 000 $ (distincte). Ces seuils ne sont pas indexés à l'inflation. Consultez la page impôt sur le revenu net de placement.
- Taux maximaux particuliers : les gains sur des objets de collection, comme les pièces de monnaie et les œuvres d'art, et la partie imposable du gain sur des actions admissibles de petite entreprise (qualified small business stock) sont imposés jusqu'à 28 %. Le gain non récupéré visé à l'article 1250 (unrecaptured section 1250 gain), soit la partie d'un gain immobilier qui correspond à l'amortissement, est imposé jusqu'à 25 %.
- Impôt sur le revenu des États : la plupart des États imposent les gains en capital comme un revenu ordinaire. Quelques États n'ont aucun impôt sur le revenu.
Les dividendes qualifiés sont soumis aux mêmes tranches de 0 %, 15 % et 20 % que les gains à long terme et s'empilent de la même façon. La page taux d'imposition des dividendes qualifiés explique quels dividendes sont admissibles.
Comment les pertes en capital réduisent votre impôt
Les pertes en capital compensent d'abord les gains en capital, dollar pour dollar. Si les pertes dépassent les gains, vous pouvez déduire jusqu'à 3 000 $ de la perte nette de vos autres revenus, comme les salaires (1 500 $ pour les personnes mariées produisant des déclarations distinctes). Toute perte au-delà de ce montant est reportée aux années suivantes, sans limite de temps (IRS Tax Topic 409).
Par exemple, une investisseuse qui a un gain de 4 000 $ sur une action et une perte de 9 000 $ sur une autre a une perte nette de 5 000 $. Elle déduit 3 000 $ cette année et reporte 2 000 $ à 2027. Les pertes sur des biens à usage personnel, comme la vente de votre propre voiture ou de vos meubles sous leur coût, ne sont pas déductibles.
Dois-je payer de l'impôt sur les gains en capital à la vente de ma maison?
Souvent, non. Si vous avez été propriétaire de la maison et l'avez habitée comme résidence principale pendant au moins deux des cinq années précédant la vente, vous pouvez exclure jusqu'à 250 000 $ de gain, ou 500 000 $ dans une déclaration conjointe (IRS Tax Topic 701). Seul le gain qui dépasse l'exclusion est imposé, aux taux à long terme si vous avez détenu la maison plus d'un an.
Une perte sur votre propre maison n'est pas déductible. Les critères de propriété et d'utilisation, l'exclusion partielle en cas de déménagement pour un emploi ou pour des raisons de santé et une feuille de calcul complète du coût de base se trouvent sur la page gains en capital à la vente d'une maison.
Dons, héritages et gains en capital
Donner un bien qui a pris de la valeur ne déclenche pas d'impôt sur les gains en capital pour le donateur. Le bénéficiaire reprend généralement votre période de détention, de sorte que lorsqu'il vend, le gain est calculé selon les règles du coût de base des dons. Les dons allant jusqu'à 19 000 $ par bénéficiaire en 2026 n'exigent aucune déclaration d'impôt sur les donations; la page limite de l'impôt sur les donations traite des dons plus importants.
Les biens hérités sont toujours considérés comme détenus à long terme, même si l'héritier les vend la semaine suivant leur réception. L'exclusion de l'impôt fédéral sur les successions est de 15 000 000 $ par personne pour 2026 (Rev. Proc. 2025-32), comme l'explique la page exemption de l'impôt sur les successions.
Comment éviter légalement l'impôt sur les gains en capital?
Vous ne pouvez pas effacer un gain, mais ces mesures légales peuvent réduire ou reporter l'impôt :
- Détenez le bien plus d'un an avant de le vendre, pour que le gain soit imposé à 0 %, 15 % ou 20 % plutôt qu'à votre taux ordinaire.
- Planifiez vos ventes pendant une année à faible revenu, comme une période entre deux emplois ou une retraite anticipée, lorsqu'une plus grande partie du gain tient sous le plafond du taux de 0 %.
- Vendez des positions perdantes la même année pour compenser vos gains, en respectant la fenêtre de 30 jours de la règle des ventes fictives.
- Investissez par l'intermédiaire d'un 401(k) ou d'un IRA, où les opérations effectuées dans le compte ne sont pas imposées chaque année.
- Respectez le critère de deux ans sur cinq avant de vendre votre résidence principale pour profiter de l'exclusion de 250 000 $ ou de 500 000 $.
- Répartissez une vente importante sur deux années d'imposition si l'acheteur et l'entente le permettent, afin de rester sous un seuil chaque année.
Comment déclarer les gains en capital dans votre déclaration de revenus
Chaque vente est inscrite sur le formulaire 8949, Sales and Other Dispositions of Capital Assets (ventes et autres dispositions d'immobilisations), et les totaux sont reportés sur l'annexe D (Schedule D) du formulaire 1040. Votre courtier vous envoie le formulaire 1099-B pour les valeurs mobilières, les plateformes de cryptomonnaie envoient le formulaire 1099-DA, et le notaire ou l'agent de clôture d'une vente de maison peut envoyer le formulaire 1099-S.
Pour les cryptomonnaies vendues en 2026, les courtiers doivent déclarer le produit brut et, pour les actifs visés achetés après 2025 et conservés dans le même compte, le coût de base sur le formulaire 1099-DA, alors qu'en 2025 seul le produit était exigé (page de l'IRS sur les actifs numériques). Pour les cryptomonnaies achetées plus tôt ou transférées d'un autre portefeuille, c'est encore à vous de fournir le coût de base. Si un gain important signifie que vous devrez 1 000 $ ou plus au moment de produire votre déclaration, vous pourriez devoir verser des acomptes provisionnels trimestriels pendant l'année (IRS Publication 505).
Questions fréquentes
Quel est le taux d'imposition des gains en capital pour la plupart des gens?
La plupart des personnes qui ont des gains à long terme paient 15 %. Pour 2026, ce taux s'applique aux personnes célibataires dont le revenu imposable va de 49 451 $ à 545 500 $ et aux couples en déclaration conjointe de 98 901 $ à 613 700 $. Les gains à court terme sont plutôt imposés selon votre tranche ordinaire.
Les gains en capital comptent-ils comme un revenu?
Oui. Les gains en capital font partie de votre revenu brut et de votre revenu brut rajusté, ce qui peut influer sur vos crédits, vos déductions et vos primes Medicare. Ils sont simplement imposés à des taux différents lorsqu'ils sont à long terme.
Dois-je payer de l'impôt sur les gains en capital si je réinvestis l'argent?
Oui. Vendre un placement pour en acheter un autre dans un compte de courtage ordinaire constitue une vente imposable, même si l'argent ne quitte jamais le compte. Seules les opérations effectuées dans des comptes à avantages fiscaux, comme les IRA et les 401(k), sont à l'abri de l'impôt.
À partir de quel âge ne paie-t-on plus d'impôt sur les gains en capital?
Il n'existe aucune exemption de l'impôt sur les gains en capital fondée sur l'âge. Les retraités paient souvent 0 % simplement parce que leur revenu imposable est inférieur au plafond du taux de 0 %, par exemple 98 900 $ pour une déclaration conjointe en 2026.
L'impôt sur les gains en capital se paie-t-il à la vente ou à la fin de l'année?
Il est dû pour l'année d'imposition de la vente et se règle dans la déclaration de cette année-là. Si l'impôt est élevé, l'IRS s'attend à recevoir des acomptes provisionnels pendant l'année pour éviter une pénalité pour paiement insuffisant.
Dois-je déclarer un gain en capital si je n'ai pas reçu de formulaire 1099?
Oui. Tous les gains imposables doivent être déclarés sur le formulaire 8949 et l'annexe D, que vous ayez reçu ou non un formulaire 1099-B, 1099-DA ou 1099-S.