
Rubrique
La taxe FICA expliquée : taux de 2026, plafond salarial et qui paie quoi
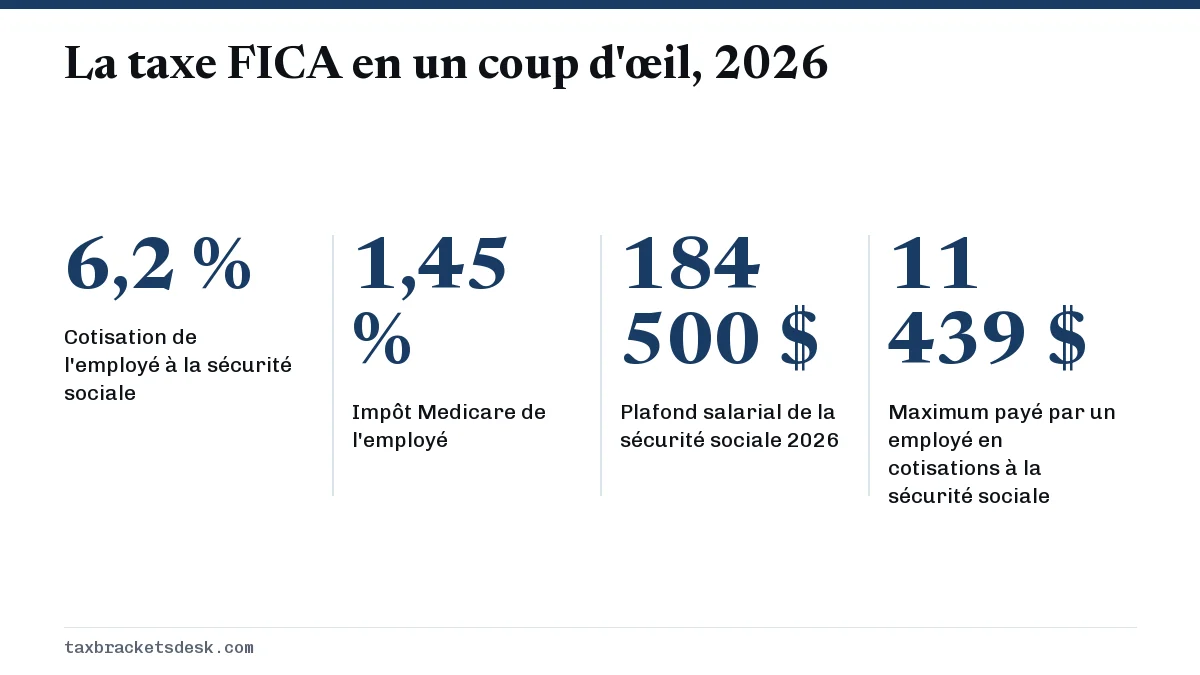
La taxe FICA est la charge sociale de 7,65 % prélevée sur le salaire d'un employé en 2026 : 6,2 % pour la sécurité sociale sur les premiers 184 500 $ de salaire et 1,45 % pour Medicare sur chaque dollar, votre employeur versant une part équivalente de 7,65 %. La rémunération au-delà de 200 000 $ supporte aussi un impôt Medicare additionnel de 0,9 %, que l'employeur ne verse pas en contrepartie.
8 guides dans cette rubrique Mis à jour 20 octobre 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
- Calculateur d'impôt des travailleurs autonomes 2026 (SE tax)Ce calculateur d'impôt des travailleurs autonomes estime l'impôt de l'annexe SE de 2026 en prenant 92,35 % de votre bénéfice net et en appliquant 12,…
- Cotisations à la sécurité sociale 2026 : 6,2 % et plafondLes cotisations à la sécurité sociale américaine (Social Security tax) représentent 6,2 % du salaire d'un employé jusqu'au plafond salarial de 2026,…
- Impôt Medicare additionnel : 0,9 % au-delà de 200 000 $L'impôt Medicare additionnel est un impôt de 0,9 % sur le salaire assujetti à Medicare et le revenu de travail autonome qui dépassent 200 000 $ pour…
- Impôt des travailleurs autonomes : taux de 15,3 % et calculL'impôt des travailleurs autonomes est de 15,3 % (12,4 % pour la sécurité sociale et 2,9 % pour Medicare), calculé sur 92,35 % de votre revenu net de…
- Plafond des gains sécurité sociale 2027 : 192 300 $Le plafond des gains sécurité sociale 2027 (Social Security wage base) est de 192 300 $, contre 184 500 $ en 2026. La Social Security Administration…
- Retenue W-4 : comment remplir le formulaire W-4 de 2026La retenue W-4 est l'impôt fédéral sur le revenu que votre employeur prélève sur chaque paie en fonction du formulaire W-4 que vous lui remettez. Le…
- Taux d'imposition des primes 2026 : retenue fédérale de 22 %Le taux d'imposition fédéral des primes pour 2026 est un taux fixe de retenue d'impôt sur le revenu de 22 % que l'employeur peut appliquer aux primes…
- Taux de l'impôt Medicare 2026 : 1,45 % sans plafond salarialLe taux de l'impôt Medicare pour 2026 est de 1,45 % de tout le salaire pour l'employé, et l'employeur verse 1,45 % de plus, pour un total de 2,9 %. L…
Qu'est-ce que la taxe FICA?
La taxe FICA est la charge sociale fédérale qui finance la sécurité sociale et Medicare aux États-Unis; elle est retenue sur presque chaque paie. Son nom vient de la Federal Insurance Contributions Act, la loi qui l'impose, ce qui répond en bref à la question fréquente de savoir ce que veut dire FICA.
La FICA comporte deux parties. La partie sécurité sociale (parfois appelée OASDI sur les talons de paie) finance les prestations de retraite, d'invalidité et de survivant. La partie Medicare (souvent indiquée « Med » ou « HI ») finance l'assurance hospitalisation. Les deux sont distinctes de l'impôt fédéral sur le revenu, et les deux s'appliquent dès le premier dollar de salaire, sans déduction forfaitaire ni tranches.
Comme la FICA est à taux fixe, elle frappe les personnes à faible revenu au même pourcentage que celles à revenu moyen. C'est la principale raison pour laquelle on parle de charge sociale plutôt que d'impôt sur le revenu : elle est calculée sur le salaire brut à chaque période de paie, et non sur le revenu imposable une fois par année.
Quel est le taux de la taxe FICA en 2026?
Le taux de la taxe FICA des employés en 2026 est de 7,65 % du salaire : 6,2 % pour la sécurité sociale et 1,45 % pour Medicare, selon l'IRS Topic 751. Votre employeur paie 7,65 % de plus; le taux combiné sur une paie est donc de 15,3 %.
| Impôt | Employé | Employeur | Plafond salarial |
|---|---|---|---|
| Sécurité sociale | 6,2 % | 6,2 % | Premiers 184 500 $ de salaire |
| Medicare | 1,45 % | 1,45 % | Aucun plafond |
| Impôt Medicare additionnel | 0,9 % | Aucun | Retenu sur le salaire au-delà de 200 000 $ |
| Total sur un salaire courant | 7,65 % | 7,65 % | 15,3 % combinés |
Ces pourcentages sont fixés dans le code fiscal et n'ont pas changé depuis de nombreuses années. Ce qui change chaque année, c'est le plafond salarial de la sécurité sociale, la limite en dollars de la partie de 6,2 %. Pour 2026, il est de 184 500 $, contre 176 100 $ en 2025 (IRS Publication 15).
Y a-t-il un plafond pour la FICA?
Seule la moitié de la FICA est plafonnée. Les cotisations à la sécurité sociale cessent lorsque votre salaire versé par un même employeur atteint 184 500 $ en 2026; un employé peut donc payer au plus 11 439 $. L'impôt Medicare n'a pas de plafond et s'applique à chaque dollar gagné.
Le plafond s'applique par employeur pour la retenue, mais par personne pour l'impôt final. Si deux emplois ensemble vous font dépasser 184 500 $, chaque employeur continue de retenir, et vous récupérez le trop-payé dans votre déclaration de revenus. Notre page sur les cotisations à la sécurité sociale et le plafond salarial présente le calcul et le formulaire exact à utiliser.
Le plafond salarial de 2027 est de 192 300 $, annoncé par la Social Security Administration (SSA) le 14 octobre 2026 avec le rajustement au coût de la vie. Pour les salaires versés en 2027, la cotisation de sécurité sociale maximale de l'employé est donc de 11 922,60 $, et l'employeur paie le même montant; la page du plafond salarial de la sécurité sociale 2027 explique comment il a été fixé.
Combien de taxe FICA est retenue sur une paie?
Multipliez le salaire brut par 7,65 % jusqu'à ce que vous dépassiez le plafond salarial, puis par 1,45 % seulement. Le tableau ci-dessous présente les montants pour toute l'année 2026 d'un employé célibataire ayant un seul emploi et aucune déduction avant impôt au titre d'un régime cafétéria.
| Salaire annuel | Sécurité sociale (6,2 %) | Medicare (1,45 % + 0,9 %) | Total FICA de l'employé |
|---|---|---|---|
| 40 000 $ | 2 480 $ | 580 $ | 3 060 $ |
| 60 000 $ | 3 720 $ | 870 $ | 4 590 $ |
| 120 000 $ | 7 440 $ | 1 740 $ | 9 180 $ |
| 250 000 $ | 11 439 $ (plafonné) | 3 625 $ + 450 $ | 15 514 $ |
À 250 000 $, l'employeur retient l'impôt Medicare additionnel de 0,9 % sur les 50 000 $ au-delà de 200 000 $, ce qui ajoute 450 $. Que vous le deviez réellement ou non dépend de votre situation de famille aux fins de l'impôt, comme l'explique notre guide sur l'impôt Medicare additionnel. Le détail complet de la partie de 1,45 % se trouve sur la page du taux de l'impôt Medicare.
Sur votre formulaire W-2, la case 3 indique le salaire assujetti à la sécurité sociale, la case 4 les cotisations à la sécurité sociale retenues, la case 5 le salaire assujetti à Medicare et la case 6 l'impôt Medicare retenu. La case 4 devrait égaler 6,2 % de la case 3, et la case 6 devrait représenter au moins 1,45 % de la case 5.
Combien l'employeur paie-t-il en charges sociales?
Les employeurs paient une part équivalente de 6,2 % pour la sécurité sociale et de 1,45 % pour Medicare sur le salaire de chaque employé, jusqu'au même plafond de 184 500 $ pour la sécurité sociale. L'employeur ne verse jamais de contrepartie à l'impôt Medicare additionnel de 0,9 %. Les employeurs déclarent les deux parts, ainsi que l'impôt sur le revenu retenu, chaque trimestre sur le formulaire 941.
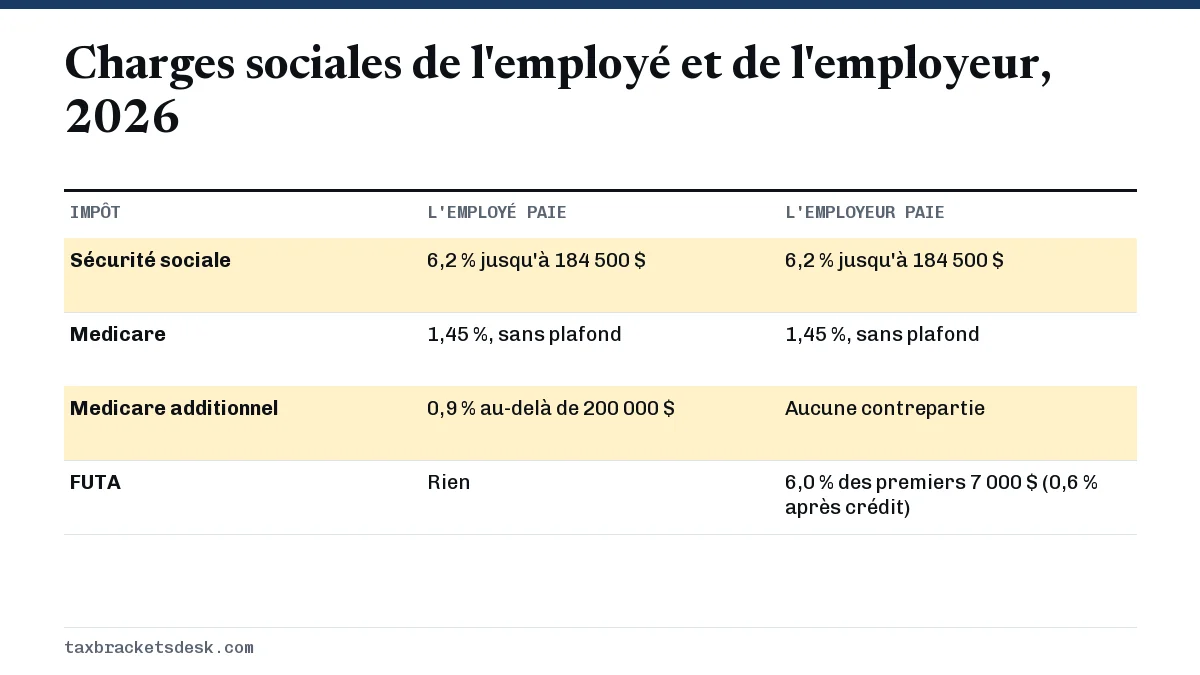
La plupart des employeurs doivent aussi la Federal Unemployment Tax (FUTA, taxe fédérale d'assurance-chômage), déclarée sur le formulaire 940. L'IRS Topic 759 fixe le taux de la FUTA à 6,0 % des premiers 7 000 $ de salaire de chaque employé, ramené à 0,6 % après un crédit pouvant atteindre 5,4 % pour la taxe d'assurance-chômage de l'État payée en entier. La FUTA est une charge sociale payée uniquement par l'employeur et n'apparaît jamais comme retenue sur votre talon de paie.
Les travailleurs autonomes paient-ils la FICA?
Les travailleurs autonomes ne paient pas la FICA par la paie, mais ils versent le même argent sous forme d'impôt des travailleurs autonomes : 15,3 % (12,4 % pour la sécurité sociale et 2,9 % pour Medicare) sur 92,35 % du revenu net, dû dès que le revenu net atteint 400 $ (IRS Topic 554). En pratique, un pigiste paie à la fois la moitié de l'employé et celle de l'employeur.
La moitié de cet impôt est déductible du revenu, et la partie sécurité sociale s'arrête au même plafond salarial de 184 500 $. La page sur le taux de l'impôt des travailleurs autonomes explique chaque étape de l'annexe SE (Schedule SE), et le calculateur d'impôt des travailleurs autonomes transforme un bénéfice net en estimation en dollars.
En quoi les charges sociales diffèrent de l'impôt fédéral sur le revenu
Les charges sociales et l'impôt sur le revenu sont calculés sur des bases différentes; un changement qui réduit l'un laisse donc souvent l'autre intact. La comparaison ci-dessous couvre les points que l'on confond le plus souvent.
- Tranches et déductions : l'impôt sur le revenu utilise sept tranches, de 10 % à 37 %, après la déduction forfaitaire; la FICA ignore les deux et impose le salaire brut à un taux fixe.
- Remboursements : la retenue d'impôt sur le revenu est rapprochée sur le formulaire 1040 et peut revenir sous forme de remboursement; la FICA est généralement définitive, sauf si trop de cotisations à la sécurité sociale ont été retenues.
- Cotisations reportées à un 401(k) : les cotisations à un 401(k) traditionnel réduisent la retenue d'impôt sur le revenu, mais restent assujetties aux cotisations à la sécurité sociale et à l'impôt Medicare (IRS Publication 15).
- Avantages d'un régime cafétéria : les primes d'assurance maladie payées au moyen d'un régime de l'article 125 sont généralement exclues du salaire assujetti à l'impôt sur le revenu et à la FICA (IRS Publication 15-B).
- Primes : une prime supporte la pleine FICA de 7,65 % en plus de l'impôt sur le revenu retenu; consultez notre page sur le taux d'imposition des primes.
Qui ne paie pas la taxe FICA?
Presque tous les employés paient la FICA, mais la loi exclut quelques groupes. Les exceptions les plus courantes sont énumérées ici; chacune comporte des conditions précises, alors vérifiez la source de l'IRS pour votre situation avant de supposer que vous êtes exempté.
- Les étudiants employés par l'école, le collège ou l'université où ils sont inscrits et suivent régulièrement des cours.
- De nombreux étrangers non-résidents titulaires d'un statut F-1, J-1, M-1 ou Q, pour le travail autorisé par leur visa (IRS Publication 519).
- Les membres de certains groupes religieux qui détiennent une exemption approuvée, demandée sur le formulaire 4029.
- Certains employés d'administrations d'État ou locales couverts par un régime de retraite public au lieu de la sécurité sociale (ils paient habituellement quand même l'impôt Medicare).
Que faire si la FICA sur votre talon de paie semble inexacte
- Vérifiez la ligne cumulative de la sécurité sociale. Si elle dépasse 11 439 $ pour 2026 chez un même employeur, cet employeur a trop retenu.
- Demandez au service de la paie de corriger l'erreur. Selon l'IRS Topic 608, l'employeur doit rajuster la retenue excédentaire qu'il a causée.
- Si l'employeur refuse de corriger, produisez le formulaire 843, Claim for Refund and Request for Abatement (demande de remboursement et d'annulation), avec des copies de vos formulaires W-2.
- Si l'excédent provient de deux employeurs ou plus, demandez-le comme crédit à l'annexe 3 (Schedule 3) du formulaire 1040 lorsque vous produisez votre déclaration.
- Si l'impôt Medicare est inférieur à 1,45 % du salaire de la case 5, demandez au service de la paie un formulaire W-2c corrigé.
Questions fréquentes
Que veut dire FICA sur ma paie?
FICA signifie Federal Insurance Contributions Act. La ligne de votre talon de paie correspond aux cotisations à la sécurité sociale et à l'impôt Medicare retenus en vertu de cette loi, soit 7,65 % du salaire pour la plupart des employés en 2026.
La taxe FICA est-elle remboursable?
Habituellement, non. La FICA est une charge sociale fixe, et non un paiement anticipé comme la retenue d'impôt sur le revenu. La principale exception est l'excédent de cotisations à la sécurité sociale lorsque votre salaire total versé par deux employeurs ou plus a dépassé 184 500 $ en 2026; vous pouvez alors le récupérer dans votre déclaration de revenus.
Pourquoi la FICA n'est-elle plus retenue sur ma paie?
Si seule la ligne de la sécurité sociale a disparu, votre salaire versé par cet employeur a atteint le plafond salarial de 184 500 $ pour 2026. L'impôt Medicare devrait continuer d'être retenu sur chaque paie. La retenue pour la sécurité sociale reprend le 1er janvier.
Les retraités paient-ils la taxe FICA sur leurs prestations de sécurité sociale?
Non. La FICA s'applique aux salaires et au revenu de travail autonome, et non aux prestations. Les retraités qui continuent de travailler paient la FICA sur ce nouveau salaire, et une partie de leurs prestations peut plutôt être assujettie à l'impôt sur le revenu.
La FICA est-elle la même chose que les charges sociales?
La FICA est la plus importante charge sociale payée par les employés, mais « charges sociales » est un terme plus large. Il comprend aussi la retenue d'impôt fédéral sur le revenu et la taxe FUTA payée uniquement par l'employeur, ainsi que les charges sociales des États là où elles s'appliquent.
Sources
- Topic 751, Social Security and Medicare withholding rates
- Topic 554, Self-employment tax
- Topic 759, Form 940, Employer's Annual Federal Unemployment (FUTA) Tax Return
- Topic 608, Excess Social Security and RRTA tax withheld
- Publication 15 (2026), Employer's Tax Guide
- Publication 15-B, Employer's Tax Guide to Fringe Benefits