
Rubrique
Crédit d'impôt pour enfants : combien il vaut, qui y a droit et comment il diminue
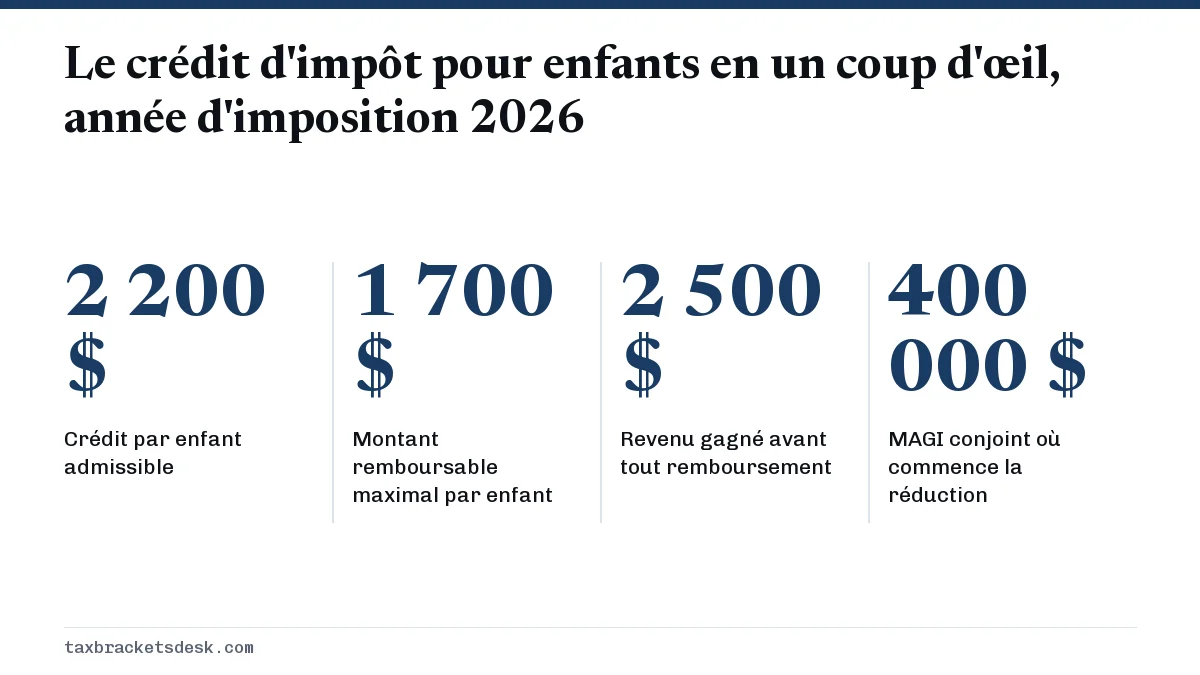
Le crédit d'impôt pour enfants vaut jusqu'à 2 200 $ pour chaque enfant admissible de moins de 17 ans dans les déclarations de 2025 et de 2026. Jusqu'à 1 700 $ par enfant sont remboursables pour 2026 dès que votre revenu gagné dépasse 2 500 $. Le crédit complet est offert jusqu'à un revenu brut rajusté modifié (MAGI) de 200 000 $ (400 000 $ en déclaration conjointe), puis il diminue de 50 $ par tranche de 1 000 $ au-delà. Vous le demandez à l'annexe 8812 (Schedule 8812).
10 guides dans cette rubrique Mis à jour 20 octobre 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
- Crédit d'impôt additionnel pour enfants : les 1 700 $Le crédit d'impôt additionnel pour enfants (ACTC) est la partie remboursable du crédit d'impôt pour enfants (CTC). Pour l'année d'imposition 2026, il…
- Crédit d'impôt pour enfants 2026 : 2 200 $ par enfantLe crédit d'impôt pour enfants 2026 est de 2 200 $ pour chaque enfant admissible de moins de 17 ans, comme en 2025. Jusqu'à 1 700 $ par enfant sont r…
- Crédit d'impôt pour enfants 2027 : montant, 2 200 $ ou plusLe crédit d'impôt pour enfants 2027 sera de 2 200 $ ou plus par enfant admissible, mais le montant exact n'était pas encore annoncé en date du 20 oct…
- Crédit d'impôt pour enfants et SSN : nouvelle règlePour le crédit d'impôt pour enfants, l'exigence du numéro de sécurité sociale américain (SSN) comporte deux volets. Chaque enfant admissible doit avo…
- Crédit d'impôt pour enfants moins élevé que prévu : causesSi votre crédit d'impôt pour enfants est moins élevé que prévu, la cause est habituellement l'une de quatre choses : l'enfant a eu 17 ans, votre reve…
- Crédit pour adoption 2026 : 17 670 $ et part remboursableLe crédit pour adoption 2026 couvre jusqu'à 17 670 $ de frais d'adoption admissibles par enfant admissible. Jusqu'à 5 120 $ de ce montant sont rembou…
- Crédit pour autres personnes à charge : règles du 500 $Le crédit pour autres personnes à charge (ODC) est un crédit non remboursable de 500 $ pour chaque personne à charge qui n'est pas admissible au créd…
- Crédit pour frais de garde d'enfants 2026 : taux à 50 %Le crédit pour frais de garde d'enfants et de personnes à charge pour 2026 équivaut à 20 % à 50 % d'au plus 3 000 $ de frais de garde liés au travail…
- Limite d'âge du crédit d'impôt pour enfants : moins de 17La limite d'âge du crédit d'impôt pour enfants (Child Tax Credit, CTC) est de moins de 17 ans à la fin de l'année d'imposition. Pour les déclarations…
- Plafond de revenu du crédit d'impôt pour enfants 2026Le plafond de revenu du crédit d'impôt pour enfants 2026 est de 200 000 $ de revenu brut rajusté modifié (MAGI), ou de 400 000 $ pour un couple marié…
Combien vaut le crédit d'impôt pour enfants?
Le crédit d'impôt pour enfants (CTC) est un crédit fédéral pouvant atteindre 2 200 $ par enfant admissible pour les années d'imposition 2025 et 2026. Il réduit votre impôt sur le revenu dollar pour dollar, et une partie peut vous être versée sous forme de remboursement même si vous ne devez aucun impôt.
La loi de 2025 (Public Law 119-21) a fixé le montant à 2 200 $ pour 2025 et l'a indexé à l'inflation par la suite. Pour 2026, l'indexation a laissé le chiffre à 2 200 $, selon la Rev. Proc. 2025-32. Le montant de 2027 n'a pas encore été publié.
| Année d'imposition | Crédit par enfant | Partie remboursable (ACTC) | Déclaration produite en |
|---|---|---|---|
| 2025 | 2 200 $ | Jusqu'à 1 700 $ | 2026 |
| 2026 | 2 200 $ | Jusqu'à 1 700 $ | 2027 |
| 2027 | Pas encore annoncé | Pas encore annoncé | 2028 |
La plupart des personnes qui produisent leur déclaration pendant la saison 2027 ont besoin de la ligne 2026. Notre page crédit d'impôt pour enfants 2026 présente cette année avec des déclarations chiffrées, et la page crédit d'impôt pour enfants 2027 suit la prochaine annonce.
Lire la transcription de la vidéo
Crédit d'impôt pour enfants : montant, admissibilité et réduction progressive
Le crédit d'impôt pour enfants vaut jusqu'à 2 200 $ pour chaque enfant admissible de moins de 17 ans dans les déclarations de 2025 et de 2026.
Crédit par enfant admissible (2025 et 2026) : 2 200 $.
Partie remboursable (ACTC) pour 2026 : jusqu'à 1 700 $ par enfant.
Limite d'âge : moins de 17 ans à la fin de l'année.
En partie. Le CTC annule d'abord votre impôt sur le revenu.
Oui, mais seulement à des revenus plus élevés. Le crédit commence à diminuer lorsque le revenu brut rajusté modifié (MAGI) dépasse 200 000 $, ou 400 000 $ dans une déclaration conjointe.
Si votre crédit est moins élevé que prévu, les causes habituelles sont le critère d'âge, un SSN manquant ou non valide, un faible revenu gagné ou la réduction progressive selon le revenu.
Puis-je obtenir le crédit d'impôt pour enfants si je n'ai aucun revenu? Vous pouvez le demander, mais sans impôt à réduire ni revenu gagné, rien n'est versé.
Qui y a droit : les règles du crédit d'impôt pour enfants pour un enfant admissible
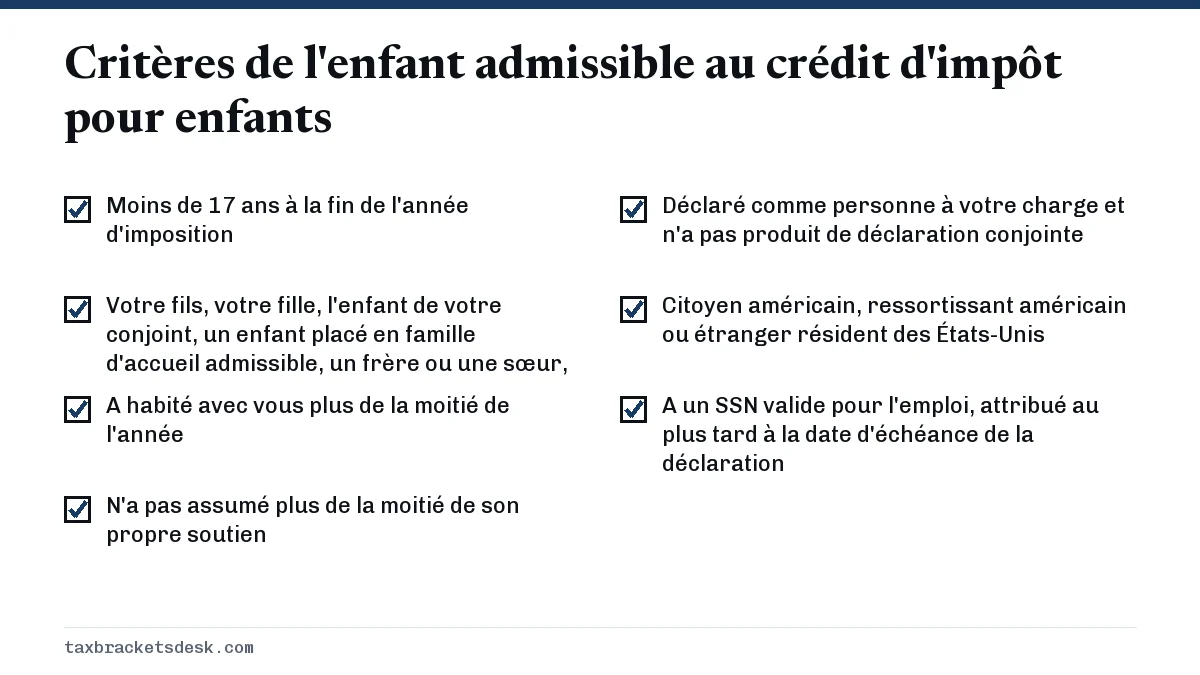
Un enfant compte seulement s'il remplit chacun des critères ci-dessous. Échouer à un critère ne vous laisse pas toujours sans rien : une personne à charge qui n'est pas admissible au CTC peut quand même donner droit au crédit de 500 $ pour autres personnes à charge.
Le critère d'âge touche le plus de familles
L'enfant doit avoir moins de 17 ans le 31 décembre. Un enfant qui atteint 17 ans n'importe quel jour de 2026, même le 31 décembre, n'est pas admissible au crédit de 2026. Beaucoup de parents perdent le crédit l'année du 17e anniversaire sans s'y attendre. Notre page sur la limite d'âge du crédit d'impôt pour enfants indique les années de naissance admissibles pour chaque déclaration et les cas limites, comme un anniversaire le 1er janvier.
Règles sur le numéro de sécurité sociale
L'enfant doit avoir un numéro de sécurité sociale américain (SSN) valide pour l'emploi, attribué au plus tard à la date d'échéance de la déclaration, prolongations comprises. Un enfant qui a seulement un numéro ITIN ou un ATIN ne donne pas droit au CTC. Pour les déclarations de 2026, la personne qui demande le crédit doit aussi avoir un SSN valide; dans une déclaration conjointe, le SSN d'un des conjoints suffit si l'autre a un SSN ou un ITIN. Les détails et les cas particuliers se trouvent sur notre page crédit d'impôt pour enfants et numéro de sécurité sociale.
Parents séparés ou divorcés
En général, c'est le parent chez qui l'enfant a passé le plus de nuits qui demande le crédit. L'autre parent peut le demander seulement si le parent qui a la garde signe une renonciation au formulaire 8332 et que celle-ci est jointe à la déclaration. Les deux parents ne peuvent pas demander le crédit pour le même enfant la même année.
Le crédit d'impôt pour enfants est-il remboursable?
En partie. Le CTC annule d'abord votre impôt sur le revenu. Si le crédit est plus élevé que votre impôt, le reste peut vous revenir sous forme de crédit d'impôt additionnel pour enfants (ACTC), plafonné à 1 700 $ par enfant pour 2026.
Le montant remboursable est le plus petit de trois chiffres : le crédit inutilisé, 1 700 $ multiplié par le nombre d'enfants admissibles, et 15 % de votre revenu gagné au-delà de 2 500 $. Sans revenu gagné, ou avec un revenu gagné de 2 500 $ ou moins, aucune partie n'est remboursable. Les familles de trois enfants ou plus peuvent utiliser une autre méthode fondée sur les cotisations à la sécurité sociale et à Medicare retenues, qui donne parfois un remboursement plus élevé.
| Salaire | Impôt sur le revenu avant crédits | Crédit appliqué à l'impôt | ACTC remboursable | Avantage total |
|---|---|---|---|---|
| 20 000 $ | 0 $ | 0 $ | 2 625 $ | 2 625 $ |
| 30 000 $ | 585 $ | 585 $ | 3 400 $ | 3 985 $ |
| 60 000 $ | 3 948 $ | 3 948 $ | 452 $ | 4 400 $ |
Comment lire les lignes : à 20 000 $, la déduction forfaitaire de 2026 pour un chef de famille, de 24 150 $, efface le revenu imposable, donc le remboursement correspond à 15 % de 17 500 $. À 30 000 $, le revenu imposable est de 5 850 $ et l'impôt, de 585 $; les 3 815 $ restants sont remboursables, mais plafonnés à 3 400 $ pour deux enfants. À 60 000 $, l'impôt de 3 948 $ absorbe la plus grande partie du crédit. Ces exemples supposent un revenu composé uniquement de salaire et aucun autre crédit. La page sur le crédit d'impôt additionnel pour enfants présente la formule ligne par ligne.
Le crédit d'impôt pour enfants diminue-t-il selon le revenu?
Oui, mais seulement à des revenus plus élevés. Le crédit commence à diminuer lorsque le revenu brut rajusté modifié (MAGI) dépasse 200 000 $, ou 400 000 $ dans une déclaration conjointe. Il baisse de 50 $ pour chaque tranche de 1 000 $ (ou partie de 1 000 $) au-delà du seuil.
Ces seuils sont des montants fixes inscrits dans le code fiscal et ne sont pas indexés à l'inflation. Un couple marié avec deux enfants et un MAGI de 420 000 $ perd 1 000 $ et conserve 3 400 $. La page sur le plafond de revenu du crédit d'impôt pour enfants indique à quel revenu le crédit tombe à zéro pour un à quatre enfants.
Comment demander le CTC dans votre déclaration
- Inscrivez chaque enfant dans la section Dependents (personnes à charge) du formulaire 1040 avec son nom, son SSN et son lien de parenté, et cochez la case du crédit d'impôt pour enfants.
- Remplissez la partie I de l'annexe 8812 (Credits for Qualifying Children and Other Dependents). Elle multiplie le nombre d'enfants admissibles par 2 200 $ et celui des autres personnes à charge par 500 $, puis applique la réduction selon le revenu.
- Reportez le montant non remboursable à la ligne 19 du formulaire 1040.
- S'il reste du crédit, remplissez la partie II de l'annexe 8812 à l'aide de votre revenu gagné, et inscrivez le montant remboursable à la ligne 28 du formulaire 1040.
- Conservez des documents qui montrent que l'enfant a habité avec vous plus de la moitié de l'année, comme des dossiers scolaires ou médicaux, au cas où l'IRS (le fisc fédéral américain) les demanderait.
Si votre crédit est moins élevé que prévu, les causes habituelles sont le critère d'âge, un SSN manquant ou non valide, un faible revenu gagné ou la réduction progressive selon le revenu. Notre liste des raisons d'un crédit d'impôt pour enfants réduit les passe en revue une à une.
Recevoir le montant du crédit d'impôt pour enfants sur votre paie
Il n'y a pas de versements mensuels du CTC. Les seuls paiements anticipés ont eu lieu en 2021, en vertu de l'American Rescue Plan. Ce que vous pouvez faire, c'est obtenir le crédit par une retenue d'impôt plus faible.
L'étape 3 du formulaire W-4 de 2026 vous demande de multiplier le nombre d'enfants admissibles de moins de 17 ans par 2 200 $ et celui des autres personnes à charge par 500 $, si votre revenu total sera de 200 000 $ ou moins (400 000 $ ou moins en déclaration conjointe). Votre employeur retient alors moins d'impôt à chaque paie, et vous recevez le crédit au fil de l'année plutôt qu'en un seul remboursement. Si vous le surestimez, vous pourriez devoir de l'impôt au moment de produire votre déclaration.
Crédits connexes pour les familles
- Crédit pour autres personnes à charge : jusqu'à 500 $ pour une personne à charge qui ne remplit pas les critères du CTC, comme un enfant de 17 ans ou un parent que vous soutenez. Non remboursable. Voir le crédit pour autres personnes à charge.
- Crédit pour frais de garde d'enfants et de personnes à charge : un crédit distinct pour la garderie et les frais semblables engagés pendant que vous travaillez, avec un taux maximal de 50 % pour 2026. Voir le crédit pour frais de garde d'enfants et de personnes à charge.
- Crédit pour adoption : jusqu'à 17 670 $ par enfant pour 2026, dont jusqu'à 5 120 $ remboursables. Demandé au formulaire 8839.
- Crédit d'impôt sur le revenu gagné : un crédit remboursable pour les personnes à revenu plus faible, que vous pouvez demander la même année que le CTC.
Ces crédits se cumulent. Une famille peut demander le CTC, le crédit pour frais de garde et le crédit d'impôt sur le revenu gagné dans la même déclaration, pourvu que les règles propres à chaque crédit soient respectées.
Questions fréquentes
Puis-je obtenir le crédit d'impôt pour enfants si je n'ai aucun revenu?
Vous pouvez le demander, mais sans impôt à réduire ni revenu gagné, rien n'est versé. La partie remboursable exige plus de 2 500 $ de revenu gagné et correspond à 15 % des gains au-delà de ce montant, jusqu'à 1 700 $ par enfant pour 2026.
À quel âge le crédit d'impôt pour enfants s'arrête-t-il?
L'enfant doit avoir moins de 17 ans à la fin de l'année d'imposition. Une fois qu'un enfant a 17 ans, vous pouvez quand même obtenir le crédit de 500 $ pour autres personnes à charge si l'enfant reste à votre charge.
Les deux parents peuvent-ils demander le crédit d'impôt pour enfants?
Non. Un seul contribuable peut demander le crédit pour un enfant donné pour l'année. Pour les parents séparés ou divorcés, le parent qui a la garde demande le crédit, à moins qu'il y renonce en faveur de l'autre parent au formulaire 8332.
Le CTC est-il versé tous les mois en 2026?
Non. Les paiements anticipés mensuels ont existé seulement en 2021. Pour 2026, vous recevez le crédit lorsque vous produisez votre déclaration en 2027, ou réparti sur l'année en l'inscrivant à l'étape 3 du formulaire W-4.
Un bébé né en décembre donne-t-il droit au crédit d'impôt pour enfants?
Oui. Un enfant né pendant l'année est considéré comme ayant habité avec vous plus de la moitié de l'année si votre logement a été le sien pendant plus de la moitié du temps qu'il a été en vie, pourvu que vous obteniez un SSN pour lui au plus tard à la date d'échéance de la déclaration.
Quel formulaire utiliser pour demander le crédit d'impôt pour enfants?
L'annexe 8812, Credits for Qualifying Children and Other Dependents, jointe au formulaire 1040 ou 1040-SR. La partie non remboursable va à la ligne 19 du formulaire 1040 et la partie remboursable, à la ligne 28.