
Calculateur de remboursement d'impôt : recevrez-vous de l'argent pour 2026?
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Un calculateur de remboursement d'impôt soustrait votre impôt fédéral total de 2026 de tout ce qui a déjà été payé : la retenue d'impôt de la case 2 du formulaire W-2, les acomptes provisionnels et les crédits remboursables. Si les paiements sont plus élevés, la différence est votre remboursement. Une personne célibataire qui gagne 58 000 $ et dont 5 400 $ ont été retenus doit 4 780 $ d'impôt et recevrait environ 620 $.
- 01Formule du remboursement
- Paiements plus crédits remboursables moins impôt total
- 02Exemple : célibataire, salaire de 58 000 $, 5 400 $ retenus
- Remboursement d'environ 620 $
- 03Exemple : même travailleur plus 10 000 $ de revenus déclarés sur un 1099
- Environ 1 988 $ à payer
- 04Plafond de la partie remboursable du crédit pour enfants, 2026
- 1 700 $ par enfant
- 05Acomptes provisionnels généralement exigés si vous prévoyez devoir
- 1 000 $ ou plus
Calculatrice
- Revenu imposable
- —
- Impôt sur le revenu avant crédits
- —
- Impôt des travailleurs autonomes
- —
- Impôt total après les crédits non remboursables
- —
- Total des paiements et des crédits remboursables
- —
- Remboursement ou solde à payer estimé
- —
Estimations pour l'année d'imposition 2026. Les crédits autres que le crédit d'impôt pour enfants et ce que vous inscrivez comme crédit remboursable ne sont pas compris, pas plus que l'impôt des États, l'impôt minimum de remplacement ou les taux distincts sur les dividendes admissibles et les gains en capital à long terme.
Comment fonctionne le calculateur de remboursement d'impôt
Le calculateur de remboursement d'impôt établit votre impôt fédéral total de 2026 et le compare à ce que vous avez déjà payé. Un remboursement d'impôt correspond simplement au montant par lequel vos paiements et vos crédits remboursables dépassent l'impôt que vous devez; ce n'est pas une prime, seulement de l'argent qui vous est rendu. Si vous cherchez un calculateur de remboursement d'impôt 2027, c'est celui-ci qu'il vous faut : les remboursements versés pendant la période des déclarations de 2027 proviennent des déclarations de 2026, qui utilisent ces chiffres de 2026.
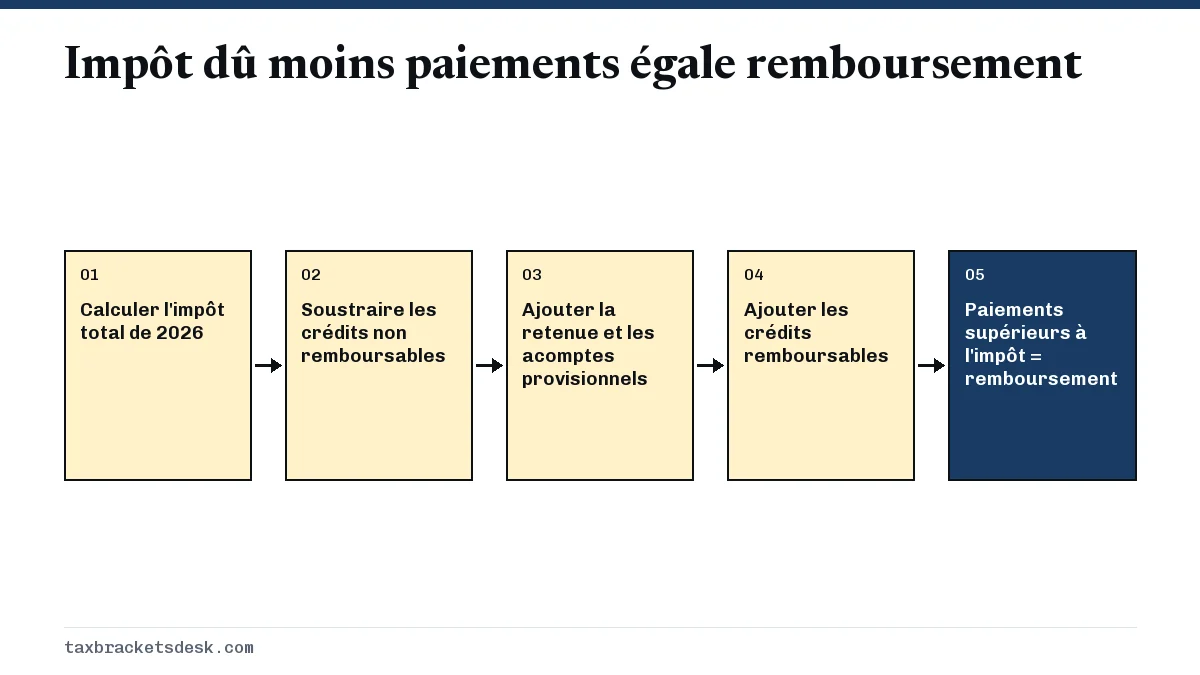
Le calcul de l'impôt utilise les mêmes tranches et la même déduction forfaitaire de 2026 que notre calculateur d'impôt sur le revenu, plus l'impôt des travailleurs autonomes si vous avez eu des revenus déclarés sur un 1099. Le calcul des paiements additionne la retenue d'impôt, les acomptes provisionnels et les crédits remboursables.
Quels documents faut-il pour estimer son remboursement?
Il vous faut deux séries de chiffres : ce que vous avez gagné et ce qui a déjà été payé sur votre impôt. La plupart figurent sur des formulaires que vous recevez en janvier et en février.
| Donnée | Où la trouver |
|---|---|
| Salaire | Case 1 du formulaire W-2; avant la fin de l'année, la ligne du cumul annuel sur votre dernier talon de paie |
| Impôt fédéral retenu | Case 2 du formulaire W-2; case 4 des formulaires 1099-R, 1099-G ou 1099-NEC pour les autres revenus |
| Bénéfice de travail autonome | Vos chiffres de l'annexe C (Schedule C) : revenus des formulaires 1099-NEC et 1099-K moins les dépenses |
| Acomptes provisionnels | L'historique des paiements de votre compte en ligne de l'IRS (le fisc fédéral américain) ou vos relevés bancaires |
| Enfants et crédits | Âge et SSN des enfants; formulaire 1098-T pour les crédits pour études |
Si vous faites l'estimation en cours d'année, divisez la retenue d'impôt cumulée par le nombre de périodes de paie écoulées, puis multipliez par le nombre de périodes dans une année complète. Le calculateur d'impôt sur la paie montre combien chaque paie devrait retenir.
Exemple chiffré : vais-je recevoir un remboursement?
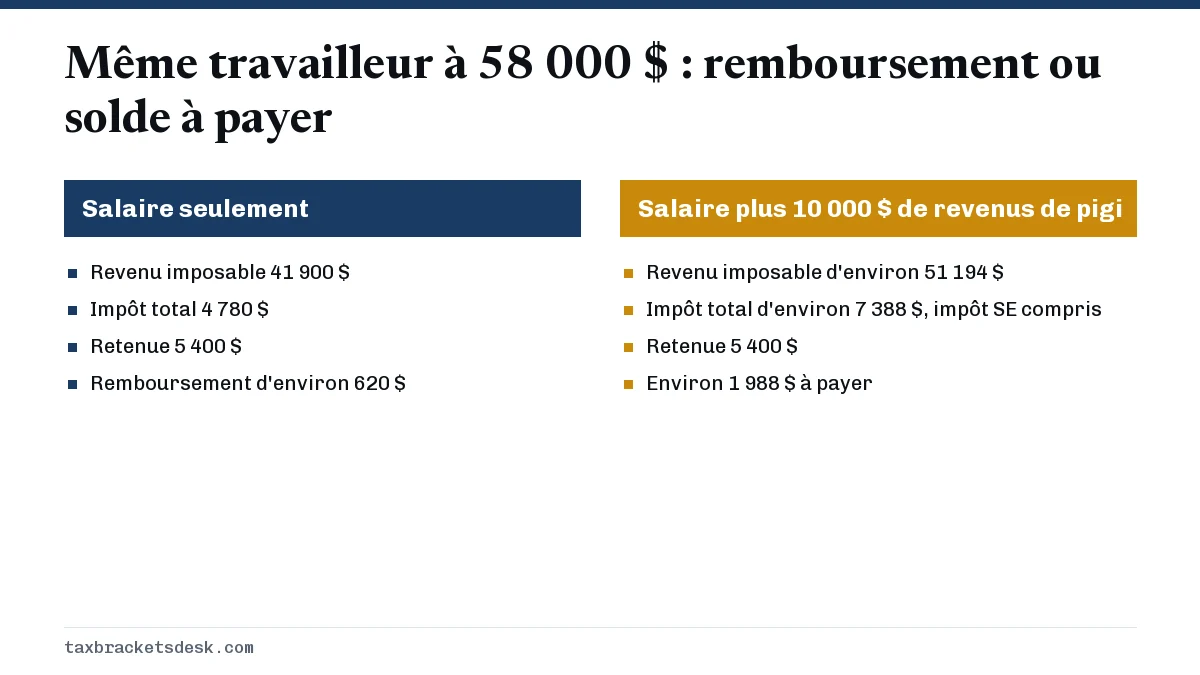
Une personne célibataire a gagné 58 000 $ de salaire, la case 2 de son formulaire W-2 indique 5 400 $ retenus, et elle n'a aucun autre revenu. La déduction forfaitaire de 16 100 $ laisse un revenu imposable de 41 900 $.
- 10 % sur 12 400 $ = 1 240 $.
- 12 % sur les 29 500 $ restants = 3 540 $.
- Impôt total : 4 780 $.
- Paiements : 5 400 $ retenus.
- Remboursement estimé : 5 400 $ moins 4 780 $ = 620 $.
Chef de famille avec un enfant
Un parent chef de famille gagne 62 000 $, a un enfant de 9 ans et a subi une retenue de 3 100 $. Le revenu imposable est de 37 850 $ après la déduction forfaitaire de 24 150 $, et l'impôt selon les tranches est de 4 188 $.
Le crédit d'impôt pour enfants (CTC) de 2 200 $ ramène l'impôt à 1 988 $. Les paiements de 3 100 $ dépassent ce montant de 1 112 $, qui correspond au remboursement estimé. Pour la partie remboursable du crédit lorsque l'impôt est faible, consultez le crédit d'impôt pour enfants additionnel.
Pourquoi est-ce que je dois de l'impôt au lieu de recevoir un remboursement?
Vous devez de l'impôt lorsque la retenue et les paiements ne suffisent pas à couvrir votre impôt. Reprenez la personne célibataire ci-dessus et ajoutez 10 000 $ de revenus de pigiste sans aucun acompte provisionnel versé.
- Impôt des travailleurs autonomes : 10 000 $ x 92,35 % x 15,3 % = environ 1 413 $.
- La moitié de ce montant, environ 706 $, est soustraite à titre de rajustement; le revenu imposable passe donc à environ 51 194 $.
- L'impôt sur le revenu grimpe à environ 5 975 $, parce que la portion supérieure atteint maintenant la tranche de 22 %.
- Un impôt total d'environ 7 388 $ moins 5 400 $ retenus laisse environ 1 988 $ à payer.
Autres raisons courantes d'un solde à payer :
- Deux emplois, ou deux conjoints qui travaillent, dont chacun fait l'objet d'une retenue comme s'il s'agissait du seul revenu; le revenu combiné est alors imposé dans une tranche plus élevée que celle prévue par la retenue de chaque emploi.
- Une prime assujettie à la retenue au taux fixe de 22 % alors que votre tranche la plus élevée est de 24 % ou plus.
- Un enfant qui atteint 17 ans, ce qui met fin au crédit d'impôt pour enfants de 2 200 $ et ne laisse que le crédit de 500 $ pour autres personnes à charge.
- Des prestations d'assurance-chômage ou un revenu de retraite sans aucune retenue d'impôt.
Si vous prévoyez devoir 1 000 $ ou plus après la retenue, l'IRS s'attend généralement à des acomptes provisionnels pendant l'année; notre guide des acomptes provisionnels présente les dates et les règles d'exonération (safe harbor).
Les nouvelles déductions augmentent-elles mon remboursement?
Elles le peuvent, car de nombreux employeurs ne réduisent pas la retenue d'impôt pour tenir compte des déductions de l'annexe 1-A (Schedule 1-A). Si la personne célibataire à 58 000 $ ci-dessus avait reçu 5 000 $ de pourboires admissibles, la déduction pour pourboires non imposés ramènerait son revenu imposable à 36 900 $ et son impôt à 4 180 $.
Avec la même retenue de 5 400 $, le remboursement estimé passe de 620 $ à 1 220 $. L'augmentation est égale à la déduction multipliée par le taux le plus élevé de 12 %. Les déductions pour pourboires et pour heures supplémentaires diminuent progressivement une fois que l'AGI modifié dépasse 150 000 $ (300 000 $ en déclaration conjointe).
Ce que signifie vraiment la taille du remboursement
Un remboursement important signifie que vous avez payé plus d'impôt pendant l'année que vous n'en deviez. Un solde à payer signifie que vous en avez payé moins. Ni l'un ni l'autre ne change votre facture d'impôt réelle, qui dépend uniquement du revenu, des déductions et des crédits.
Pour viser un remboursement plus petit et des paies plus élevées, ou pour cesser de devoir de l'impôt chaque mois d'avril, modifiez votre formulaire W-4 auprès de votre employeur. Les étapes 3 et 4 du formulaire vous permettent de tenir compte des crédits, des autres revenus et d'une retenue supplémentaire; notre guide de la retenue W-4 explique chaque ligne.
Questions fréquentes
Quel sera le montant de mon remboursement d'impôt en 2027?
Votre remboursement de 2027 correspond à l'écart entre votre retenue d'impôt de 2026 et votre impôt de 2026. Entrez les chiffres des cases 1 et 2 de votre W-2 dans le calculateur pour l'estimer; une personne célibataire ayant 58 000 $ de salaire et 5 400 $ retenus recevrait environ 620 $.
Un calculateur de remboursement d'impôt est-il précis?
Il est assez juste pour les salariés qui prennent la déduction forfaitaire. Les résultats s'écartent lorsque vous avez des revenus de placement, des crédits que le calculateur ne modélise pas ou des réductions progressives selon le revenu.
Pourquoi mon remboursement est-il plus petit cette année?
Les causes courantes sont une augmentation qui a fait passer le revenu dans une tranche plus élevée, une retenue plus faible après une modification du W-4, un crédit perdu ou un nouveau revenu sans retenue. Comparez d'abord la case 2 du W-2 de cette année à celle de l'an dernier.
Le crédit d'impôt sur le revenu gagné augmente-t-il mon remboursement?
Oui. L'EITC est entièrement remboursable, jusqu'à 8 231 $ pour 2026 avec trois enfants ou plus; il s'ajoute donc à vos paiements même si vous ne devez aucun impôt.
Puis-je obtenir un remboursement si aucun impôt n'a été retenu?
Seulement grâce à des crédits remboursables comme l'EITC ou le crédit d'impôt pour enfants additionnel. Sans retenue ni crédits remboursables, il n'y a rien à rembourser.
Sources
- Rev. Proc. 2025-32 (tax year 2026 inflation adjustments) irs.gov
- IRS Tax Withholding Estimator irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
- Topic 554, Self-employment tax irs.gov
- Child Tax Credit irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.