
Calcul du salaire net après impôt : ce qui vous reste de chaque paie en 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le calcul du salaire net après impôt retranche trois impôts fédéraux de chaque paie : la retenue d'impôt sur le revenu selon les tables 2026 de la Publication 15-T de l'IRS (le fisc fédéral américain), la cotisation de 6,2 % à la sécurité sociale et la cotisation de 1,45 % à Medicare. Une personne célibataire payée 2 500 $ aux deux semaines, avec 210 $ de retenues avant impôt, touche environ 1 912 $ nets avant tout impôt de l'État.
- 01Cotisation à la sécurité sociale, part de l'employé (2026)
- 6,2 % du salaire jusqu'à 184 500 $
- 02Cotisation à Medicare, part de l'employé
- 1,45 % de tout le salaire, plus 0,9 % retenu au-delà de 200 000 $
- 03Source des tables de retenue
- Publication 15-T de l'IRS (2026), méthode du pourcentage
- 04Montant soustrait par la feuille de calcul de la paie (case de l'étape 2 du W-4 non cochée)
- 8 600 $ célibataire ou chef de famille, 12 900 $ couple marié, déclaration conjointe
- 05Exemple : 2 500 $ aux deux semaines, célibataire, 210 $ de retenues avant impôt
- Environ 1 912 $ nets
Calculatrice
- Salaire imposable au fédéral par paie
- —
- Retenue d'impôt fédéral sur le revenu par paie
- —
- Cotisation à la sécurité sociale
- —
- Cotisation à Medicare (y compris l'impôt Medicare additionnel de 0,9 % s'il y a lieu)
- —
- Impôt de l'État et local inscrit
- —
- Salaire net par paie et par année
- —
Estime la retenue fédérale, la cotisation à la sécurité sociale et la cotisation à Medicare selon la méthode du pourcentage de la Publication 15-T de 2026. La retenue d'impôt est un paiement anticipé, et non votre impôt final. L'impôt de l'État et local correspond à ce que vous inscrivez; le logiciel de paie de votre employeur peut arrondir autrement.
Qu'est-ce que le calculateur de paie retranche de mon salaire?
Un calculateur de paie prend votre salaire brut pour une période de paie et en retire la retenue d'impôt fédéral sur le revenu, la cotisation à la sécurité sociale et la cotisation à Medicare, puis tout impôt sur le revenu de l'État ou local. Ce qui reste après les retenues avant impôt et après impôt est votre salaire net, le montant qui arrive dans votre compte bancaire.
La retenue d'impôt n'est pas la même chose que votre impôt final. C'est un paiement anticipé que votre employeur calcule à partir de votre formulaire W-4, Employee's Withholding Certificate (certificat de retenue de l'employé), et des tables de l'IRS de la Publication 15-T. L'impôt réel est réglé dans votre déclaration de revenus; c'est pourquoi un calculateur de remboursement d'impôt est le bon outil pour le portrait de fin d'année.
| Impôt | Taux | Plafond de salaire | Modifié par votre W-4? |
|---|---|---|---|
| Retenue d'impôt fédéral sur le revenu | 0 % à 37 % selon les tables de la Pub. 15-T | Aucun | Oui |
| Sécurité sociale | 6,2 % | Premiers 184 500 $ de salaire en 2026 | Non |
| Medicare | 1,45 % | Aucun plafond | Non |
| Impôt Medicare additionnel | 0,9 % | Retenu sur le salaire au-delà de 200 000 $ | Non |
Les données dont le calculateur de salaire net a besoin
La plupart des données viennent directement de votre talon de paie et de votre formulaire W-4. Si vous n'avez pas de W-4 récent au dossier, demandez-en une copie au service de la paie ou consultez le portail RH de votre employeur.
- Salaire brut par période et fréquence de paie : hebdomadaire (52 périodes), aux deux semaines (26), deux fois par mois (24) ou mensuelle (12).
- Situation de famille de l'étape 1(c) du W-4 : célibataire ou marié produisant une déclaration distincte, couple marié produisant une déclaration conjointe, ou chef de famille.
- Case de l'étape 2 du W-4 : cochée si vous avez deux emplois ou un conjoint qui travaille et que vous avez choisi la méthode de la case à cocher.
- Étape 3 du W-4 : le montant en dollars des crédits demandés, comme le crédit d'impôt pour enfants (CTC).
- Étapes 4(a), 4(b) et 4(c) du W-4 : autres revenus, déductions supplémentaires et toute retenue supplémentaire par période.
- Retenues avant impôt : cotisations à un 401(k) ou à un 403(b) traditionnel, et éléments d'un régime cafétéria de l'article 125 (section 125), comme les primes d'assurance maladie, dentaire et de soins de la vue ou les cotisations à un compte FSA santé.
- État de résidence et de travail, pour l'impôt sur le revenu de l'État.
Comment la retenue fédérale, les cotisations FICA et l'impôt de l'État sont calculés
La retenue fédérale utilise la feuille de calcul 1A (Worksheet 1A) de la Publication 15-T de l'IRS (2026). Le service de la paie annualise votre salaire imposable, le rajuste selon votre W-4, trouve l'impôt annuel dans la table de la méthode du pourcentage, puis divise le résultat par le nombre de périodes de paie.
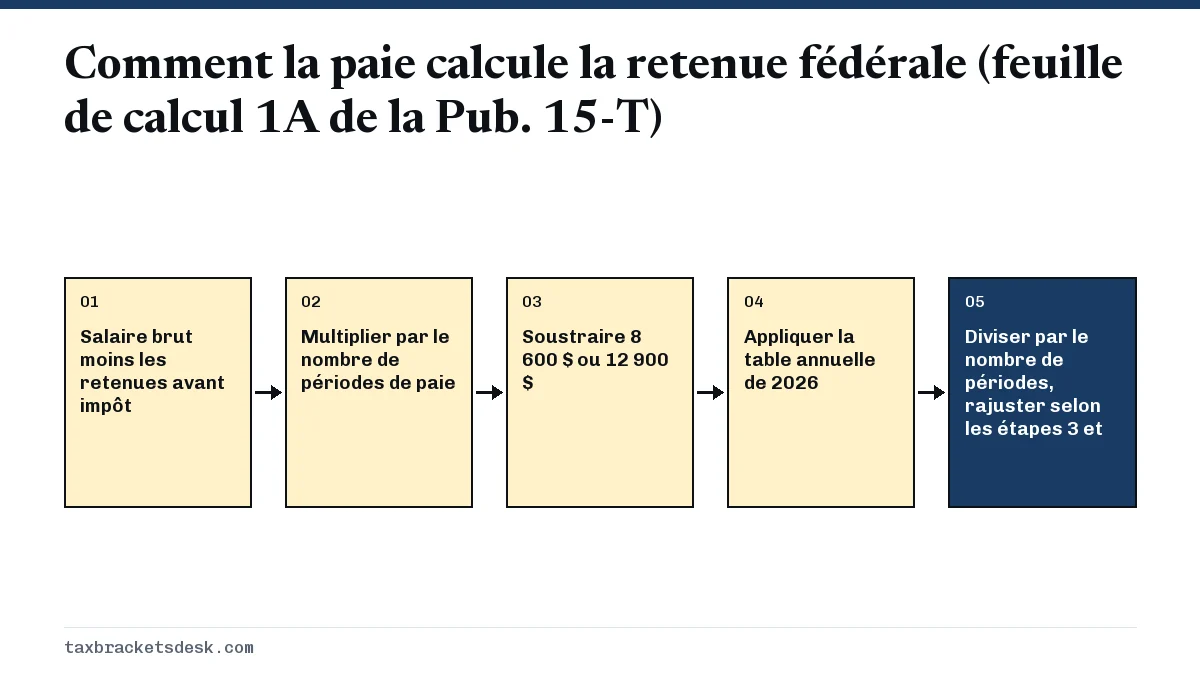
La formule de retenue, étape par étape
- Soustrayez les retenues avant impôt du salaire brut pour obtenir le salaire imposable au fédéral pour la période.
- Multipliez par le nombre de périodes de paie dans l'année pour annualiser.
- Ajoutez les autres revenus de l'étape 4(a) du W-4 et soustrayez les déductions de l'étape 4(b).
- Si la case de l'étape 2 n'est pas cochée, soustrayez 12 900 $ pour un couple marié produisant une déclaration conjointe ou 8 600 $ pour toutes les autres personnes.
- Appliquez le barème de retenue STANDARD de 2026 correspondant à votre situation de famille (tableau ci-dessous) pour obtenir le montant annuel provisoire.
- Divisez par le nombre de périodes de paie, soustrayez le montant des crédits de l'étape 3 divisé par le nombre de périodes, et ajoutez toute retenue supplémentaire de l'étape 4(c).
| Salaire annuel rajusté | Célibataire ou marié, déclaration distincte | Couple marié, déclaration conjointe | Chef de famille |
|---|---|---|---|
| Fin de la tranche de 0 % | 7 500 $ | 19 300 $ | 15 550 $ |
| Fin de la tranche de 10 % | 19 900 $ | 44 100 $ | 33 250 $ |
| Fin de la tranche de 12 % | 57 900 $ | 120 100 $ | 83 000 $ |
| Fin de la tranche de 22 % | 113 200 $ | 230 700 $ | 121 250 $ |
La soustraction de 8 600 $ plus la tranche à 0 % de 7 500 $ donne 16 100 $, soit la déduction forfaitaire de 2026 pour une personne célibataire. Pour une déclaration conjointe, 12 900 $ plus 19 300 $ donnent la déduction forfaitaire conjointe de 32 200 $, et pour un chef de famille, 8 600 $ plus 15 550 $ donnent 24 150 $. C'est ainsi que les tables intègrent la déduction forfaitaire à chaque paie.
Cotisations FICA et impôt de l'État
Les cotisations à la sécurité sociale et à Medicare sont des pourcentages fixes du salaire assujetti aux cotisations FICA, qui exclut les primes de l'article 125 mais inclut les cotisations au 401(k). La page sur les cotisations FICA expliquées couvre la part de l'employeur et la version pour les travailleurs autonomes. La retenue de l'État suit les tables propres à chaque État, et neuf États n'imposent aucun revenu de salaire; consultez les États sans impôt sur le revenu.
Exemple : une paie de 2 500 $ aux deux semaines après impôt
Une personne célibataire gagne 65 000 $ par année, payés 2 500 $ toutes les deux semaines. Son formulaire W-4 de 2026 indique la situation de célibataire, aucune case cochée à l'étape 2 et rien aux étapes 3 ou 4. Elle verse 150 $ par paie dans un 401(k) traditionnel et paie 60 $ par paie de primes d'assurance maladie avant impôt, et elle habite un État qui n'impose pas les salaires.
- Salaire imposable au fédéral : 2 500 $ moins 150 $ moins 60 $ = 2 290 $.
- Annualisé : 2 290 $ x 26 = 59 540 $. Moins 8 600 $ : salaire annuel rajusté de 50 940 $.
- Lecture de la table (célibataire, ligne de 19 900 $ à 57 900 $) : 1 240 $ + 12 % de (50 940 $ moins 19 900 $) = 1 240 $ + 3 724,80 $ = 4 964,80 $.
- Par paie : 4 964,80 $ / 26 = 190,95 $ de retenue fédérale.
- Salaire assujetti aux cotisations FICA : 2 500 $ moins la prime de 60 $ de l'article 125 = 2 440 $. Sécurité sociale 151,28 $, Medicare 35,38 $.
- Salaire net : 2 500 $ moins 150 $ moins 60 $ moins 190,95 $ moins 151,28 $ moins 35,38 $ = 1 912,39 $.
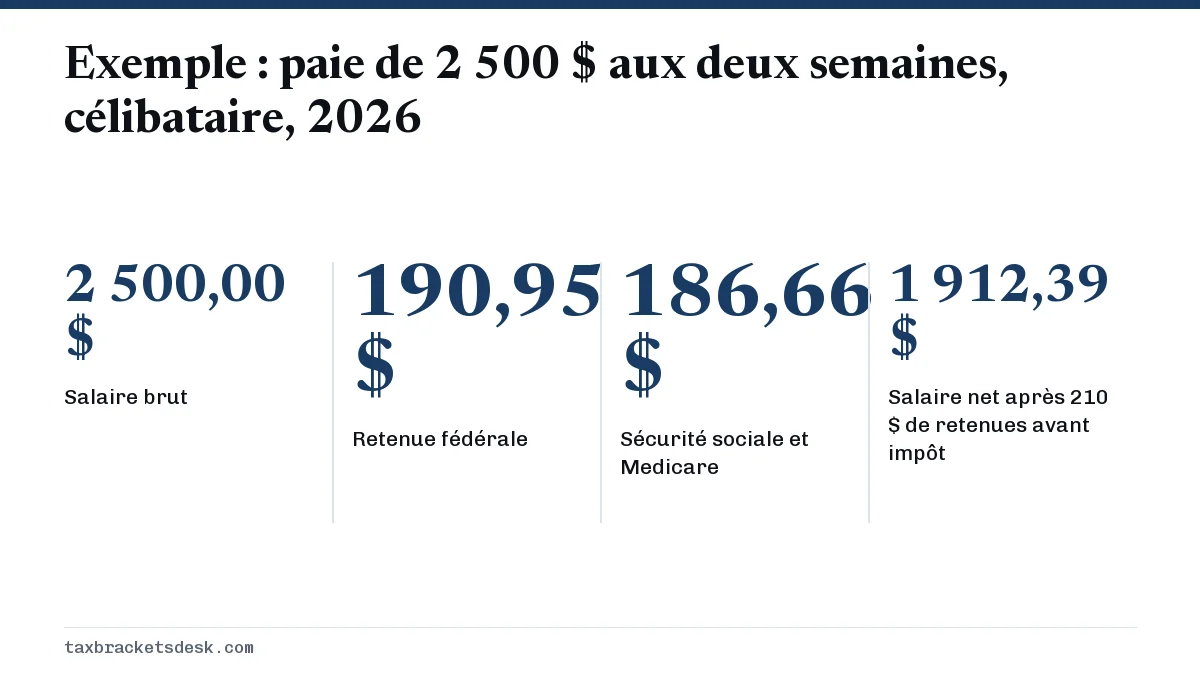
La retenue annuelle de 4 964,80 $ correspond à l'impôt réel de 2026 sur 59 540 $ de salaire déclaré au W-2 après la déduction forfaitaire de 16 100 $; cette personne devrait donc terminer l'année à peu près à égalité. La cotisation au 401(k) ne réduit le salaire net que de 132 $ par paie, parce qu'elle diminue la retenue de 18 $ au taux de 12 %.
Même salaire, autres fréquences de paie
| Fréquence de paie | Brut par paie | Retenue fédérale | FICA | Salaire net |
|---|---|---|---|---|
| Hebdomadaire (52) | 1 250,00 $ | 108,08 $ | 95,63 $ | 1 046,29 $ |
| Aux deux semaines (26) | 2 500,00 $ | 216,15 $ | 191,25 $ | 2 092,60 $ |
| Deux fois par mois (24) | 2 708,33 $ | 234,17 $ | 207,19 $ | 2 266,97 $ |
| Mensuelle (12) | 5 416,67 $ | 468,33 $ | 414,38 $ | 4 533,96 $ |
La retenue fédérale annuelle est de 5 620 $ quelle que soit la fréquence; seule la part prélevée sur chaque paie change. Les personnes payées aux deux semaines reçoivent 26 paies, de sorte que deux mois par année comptent une troisième paie. Pour un salaire moins élevé calculé sur l'année, consultez l'exemple de l'impôt sur un salaire de 40 000 $.
Comment les retenues avant impôt changent-elles le salaire net?
Les retenues avant impôt réduisent votre salaire imposable, si bien que chaque dollar versé vous coûte moins d'un dollar de salaire net. L'écart dépend des impôts que la retenue permet d'éviter.
- Les cotisations à un 401(k), à un 403(b) traditionnel et à un 457(b) gouvernemental échappent à la retenue d'impôt fédéral sur le revenu, mais pas aux cotisations à la sécurité sociale ni à Medicare.
- Les éléments d'un régime cafétéria de l'article 125 (primes d'assurance maladie, dentaire et de soins de la vue, cotisations à un FSA santé et à un FSA pour frais de garde) échappent à l'impôt sur le revenu et aux cotisations FICA.
- Les cotisations à un Roth 401(k) et les retenues après impôt, comme les cotisations syndicales ou les saisies de salaire, n'échappent à rien; elles sont prélevées sur un salaire déjà imposé.
Le plafond de réduction salariale pour un FSA santé est de 3 400 $ en 2026, selon la Revenue Procedure 2025-32 de l'IRS. Les États fixent leurs propres règles pour ces retenues et ne suivent pas toujours le traitement fédéral; vérifiez donc les instructions de retenue de votre État avant de supposer qu'une cotisation au 401(k) réduit aussi l'impôt de l'État.
Pourquoi ma paie est-elle moins élevée que prévu?
Comparez deux talons de paie ligne par ligne avant de conclure à une erreur de paie. Voici les causes habituelles, à peu près dans l'ordre de fréquence où elles expliquent un écart.
- Un nouveau choix d'avantages sociaux ou une prime plus élevée est entré en vigueur, souvent en janvier.
- Votre W-4 a changé, par exemple la case de l'étape 2 a été cochée ou un montant supplémentaire a été ajouté à l'étape 4(c).
- Une prime a été versée séparément et a fait l'objet d'une retenue au taux supplémentaire fixe de 22 %; consultez le taux d'imposition des primes.
- Votre salaire a dépassé 200 000 $ pour l'année, ce qui a déclenché la retenue de 0,9 % de l'impôt Medicare additionnel; consultez l'impôt Medicare additionnel.
- Une saisie ou une saisie-arrêt a été ajoutée; elle apparaît comme une retenue après impôt.
- Des heures supplémentaires ont fait passer une paie dans une tranche annualisée plus élevée, ce qui augmente la retenue sur cette paie seulement; l'impôt final est toujours calculé sur le total de l'année.
Vérifier votre W-4 à l'aide du résultat du calculateur de paie
Si le calculateur montre une retenue très éloignée de l'impôt prévu, modifiez votre formulaire W-4 et remettez-le à votre employeur, et non à l'IRS. Les changements s'appliquent habituellement à partir de la prochaine paie que votre employeur peut traiter.
- Estimez votre impôt total de 2026 avec les calculateurs d'impôt.
- Additionnez la retenue à ce jour (l'impôt fédéral cumulatif sur votre dernier talon de paie) et la retenue encore à venir sur les paies restantes.
- Si le total est insuffisant, inscrivez à l'étape 4(c) l'écart divisé par le nombre de périodes de paie restantes.
- S'il dépasse nettement l'impôt prévu, demandez des crédits à l'étape 3 ou des déductions à l'étape 4(b).
- Refaites la vérification après un nouvel emploi, un mariage, une naissance ou une augmentation. Le guide de la retenue selon le W-4 explique chaque étape.
Questions fréquentes
Combien me restera-t-il d'une paie de 2 500 $?
Une personne célibataire payée 2 500 $ aux deux semaines, sans retenue avant impôt ni impôt de l'État, garde environ 2 092,60 $ en 2026, après 216,15 $ de retenue fédérale et 191,25 $ de cotisations à la sécurité sociale et à Medicare. Les avantages sociaux avant impôt et l'impôt de l'État réduisent encore ce montant.
Quel pourcentage de ma paie va à l'impôt?
La sécurité sociale et Medicare prélèvent 7,65 % fixes de la plupart des paies. La retenue fédérale ajoute environ 5 % à 20 % pour les salaires courants, et l'impôt de l'État ajoute de 0 % à environ 10 % selon l'endroit où vous habitez et gagnez votre revenu.
Un 401(k) réduit-il la cotisation à la sécurité sociale sur ma paie?
Non. Les cotisations à un 401(k) traditionnel réduisent la retenue d'impôt fédéral sur le revenu, mais les cotisations à la sécurité sociale et à Medicare s'appliquent quand même. Les primes d'assurance maladie payées au moyen d'un régime de l'article 125 réduisent les deux.
Pourquoi le résultat de mon calculateur de paie 2026 diffère-t-il de mon talon de paie?
Les raisons les plus courantes sont des avantages sociaux avant impôt que le calculateur ignorait, une case cochée à l'étape 2 du W-4 ou un montant supplémentaire à l'étape 4(c), l'impôt de l'État ou local, et l'arrondissement dans le logiciel de paie de votre employeur.
Le salaire net est-il la même chose que la paie nette?
Oui. Le salaire net et la paie nette désignent tous deux le salaire brut moins tous les impôts et toutes les retenues, soit le montant réellement déposé.
Sources
- Publication 15-T (2026), Federal Income Tax Withholding Methods irs.gov
- Publication 15 (2026), Employer's Tax Guide (Circular E) irs.gov
- Topic no. 751, Social Security and Medicare withholding rates irs.gov
- Rev. Proc. 2025-32 (2026 standard deduction, health FSA limit) irs.gov
- Tax Withholding Estimator irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Taxe FICA : taux 2026 de la sécurité sociale et Medicare
La taxe FICA est la charge sociale de 7,65 % prélevée sur le salaire d'un employé en 2026 : 6,2 % pour la sécurité sociale sur le…
Combien d'impôt sur 40 000 $ de salaire? Exemple 2026
Combien d'impôt sur 40 000 $? Pour l'année d'imposition 2026, une personne célibataire qui touche un salaire de 40 000 $ et prend…
Taux d'imposition des primes 2026 : retenue fédérale de 22 %
Le taux d'imposition fédéral des primes pour 2026 est un taux fixe de retenue d'impôt sur le revenu de 22 % que l'employeur peut…