
Charges sociales et travail autonome
Guide de la retenue W-4 : remplir le formulaire W-4 de 2026 étape par étape
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
La retenue W-4 est l'impôt fédéral sur le revenu que votre employeur prélève sur chaque paie en fonction du formulaire W-4 que vous lui remettez. Le formulaire W-4 de 2026 compte cinq étapes : seules l'étape 1 (renseignements personnels) et l'étape 5 (signature) sont obligatoires. Les étapes 2 à 4 servent à tenir compte d'un deuxième emploi, des enfants, des autres revenus et des déductions, y compris les nouvelles lignes de la feuille de calcul de 2026 pour les pourboires, les heures supplémentaires, les intérêts sur un prêt automobile et les aînés.
- 01Étapes obligatoires
- Étape 1 et étape 5 seulement
- 02Montant par enfant à l'étape 3
- 2 200 $ par enfant de moins de 17 ans (revenu de 200 000 $ ou moins, 400 000 $ en déclaration conjointe)
- 03Fin de l'exemption pour 2026
- Nouveau formulaire W-4 à remettre au plus tard le 16 février 2027
- 04Entrée en vigueur d'un nouveau W-4
- Au plus tard à la première période de paie se terminant le 30e jour ou après
- 05Tax Withholding Estimator de l'IRS
- Environ 25 minutes; produit un W-4 prérempli
Qu'est-ce que la retenue W-4?
La retenue W-4 est l'impôt fédéral sur le revenu qu'un employeur prélève sur votre salaire et verse en votre nom à l'IRS (le fisc fédéral américain), calculé à partir de ce que vous inscrivez dans votre formulaire W-4, Employee's Withholding Certificate (certificat de retenue de l'employé). Le formulaire indique au service de la paie votre situation de famille aux fins de l'impôt, si vous avez d'autres emplois, les crédits et déductions à prévoir, et si vous souhaitez une retenue d'impôt supplémentaire.
Le W-4 touche seulement l'impôt fédéral sur le revenu. Les cotisations à la sécurité sociale et à Medicare sont des pourcentages fixes qu'aucune inscription au W-4 ne peut modifier (voir la taxe FICA expliquée). La plupart des États ont leur propre formulaire de retenue; une modification du W-4 fédéral ne change donc pas automatiquement la retenue de l'État.
L'objectif est que la retenue se rapproche de votre impôt réel pour l'année. Une retenue trop faible entraîne un solde à payer en avril et peut-être une pénalité pour paiement insuffisant; une retenue trop élevée vous oblige à attendre cet argent sous forme de remboursement. Selon les instructions du formulaire W-4, l'employé qui ne remet aucun W-4 valide est traité comme une personne célibataire sans aucune autre inscription.
Comment remplir un W-4 : les cinq étapes
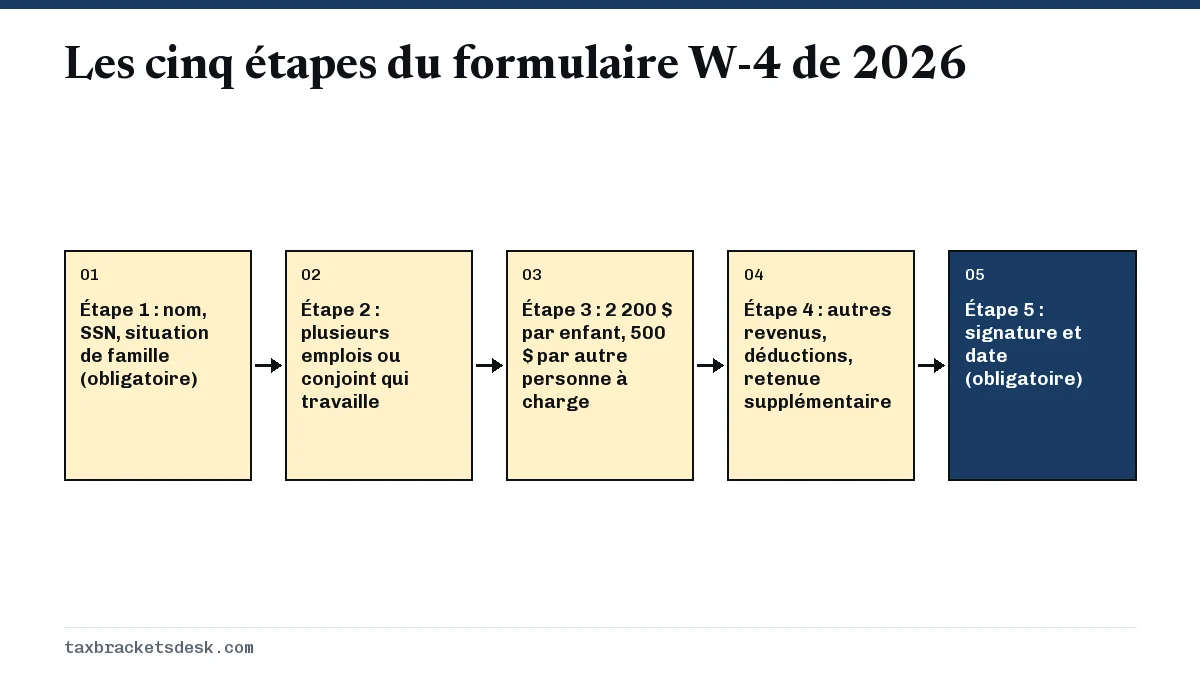
Le formulaire W-4 de 2026 tient sur une page, avec des feuilles de calcul aux pages 3 et 4. Remplissez-le dans l'ordre et sautez les étapes 2, 3 et 4 si aucune ne s'applique à vous.
Étape 1 : renseignements personnels et situation de famille
Inscrivez votre nom, votre adresse et votre numéro de sécurité sociale américain (SSN), puis cochez une case à l'étape 1(c) : personne célibataire ou mariée produisant une déclaration distincte; couple marié produisant une déclaration conjointe ou conjoint survivant admissible; ou chef de famille. Cette case détermine la déduction forfaitaire et les tranches d'imposition utilisées par la paie. Cochez chef de famille seulement si vous n'êtes pas marié et que vous payez plus de la moitié des frais d'entretien d'un logement pour vous-même et une personne admissible.
Étape 2 : plusieurs emplois ou conjoint qui travaille
Remplissez l'étape 2 si vous occupez plus d'un emploi en même temps, ou si vous êtes marié, produisez une déclaration conjointe et que votre conjoint travaille aussi. Choisissez l'une de trois options : a) utiliser le Tax Withholding Estimator de l'IRS, que le formulaire présente comme le choix le plus précis et celui à utiliser si l'un de vous a un revenu de travail autonome; b) utiliser la Multiple Jobs Worksheet (feuille de calcul pour emplois multiples) et reporter le résultat à l'étape 4(c); ou c) cocher la case du W-4 pour les deux emplois lorsqu'il y a exactement deux emplois au total.
La case de l'étape 2(c) réduit de moitié la déduction forfaitaire et les tranches pour chaque emploi. Selon le formulaire, cette option fonctionne mieux quand les deux emplois paient à peu près le même montant; quand l'écart de salaire est important, elle retient plus que nécessaire.
Étape 3 : personnes à charge et autres crédits
Si votre revenu total sera de 200 000 $ ou moins (400 000 $ ou moins pour un couple marié produisant une déclaration conjointe), multipliez le nombre d'enfants admissibles de moins de 17 ans par 2 200 $ et le nombre d'autres personnes à charge par 500 $, puis ajoutez les autres crédits que vous prévoyez, comme les crédits pour études. Le montant de 2 200 $ correspond au montant du crédit d'impôt pour enfants 2026.
Étape 4 : autres rajustements
- 4(a) Autres revenus : intérêts, dividendes ou revenus de retraite qui ne font l'objet d'aucune retenue. Les inscrire ici peut remplacer les acomptes provisionnels pour ces revenus.
- 4(b) Déductions : le résultat de la Deductions Worksheet (feuille de calcul des déductions, ligne 15) si vous prévoyez des déductions supérieures à la déduction forfaitaire de base. Cette ligne réduit la retenue.
- 4(c) Retenue supplémentaire : un montant fixe en dollars ajouté à chaque paie, y compris le résultat de la feuille de calcul pour emplois multiples.
Étape 5 : signature et date
Le formulaire n'est pas valide sans votre signature. Si vous avez plus d'un emploi, remplissez les étapes 3 à 4(b) sur le W-4 d'un seul emploi, idéalement le mieux payé, et laissez-les vides sur les autres.
Dois-je mettre à jour mon W-4 pour les nouvelles déductions?
Oui, si vous prévoyez demander l'une des nouvelles déductions de l'annexe 1-A (Schedule 1-A) et que vous voulez profiter de l'économie d'impôt sur vos paies plutôt que sous forme de remboursement. La feuille de calcul des déductions de l'étape 4(b) de 2026 comporte de nouvelles lignes pour ces déductions, et les montants que vous y inscrivez réduisent l'impôt retenu à chaque période de paie.
| Ligne de la feuille | Déduction | Maximum que vous pouvez inscrire | Plafond de revenu sur la feuille |
|---|---|---|---|
| 1a | Pourboires admissibles | 25 000 $ | Revenu total inférieur à 150 000 $ (300 000 $ en déclaration conjointe) |
| 1b | Heures supplémentaires admissibles (la « demie » du taux et demi) | 12 500 $ (25 000 $ en déclaration conjointe) | Revenu total inférieur à 150 000 $ (300 000 $ en déclaration conjointe) |
| 1c | Intérêts sur un prêt pour véhicule de promenade | 10 000 $ | Revenu total inférieur à 100 000 $ (200 000 $ en déclaration conjointe) |
| 3a et 3b | Aînés de 65 ans ou plus | 6 000 $ par personne | Revenu total inférieur à 75 000 $ (150 000 $ en déclaration conjointe) |
La feuille de calcul utilise des seuils simples, alors que les déductions réelles diminuent graduellement au-delà de ces revenus. Si votre revenu est proche d'un plafond, inscrivez une estimation prudente. Les conditions d'admissibilité sont expliquées sur nos pages sur la déduction des heures supplémentaires et les déductions de l'annexe 1-A.
Exemple chiffré : les heures supplémentaires dans la feuille de calcul des déductions
Une travailleuse célibataire payée à l'heure prévoit recevoir 6 000 $ de prime d'heures supplémentaires admissible en 2026 et demande la déduction forfaitaire. Dans la feuille de calcul, la ligne 1b est de 6 000 $ et la ligne 2, de 6 000 $. Les lignes 4, 5 et 7 sont à zéro, parce qu'il n'y a ni montant pour aînés, ni rajustements, ni déductions détaillées; la ligne 10 est donc aussi à zéro. La ligne 11 correspond à la déduction forfaitaire de 16 100 $, la ligne 13 est de 16 100 $ et la ligne 14 est de 0 $, parce que la ligne 13 est supérieure à la ligne 10. La ligne 15 est de 6 000 $, montant qui va à l'étape 4(b).
Si ces 6 000 $ étaient autrement imposés dans la tranche de 22 %, la retenue de l'année baisse d'environ 1 320 $, soit environ 50,77 $ par paie aux deux semaines sur 26 périodes de paie. Il s'agit d'une estimation : la retenue réelle suit les tables de la méthode du pourcentage de l'IRS dans la Publication 15-T.
Exemple chiffré : la feuille de calcul pour emplois multiples
Un couple marié produit une déclaration conjointe. L'un des conjoints gagne 92 000 $ et est payé aux deux semaines; l'autre gagne 55 000 $. Dans la table des couples mariés produisant une déclaration conjointe à la page 5 du formulaire W-4 de 2026, la ligne de l'emploi le mieux payé de 80 000 $ à 99 999 $ croise la colonne de l'emploi le moins payé de 50 000 $ à 59 999 $ à 6 610 $. C'est l'impôt supplémentaire de l'année qu'aucune des deux paies ne couvrirait autrement.
Divisez 6 610 $ par 26 périodes de paie pour obtenir 254,23 $. Le conjoint qui gagne le plus inscrit 254,23 $ à l'étape 4(c) du W-4 de l'emploi à 92 000 $ et remplit les étapes 3 et 4(b) sur ce même formulaire. Le W-4 du conjoint qui gagne le moins ne comporte que les étapes 1 et 5. Le formulaire précise que si plus d'un emploi paie plus de 120 000 $ ou s'il y a plus de trois emplois, il faut utiliser les tables supplémentaires de la Publication 505 ou l'outil d'estimation en ligne.
Comment utiliser le calculateur de retenue d'impôt de l'IRS
Le Tax Withholding Estimator de l'IRS, à irs.gov/W4App, est le calculateur de retenue officiel. Selon l'IRS, il faut environ 25 minutes; l'outil n'enregistre ni ne partage vos réponses, et il produit à la fin un formulaire W-4 prérempli (ou W-4P pour les pensions) que vous pouvez remettre à votre employeur.
- Rassemblez vos talons de paie les plus récents pour chaque emploi, ceux de votre conjoint si vous produisez une déclaration conjointe, et votre déclaration de l'an dernier si vous avez d'autres revenus ou demandez des déductions détaillées.
- Inscrivez le salaire cumulatif de l'année et la retenue fédérale cumulative de chaque talon, pour que l'outil tienne compte de l'impôt déjà payé cette année.
- Ajoutez les pourboires, heures supplémentaires, primes, revenus de travail autonome et crédits prévus.
- Examinez le remboursement ou le solde à payer prévu, et choisissez une cible (par exemple, près de zéro).
- Téléchargez le W-4 prérempli, vérifiez-le, signez-le et remettez-le au service de la paie. Refaites l'estimation au début de l'année suivante.
Le formulaire lui-même recommande l'outil d'estimation si vous commencez un emploi en cours d'année, travaillez seulement une partie de l'année, recevez des primes, des dividendes, des gains en capital ou des prestations de sécurité sociale, ou prévoyez devoir payer l'Additional Medicare Tax (taxe Medicare supplémentaire) ou l'impôt sur le revenu net de placement. Pour un aperçu rapide de votre salaire net avant de modifier quoi que ce soit, essayez notre calculateur d'impôt sur la paie.
Comment modifier ma retenue d'impôt, et quand le changement prend-il effet?
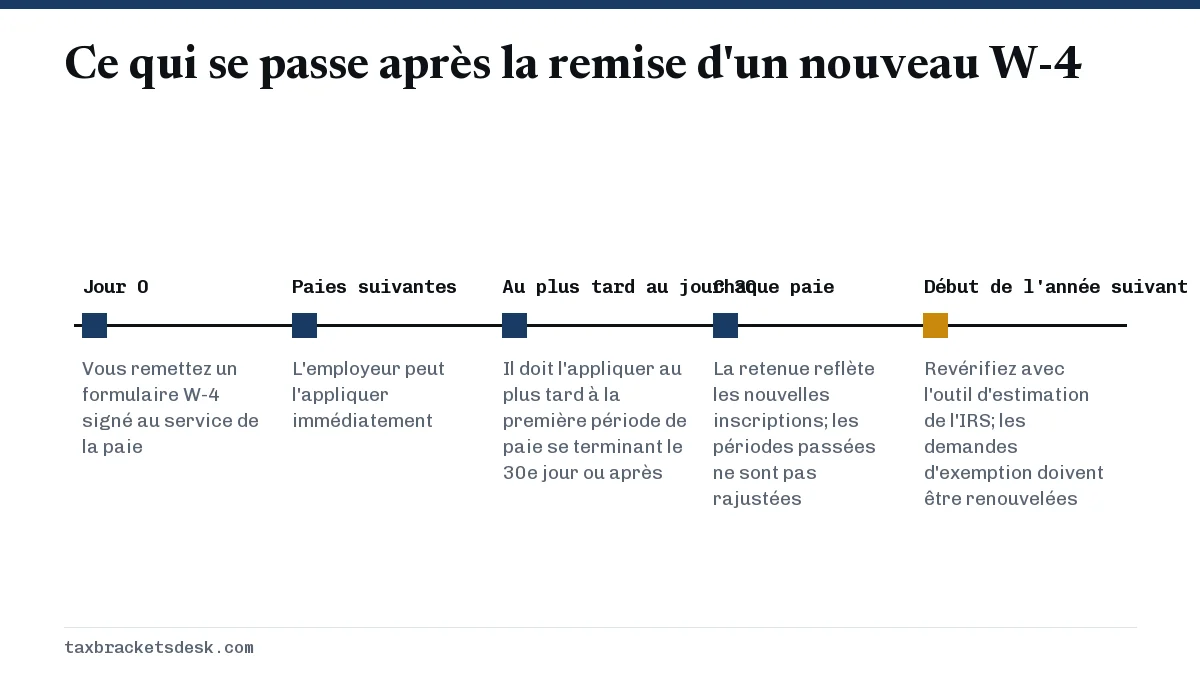
Pour modifier votre retenue, remettez un nouveau formulaire W-4 à votre employeur (beaucoup d'employeurs l'acceptent par leur portail de paie). Vous pouvez le faire quand vous le voulez. Selon la Publication 15 de l'IRS, votre ancien W-4, même s'il date de 2019 ou d'avant, reste en vigueur jusqu'à ce que vous le remplaciez.
L'employeur doit commencer à utiliser le nouveau formulaire au plus tard à la première période de paie se terminant le 30e jour ou après le 30e jour suivant sa réception. La retenue des périodes de paie déjà traitées n'est pas rajustée, et un W-4 visant l'année suivante n'a aucun effet sur l'année en cours.
Comment éviter d'avoir un solde à payer au moment de la déclaration?
Faites correspondre votre retenue à votre impôt de l'année complète, y compris les revenus qui ne font l'objet d'aucune retenue. Voici les causes les plus fréquentes d'un solde à payer inattendu, avec la correction à apporter au W-4 pour chacune.
- Deux emplois ou deux revenus sans l'étape 2 : chaque employeur applique la déduction forfaitaire complète et les tranches inférieures. Utilisez l'étape 2(a), 2(b) ou 2(c).
- Revenu d'appoint ou de placement : inscrivez-le à l'étape 4(a), ou versez des acomptes trimestriels selon les règles d'exonération (safe harbor) des acomptes provisionnels.
- Primes : les employeurs peuvent retenir un taux fixe de 22 % sur les primes, ce qui peut être inférieur à votre taux le plus élevé. Voyez le taux d'imposition des primes.
- Nouvelles déductions surestimées : si vos pourboires ou vos heures supplémentaires sont inférieurs à ce que vous avez inscrit à l'étape 4(b), la retenue sera trop faible. Mettez le formulaire à jour en cours d'année.
- Revenu de plus de 200 000 $ dans un ménage à deux revenus : ajoutez un montant à l'étape 4(c) pour l'Additional Medicare Tax de 0,9 %, que les employeurs pourraient ne pas retenir.
Demander l'exemption de la retenue W-4
Vous pouvez demander l'exemption de la retenue d'impôt fédéral sur le revenu pour 2026 seulement si vous n'aviez aucun impôt fédéral sur le revenu à payer en 2025 et que vous n'en prévoyez aucun en 2026. Pour la demander, cochez la case Exempt et remplissez seulement les étapes 1(a), 1(b) et 5. Les cotisations à la sécurité sociale et à Medicare sont quand même retenues.
L'exemption dure une année civile. Le formulaire W-4 de 2026 indique que vous devez remettre un nouveau formulaire au plus tard le 16 février 2027 pour rester exempté. Sinon, la Publication 15 demande à l'employeur de faire la retenue comme si vous aviez coché personne célibataire ou mariée produisant une déclaration distincte, sans aucune autre inscription, et il ne remboursera pas l'impôt retenu avant l'arrivée tardive d'un formulaire d'exemption.
Si l'IRS constate une retenue gravement insuffisante, il peut envoyer à votre employeur une lettre de blocage (lock-in letter) qui fixe votre situation de famille maximale et votre retenue. L'employeur doit s'y conformer et vous en remettre une copie dans les 10 jours ouvrables; un nouveau W-4 qui retiendrait moins que ce qu'exige la lettre n'est pas pris en compte, à moins que vous communiquiez avec l'IRS et qu'il l'accepte.
Étape par étape
Inscrire vos renseignements personnels
Remplissez l'étape 1 avec votre nom, votre adresse, votre numéro de sécurité sociale américain et la case de votre situation de famille.
Tenir compte de plusieurs emplois
Si vous ou votre conjoint avez plus d'un emploi, utilisez l'outil d'estimation de l'IRS, la feuille de calcul pour emplois multiples ou la case de l'étape 2(c).
Déclarer les personnes à charge
Si votre revenu est de 200 000 $ ou moins (400 000 $ en déclaration conjointe), inscrivez 2 200 $ par enfant de moins de 17 ans et 500 $ par autre personne à charge à l'étape 3.
Faire les autres rajustements
Inscrivez les autres revenus à l'étape 4(a), le résultat de la feuille de calcul des déductions à l'étape 4(b) et toute retenue supplémentaire par paie à l'étape 4(c).
Signer et remettre
Signez l'étape 5 et remettez le formulaire à votre employeur, qui doit l'appliquer au plus tard à la première période de paie se terminant le 30e jour ou après.
Questions fréquentes
Dois-je inscrire 0 ou 1 sur mon W-4?
Le formulaire W-4 actuel n'utilise plus d'allocations (allowances); il n'y a donc plus de 0 ou de 1 à inscrire. Depuis 2020, le formulaire demande plutôt des montants en dollars pour les crédits, les autres revenus, les déductions et la retenue supplémentaire. Pour faire retenir plus d'impôt, inscrivez un montant par paie à l'étape 4(c).
Faut-il remplir un nouveau W-4 chaque année?
Non. Votre W-4 actuel reste en vigueur jusqu'à ce que vous le remplaciez, sauf si vous avez demandé l'exemption, qui prend fin chaque année. L'IRS suggère tout de même de le revoir chaque année et après tout changement de situation conjugale, d'emploi, d'enfants ou de revenu.
Comment inscrire les pourboires et les heures supplémentaires sur mon W-4?
Utilisez la feuille de calcul des déductions de l'étape 4(b), à la page 4 du formulaire de 2026. Inscrivez les pourboires admissibles prévus à la ligne 1a et la prime d'heures supplémentaires à la ligne 1b, puis reportez la ligne 15 à l'étape 4(b). Ces inscriptions réduisent l'impôt retenu sur chaque paie.
Pourquoi si peu d'impôt fédéral est-il retenu sur ma paie?
Les raisons courantes sont un deuxième emploi ou un conjoint qui travaille sans que l'étape 2 soit remplie, des crédits importants à l'étape 3, une déduction élevée à l'étape 4(b) ou une demande d'exemption. Comparez les inscriptions de votre W-4 avec votre situation actuelle et utilisez l'outil d'estimation de l'IRS.
Mon employeur peut-il refuser mon nouveau W-4?
Selon la Publication 15, un W-4 n'est pas valide s'il comporte des modifications non autorisées ou si l'employé indique clairement qu'il est faux, et un faux W-4 peut entraîner une pénalité de 500 $. L'employeur doit aussi appliquer une lettre de blocage de l'IRS plutôt que votre formulaire. Sinon, il doit appliquer un nouveau W-4 valide dans le délai de 30 jours.
Le W-4 modifie-t-il la retenue d'impôt de l'État?
Habituellement non. Beaucoup d'États ont leur propre certificat de retenue, alors que d'autres se fient au formulaire fédéral. Vérifiez auprès du service de la paie de votre employeur ou du ministère du Revenu de votre État.
Sources
- Form W-4 (2026), Employee's Withholding Certificate irs.gov
- About Form W-4 irs.gov
- Tax Withholding Estimator irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Publication 15 (2026), Employer's Tax Guide irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Taxe FICA : taux 2026 de la sécurité sociale et Medicare
La taxe FICA est la charge sociale de 7,65 % prélevée sur le salaire d'un employé en 2026 : 6,2 % pour la sécurité sociale sur le…
Taux d'imposition des primes 2026 : retenue fédérale de 22 %
Le taux d'imposition fédéral des primes pour 2026 est un taux fixe de retenue d'impôt sur le revenu de 22 % que l'employeur peut…
Impôt Medicare additionnel : 0,9 % au-delà de 200 000 $
L'impôt Medicare additionnel est un impôt de 0,9 % sur le salaire assujetti à Medicare et le revenu de travail autonome qui dépas…
Calcul du salaire net après impôt : calculateur de paie 2026
Le calcul du salaire net après impôt retranche trois impôts fédéraux de chaque paie : la retenue d'impôt sur le revenu selon les…
Règle d'exonération des acomptes provisionnels 2026
Pour respecter la règle d'exonération des acomptes provisionnels (safe harbor) de 2026 et éviter la pénalité de l'IRS (le fisc fé…
Cotisations à la sécurité sociale 2026 : 6,2 % et plafond
Les cotisations à la sécurité sociale américaine (Social Security tax) représentent 6,2 % du salaire d'un employé jusqu'au plafon…