
Crédit d'impôt additionnel pour enfants : comment la partie remboursable de 1 700 $ est calculée
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le crédit d'impôt additionnel pour enfants (ACTC) est la partie remboursable du crédit d'impôt pour enfants (CTC). Pour l'année d'imposition 2026, il verse jusqu'à 1 700 $ par enfant admissible lorsque votre impôt est trop faible pour utiliser le plein crédit de 2 200 $. Le remboursement correspond à 15 % du revenu gagné au-delà de 2 500 $, sans dépasser le crédit inutilisé ni 1 700 $ par enfant. Il se calcule dans la partie II de l'annexe 8812 (Schedule 8812).
- 01ACTC maximal par enfant (2026)
- 1 700 $
- 02Plein crédit d'impôt pour enfants par enfant (2026)
- 2 200 $
- 03Seuil de revenu gagné
- 2 500 $
- 04Taux de remboursement
- 15 % du revenu gagné au-delà de 2 500 $
- 05Formulaire
- Annexe 8812, partie II-A (et II-B pour 3 enfants ou plus)
- 06Montant de 2027
- Pas encore annoncé; habituellement en octobre ou en novembre
Ce qu'est le crédit d'impôt additionnel pour enfants
Le crédit d'impôt additionnel pour enfants est la portion du crédit d'impôt pour enfants que l'IRS (le fisc fédéral américain) verse même lorsque vous ne devez aucun impôt sur le revenu. Le crédit ordinaire n'est pas remboursable : il peut seulement annuler l'impôt que vous devez. Lorsque votre impôt est inférieur à votre crédit, l'ACTC transforme une partie du solde en remboursement.
Pour les déclarations de 2026 produites en 2027, chaque enfant admissible vaut jusqu'à 2 200 $ au total, dont jusqu'à 1 700 $ peuvent vous revenir sous forme de remboursement, selon la Rev. Proc. 2025-32. Les règles qui déterminent qui est un enfant admissible sont les mêmes pour les deux parties; consultez le guide du crédit d'impôt pour enfants pour les critères d'âge, de résidence et de personne à charge.
| Caractéristique | Crédit d'impôt pour enfants (CTC) | Crédit d'impôt additionnel pour enfants (ACTC) |
|---|---|---|
| Maximum par enfant | 2 200 $ | 1 700 $ |
| Remboursable | Non, réduit seulement l'impôt dû | Oui, peut être versé en remboursement |
| Revenu gagné exigé | Non | Oui, plus de 2 500 $ |
| Ligne du formulaire 1040 | Ligne 19 (avec l'ODC) | Ligne 28 |
| Partie de l'annexe 8812 | Partie I | Parties II-A et II-B |
Quelle part du crédit d'impôt pour enfants est remboursable?
Au plus 1 700 $ par enfant pour 2026, et souvent moins. Votre ACTC correspond au plus petit de trois montants :
- Le crédit inutilisé : la partie de votre crédit d'impôt pour enfants que votre impôt n'a pas absorbée (ligne 16a de l'annexe 8812).
- Le plafond par enfant : 1 700 $ multiplié par le nombre d'enfants admissibles ayant un SSN valide (ligne 16b).
- La limite liée au revenu gagné : 15 % de votre revenu gagné au-delà de 2 500 $ (ligne 20), ou le montant de la partie II-B si vous avez trois enfants ou plus et qu'il est plus élevé.
Le crédit de 500 $ pour autres personnes à charge ne produit jamais d'ACTC. Si vos seules personnes à charge sont un jeune de 17 ans, un étudiant au collège ou à l'université ou un parent, rien dans la partie II ne s'applique à vous. Consultez la page sur le crédit pour autres personnes à charge pour ce crédit distinct de 500 $.
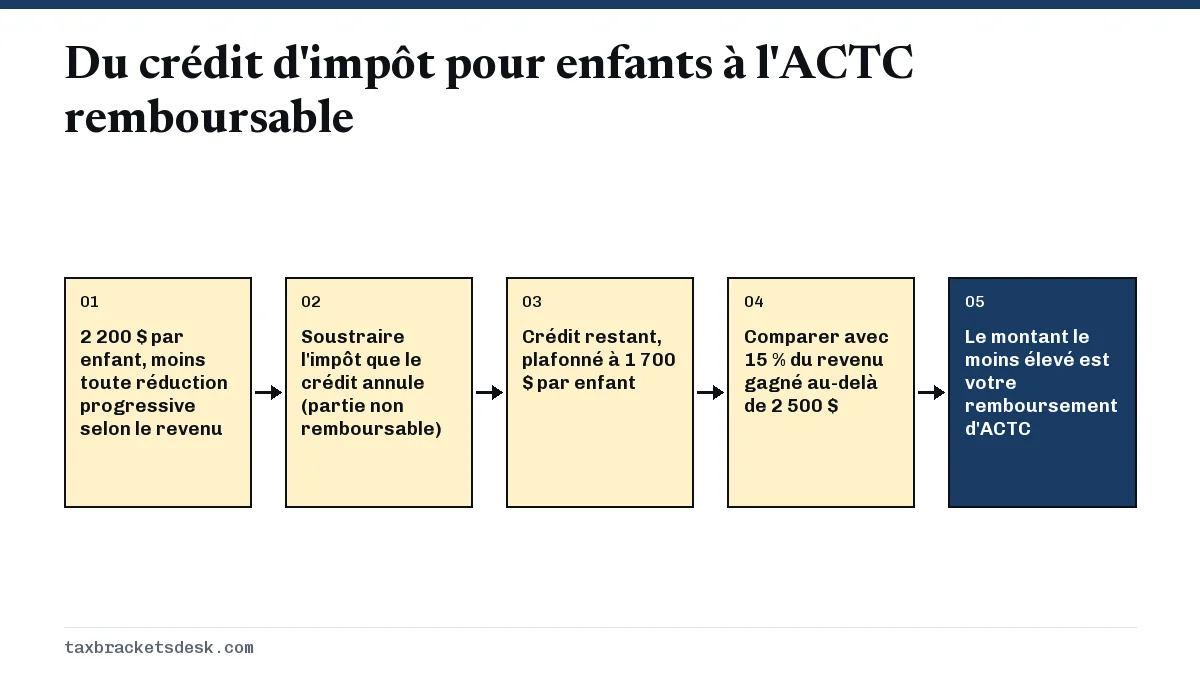
Comment l'ACTC est-il calculé : 15 % du revenu gagné au-delà de 2 500 $
C'est le critère du revenu gagné qui fait de l'ACTC un crédit lié au travail. Le revenu gagné comprend ici les salaires, le traitement, les pourboires et les gains nets de travail autonome déclarés dans votre déclaration de revenus. Vous pouvez aussi choisir d'inclure la solde de combat non imposable (ligne 18b). Les prestations d'assurance-chômage, les prestations de sécurité sociale, les pensions et les revenus de placement ne comptent pas.
Soustrayez 2 500 $ du revenu gagné, puis multipliez par 15 %. Une personne qui touche 12 000 $ de salaire obtient une limite liée au revenu gagné de 1 425 $ (9 500 $ x 15 %). Une personne qui touche 2 400 $ de salaire obtient zéro, peu importe le nombre de ses enfants.
Revenu gagné nécessaire pour recevoir l'ACTC complet
Si votre impôt sur le revenu est nul, la formule de 15 % décide de tout. En remontant à partir du plafond de 1 700 $, on obtient le revenu gagné auquel chaque taille de famille atteint le montant remboursable maximal :
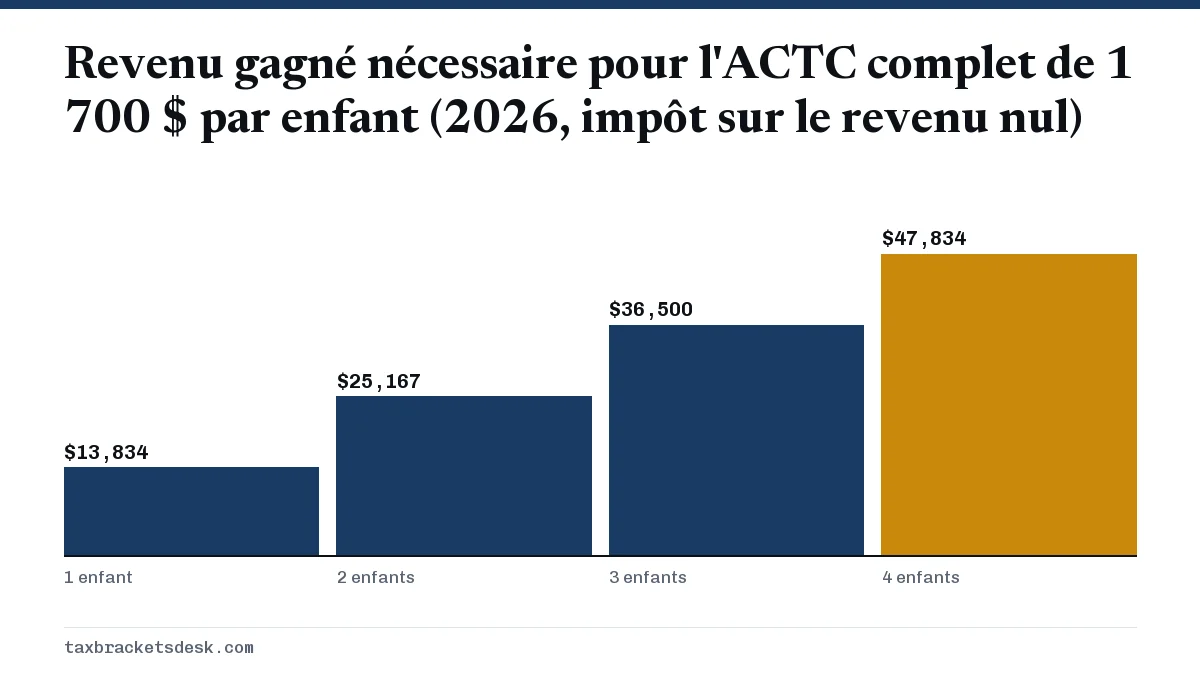
Ces seuils supposent un impôt sur le revenu nul et aucun calcul de la partie II-B. Les familles qui doivent un peu d'impôt atteignent plus tôt le plein montant de 2 200 $ par enfant, parce que la partie non remboursable comble d'abord l'écart.
Crédit d'impôt additionnel pour enfants 2026 : trois exemples chiffrés
Les exemples utilisent les chiffres de 2026 : la déduction forfaitaire de 24 150 $ pour un chef de famille et la déduction forfaitaire de 32 200 $ en déclaration conjointe, tirées de la Rev. Proc. 2025-32. Ils supposent l'absence de tout autre crédit.
Exemple 1 : aucun impôt sur le revenu, deux enfants
Un parent chef de famille gagne 20 000 $ de salaire. Après la déduction forfaitaire, son revenu imposable est nul, donc le crédit non remboursable est nul. Le crédit inutilisé est de 4 400 $, le plafond par enfant de 3 400 $ et la limite liée au revenu gagné de 2 625 $ (17 500 $ x 15 %). L'ACTC est de 2 625 $, le plus petit des trois montants.
Exemple 2 : un peu d'impôt, un enfant
Un parent chef de famille gagne 40 000 $. Son revenu imposable est de 15 850 $ et son impôt de 1 585 $, entièrement dans la tranche de 10 %. Le crédit d'impôt pour enfants efface les 1 585 $ d'impôt, ce qui laisse 615 $ inutilisés. La limite liée au revenu gagné est de 5 625 $, donc l'ACTC est de 615 $ et la famille reçoit la pleine valeur de 2 200 $ entre les deux parties.
Exemple 3 : couple marié, trois enfants, salaires modestes
Un couple qui produit une déclaration conjointe gagne 30 000 $ de salaire. Le revenu imposable est nul après la déduction de 32 200 $. Le crédit inutilisé est de 6 600 $, le plafond de 5 100 $ et la limite liée au revenu gagné de 4 125 $ (27 500 $ x 15 %). Comme le couple a trois enfants, il peut aussi essayer la partie II-B, décrite ci-dessous. Si elle ne donne pas plus, son ACTC est de 4 125 $.
La méthode de rechange pour trois enfants ou plus (partie II-B)
Lorsque la ligne 16b est de 5 100 $ ou plus, c'est-à-dire lorsque vous avez trois enfants admissibles ou plus, vous pouvez comparer le résultat de 15 % à une deuxième méthode. Elle part des cotisations à la sécurité sociale et à Medicare retenues sur vos formulaires W-2 (cases 4 et 6), ajoute la moitié de l'impôt des travailleurs autonomes et certaines autres charges sociales, puis soustrait votre crédit d'impôt sur le revenu gagné (EITC) et tout crédit pour cotisations excédentaires à la sécurité sociale.
Vous retenez le résultat le plus élevé, toujours plafonné au montant de la ligne 17. En pratique, cette deuxième méthode aide surtout une famille nombreuse qui reçoit peu ou pas de crédit sur le revenu gagné, puisque l'EITC est soustrait en entier. Dans l'exemple 3, 2 295 $ de charges sociales retenues moins un EITC beaucoup plus élevé donnent zéro, donc le résultat de 15 % est maintenu. Le guide du crédit d'impôt sur le revenu gagné explique comment ce crédit est calculé.
L'annexe 8812 pas à pas pour le crédit d'impôt pour enfants remboursable
Le logiciel d'impôt remplit ces lignes, mais les connaître vous aide à vérifier le résultat. Les numéros de ligne ci-dessous proviennent de l'ébauche 2026 de l'annexe 8812, qui correspond au formulaire définitif de 2025 pour ces parties.
- Cochez la case Child tax credit (crédit d'impôt pour enfants) pour chaque enfant admissible dans la section des personnes à charge du formulaire 1040.
- Partie I, lignes 1 à 12 : inscrivez le revenu brut rajusté modifié (MAGI), comptez les enfants (ligne 4) et les autres personnes à charge (ligne 6), puis appliquez toute réduction progressive selon le revenu.
- Ligne 13 : inscrivez votre limite d'impôt tirée de la feuille de calcul A (Credit Limit Worksheet A), soit votre impôt moins des crédits comme le crédit pour impôt étranger, le crédit pour frais de garde, les crédits pour études et le crédit pour épargnants.
- Ligne 14 : le moins élevé des montants des lignes 12 et 13 est votre crédit non remboursable. Il est reporté à la ligne 19 du formulaire 1040.
- Partie II-A, lignes 16a à 20 : déterminez le crédit inutilisé, le plafond de 1 700 $ par enfant et 15 % du revenu gagné au-delà de 2 500 $.
- Partie II-B, lignes 21 à 26 : à remplir seulement si vous avez trois enfants admissibles ou plus et que le résultat de 15 % est inférieur à la ligne 17.
- Ligne 27 : votre crédit d'impôt additionnel pour enfants. Il est reporté à la ligne 28 du formulaire 1040.
Pourquoi mon ACTC exige-t-il un revenu gagné, et que faire s'il est faible?
Le Congrès a conçu la partie remboursable comme une incitation au travail : elle augmente avec la paie au lieu de verser un montant fixe. C'est pourquoi un parent sans emploi et sans impôt n'obtient aucun ACTC, et pourquoi une augmentation de salaire peut faire grimper le remboursement même si l'impôt sur le revenu reste nul.
Si votre ACTC est moins élevé que prévu, les causes habituelles sont un revenu gagné proche de 2 500 $, un enfant qui a eu 17 ans ou un enfant sans SSN valide. La page qui explique pourquoi le crédit d'impôt pour enfants est moins élevé que prévu passe chaque cause en revue. Les contribuables à revenu élevé perdent plutôt le crédit par la réduction progressive; consultez le plafond de revenu du crédit d'impôt pour enfants.
La loi interdit de verser le remboursement d'une déclaration qui demande l'ACTC avant la mi-février. Le montant de l'ACTC pour 2027 n'a pas été annoncé; l'IRS le publie habituellement en octobre ou en novembre. Consultez la page sur le crédit d'impôt pour enfants 2027 pour les mises à jour.
Questions fréquentes
Le crédit d'impôt additionnel pour enfants est-il la même chose que le crédit d'impôt pour enfants?
Non. C'est la tranche remboursable du même crédit. Le crédit d'impôt pour enfants réduit d'abord l'impôt que vous devez; l'ACTC rembourse ensuite jusqu'à 1 700 $ par enfant sur ce qui reste, si vous avez assez de revenu gagné.
Peut-on obtenir le crédit d'impôt additionnel pour enfants sans revenu?
Non. Il vous faut plus de 2 500 $ de revenu gagné, comme des salaires ou des gains de travail autonome. Les prestations comme l'assurance-chômage et la sécurité sociale ne comptent pas dans ce montant.
Pourquoi mon ACTC n'est-il pas de 1 700 $ par enfant?
Soit votre revenu gagné était trop faible pour atteindre le plafond selon la formule de 15 %, soit une partie de votre crédit a déjà servi à annuler votre impôt sur le revenu. Ensemble, les parties non remboursable et remboursable ne peuvent toujours pas dépasser 2 200 $ par enfant.
Le revenu de travail autonome compte-t-il pour l'ACTC?
Oui. Les gains nets de travail autonome comptent comme revenu gagné à la ligne 18a de l'annexe 8812. Une perte nette réduit votre revenu gagné.
À quelle ligne du formulaire 1040 inscrit-on le crédit d'impôt additionnel pour enfants?
À la ligne 28 du formulaire 1040. Le montant est reporté de la ligne 27 de l'annexe 8812, que vous devez joindre à la déclaration.
Sources
- Rev. Proc. 2025-32 (2026 inflation adjustments) irs.gov
- IRS: Child tax credit irs.gov
- Schedule 8812 (Form 1040) irs.gov
- Instructions for Schedule 8812 irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.