
主题
预估税:谁必须缴纳、什么时候缴、缴多少
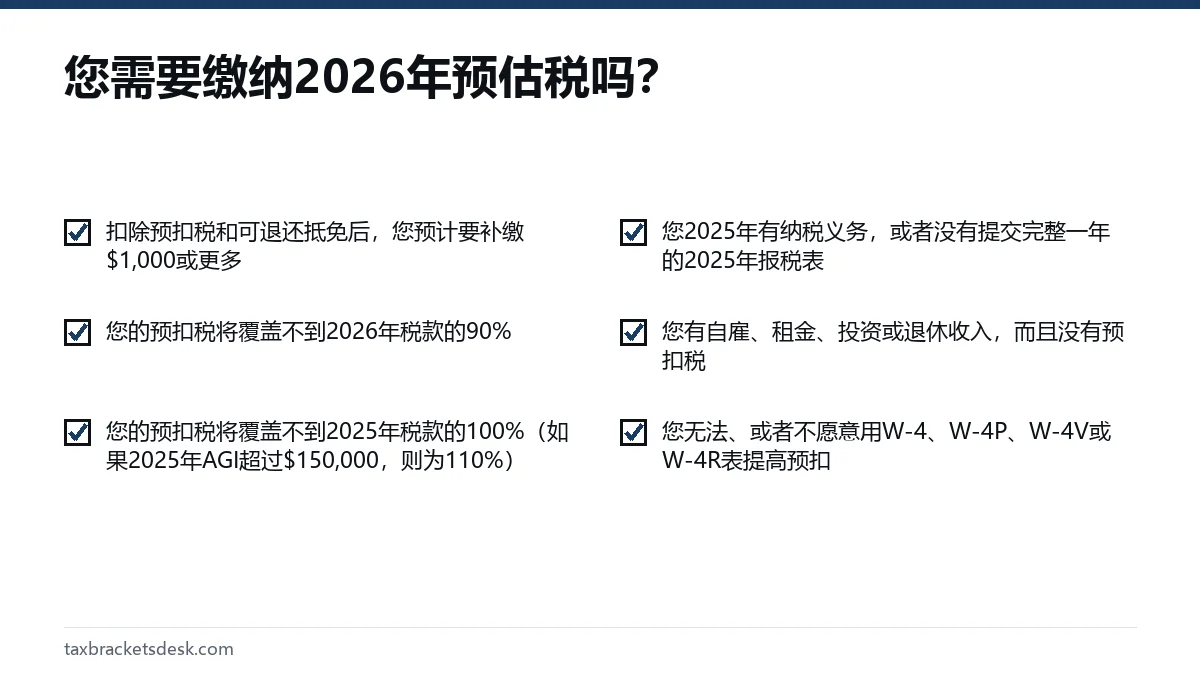
一般来说,如果您预计扣除预扣税和可退还抵免后2026年仍要补缴至少$1,000,而且预扣税会低于2026年税款的90%或2025年税款的100%(2025年AGI超过$150,000则为110%),您就必须缴纳预估税。2026年的四期缴款分别在2026年4月15日、6月15日、9月15日和2027年1月15日到期。
本主题共8篇指南 更新于 2026年9月19日
本指南译自英文。数字和日期与英文原文一致。 阅读英文原文
- 1040-ES表怎么填:2026年预估税工作表1040-ES表是美国国税局(IRS)用来计算和缴纳预估税的一套文件。2026年,1040-ES表怎么填的关键是完成其中的预估税工作表(第1行至第15行),算出您每季必须缴的金额,然后网上缴款,或者用四张付款凭证之一随支票邮寄。工作表由您自己留存,永远不需要连同报税表寄给国税局。
- 2026年预估税安全港:90%、100%和110%规则要满足2026年预估税安全港、避免国税局的少缴税罚款,您2026年的预扣税加上按时缴纳的预估税,必须达到2026年税款的90%和2025年税款的100%这两者中较小的那个。如果您2025年的AGI超过$150,000(夫妻分开报税为$75,000),上一年那个比例就是110%。2026年最后一期预…
- 2026年预估税截止日期:四个季度期限按国税局2026年1040-ES表,2026年预估税截止日期是2026年4月15日、2026年6月15日、2026年9月15日和2027年1月15日。没有一个日期落在周末或假日。如果您在2027年2月1日之前提交2026年报税表并缴清全部欠税,就可以不缴1月15日那一期。
- 2026年预估税罚款:利率、2210表和豁免预估税罚款是美国国税局(IRS)对季度税缴得太晚或太少收取的费用。它的计算方式类似利息:每一期少缴的金额,按国税局的少缴税利率(2026年为每年6%至7%)逐日计算,2026纳税年度最多算到2027年4月15日。即使您能拿到退税,也可能被罚;大多数人从不提交2210表,而是由国税局计算罚款并寄来账…
- 2027年预估税截止日期:4、6、9月15日和1月18日把国税局的周末和假日规则套用到通常的时间表上,2027年预估税截止日期预计为2027年4月15日、6月15日、9月15日和2028年1月18日。在此之前,2026年最后一期预估税在2027年1月15日到期。截至2026年10月20日,国税局尚未发布2027年1040-ES表;这张表通常在1月或2月…
- 自雇人士预估税:每季度该缴多少自雇人士预估税必须同时覆盖联邦所得税和自雇税,而自雇税是净利润的92.35%按15.3%计算。一位2026年利润为$80,000、没有其他收入的单身自由职业者,合计约需缴$16,647,因此按其中90%缴纳时,每季度约$3,746——除非去年的税款给出更低的安全港。
- 预估税缴款查不到?该检查什么预估税缴款查不到,通常只是还没有入账:国税局建议在预约的付款日期之后两个工作日查看您的网上账户。如果再过三个工作日仍显示待处理,它可能已经被退回。除此之外,也可能是被归入了错误的纳税年度、表格或SSN,只要您提供缴款凭证,国税局就能更正。
- 预估税计算器:算出您的季度缴款额这个预估税计算器遵循2026年1040-ES表的工作表:先预估您2026年的所得税和自雇税,把其中的90%与2025年税款的100%或110%比较,减去预计的预扣税,再除以四。对于一对有$70,000工资和$40,000自由职业利润的夫妻,结果是每季度$1,000。
什么是预估税?
预估税是您在一年当中,就那些没有被预扣税款的收入向美国国税局(IRS)缴纳的税款,例如自雇和零工收入、利息、股息、租金、离婚补偿费和资本利得。2026年1040-ES表还指出,没有选择自愿预扣的人,也应该就失业补偿金和社会安全福利的应税部分缴纳预估税。
美国的税制是“边挣边缴”(pay-as-you-go)。工资部分由雇主通过预扣税代办,但如果没有人替您预扣,国税局就要求您分四期预先缴纳。缴得太少或缴得太晚,即使报税时最终能拿到退税,也可能被收少缴税罚款。
本汇总页介绍2026纳税年度(也就是您在2027年报税季提交的报税表)的整个流程。下面每一节都链接到一个专门讲解其中某一步的页面。
哪些人必须缴纳预估税?
按照国税局第505号出版物(Publication 505,2026年版)的一般规则,以下两点同时成立时,您就必须缴纳2026年的预估税:扣除预扣税和可退还抵免后,您预计仍要补缴至少$1,000;并且您预计预扣税加可退还抵免,会低于2026年税款的90%和2025年报税表上税款的100%这两者中的较小值。
有一个很明确的例外。如果您在2025年全年都是美国公民或税务居民(resident alien),而且在完整的12个月2025纳税年度内没有任何纳税义务,那么2026年就不必缴纳预估税。没有纳税义务是指您的总税款为零,或者您根本不需要报税。
调整预扣税可以不缴季度预估税吗?
可以,前提是您同时还有工作或养老金。您可以向雇主提交一份新的W-4表,要求额外预扣;养老金或年金付款使用W-4P表;失业金等某些政府付款使用W-4V表;IRA提款等非定期付款使用W-4R表。我们的W-4表预扣税指南讲解了如何设定额外预扣的金额。
预扣税在时间上有一个优势。在计算罚款时,国税局把一年中预扣的所得税视为在四个截止日期平均分四次缴纳,除非您选择按实际预扣日期计算(见2210表说明)。因此,11月多预扣的税款,也能补上4月那一期的不足。
预估税什么时候到期?
2026纳税年度的预估税缴款,分别于2026年4月15日、2026年6月15日、2026年9月15日和2027年1月15日到期(国税局1040-ES表)。各期长度并不相同:第二期只涵盖两个月的收入,第四期涵盖四个月。
| 取得收入的期间 | 第几期 | 截止日期 |
|---|---|---|
| 2026年1月1日至3月31日 | 第1期 | 2026年4月15日 |
| 2026年4月1日至5月31日 | 第2期 | 2026年6月15日 |
| 2026年6月1日至8月31日 | 第3期 | 2026年9月15日 |
| 2026年9月1日至12月31日 | 第4期 | 2027年1月15日 |
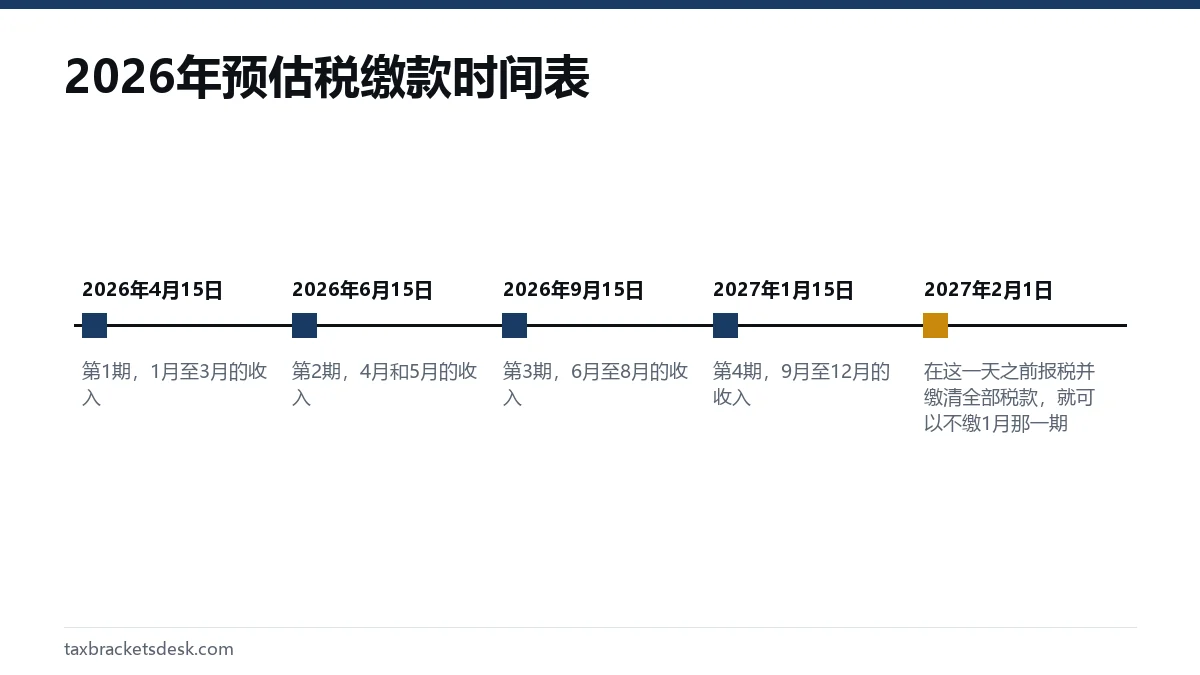
如果您提早提交2026年报税表并把余额全部缴清,就可以不缴1月那一期。第505号出版物把这个提交日期定为2027年1月31日;由于那天是星期日,2026年1040-ES表上印的是2027年2月1日。细节、周末顺延规则和财政年度的日期,请看我们的2026年预估税截止日期页面。
2027年的1040-ES表还没有发布;国税局通常在1月或2月公布。预计的2027年时间表,包括因周末和联邦假日而推迟到2028年1月18日的最后一期,请看我们的2027年预估税截止日期页面。
预估税要缴多少?
要避免罚款,您的预扣税加上预估税缴款必须达到规定的年度缴款额:2026年税款的90%和2025年税款的100%这两者中的较小值。如果您2025年的调整后总收入(AGI)超过$150,000,或者您2026年采用夫妻分开报税且超过$75,000,上一年那个比例就变成110%(2026年1040-ES表)。
毛收入中至少三分之二来自农业或捕鱼的农民和渔民,用66 2/3%代替90%,而且110%的规则对他们不适用。他们的截止日期也只有2027年1月15日一个;如果在2027年3月1日之前报税并缴清税款,就完全不必缴纳预估税。
上一年这个标准最容易达到,因为那个数字已经印在去年的报税表上了。这三个百分比之间的取舍,以及年中加薪或一笔大额资本利得会如何改变您的选择,请见我们的预估税安全港规则指南。
预估税怎么计算?
预估税用1040-ES表中的2026年预估税工作表(Estimated Tax Worksheet)计算:先预估您的AGI,减去各项扣除,套用2026年的税率表,加上自雇税和其他税款,再减去税收抵免和预扣税,然后把结果与您的安全港金额比较。如果您的收入稳定,把规定的金额除以四,就是每期要缴的金额。
示例:有IRA提款的退休人士
假设一位67岁的单身报税者,预计2026年有$48,000没有预扣税的传统IRA提款,以及$4,000的银行利息。AGI为$52,000。扣除额包括$16,100的标准扣除额、未婚且65岁或以上者可额外享有的$2,050,以及$6,000的老年人扣除——因为收入低于$75,000,这项扣除可以全额享有。
- 应税收入:$52,000减去$24,150,等于$27,850。
- 按2026年单身税率表计算的税款:$1,240,加上超过$12,400的$15,450部分按12%计算,合计$3,094。
- 2026年税款的90%:$2,784.60。假设2025年报税表上的税款是$3,000。
- 规定的年度缴款额:取较小的那个数字,即$2,784.60,每季度约$696.15。
这位退休人士也可以改为要求IRA托管机构按W-4R表预扣税款。由于预扣被视为平均缴纳,只要在12月提取一次并扣下足够的税款,同样可以满足四个期间的要求。
预估税怎么缴?
您可以通过国税局网上账户(Online Account)、国税局直接支付(Direct Pay)、联邦电子缴税系统(EFTPS)、借记卡或信用卡支付服务商缴纳预估税,也可以邮寄支票并附上一张1040-ES缴款单。此外,您还可以在报税表上把去年退税的一部分抵作今年的预估税。
| 方式 | 费用 | 值得注意的地方 |
|---|---|---|
| 国税局网上账户(Online Account) | 免费 | 可查看5年的缴款记录,包括待处理和已预约的付款 |
| 国税局直接支付(Direct Pay) | 免费 | 无需注册;请保留确认号码,以便日后修改或取消 |
| EFTPS | 免费 | 需要先注册;适合一次把四期付款全部预约好 |
| 借记卡、信用卡或电子钱包 | 服务商手续费 | 手续费归支付服务商,不归国税局 |
| 支票或汇票加缴款单 | 邮资 | 收款人写United States Treasury(美国财政部);并注明2026 Form 1040-ES和您的社会安全号码(SSN) |
| 2025年报税表的多缴抵免 | 免费 | 如果2025年报税表按时提交,视为在2026年4月15日缴纳 |
网上账户和直接支付都可以预约最多365天以后的付款,也可以在付款日期的两天前取消待处理的付款。不要邮寄现金,也不要把预估税缴款寄到1040表说明中的地址。
预估税缴得不够会怎样?
如果您缴得太少或太晚,国税局会收取少缴税罚款,它的算法类似利息:按每一期分别计算,并按每笔欠缴金额未缴清的天数累计。即使您最后应该拿到退税,这项罚款也可能适用,因为前面某一期缴得不足,并不会因为后面多缴而一笔勾销。
利率是联邦短期利率加3个百分点,每季度重设一次。2026年,国税局的少缴税利率为1月至3月7%、4月至6月6%,7月至9月和10月至12月都是7%。
罚款在2210表上计算,也在这张表上申请减免。如果您是在年满62岁后退休,或者成为残障人士,而且少缴有合理原因,国税局可以免除罚款;如果发生意外损失、灾害或其他特殊情况,使罚款显得不公平,也可以免除。身处联邦宣布的灾区的人,通常会自动获得减免。
自由职业者和收入不稳定者的预估税
自雇人士通过季度缴款要缴两种税:所得税和自雇税,后者是净利润的92.35%再按15.3%计算(国税局第554号主题)。自雇税这部分往往比所得税更让新手自由职业者意外。
如果您的收入有季节性,或者集中在年末才到手,可以采用年化收入分期法(annualized income installment method),在前几期少缴一些;之后在报税表上附上2210表和附表AI。自由职业者的具体计算示例,请见我们关于自雇人士预估税的页面。
缴款没有显示怎么办?
请在预约的付款日期之后的两个工作日查看您的国税局网上账户。如果再过三个工作日付款仍处于待处理状态,它可能已经被退回,您应该再缴一次,以减少罚款和利息。支票可能被转成电子扣款,所以请在银行对账单上查找扣款记录,而不是等着退回的支票。我们关于预估税缴款查不到的指南,讲解了如何追查遗失或被错误归入他处的缴款。
常见问题
我有W-2工作又有副业,需要缴预估税吗?
只有在预扣税不够时才需要。如果您工资单上的预扣税能覆盖今年税款的90%或去年税款的100%(AGI超过$150,000时为110%),或者最后要补缴的税款不到$1,000,就不需要按季度缴款。提交一份新的W-4表提高预扣,往往更简单。
预估税可以一次全部缴清吗?
可以。1040-ES表允许您在2026年4月15日之前把全年的预估税一次缴清。您也可以缴四次以上,只要每个截止日期之前缴纳的总额达到该期要求的金额即可。
如果我会拿到退税,还必须缴预估税吗?
如果您的预扣税和抵免已经超过应缴税款,就不会有触发缴纳义务的$1,000补税额。但报税时拿到退税,并不能取消前面某一期缴款落后所产生的罚款。
夫妻可以一起缴预估税吗?
打算夫妻联合报税的夫妻可以合并缴纳预估税,即使双方分居也可以。但如果其中一方是非居民外国人、双方根据离婚判决或分居扶养判决分居,或者双方的纳税年度不同,就不能合并缴纳。
预估税有最低缴款金额吗?
每期缴款没有最低金额的规定。$1,000这个数字是判断您是否必须缴纳预估税的门槛,而不是每一期缴款的下限。