
主题
资本利得税:税率、规则和计算示例
资本利得税是对出售股票、基金、加密货币或房地产等资产所得利润征收的联邦税。2026年,持有超过一年的资产,其利得按应税收入的高低适用0%、15%或20%的税率;持有一年或不足一年的资产,其利得按10%到37%的普通税率计税(国税局税务主题409;税收程序2025-32)。
本主题共9篇指南 更新于 2026年10月20日
本指南译自英文。数字和日期与英文原文一致。 阅读英文原文
- 1099-DA表:加密货币经纪商申报什么1099-DA表是加密货币经纪商就数字资产的出售和交换寄出的信息申报表。2025年出售的表只列总收入。2026年的出售(表格2027年2月到期),经纪商还必须申报成本基础,但只限受管资产:即2025年以后在托管账户中取得、并一直存放在该账户直到出售的资产。其他资产的成本基础,仍要由您自己在8949…
- 2026年净投资收入税:3.8% NIIT税率和门槛2026年净投资收入税(NIIT)税率为3.8%,计税基数取两个数中较小的一个:您的净投资收入,或者您的修正后调整总收入超过$200,000(单身或户主)、$250,000(夫妻联合报税)、$125,000(夫妻分开报税)的部分。这些门槛由法律固定,不随通货膨胀调整,自2013年以来每年都相同。它…
- 2026年合格股息税率与普通股息对比2026年合格股息税率为0%、15%或20%,与长期资本利得适用的税率相同。单身报税者应税收入前$49,450之内的合格股息按0%计税,联合报税者为前$98,900。普通股息(不合格股息)则按10%到37%的常规税级税率计税。
- 2026年资本利得税率:0%、15%、20%收入门槛表2026年资本利得税率是这样的:单身报税者应税收入不超过$49,450的长期利得适用0%(联合报税$98,900,户主$66,200),单身在$545,500以内(联合报税$613,700以内)适用15%,超过该数额适用20%(税收程序2025-32,Rev. Proc. 2025-32)。这些门…
- 2026年赠与税免税额:每人$19,000详解2026年赠与税免税额为每位受赠人$19,000,与2025年的年度赠与免税额相同。您可以给任意多的人每人这个数额,都不必提交赠与税申报表;选择分摊赠与(gift splitting)的夫妻,每位受赠人可以给$38,000。更大额的赠与需要提交709表,但很少真的要缴税,因为它们动用的是$15,0…
- 2026年遗产税免税额:每人1,500万美元详解2026年遗产税免税额为每人$15,000,000,高于2025年的$13,990,000,依据是《大而美法案》(One Big Beautiful Bill Act)和税收程序2025-32(Rev. Proc. 2025-32)。在减去各项扣除额和生前应税赠与之后,只有遗产中超过该数额的部分才…
- 卖房资本利得税:$250,000免税额规则大多数人卖房时不需要缴纳资本利得税:如果您在出售前的5年内拥有该房屋并将其作为主要住所居住至少24个月,就可以免除最高$250,000的利得,夫妻联合报税为$500,000(美国国税局(IRS)税务专题701,Tax Topic 701)。卖房资本利得税只针对超出免税额的利得征收,而卖房亏损不能扣…
- 短期资本利得税:按普通收入税率计税短期资本利得税针对持有一年或不到一年的资产所得利润,这笔利得作为普通收入,按您2026年的常规税率10%、12%、22%、24%、32%、35%或37%计税(美国国税局(IRS)税务专题409)。它没有单独的优惠税率,但短期亏损可以先用来抵消这些利得。
- 长期资本利得税:税率和计算方法长期资本利得税是联邦对持有超过一年的资产所得利润征收的较低税款:按应税收入分为0%、15%或20%,其中部分房地产、收藏品和小企业股票另有25%和28%的特别最高税率(美国国税局(IRS)税务专题409)。持有期从购入的次日算起,一直数到出售当天。
什么是资本利得税?
资本利得税是您以高于调整后成本基础的价格卖出资本资产时,对这笔利润要缴的所得税。成本基础通常是您当初支付的价款,加上购买费用和某些改良支出。这笔利润就是资本利得;如果卖价低于成本基础,就是资本亏损(美国国税局(IRS)税务主题409)。
您自用或投资持有的几乎所有东西都算资本资产:股票、债券、共同基金、ETF、加密货币、住宅、土地、汽车、艺术品和钱币。只有在卖出或以其他方式处置资产时才需要缴税。一只股票涨了一倍但仍留在您的账户里,那是未实现的利得,暂时不用缴税。
您适用的税率取决于两件事:资产持有了多久,以及卖出当年的应税收入是多少。本页把整体情况讲清楚,并链接到每个细节的专门页面。
阅读视频文字稿
资本利得税:税率、规则和计算示例
资本利得税是对出售股票、基金、加密货币或房地产等资产所得利润征收的联邦税。
长期持有期:超过一年。
2026年长期资本利得税率:0%、15%或20%。
2026年0%税率上限:单身$49,450;联合报税$98,900;户主$66,200。
每个示例都使用2026年的数字,并假设该利得是唯一的投资收入。
对于较大的利得或特殊资产,0%、15%和20%的税率并不是全部。
资本亏损首先按一比一抵消资本利得。如果亏损超过利得,您最多可以用$3,000的净亏损抵扣工资等其他收入(夫妻分开报税为$1,500)。
短期资本利得和长期资本利得有什么区别?
分界线是一年。持有超过一年的资产产生长期利得,按较低的0%、15%或20%税率计税。持有一年或不足一年的资产产生短期利得,按与工资相同的税率计税(国税局税务主题409)。
国税局计算持有期时,从取得资产的次日算起,一直算到卖出当日(含当日)。2025年3月10日买入的股票,必须在2026年3月11日或之后卖出才算长期。在2026年3月10日卖出正好满一年,仍然算短期。
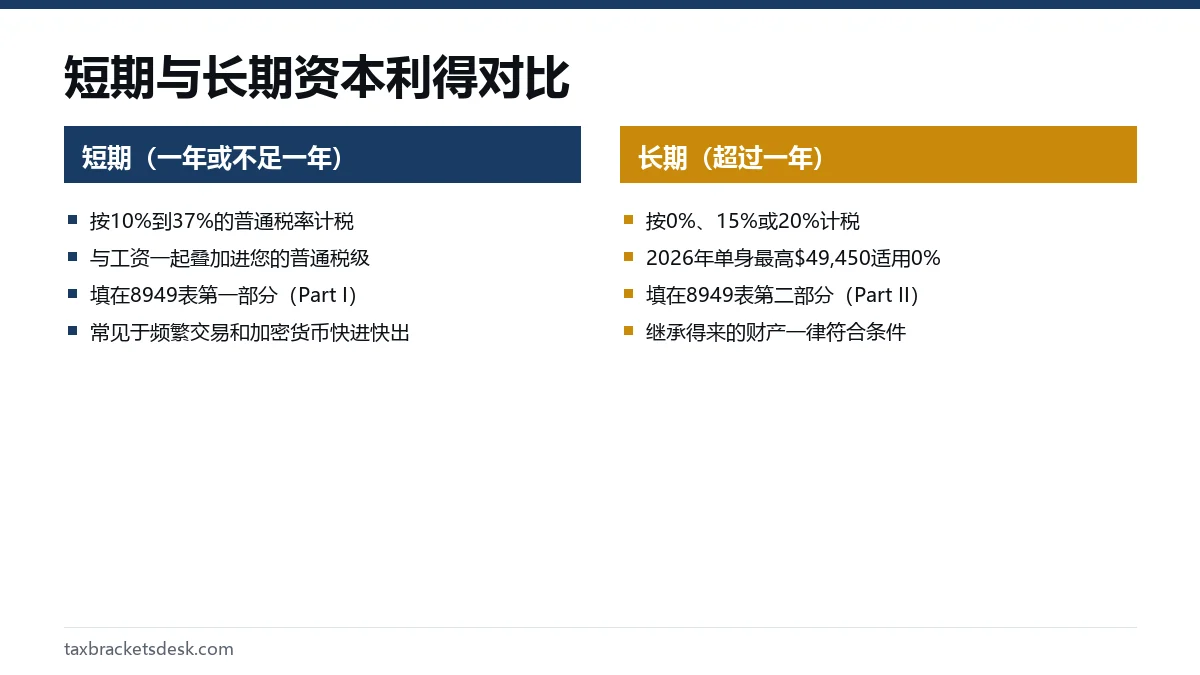
有两种例外会改变这个时钟。继承得来的财产不论您持有多短都视为长期;作为赠与收到的财产,一般沿用赠与人的持有期(国税局第550号出版物)。详细内容请看长期资本利得税和短期资本利得税页面。
2026年资本利得税的税级
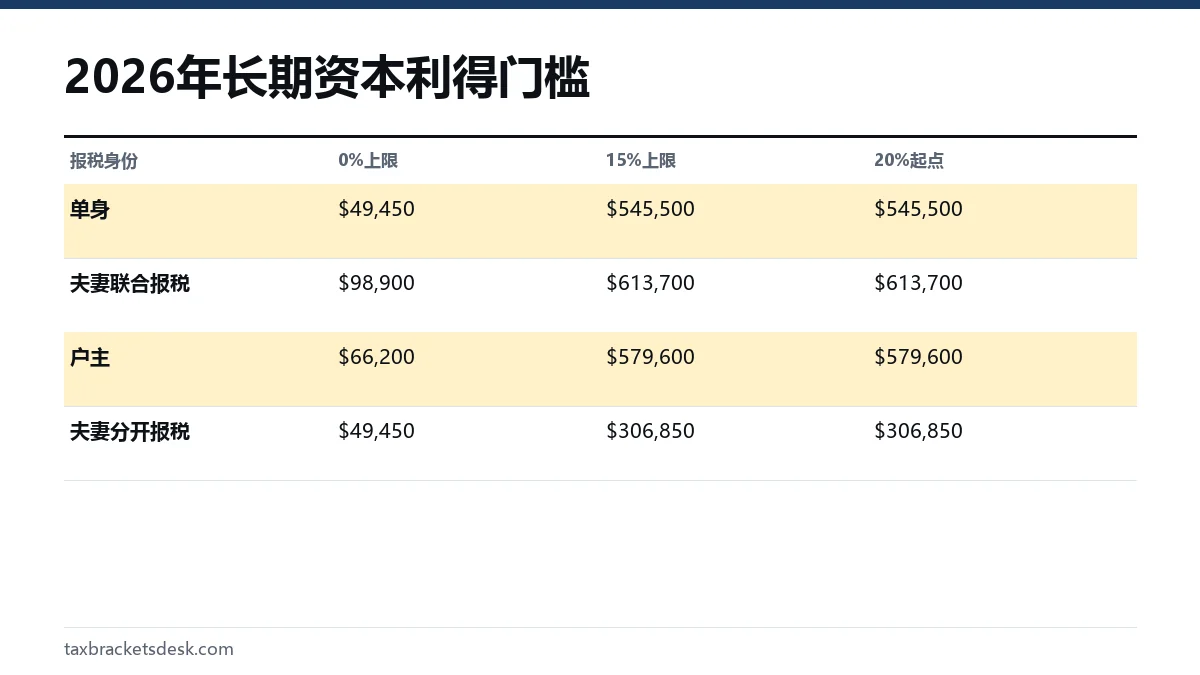
2026纳税年度(即2027年报税季提交的报税表),长期资本利得税级由应税收入和报税身份决定。下面的门槛数额来自国税局于2025年10月9日发布的通胀调整文件——税收程序2025-32。
| 报税身份 | 0%税率 | 15%税率 | 20%税率 |
|---|---|---|---|
| 单身 | 最高$49,450 | $49,451至$545,500 | 超过$545,500 |
| 夫妻联合报税 | 最高$98,900 | $98,901至$613,700 | 超过$613,700 |
| 户主 | 最高$66,200 | $66,201至$579,600 | 超过$579,600 |
| 夫妻分开报税 | 最高$49,450 | $49,451至$306,850 | 超过$306,850 |
这些门槛依据的是您的全部应税收入,包括工资和这笔利得本身。您的普通收入先填在这叠收入的底部,利得叠在上面。正因为这样,一笔利得可能一部分按0%计税,其余按15%计税。2026年资本利得税率页面对比了2025年和2026年的门槛,并说明2027年的数字什么时候会出来。
资本利得税要缴多少?三个计算示例
每个示例都使用2026年的数字,并假设该利得是唯一的投资收入。应税收入指的是减去标准扣除额或分项扣除额之后的收入。
示例1:按0%计税的利得
一位单身报税者有$30,000来自工资的应税收入,卖出持有三年的指数基金,获得$15,000的长期利得。应税收入合计$45,000,低于0%税率$49,450的上限。这笔利得的联邦税为$0。工资部分的税款仍按普通税级正常计算。
示例2:一笔利得分别按0%和15%计税
一对夫妻联合报税,有$90,000的应税工资收入和$30,000的长期利得,应税收入合计$120,000。利得中的前$8,900填满了$98,900以下剩余的空间,按0%计税。其余的$21,100按15%计税,即$3,165。
示例3:同一笔利得但持有时间太短
如果示例2中的夫妻是在11个月后卖出的,那么整笔$30,000都属于短期,按他们的普通税率计税。叠在$90,000的工资之上,前$10,800落在12%的税级内(该税级上限为$100,800),另外$19,200落在22%的税级内。税款为$1,296加$4,224,即$5,520,而不是$3,165。
还可能适用的其他投资税
对于较大的利得或特殊资产,0%、15%和20%的税率并不是全部。另外有三条规则可能提高您的投资税。
- 净投资收入税(NIIT): 按净投资收入与超过$200,000(单身或户主)、$250,000(联合报税)或$125,000(夫妻分开报税)的修正后调整总收入两者中较小的一个,征收3.8%。这些门槛不随通货膨胀调整。请看净投资收入税页面。
- 特殊的最高税率: 钱币和艺术品等收藏品的利得,以及合格小企业股票利得中的应税部分,最高按28%计税。未回收的第1250条收益(unrecaptured section 1250 gain),也就是房地产利得中相当于折旧的那部分,最高按25%计税。
- 州所得税: 大多数州把资本利得当作普通收入征税。也有少数几个州完全不征所得税。
合格股息适用与长期利得相同的0%、15%和20%税级,并共用同一叠收入。哪些股息属于合格股息,请看合格股息税率页面。
资本亏损如何减少您的税款
资本亏损首先按一比一抵消资本利得。如果亏损超过利得,您最多可以用$3,000的净亏损抵扣工资等其他收入(夫妻分开报税为$1,500)。超出部分可以无限期结转到以后年度(国税局税务主题409)。
举例来说,一位投资者在一只股票上有$4,000的利得,在另一只股票上有$9,000的亏损,净亏损为$5,000。她今年扣除$3,000,把$2,000结转到2027年。自用财产的亏损不能扣除,比如以低于成本的价格卖掉自己的汽车或家具。
出售房屋要缴资本利得税吗?
多数情况下不用。如果在出售前的五年中,您至少有两年拥有该房屋并把它作为主要住所居住,就可以免除最多$250,000的利得,联合报税则为$500,000(国税局税务主题701)。只有超过免税额的利得才要缴税;如果房屋持有超过一年,适用长期税率。
自住房屋的亏损不能扣除。拥有和居住方面的条件、因工作调动和健康原因可享受的部分免税,以及完整的成本基础工作表,都在出售房屋的资本利得页面上。
赠与、继承与资本利得
把已经增值的资产送出去,不会让赠与人产生资本利得税。受赠人一般接续您的持有期,所以他们卖出时,利得要按赠与成本基础规则计算。2026年,对每位受赠人不超过$19,000的赠与不需要提交赠与税申报表;金额更大的赠与请看赠与税限额页面。
继承得到的资产永远属于长期,即使继承人在收到后一周就卖掉也一样。2026年联邦遗产税免税额为每人$15,000,000(税收程序2025-32),遗产税免税额页面对此有说明。
怎样合法地避免资本利得税?
您无法把一笔利得一笔勾销,但以下合法做法可以降低或延后税款:
- 持有超过一年再卖出,这样利得适用0%、15%或20%的税率,而不是您的普通税率。
- 把卖出时间安排在收入较低的年份,比如两份工作之间的空档期或刚退休时,这时更多利得可以装进0%的上限之内。
- 在同一年卖掉亏损的持仓来抵消利得,同时注意30天的洗售期限。
- 通过401(k)或IRA投资,账户内部的交易不必每年缴税。
- 卖出主要住所之前先满足五年中住两年的条件,以便使用$250,000或$500,000的免税额。
- 如果买方和交易条件允许,可以把一笔大额出售分摊到两个纳税年度,让每一年都保持在门槛以下。
如何在报税表上申报资本利得
每一笔出售都要填在8949表(资本资产的出售及其他处置)上,合计金额转填到D附表(Schedule D,1040表)。证券交易由券商寄给您1099-B表,加密货币平台寄1099-DA表,出售房屋的过户代理可能会寄1099-S表。
对于2026年卖出的加密货币,经纪商必须在1099-DA表上报告总收入,并对2025年以后买入、一直存放在同一账户的受管资产报告成本基础,这与2025年只需报告收入不同(国税局数字资产页面)。更早买入或从其他钱包转入的加密货币,成本基础仍需您自己提供。如果一笔大额利得意味着您报税时要补缴$1,000或以上,那么您在年内可能需要按季度缴纳预估税(国税局第505号出版物)。
常见问题
大多数人的资本利得税率是多少?
有长期利得的人大多适用15%。2026年,这个税率适用于应税收入在$49,451至$545,500之间的单身报税者,以及$98,901至$613,700之间的联合报税者。短期利得则按您的普通税级计税。
资本利得算收入吗?
算。资本利得属于您的总收入和调整后总收入的一部分,可能影响税收抵免、扣除额和联邦医疗保险(Medicare)保费。只是在属于长期利得时按不同的税率计税而已。
如果把钱再投资进去,还要缴资本利得税吗?
要。在普通证券账户里卖出再买入别的东西,即使现金从未离开账户,也算一次应税出售。只有在IRA和401(k)等享受税收优惠的账户内部进行的交易才不受影响。
到多少岁就不用缴资本利得税了?
资本利得税没有按年龄免税的规定。退休人员常常按0%缴税,只是因为他们的应税收入低于0%的上限,比如2026年联合报税的$98,900。
资本利得税是卖出时缴还是年底缴?
它属于出售发生的那个纳税年度,并在该年度的报税表上结清。如果税额很大,国税局要求您在年内缴纳预估税,以免产生缴税不足的罚款。
没有收到1099表,资本利得还要申报吗?
要。所有应税利得都必须填在8949表和D附表上,不论您是否收到1099-B、1099-DA或1099-S表。