
简短回答
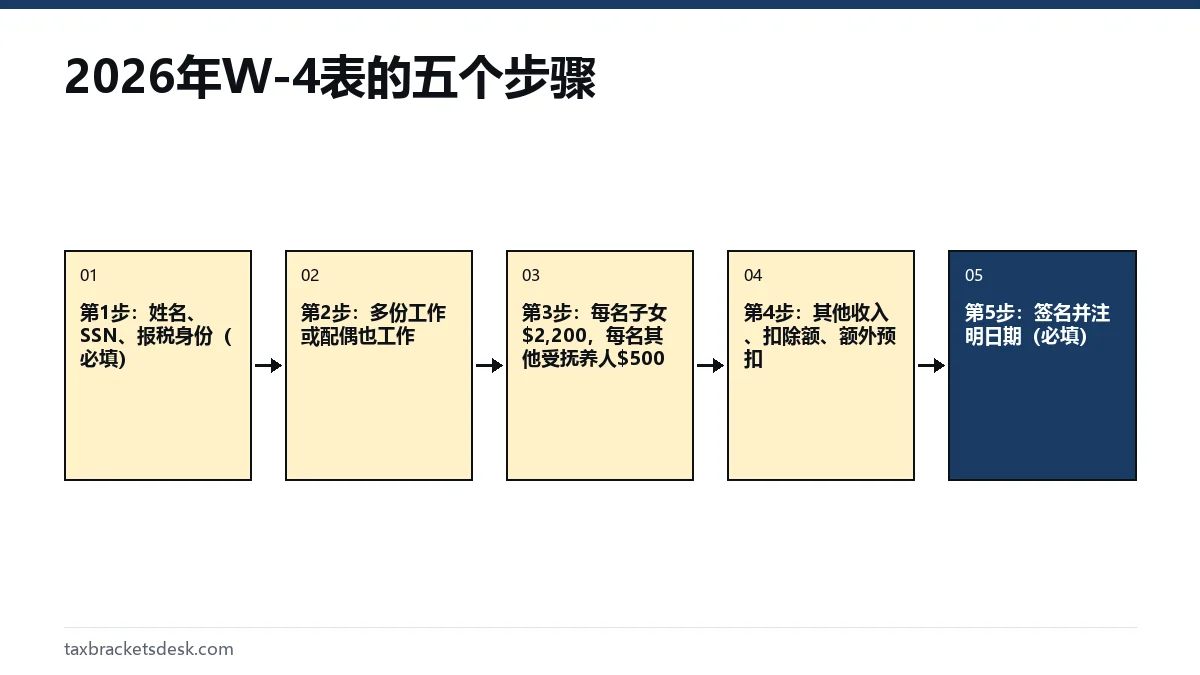
W-4预扣税是雇主根据您提交的W-4表,从每张工资单中扣下的联邦所得税。2026年W-4表共有五个步骤:只有第1步(个人信息)和第5步(签名)是必填的。第2步到第4步用于针对第二份工作、子女、其他收入和扣除额进行调整,其中包括2026年工作表中为小费、加班费、汽车贷款利息和老年人扣除新增的各行。
- 01必填步骤
- 只有第1步和第5步
- 02第3步子女金额
- 每名17岁以下子女$2,200(收入不超过$200,000,联合报税$400,000)
- 032026年免预扣状态到期
- 须在2027年2月16日前提交新的W-4表
- 04新W-4何时生效
- 最迟从第30天当天或之后结束的第一个发薪期开始
- 05国税局预扣税估算器
- 约需25分钟;会生成一份预先填好的W-4表
什么是W-4预扣税?
W-4预扣税是雇主从您的工资中预先扣下、代您缴给美国国税局(IRS)的联邦所得税,扣多少根据您在W-4表,即员工预扣税证明(Employee's Withholding Certificate)上填写的内容计算。这张表格告诉发薪部门您的报税身份、是否还有其他工作、预计有哪些税收抵免和扣除,以及您是否希望额外多扣税。
W-4只影响联邦所得税。社会安全税和联邦医疗保险(Medicare)税是固定比例,W-4上无论填什么都改变不了(见FICA税详解)。大多数州使用自己的预扣税表格,所以修改联邦W-4并不会自动改变州税的预扣。
目标是让预扣税尽量接近您全年实际应缴的税款。扣得太少,4月报税时就要补税,还可能被收少缴税罚款;扣得太多,这笔钱就要等到退税时才能拿回来。根据W-4表说明,没有提交有效W-4的员工,会被当作单身报税者处理,其他栏目一律视为空白。
W-4表格怎么填:五个步骤
2026年W-4表的正文只有一页,第3页和第4页是工作表。按顺序填写即可;如果第2、3、4步都不适用于您,可以直接跳过。
第1步:个人信息和报税身份
填写姓名、地址和社会安全号码(SSN),然后在第1(c)步勾选一个方框:单身或夫妻分开报税;夫妻联合报税或合格丧偶者;或户主。您勾选的方框决定发薪部门采用哪个标准扣除额和哪套税级。只有在您未婚,并且为自己和一名合格人士维持住所、承担一半以上费用时,才能勾选户主。
第2步:多份工作或配偶也工作
如果您同时有一份以上的工作,或者您是夫妻联合报税且配偶也在工作,就要填写第2步。三个选项任选其一:(a) 使用国税局预扣税估算器(Tax Withholding Estimator),表格称这是最准确的方法,如果你们任何一方有自雇收入,也应该用这个方法;(b) 使用多份工作工作表(Multiple Jobs Worksheet),并把结果填入第4(c)步;或 (c) 当总共恰好只有两份工作时,在两份工作的W-4上都勾选这个方框。
第2(c)步的方框会把每份工作的标准扣除额和税级都减半。表格说明,两份工作薪资差不多时这个方法效果最好;如果薪资差距很大,扣的税会比实际需要的多。
第3步:申报受抚养人和其他税收抵免
如果您的总收入不超过$200,000(夫妻联合报税不超过$400,000),用17岁以下合格子女的人数乘以$2,200,其他受抚养人的人数乘以$500,再加上您预计可以申报的其他税收抵免,例如教育抵免。$2,200这个数字与2026年子女税收抵免金额一致。
第4步:其他调整
- 4(a) 其他收入:利息、股息或退休收入等本身没有预扣税的收入。在这里填写,可以取代为这部分收入另缴预估税。
- 4(b) 扣除额:如果您预计的扣除额超过基本标准扣除额,在这里填写扣除额工作表(Deductions Worksheet)第15行的结果。这一行会减少预扣税。
- 4(c) 额外预扣:每张工资单都额外多扣的固定金额,包括多份工作工作表算出的结果。
第5步:签名并注明日期
表格不签名就无效。如果有一份以上的工作,第3步到第4(b)步只在其中一份工作的W-4上填写,最好是薪资最高的那份,其他工作的W-4上这几步留空。
有了新的扣除项目,我该更新W-4吗?
应该,前提是您预计要申报附表1-A(Schedule 1-A)中的新扣除项目,并且希望把节省的税款体现在每期工资里,而不是等到退税时才拿到。2026年第4(b)步扣除额工作表为这些项目新增了几行,您填写的金额会减少每个发薪期预扣的所得税。
| 工作表行次 | 扣除项目 | 最高可填金额 | 工作表上的收入限制 |
|---|---|---|---|
| 1a | 合格小费 | $25,000 | 总收入低于$150,000(联合报税$300,000) |
| 1b | 合格加班费(“一倍半工资”中多出的那“半倍”) | $12,500(联合报税$25,000) | 总收入低于$150,000(联合报税$300,000) |
| 1c | 乘用车贷款利息 | $10,000 | 总收入低于$100,000(联合报税$200,000) |
| 3a和3b | 65岁或以上的老年人 | 每人$6,000 | 总收入低于$75,000(联合报税$150,000) |
工作表采用简单的收入分界线,而实际的扣除额是在这些收入以上逐步减少的。如果您的收入接近限额,请保守估计。资格细节请看我们关于加班费免税和附表1-A扣除项目的页面。
计算示例:在扣除额工作表上填写加班费
一位按小时计薪的单身员工,预计2026年有$6,000的合格加班溢价收入,并采用标准扣除。在工作表上,第1b行为$6,000,第2行为$6,000。由于没有老年人扣除、没有调整项,也没有分项扣除,第4、5和7行都是零,因此第10行也是零。第11行是$16,100的标准扣除额,第13行为$16,100,第14行为$0,因为第13行大于第10行。第15行为$6,000,填入第4(b)步。
如果这$6,000原本要按22%的税级计税,全年预扣税大约减少$1,320,按每两周发一次薪、全年26个发薪期计算,每张工资单约少扣$50.77。这只是估算:实际预扣按国税局第15-T号出版物(Publication 15-T)中的百分比法表格计算。
计算示例:多份工作工作表
一对夫妻联合报税。一方年收入$92,000,每两周发一次薪;另一方年收入$55,000。在2026年W-4表第5页的夫妻联合报税表格中,高薪工作$80,000至$99,999那一行与低薪工作$50,000至$59,999那一列的交汇处为$6,610。这就是两份工资单原本都不会覆盖的全年额外税款。
$6,610除以26个发薪期,得出$254.23。收入较高的一方在$92,000那份工作的W-4第4(c)步填入$254.23,并在同一张表上填写第3步和第4(b)步。收入较低一方的W-4只填第1步和第5步。表格注明,如果有一份以上工作的薪资超过$120,000,或者工作超过三份,就需要使用第505号出版物(Publication 505)中的附加表格或网上估算器。
如何使用国税局预扣税计算器
国税局网站irs.gov/W4App上的预扣税估算器(Tax Withholding Estimator)就是官方的预扣税计算器。据国税局介绍,使用它大约需要25分钟,不会保存或分享您的答案,最后会生成一份预先填好的W-4表(养老金则为W-4P表),您可以直接交给雇主。
- 准备好每份工作最近的工资单;如果联合报税,也要准备配偶的工资单;如果您有其他收入或采用分项扣除,还需要去年的报税表。
- 输入每张工资单上的年初至今工资和年初至今已预扣的联邦税,这样工具才会把今年已经缴过的税计算在内。
- 加上预计的小费、加班费、奖金、自雇收入和税收抵免。
- 查看预计的退税或应补税额,并选择一个目标(例如接近零)。
- 下载预先填好的W-4,核对、签名后交给发薪部门。明年年初再运行一次估算器。
W-4表本身建议在以下情况使用估算器:年中开始新工作、一年中只工作一段时间、有奖金、股息、资本利得或社会安全福利收入,或者预计需要缴纳额外联邦医疗保险税或净投资收入税。在做任何修改之前,想快速看看到手工资,可以试试我们的工资税计算器。
如何更改预扣税?什么时候生效?
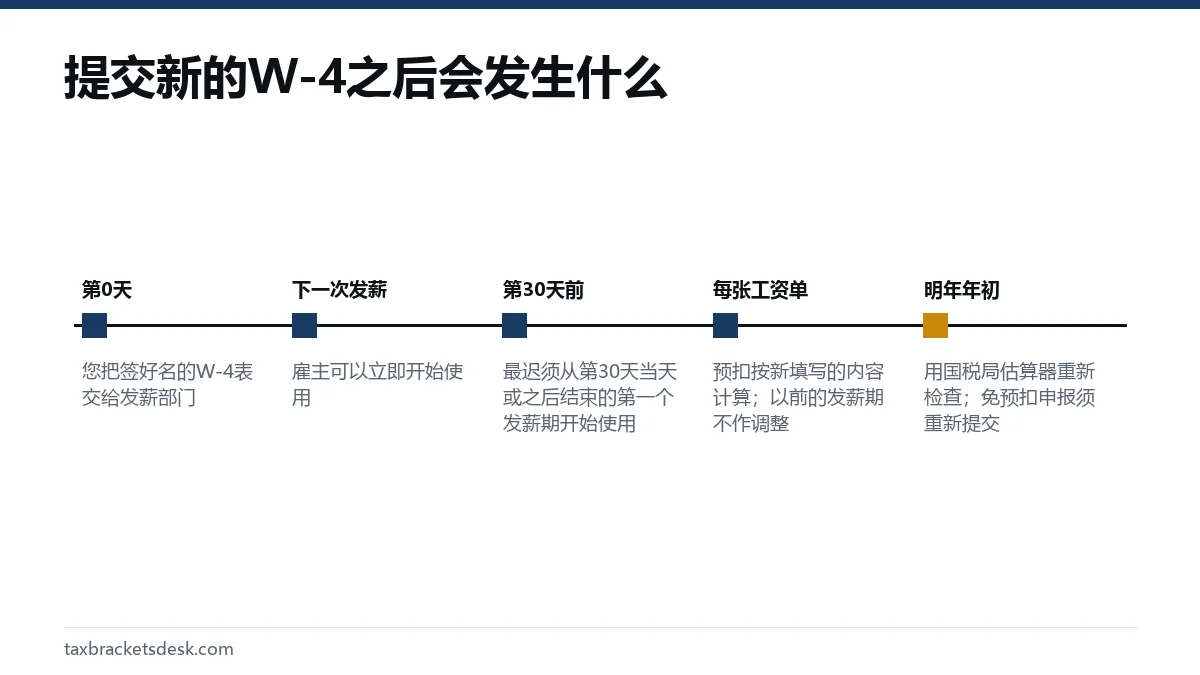
要更改预扣税,请向雇主提交一份新的W-4表(很多雇主可以通过薪资系统网站提交)。您随时都可以这样做。根据国税局第15号出版物(Publication 15),您原来的W-4,即使是2019年或更早的版本,在被替换之前一直有效。
雇主收到新表后,最迟必须从第30天当天或之后结束的第一个发薪期开始使用。已经处理过的发薪期的预扣税不会调整,标明适用于下一年的W-4也不会影响当年。
怎样避免报税时补税?
让预扣税与全年税款相匹配,包括那些没有预扣税的收入。下面列出了报税时意外要补税的最常见原因,以及在W-4上的相应解决办法。
申报免除W-4预扣税
只有在2025年没有联邦所得税纳税义务、且预计2026年也不会有的情况下,您才能申报免除2026年的联邦所得税预扣。申报方法是勾选免预扣(Exempt)方框,并且只填写第1(a)、1(b)和第5步。社会安全税和联邦医疗保险税仍会照常预扣。
免预扣状态只持续一个日历年。2026年W-4表规定,要继续免预扣,您必须在2027年2月16日之前提交新表。如果没有提交,第15号出版物要求雇主按您勾选了单身或夫妻分开报税、其他栏目均为空白的情况预扣,而且在迟交的免预扣表格送达之前已经扣下的税款,雇主不会退还。
如果国税局发现严重的预扣不足,可以给您的雇主寄发锁定信(lock-in letter),规定您最多可以使用的报税身份和预扣水平。雇主必须遵守,并在10个工作日内给您一份副本;如果新的W-4会让预扣金额低于锁定信的要求,雇主将不予理会,除非您联系国税局并获得国税局同意。
分步说明
填写个人信息
在第1步填写姓名、地址、社会安全号码,并勾选报税身份方框。
考虑多份工作的情况
如果您或配偶有一份以上的工作,使用国税局估算器、多份工作工作表或第2(c)步的方框。
申报受抚养人
如果收入不超过$200,000(联合报税$400,000),在第3步按每名17岁以下子女$2,200、每名其他受抚养人$500填写。
进行其他调整
在第4(a)步填写其他收入,在第4(b)步填写扣除额工作表的结果,在第4(c)步填写每张工资单额外预扣的金额。
签名并提交
在第5步签名,然后把表格交给雇主,雇主最迟必须从第30天当天或之后结束的第一个发薪期开始使用。
常见问题
W-4上应该填0还是1?
现行的W-4表已经不再使用免税额(allowances),所以没有0或1可填。从2020年起,表格改为要求填写税收抵免、其他收入、扣除额和额外预扣的美元金额。想多扣一些税,可以在第4(c)步填写每张工资单要多扣的金额。
每年都要重新填W-4吗?
不用。现有的W-4在您替换之前一直有效,除非您申报了免预扣,免预扣每年都会到期。国税局仍建议您每年检查一次,并在婚姻、工作、子女或收入发生任何变化后重新检查。
小费和加班费怎么填到W-4上?
使用2026年表格第4页的第4(b)步扣除额工作表。在第1a行填写预计的合格小费,在第1b行填写加班溢价,再把第15行的结果转到第4(b)步。这些填写会减少每张工资单预扣的税款。
为什么我的工资单扣的联邦税这么少?
常见原因有:有第二份工作或配偶也工作却没有填写第2步、第3步的税收抵免填得很多、第4(b)步的扣除额很大,或者申报了免预扣。请把您W-4上填写的内容与目前的实际情况对比,并运行国税局估算器。
雇主可以拒绝我的新W-4吗?
第15号出版物规定,如果W-4有未经授权的改动,或者员工明确表示内容不实,该W-4无效,而虚假的W-4可能被罚款$500。雇主还必须优先遵守国税局的锁定信,而不是您的表格。除此之外,雇主必须在30天的期限内采用有效的新W-4。
W-4会改变州税的预扣吗?
通常不会。很多州有自己的预扣税证明表,也有一些州直接沿用联邦表格。请向雇主的薪资部门或您所在州的税务部门确认。
来源
- Form W-4 (2026), Employee's Withholding Certificate irs.gov
- About Form W-4 irs.gov
- Tax Withholding Estimator irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Publication 15 (2026), Employer's Tax Guide irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 FICA税:2026年社会安全和联邦医疗保险税率
FICA税是2026年从员工工资中扣缴的7.65%工资税:其中6.2%是社会安全税,只对前$184,500工资征收;1.45%是联邦医疗保险(Medicare)税,每一美元工资都要征收;雇主另外配缴同样的7.65%。工资超过$200,000的部分还要缴纳0.…
2026年奖金税率:22%联邦预扣税详解
2026年的联邦奖金税率是22%的单一所得税预扣税率,雇主对与常规工资分开发放的奖金可以采用这一税率;一个日历年内超过$100万的补充工资部分,必须按37%预扣(国税局第15号出版物)。此外还要缴7.65%的社会安全税和联邦医疗保险税。22%只是预扣,您真正…
额外联邦医疗保险税:超过$200,000部分0.9%
额外联邦医疗保险税是一项0.9%的税,对单身和户主报税者超过$200,000、夫妻联合报税超过$250,000、夫妻分开报税超过$125,000的联邦医疗保险工资和自雇收入征收。只要工资超过$200,000,雇主就必须预扣,不论您的报税身份为何,而且雇主不配…
工资预扣税计算器:算税后到手工资
工资预扣税计算器从每份工资中扣掉三项联邦税:按2026年美国国税局(IRS)第15-T号出版物(Publication 15-T)税表计算的所得税预扣款、6.2%的社会安全税和1.45%的联邦医疗保险税。一位单身员工每两周领$2,500工资、有$210税前扣…
2026年预估税安全港:90%、100%和110%规则
要满足2026年预估税安全港、避免国税局的少缴税罚款,您2026年的预扣税加上按时缴纳的预估税,必须达到2026年税款的90%和2025年税款的100%这两者中较小的那个。如果您2025年的AGI超过$150,000(夫妻分开报税为$75,000),上一年那…
2026年社会安全税:6.2%,上限$184,500
社会安全税是员工工资的6.2%,只征到2026年$184,500的工资基数,因此员工全年最多缴$11,439。雇主配缴同样的6.2%,自雇人士对同一上限内的金额按12.4%缴纳。超过上限的工资不用缴社会安全税,但联邦医疗保险税仍要继续缴。