
主题
FICA税详解:2026年税率、工资上限以及谁缴多少
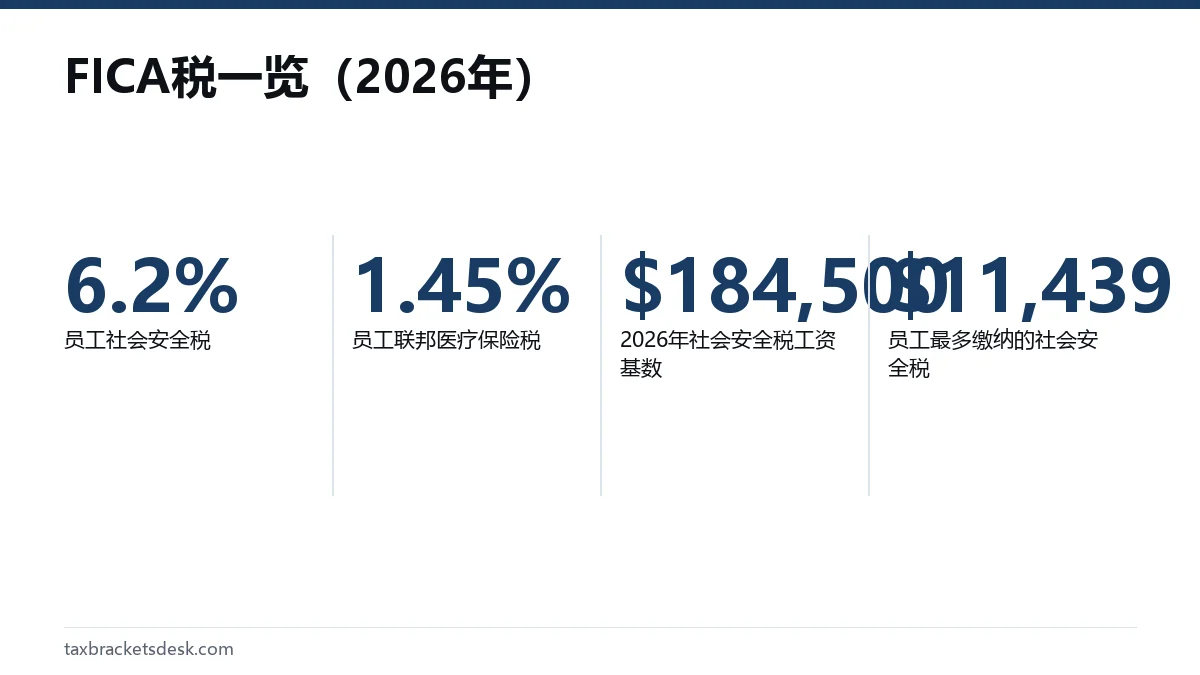
FICA税是2026年从员工工资中扣缴的7.65%工资税:其中6.2%是社会安全税,只对前$184,500工资征收;1.45%是联邦医疗保险(Medicare)税,每一美元工资都要征收;雇主另外配缴同样的7.65%。工资超过$200,000的部分还要缴纳0.9%的额外联邦医疗保险税(Additional Medicare Tax),这部分雇主不配缴。
本主题共8篇指南 更新于 2026年10月20日
本指南译自英文。数字和日期与英文原文一致。 阅读英文原文
- 2026年奖金税率:22%联邦预扣税详解2026年的联邦奖金税率是22%的单一所得税预扣税率,雇主对与常规工资分开发放的奖金可以采用这一税率;一个日历年内超过$100万的补充工资部分,必须按37%预扣(国税局第15号出版物)。此外还要缴7.65%的社会安全税和联邦医疗保险税。22%只是预扣,您真正要缴多少取决于自己的税级。
- 2026年社会安全税:6.2%,上限$184,500社会安全税是员工工资的6.2%,只征到2026年$184,500的工资基数,因此员工全年最多缴$11,439。雇主配缴同样的6.2%,自雇人士对同一上限内的金额按12.4%缴纳。超过上限的工资不用缴社会安全税,但联邦医疗保险税仍要继续缴。
- 2026年自雇税计算器:估算应缴的自雇税这个自雇税计算器按2026年的数字估算SE附表上的自雇税:取您净利润的92.35%,其中不超过$184,500社会安全税工资基数的部分(先扣掉W-2工资占用的额度)按12.4%计税,全部金额再按2.9%计税。净利润为$60,000时,结果是$8,477.73,其中一半即$4,238.87可作为扣除…
- 2027年社会安全税工资基数:$192,3002027年社会安全税工资基数为$192,300,高于2026年的$184,500。社会安全局(SSA)于2026年10月14日公布这一数字,同时公布了3.6%的生活费调整(COLA)。它适用于2027年1月1日起支付的工资,因此员工和雇主各自缴纳的6.2%社会安全税最高为$11,922.60,自雇…
- Medicare税率2026年:1.45%,工资无上限2026年的联邦医疗保险(Medicare)税率是员工全部工资的1.45%,雇主再配缴1.45%,合计2.9%。自雇人士要自己承担全部2.9%。与社会安全税不同,联邦医疗保险税没有工资上限,而且工资超过$200,000的部分还要加征0.9%的额外联邦医疗保险税,这部分雇主不配缴。
- W-4预扣税:2026年W-4表格怎么填W-4预扣税是雇主根据您提交的W-4表,从每张工资单中扣下的联邦所得税。2026年W-4表共有五个步骤:只有第1步(个人信息)和第5步(签名)是必填的。第2步到第4步用于针对第二份工作、子女、其他收入和扣除额进行调整,其中包括2026年工作表中为小费、加班费、汽车贷款利息和老年人扣除新增的各行。
- 自雇税税率15.3%:怎么算、一半怎么扣自雇税是对自雇净收入的92.35%征收的15.3%税款(12.4%社会安全税加2.9%联邦医疗保险税),自雇净收入达到$400就要缴纳(美国国税局(IRS)第554号税务专题)。2026年,12.4%的部分在$184,500处停止征收,而税额的一半在计算调整后总收入时可以扣除。
- 额外联邦医疗保险税:超过$200,000部分0.9%额外联邦医疗保险税是一项0.9%的税,对单身和户主报税者超过$200,000、夫妻联合报税超过$250,000、夫妻分开报税超过$125,000的联邦医疗保险工资和自雇收入征收。只要工资超过$200,000,雇主就必须预扣,不论您的报税身份为何,而且雇主不配缴这部分。确切金额由您在8959表上结算。
FICA税是什么?
FICA税是为社会安全(Social Security)和联邦医疗保险(Medicare)筹资的联邦工资税,美国几乎每一份工资都要扣缴。这个名称来自征收这项税的法律——《联邦保险缴款法》(Federal Insurance Contributions Act),这也就是很多人搜索“FICA是什么意思”时想要的简短答案。
FICA由两部分组成。社会安全部分(工资单上有时标为OASDI)用于支付退休、残障和遗属福利。联邦医疗保险部分(通常显示为“Med”或“HI”)用于支付住院保险。两者都独立于联邦所得税,而且都从您工资的第一美元起征收,既没有标准扣除额,也不分税级。
由于FICA是单一税率,低收入者和中等收入者按同样的百分比缴税。这也是人们称它为工资税而不是所得税的主要原因:它按每个发薪期的工资总额计算,而不是一年一次按应税收入计算。
2026年FICA税率是多少?
根据美国国税局(IRS)第751号税务专题(Topic 751),2026年员工的FICA税率为工资的7.65%:其中社会安全税6.2%,联邦医疗保险税1.45%。雇主另缴7.65%,因此一份工资合计的税率为15.3%。
| 税种 | 员工 | 雇主 | 工资上限 |
|---|---|---|---|
| 社会安全税 | 6.2% | 6.2% | 前$184,500工资 |
| 联邦医疗保险税 | 1.45% | 1.45% | 无上限 |
| 额外联邦医疗保险税 | 0.9% | 无 | 工资超过$200,000的部分预扣 |
| 一般工资合计 | 7.65% | 7.65% | 合计15.3% |
这些百分比由税法规定,多年来一直没有变化。每年变化的是社会安全税工资基数,也就是6.2%这部分的美元上限。2026年为$184,500,高于2025年的$176,100(国税局第15号出版物,Publication 15)。
FICA税有上限吗?
FICA只有一半有上限。2026年您从同一雇主取得的工资达到$184,500后,社会安全税就停止扣缴,因此一名员工最多缴纳$11,439。联邦医疗保险税没有上限,您赚的每一美元都要缴。
就预扣而言,上限按每个雇主分别计算,但最终税额按个人计算。如果两份工作合计让您超过$184,500,每个雇主都会继续预扣,您在报税表上申请退回多缴的部分。我们的社会安全税与工资基数页面列出了计算方法和应使用的具体表格。
2027年的工资基数为$192,300,由社会安全局(Social Security Administration)于2026年10月14日随生活费调整一起公布。因此,2027年支付的工资,员工社会安全税最高为$11,922.60,雇主缴纳同样金额;2027年社会安全税工资基数页面说明了它是如何确定的。
每份工资要扣多少FICA税?
工资达到工资基数之前,用工资总额乘以7.65%;超过之后,只乘以1.45%。下表列出2026年全年的金额,假设是一名单身员工,只有一份工作,没有通过自助福利计划(cafeteria plan)的税前扣款。
| 年薪 | 社会安全税(6.2%) | 联邦医疗保险税(1.45% + 0.9%) | 员工FICA税合计 |
|---|---|---|---|
| $40,000 | $2,480 | $580 | $3,060 |
| $60,000 | $3,720 | $870 | $4,590 |
| $120,000 | $7,440 | $1,740 | $9,180 |
| $250,000 | $11,439(已达上限) | $3,625 + $450 | $15,514 |
年薪$250,000时,雇主会对超过$200,000的那$50,000预扣0.9%的额外联邦医疗保险税,也就是多扣$450。您最终是否真的要缴这笔税取决于报税身份,详见我们的额外联邦医疗保险税指南。1.45%部分的完整说明见联邦医疗保险税率页面。
在您的W-2表上,第3栏是社会安全工资,第4栏是已预扣的社会安全税,第5栏是联邦医疗保险工资,第6栏是已预扣的联邦医疗保险税。第4栏应等于第3栏的6.2%,第6栏应至少为第5栏的1.45%。
雇主要缴多少工资税?
雇主要为每名员工的工资配缴6.2%的社会安全税和1.45%的联邦医疗保险税,社会安全税同样以$184,500为上限。雇主从不配缴0.9%的额外联邦医疗保险税。雇主每季度在941表上申报双方的份额以及预扣的所得税。
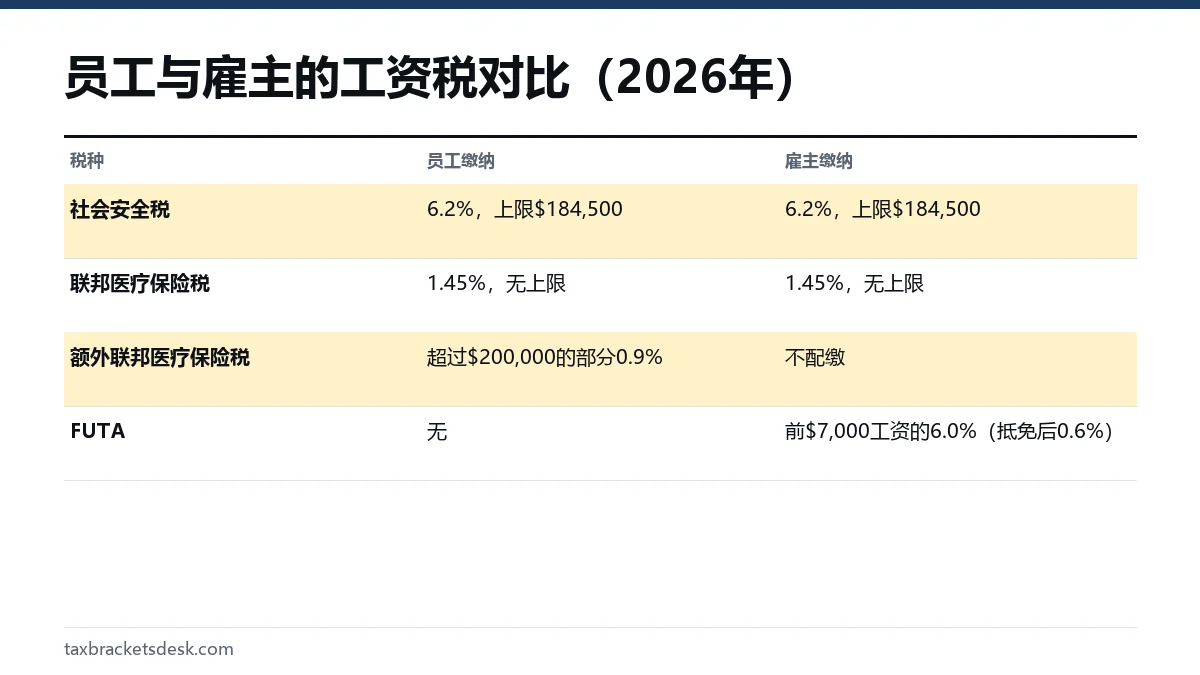
大多数雇主还要缴纳联邦失业税(FUTA),在940表上申报。根据国税局第759号税务专题,FUTA税率为每名员工前$7,000工资的6.0%;如果足额缴纳了州失业税,可获得最高5.4%的抵免,税率降至0.6%。FUTA是只由雇主承担的工资税,永远不会作为扣款出现在您的工资单上。
自雇人士要缴FICA吗?
自雇人士不通过工资单缴纳FICA,但会以自雇税的形式缴纳同样的钱:对净收入的92.35%征收15.3%(12.4%社会安全税加2.9%联邦医疗保险税),净收入达到$400即须缴纳(国税局第554号税务专题)。实际上,自由职业者要同时承担员工和雇主两部分。
这笔税的一半可以从收入中扣除,社会安全部分同样在$184,500的工资基数处停止。自雇税税率页面逐步讲解SE附表(Schedule SE)的每一步,自雇税计算器则可以把净利润换算成美元估算额。
工资税与联邦所得税有何不同
工资税和所得税的计税基础不同,所以降低其中一项的变化,往往不会影响另一项。下面的对比涵盖了人们最常混淆的几点。
- 税级和扣除额:所得税在减去标准扣除额后适用从10%到37%的七档税级;FICA两者都不考虑,按单一税率对工资总额征税。
- 退税:预扣的所得税会在1040表上结算,可能以退税的形式退回;FICA一般就是最终税额,除非预扣的社会安全税过多。
- 401(k)缴款:传统401(k)缴款可以减少所得税预扣,但仍要缴纳社会安全税和联邦医疗保险税(国税局第15号出版物)。
- 自助福利计划福利:通过第125条计划(section 125 plan)缴纳的医疗保险费,一般既不计入所得税工资,也不计入FICA工资(国税局第15-B号出版物)。
- 奖金:奖金除了要预扣所得税之外,还要全额缴纳7.65%的FICA;请参阅我们的奖金税率页面。
哪些人不用缴FICA税?
几乎所有员工都要缴纳FICA,但法律为少数群体设了例外。这里列出最常见的例外情况;每一项都有具体条件,所以在认定自己免税之前,请先根据自身情况查阅国税局的原始资料。
- 受雇于自己注册就读并定期上课的学校、学院或大学的学生。
- 许多持F-1、J-1、M-1或Q身份的非居民外国人,从事签证允许的工作时(国税局第519号出版物)。
- 持有已获批准豁免的某些宗教团体成员,豁免通过4029表申请。
- 部分州和地方政府雇员,他们参加的是公共退休体系而不是社会安全体系(他们通常仍需缴纳联邦医疗保险税)。
工资单上的FICA看起来不对时怎么办
- 查看年初至今(year-to-date)的社会安全税一栏。如果2026年同一雇主扣缴的金额超过$11,439,说明该雇主多扣了。
- 请薪资部门更正。国税局第608号税务专题规定,由雇主造成的多扣税款应由雇主调整。
- 如果雇主不予更正,请提交843表(退税申请及减免请求,Claim for Refund and Request for Abatement),并附上您的W-2表副本。
- 如果多扣的部分来自两个或以上雇主,报税时在1040表的附表3(Schedule 3)上作为抵免申报。
- 如果联邦医疗保险税少于第5栏工资的1.45%,请向薪资部门索取更正后的W-2c表。
常见问题
工资单上的FICA是什么意思?
FICA是《联邦保险缴款法》(Federal Insurance Contributions Act)的缩写。工资单上的这一行是根据该法预扣的社会安全税和联邦医疗保险税,2026年大多数员工为工资的7.65%。
FICA税可以退吗?
通常不可以。FICA是固定的工资税,不像所得税预扣那样属于预缴税款。主要的例外是:2026年您从两个或以上雇主取得的工资合计超过$184,500时,多缴的社会安全税可以在报税表上申请退回。
为什么我的工资不再扣FICA了?
如果只是社会安全税一栏停止扣缴,说明您从该雇主取得的工资已达到2026年$184,500的工资基数。联邦医疗保险税应该在每份工资中继续扣缴。社会安全税预扣会在1月1日重新开始。
退休人员领取社会安全福利要缴FICA税吗?
不用。FICA针对的是工资和自雇收入,而不是福利。继续工作的退休人员要为新挣的工资缴纳FICA,而他们的部分福利则可能需要缴纳所得税。
FICA和工资税是一回事吗?
FICA是员工缴纳的最大一项工资税,但工资税是更宽泛的说法。它还包括联邦所得税预扣、只由雇主承担的FUTA税,以及在适用地区征收的州工资税。
来源
- Topic 751, Social Security and Medicare withholding rates
- Topic 554, Self-employment tax
- Topic 759, Form 940, Employer's Annual Federal Unemployment (FUTA) Tax Return
- Topic 608, Excess Social Security and RRTA tax withheld
- Publication 15 (2026), Employer's Tax Guide
- Publication 15-B, Employer's Tax Guide to Fringe Benefits