
Tema
Impuestos estimados: quién debe pagarlos, cuándo y cuánto
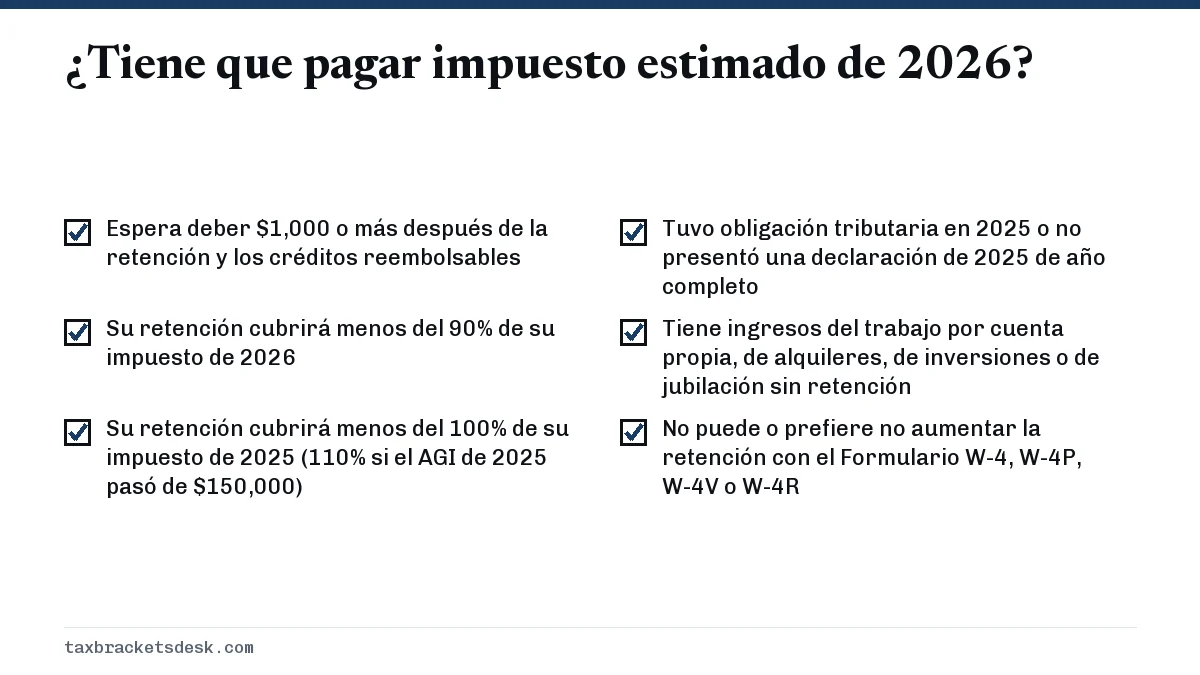
Por lo general, debe pagar impuestos estimados para 2026 si espera deber al menos $1,000 después de la retención y los créditos reembolsables, y su retención cubrirá menos del 90% de su impuesto de 2026 o del 100% de su impuesto de 2025 (110% si su ingreso bruto ajustado, o AGI, de 2025 pasó de $150,000). Los cuatro pagos de 2026 vencen el 15 de abril, el 15 de junio y el 15 de septiembre de 2026, y el 15 de enero de 2027.
8 guías en este tema Actualizado 19 de septiembre de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
- Calculadora de impuestos estimados: su pago trimestralEsta calculadora de impuestos estimados sigue la hoja de trabajo del Formulario 1040-ES de 2026: proyecta su impuesto sobre la renta y su impuesto so…
- Fechas de impuestos estimados 2026: los 4 plazosLas fechas de impuestos estimados 2026 son el 15 de abril de 2026, el 15 de junio de 2026, el 15 de septiembre de 2026 y el 15 de enero de 2027, segú…
- Fechas de impuestos estimados 2027: plazos previstosLas fechas de impuestos estimados 2027 previstas son el 15 de abril, el 15 de junio y el 15 de septiembre de 2027, y el 18 de enero de 2028, al aplic…
- Formulario 1040-ES: cómo llenar la hoja de impuesto estimadoEl Formulario 1040-ES es el paquete del IRS (Servicio de Impuestos Internos) para calcular y pagar el impuesto estimado. Para 2026, usted completa su…
- Impuestos estimados para trabajadores por cuenta propiaLos impuestos estimados para trabajadores por cuenta propia deben cubrir tanto el impuesto federal sobre la renta como el impuesto sobre el trabajo p…
- Multa por impuesto estimado 2026: tasas y Formulario 2210La multa por impuesto estimado es el cargo del IRS (Servicio de Impuestos Internos) por pagar el impuesto trimestral tarde o de menos. Funciona como…
- Safe harbor del impuesto estimado 2026: 90%, 100% y 110%Para cumplir la regla safe harbor (de protección) del impuesto estimado de 2026 y evitar la multa del IRS (Servicio de Impuestos Internos) por pago i…
- ¿Su pago de impuesto estimado no aparece? Qué revisarUn pago de impuesto estimado que no aparece por lo general todavía no se ha registrado: el IRS (Servicio de Impuestos Internos) indica que revise su…
¿Qué son los impuestos estimados?
Los impuestos estimados son pagos que usted envía al IRS (Servicio de Impuestos Internos) durante el año por ingresos de los que no se retienen impuestos, como las ganancias del trabajo por cuenta propia y de aplicaciones o trabajos temporales, intereses, dividendos, alquileres, pensión alimenticia del cónyuge y ganancias de capital. El Formulario 1040-ES de 2026 añade que quienes no piden la retención voluntaria también deben hacer pagos de impuesto estimado sobre la compensación por desempleo y la parte tributable de los beneficios del Seguro Social.
El sistema tributario de EE. UU. funciona según el principio de pagar a medida que se gana. Los empleadores se encargan de esto para los salarios mediante la retención de impuestos, pero cuando nadie le retiene, el IRS espera que usted pague por adelantado en cuatro cuotas. Pagar muy poco, o pagar tarde, puede generar una multa por pago insuficiente aunque al final reciba un reembolso cuando presente su declaración.
Esta guía cubre todo el proceso para el año tributario 2026, es decir, la declaración que presentará en la temporada de 2027. Cada sección de abajo enlaza a una página que profundiza en un paso.
¿Quién tiene que pagar impuestos estimados?
Según la regla general de la Publicación 505 del IRS (2026), debe pagar impuesto estimado para 2026 si se cumplen estas dos condiciones: espera deber al menos $1,000 después de restar la retención y los créditos reembolsables, y espera que su retención y sus créditos reembolsables sean menores que la cifra más baja entre el 90% de su impuesto de 2026 o el 100% del impuesto de su declaración de 2025.
Hay una excepción clara. Si fue ciudadano estadounidense o extranjero residente durante todo 2025 y no tuvo obligación tributaria en un año tributario 2025 completo de 12 meses, no tiene que pagar impuesto estimado para 2026. No tener obligación significa que su impuesto total fue cero o que no estaba obligado a presentar declaración.
¿Puedo evitar los impuestos trimestrales cambiando mi retención?
Sí, si también tiene un empleo o una pensión. Puede entregar a su empleador un nuevo Formulario W-4 para pedir una retención adicional, usar el Formulario W-4P para pagos de pensiones o anualidades, el Formulario W-4V para ciertos pagos del gobierno como el desempleo, o el Formulario W-4R para pagos no periódicos como los retiros de una cuenta IRA. Nuestra guía de retención del Formulario W-4 explica cómo fijar el monto adicional.
La retención tiene una ventaja de calendario. Para efectos de la multa, el IRS trata el impuesto sobre la renta retenido durante el año como pagado en cuatro partes iguales en las cuatro fechas de vencimiento, salvo que usted elija usar las fechas reales de retención (Instrucciones del Formulario 2210). Por eso, una retención adicional hecha en noviembre puede cubrir un faltante de abril.
¿Cuándo vencen los impuestos estimados?
Para el año tributario 2026, los pagos de impuesto estimado vencen el 15 de abril de 2026, el 15 de junio de 2026, el 15 de septiembre de 2026 y el 15 de enero de 2027 (Formulario 1040-ES del IRS). Los períodos no son iguales: el segundo pago cubre solo dos meses de ingresos y el cuarto cubre cuatro.
| Ingresos obtenidos | Pago | Fecha de vencimiento |
|---|---|---|
| Del 1 de enero al 31 de marzo de 2026 | 1.º | 15 de abril de 2026 |
| Del 1 de abril al 31 de mayo de 2026 | 2.º | 15 de junio de 2026 |
| Del 1 de junio al 31 de agosto de 2026 | 3.º | 15 de septiembre de 2026 |
| Del 1 de septiembre al 31 de diciembre de 2026 | 4.º | 15 de enero de 2027 |
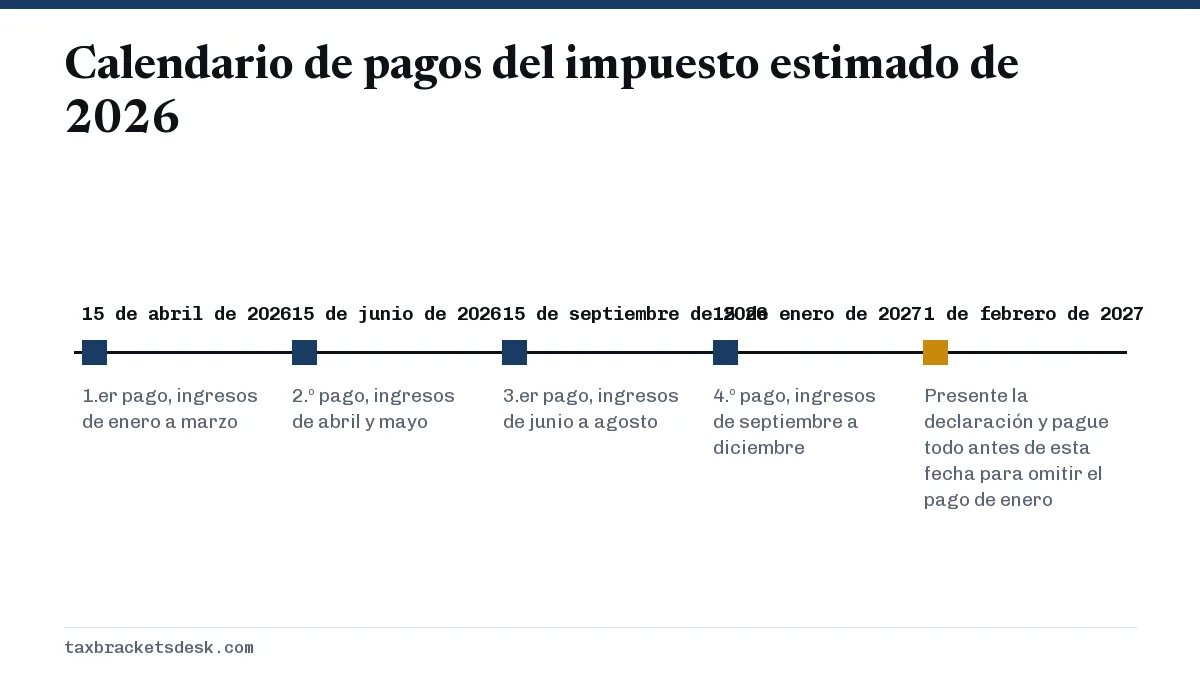
Puede omitir el pago de enero si presenta su declaración de 2026 temprano y paga todo el saldo. La Pub. 505 fija esa fecha de presentación en el 31 de enero de 2027; como cae en domingo, el Formulario 1040-ES de 2026 indica el 1 de febrero de 2027. Los detalles, la regla de los fines de semana y las fechas para años fiscales están en nuestra página de fechas de vencimiento del impuesto estimado de 2026.
El Formulario 1040-ES de 2027 todavía no se ha publicado; el IRS suele publicarlo en enero o febrero. El calendario previsto para 2027, incluido un último pago el 18 de enero de 2028 por un fin de semana y un feriado federal, está en nuestra página de fechas de vencimiento del impuesto estimado de 2027.
¿Cuánto impuesto estimado tiene que pagar?
Para evitar una multa, su retención más sus pagos estimados deben alcanzar el pago anual requerido: la cifra más baja entre el 90% de su impuesto de 2026 o el 100% de su impuesto de 2025. Si su ingreso bruto ajustado (AGI) de 2025 fue de más de $150,000, o de más de $75,000 si presenta como casado que presenta por separado en 2026, la cifra del año anterior pasa a ser el 110% (Formulario 1040-ES, 2026).
Los agricultores y pescadores que obtienen al menos dos tercios de su ingreso bruto de esas actividades usan el 66 2/3% en lugar del 90%, y la regla del 110% no se les aplica. Además, tienen una sola fecha de vencimiento, el 15 de enero de 2027, o ningún pago si presentan la declaración y pagan a más tardar el 1 de marzo de 2027.
La prueba del año anterior es la más fácil de cumplir porque la cifra ya aparece en la declaración del año pasado. Las ventajas y desventajas de los tres porcentajes, y cómo un aumento de sueldo a mitad de año o una gran ganancia de capital cambian la elección, se explican en nuestra guía de las reglas de protección (safe harbor) del impuesto estimado.
¿Cómo calculo los impuestos estimados?
Los impuestos estimados se calculan con la Hoja de Trabajo del Impuesto Estimado de 2026 del Formulario 1040-ES: proyecte su AGI, reste las deducciones, aplique las tablas de tasas impositivas de 2026, sume el impuesto sobre el trabajo por cuenta propia y otros impuestos, reste los créditos y la retención, y compare el resultado con su regla de protección. Si sus ingresos son estables, divida el monto requerido entre cuatro.
Ejemplo: un jubilado con retiros de una cuenta IRA
Tome a un contribuyente soltero de 67 años que espera $48,000 de retiros de una cuenta IRA tradicional sin retención y $4,000 de intereses bancarios en 2026. El AGI es de $52,000. Las deducciones son la deducción estándar de $16,100, el monto adicional de $2,050 para un contribuyente no casado de 65 años o más y la deducción de $6,000 para personas mayores, que se aplica completa porque el ingreso es menor de $75,000.
- Ingreso tributable: $52,000 menos $24,150 = $27,850.
- Impuesto según la tabla de 2026 para solteros: $1,240 más el 12% de los $15,450 por encima de $12,400 = $3,094.
- El 90% del impuesto de 2026: $2,784.60. Suponga que la declaración de 2025 mostró $3,000 de impuesto.
- Pago anual requerido: la cifra más baja, $2,784.60, o unos $696.15 por trimestre.
Este jubilado podría, en cambio, pedir al custodio de la IRA que le retenga impuestos con el Formulario W-4R. Como la retención cuenta como pagada en partes iguales, un solo retiro en diciembre con suficiente retención también cubriría los cuatro períodos.
Para hacer sus propios cálculos, use nuestra calculadora de impuestos estimados o siga la explicación línea por línea del Formulario 1040-ES.
¿Cómo pago los impuestos estimados?
Puede pagar los impuestos estimados por medio de su Cuenta en Línea del IRS (IRS Online Account), IRS Direct Pay, el Sistema de Pago Electrónico de Impuestos Federales (EFTPS), un procesador de pagos con tarjeta de débito o crédito, o enviando por correo un cheque con un comprobante del Formulario 1040-ES. También puede aplicar parte del reembolso del año pasado al impuesto estimado de este año desde su declaración.
| Método | Costo | Conviene saber |
|---|---|---|
| Cuenta en Línea del IRS | Gratis | Muestra 5 años de historial de pagos, incluidos los pagos pendientes y programados |
| IRS Direct Pay | Gratis | No requiere registro; guarde el número de confirmación para cambiar o cancelar el pago |
| EFTPS | Gratis | Requiere inscripción; conviene para programar los cuatro pagos por adelantado |
| Tarjeta de débito, tarjeta de crédito o billetera digital | Cargo del procesador | El cargo es para el procesador de pagos, no para el IRS |
| Cheque o giro postal con comprobante | Franqueo | A nombre de United States Treasury; escriba 2026 Form 1040-ES y su SSN |
| Crédito por pago en exceso de la declaración de 2025 | Gratis | Se considera pagado el 15 de abril de 2026 si la declaración de 2025 se presentó a tiempo |
Tanto la Cuenta en Línea como Direct Pay le permiten programar pagos con hasta 365 días de anticipación y cancelar un pago pendiente hasta dos días antes de su fecha. No envíe dinero en efectivo por correo, y no envíe los pagos estimados a la dirección que aparece en las instrucciones del Formulario 1040.
¿Qué pasa si paga de menos en los impuestos estimados?
Si paga muy poco o muy tarde, el IRS cobra una multa por pago insuficiente que funciona como un interés: se calcula por separado para cada cuota y corre por el número de días que cada faltante sigue sin pagarse. Puede aplicarse incluso si le corresponde un reembolso, porque pagar de más después no borra un faltante anterior.
La tasa es la tasa federal a corto plazo más 3 puntos porcentuales, y se ajusta cada trimestre. Para 2026, la tasa del IRS por pago insuficiente es del 7% de enero a marzo, del 6% de abril a junio y del 7% tanto de julio a septiembre como de octubre a diciembre.
La multa se calcula, o se pide su alivio, con el Formulario 2210. El IRS puede eliminarla si usted se jubiló después de cumplir 62 años o quedó discapacitado y el pago insuficiente tuvo una causa razonable, o si un siniestro, un desastre u otra circunstancia inusual hizo que la multa fuera injusta. A las personas en zonas declaradas de desastre federal, por lo general se les aplica el alivio automáticamente.
Impuestos estimados para trabajadores independientes e ingresos irregulares
Las personas que trabajan por cuenta propia deben dos impuestos en sus pagos trimestrales: el impuesto sobre la renta y el impuesto sobre el trabajo por cuenta propia, que es el 15.3% del 92.35% de la ganancia neta (Tema 554 del IRS). La parte del trabajo por cuenta propia suele sorprender a los nuevos trabajadores independientes más que el impuesto sobre la renta.
Si sus ingresos son de temporada o le llegan de golpe a fines de año, el método de cuotas a base de ingresos anualizados le permite pagar menos en los primeros períodos; luego adjunta a su declaración el Formulario 2210 con el Anexo AI (Schedule AI). Hay cifras resueltas para trabajadores independientes en nuestra página sobre impuestos estimados para trabajadores por cuenta propia.
¿Y si un pago no aparece?
Revise su Cuenta en Línea del IRS dos días hábiles después de la fecha programada del pago. Si un pago sigue pendiente después de tres días hábiles más, es posible que lo hayan devuelto, y debe volver a pagar para limitar la multa y los intereses. Los cheques pueden convertirse en débitos electrónicos, así que busque un retiro en su estado de cuenta bancario en lugar de un cheque devuelto. Nuestra guía sobre un pago de impuesto estimado que no aparece explica cómo rastrear un pago perdido o mal aplicado.
Preguntas frecuentes
¿Tengo que pagar impuestos estimados si tengo un empleo con W-2 y un negocio aparte?
Solo si su retención se va a quedar corta. Si la retención de su cheque de pago cubre al menos el 90% del impuesto de este año o el 100% del impuesto del año pasado (110% con un AGI de más de $150,000), o deja menos de $1,000 a deber, no necesita hacer pagos trimestrales. Aumentar la retención con un nuevo Formulario W-4 suele ser más sencillo.
¿Puedo pagar todos mis impuestos estimados de una sola vez?
Sí. El Formulario 1040-ES le permite pagar el impuesto estimado de todo el año a más tardar el 15 de abril de 2026. También puede hacer más de cuatro pagos, siempre que el total pagado en cada fecha de vencimiento cubra el monto requerido de ese período.
¿Tengo que pagar impuestos estimados si voy a recibir un reembolso?
Si su retención y sus créditos ya superan su impuesto, no deberá los $1,000 que activan la obligación. Pero un reembolso al presentar la declaración no cancela una multa por un período anterior en el que se quedó atrás.
¿Los matrimonios pagan los impuestos estimados juntos?
Las parejas que van a presentar una declaración conjunta pueden hacer pagos estimados conjuntos, aunque vivan separadas. No pueden hacerlo si alguno de los cónyuges es extranjero no residente, si están separados por una sentencia de divorcio o de manutención por separación, o si tienen años tributarios distintos.
¿Hay un pago mínimo de impuesto estimado?
No hay un tamaño mínimo de pago. La cifra de $1,000 es el umbral a partir del cual está obligado a pagar, no un mínimo para cada cuota.