
主题
2026年教育税收抵免及其他个人税收抵免
2026年有两项联邦教育税收抵免:美国机会抵免(American Opportunity Credit),每名学生最高$2,500,其中$1,000可退还;以及终身学习抵免(lifetime learning credit),每份报税表最高$2,000,不可退还。两项抵免都在修正后调整总收入(MAGI)达到$90,000(联合报税$180,000)时完全取消,并通过8863表申报。住宅能源抵免和电动车抵免对2026年的购买已不再适用。
本主题共6篇指南 更新于 2026年9月19日
本指南译自英文。数字和日期与英文原文一致。 阅读英文原文
- 2026年保费税收抵免:400%收入上限与全额退还2026年保费税收抵免恢复到原来的限制:家庭收入超过联邦贫困线400%(单人为$62,600)的家庭拿不到抵免,预期自付比例最高为收入的9.96%。多领的预付抵免第一次必须在2027年报税时通过8962表全额退还,任何收入水平都没有退还上限。
- 2026年储蓄者抵免:收入限制与抵免比例2026年的储蓄者抵免等于您存入IRA、401(k)或类似计划的最多$2,000供款的50%、20%或10%(夫妻合计$4,000),因此每人最多能拿到$1,000。一旦调整后总收入超过单身$40,250、户主$60,375或夫妻联合报税$80,500,这项抵免就消失。它不可退还,用8880表申报。
- 2026年电动车税收抵免:2025年9月30日后的变化2026年购置的车辆没有电动车税收抵免:新车($7,500)、二手车($4,000)和商用清洁汽车抵免,对2025年9月30日之后购置的车辆全部终止。在该日期之前签订了具有约束力的书面合同并已付款的买家,仍可在交车当年(包括2026年)用8936表申报抵免。
- 2026年能源税收抵免:住宅能源抵免已取消2026年已经没有新的住宅能源税收抵免:住宅清洁能源抵免(太阳能、蓄电池、地热)和住宅节能改善抵免(热泵、窗户、隔热材料),都不适用于2025年12月31日之后投入使用的设备。2025年完工的工程仍可用5695表在2025年报税表上申报,未用完的太阳能抵免还可以结转到2026年。
- 终身学习抵免:金额、收入限制与规则终身学习抵免(lifetime learning credit,LLC)等于合格学费和必缴杂费前$10,000的20%,每份报税表最高$2,000,而不是每名学生$2,000。它不可退还,申报年数没有限制,研究生课程和单门职业技能课程都涵盖在内。修正后调整总收入(MAGI)在$80,000至$90…
- 美国机会抵免:每名学生$2,500的规则美国机会抵免(American Opportunity Credit,AOTC)每年为每名合格学生最多抵$2,500:学费、杂费和课程材料前$2,000的100%,加上其后$2,000的25%。其中最多40%,即$1,000,是可以退还的。它只适用于大学的前四年,并在修正后调整总收入(MAGI)$…
2026年有哪些教育税收抵免?
在2027年提交的2026年报税表上,可以申报两项教育税收抵免:美国机会抵免(American Opportunity Credit,AOTC)和终身学习抵免(lifetime learning credit,LLC)。两者都针对支付给合格学院、大学或职业学校的学费及相关费用,一美元抵一美元地直接减少联邦所得税,并且都在8863表(Form 8863,教育抵免)上计算(美国国税局(IRS)第970号出版物)。
教育抵免是直接减税,而不是从收入中扣除。无论您处于哪个税级,$2,000的抵免都能省下$2,000;而$2,000的扣除额,对12%税级的人只能省$240,对22%税级的人只能省$440。正因为如此,这些抵免比目前仍然有效的任何教育扣除项目都更重要。
以前的学费和杂费扣除(tuition and fees deduction)已经取消:第970号出版物指出,这项扣除自2020年底起就不再适用。对大多数学生和家长来说,剩下的就是这两项抵免,以及学生贷款利息扣除(2026年最多可扣除$2,500的利息)。
阅读视频文字稿
2026年教育税收抵免及其他个人税收抵免
2026年有两项联邦教育税收抵免:美国机会抵免(American Opportunity Credit),每名学生最高$2,500,其中$1,000可退还;以及终身学习抵免(lifetime learning credit),每份报税表最高$2,000,不可退还。
美国机会抵免:每名学生最高$2,500,其中$1,000可退还。
终身学习抵免:每份报税表最高$2,000,不可退还。
教育抵免收入上限:MAGI $90,000(联合报税$180,000)。
除教育抵免外,2026年报税表上个人可申报的主要联邦税收抵免有:子女税收抵免、劳动所得税收抵免、子女和受抚养人照顾抵免、领养抵免以及储蓄者抵免。
可退还的抵免即使超过您的税额也会支付给您,而不可退还的抵免最多只能把您的税额减到零。
美国机会抵免和终身学习抵免可以同时申报吗?可以,在同一份报税表上为不同学生分别申报,但同一名学生在同一年不能同时申报两项。
美国机会抵免与终身学习抵免对比
美国机会抵免和终身学习抵免的适用人群不同:AOTC是为学位课程的前四年设计的,而LLC涵盖研究生院、本科延长的年份以及单门职业技能课程。如果学生同时符合两项抵免的条件,AOTC的金额更高。
| 项目 | 美国机会抵免 | 终身学习抵免 |
|---|---|---|
| 计算公式 | 前$2,000的100%,加上其后$2,000的25% | 最多$10,000费用的20% |
| 最高额 | 每名合格学生$2,500 | 每份报税表$2,000 |
| 可退还部分 | 40%,最多$1,000 | 无 |
| 可申报年数 | 每名学生4个纳税年度 | 不限 |
| 入学要求 | 至少半日制,就读学位课程 | 合格学校的任何课程 |
| 在别处购买的书本 | 计入 | 只有作为入学条件付给学校时才计入 |
| MAGI逐步取消区间 | $80,000至$90,000(联合报税$160,000至$180,000) | 相同区间 |
下面看看同一笔学费在两项抵免下的结果。一位单亲家长为大一学生支付了$3,000学费,抵免前应缴所得税$300。AOTC为$2,000加上$1,000的25%,即$2,250。其中可退还的40%,也就是$900,会全额发放;其余$1,350受限于$300的税额,因此总共得益$1,200。同样的$3,000如果用LLC,抵免额为$600,受限于$300的税额,得益为$300。
每项抵免的完整规则,包括逐步取消的计算示例,请参阅美国机会抵免和终身学习抵免页面。
2026年报税表新规:身份识别要求
从2026纳税年度起,两项教育抵免都要求持有在报税截止日(含延期)前签发、可用于工作的社会安全号码(SSN),而且申报AOTC时必须在8863表上填写学校的雇主识别号码(EIN)(第505号出版物(2026年))。只凭个人纳税识别号(ITIN)提交的报税表,或学生没有SSN的,两项抵免都拿不到。
可以同时申报多项教育抵免吗?
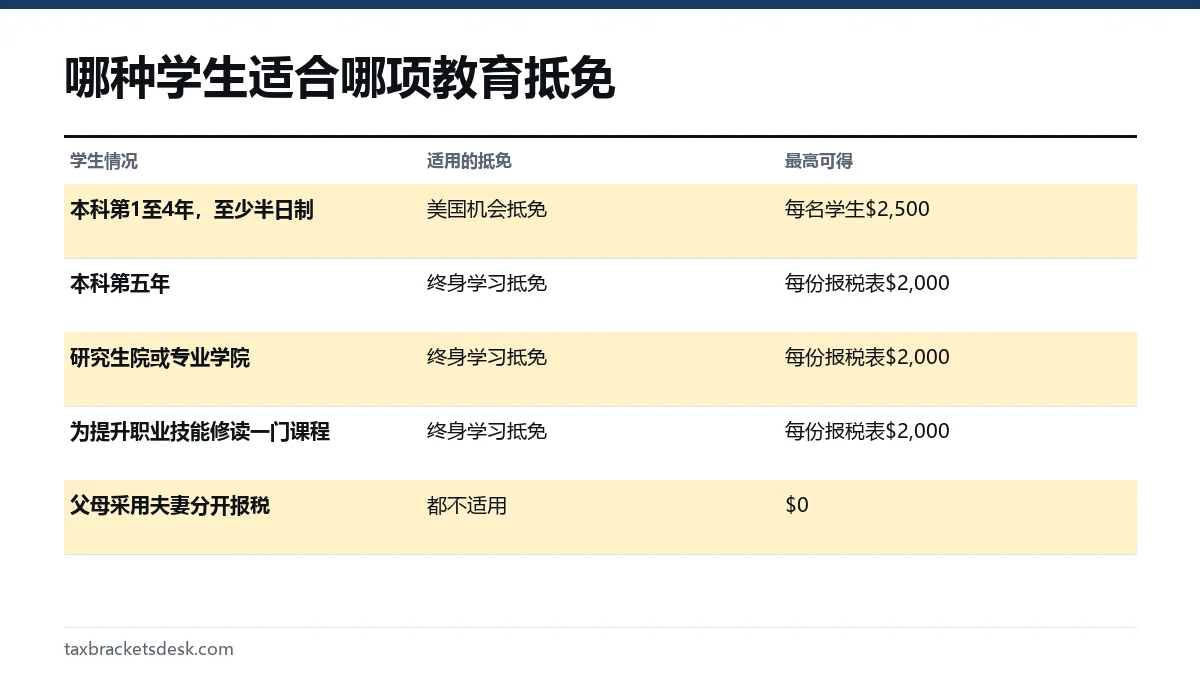
您可以在同一份报税表上申报两项教育抵免,但每名学生每年只能申报一项。家里有一名大二学生和一名研究生的父母,可以在同一年为大二学生申报AOTC、为研究生申报LLC,分别填写在8863表的不同第三部分(Part III)中。
防止重复享受优惠的规则很严格。第970号出版物列出了以下限制:
- 同一笔费用不能既用于申报抵免,又用于免税的529计划或Coverdell教育储蓄账户提款。两者要用不同的钱。
- 用免税奖学金、佩尔助学金(Pell grant)或雇主提供的免税教育补助支付的费用,必须先扣除。
- 如果父母把学生列为受抚养人,那么只有父母可以为该学生申报抵免,即使学费是学生自己付的。
- 夫妻分开报税者不能申报任何一项教育抵免。
- 两项抵免共用同一个收入逐步取消区间,因此联合报税MAGI超过$180,000的家庭两项都拿不到。
先从1098-T表(学费报表,Tuition Statement)入手,学校通常在1月31日前寄出。第1栏(Box 1)显示学校收到的付款,但2026年实际付了多少要以您自己的收据为准,所以填写数字前请先把两者核对一致。
2026年个人可以申报哪些税收抵免?
除教育抵免外,2026年报税表上个人可申报的主要联邦税收抵免有:子女税收抵免、劳动所得税收抵免、子女和受抚养人照顾抵免、领养抵免以及储蓄者抵免。有两类抵免已经取消:住宅能源抵免和清洁汽车抵免。
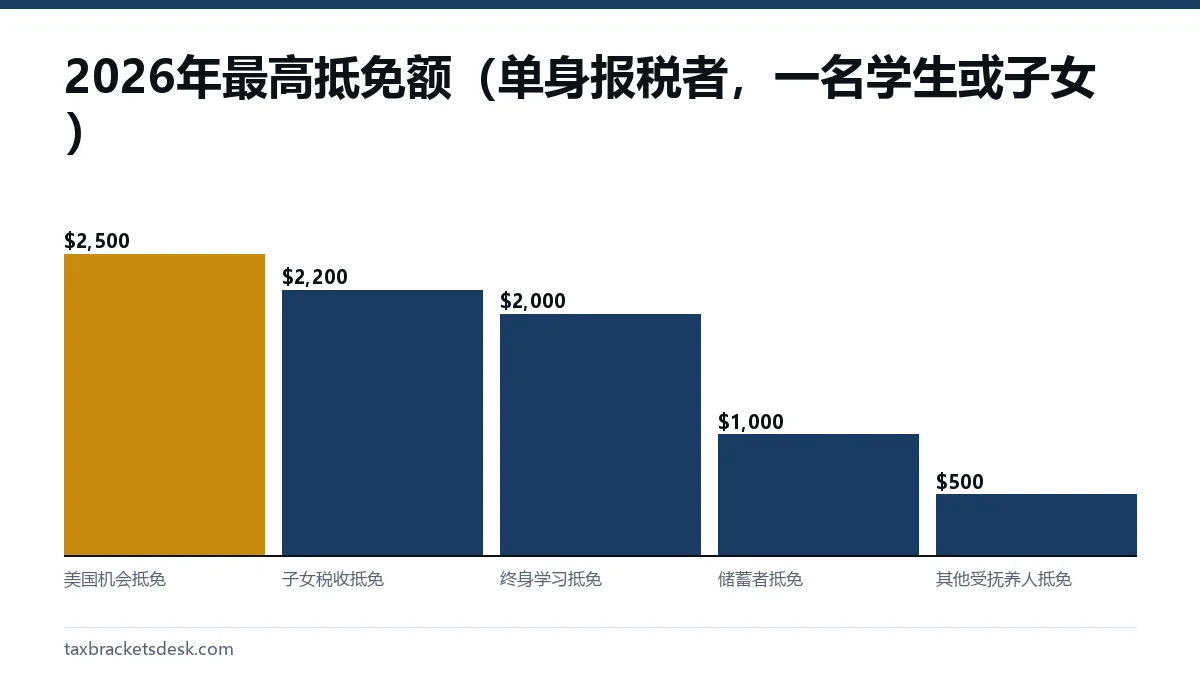
| 抵免项目 | 2026年最高额 | 可否退还? | 现状 |
|---|---|---|---|
| 美国机会抵免 | 每名学生$2,500 | 最多$1,000 | 可申报 |
| 终身学习抵免 | 每份报税表$2,000 | 否 | 可申报 |
| 储蓄者抵免 | $1,000(联合报税$2,000) | 否 | 可申报;2027年起退休部分由储蓄者配套(Saver's Match)取代 |
| 领养抵免 | 每名子女$17,670 | 最多$5,120 | 可申报 |
| 子女税收抵免 | 每名子女$2,200 | 每名子女最多$1,700 | 可申报 |
| 劳动所得税收抵免 | 三名或以上子女$8,231 | 全额可退还 | 可申报 |
| 子女和受抚养人照顾抵免 | 按$3,000或$6,000费用计算,比例最高50% | 否 | 可申报;2026年起最高比例提高 |
| 住宅清洁能源抵免和住宅节能改善抵免 | 2026年施工的项目没有抵免 | 不适用 | 2025年12月31日之后投入使用的设备不再适用 |
| 新车、二手车和商用清洁汽车抵免 | 2026年签订的合同没有抵免 | 不适用 | 2025年9月30日之后购置的车辆不再适用 |
储蓄者抵免与领养抵免
储蓄者抵免按最多$2,000退休供款的50%、20%或10%计算,在2026年调整后总收入(AGI)达到以下数额时取消:单身$40,250、户主$60,375、联合报税$80,500;储蓄者抵免收入限制页面列出了完整的档次表和2027年储蓄者配套(Saver's Match)的数字。2026年领养抵免现在部分可退还,每名子女最多$5,120。
为了能去上班而支付托儿费的在职父母,应当了解一下子女和受抚养人照顾抵免:根据《大而美法案》(One Big Beautiful Bill Act),2026年起其最高比例从35%提高到50%。
2026年哪些抵免已经取消?
住宅清洁能源抵免(Residential Clean Energy Credit)和住宅节能改善抵免(Energy Efficient Home Improvement Credit)对2025年12月31日之后投入使用的设备不再适用;新车、二手车和商用清洁汽车抵免对2025年9月30日之后购置的车辆不再适用。这四个截止日期都来自2025年7月4日签署的《大而美法案》。
- 2026年完工的太阳能板、家用电池、热泵、隔热材料和窗户,都没有联邦抵免。2025年或更早未用完的太阳能抵免仍可结转到2026年。详情:能源税收抵免已取消。
- 2026年签约购买的电动车没有抵免。在2025年9月30日前签订了具有约束力的合同并已支付部分款项的买家,在2026年交车时仍可通过8936表申报。详情:电动车税收抵免已取消。
- 家用电动车充电桩抵免,即替代燃料车辆加注设施抵免(Alternative Fuel Vehicle Refueling Property Credit),只适用于2026年6月30日前投入使用的充电桩。
可退还与不可退还的抵免有什么区别?
可退还的抵免即使超过您的税额也会支付给您,而不可退还的抵免最多只能把您的税额减到零。这一区别决定了一项抵免对低收入家庭值多少钱,也解释了为什么两个抵免完全相同的家庭,最后拿到的退税可能相差很大。
不可退还的抵免共用一个“额度池”:您在抵免前的所得税。在2026年报税表上,它们通过3号附表(Schedule 3,1040表)按固定顺序扣减;额度池用完后,剩下的抵免就作废了,除非该抵免可以结转到以后年份,领养抵免和住宅清洁能源抵免就可以结转。教育抵免、储蓄者抵免和子女照顾抵免都不能结转。
计算示例:享有多项抵免的家庭
一对夫妻联合报税,2026年AGI为$120,000,有一名19岁、正在读大学二年级的受抚养女儿。应税收入为$120,000减去$32,200的标准扣除额,即$87,800。税款为前$24,800对应的$2,480,加上其余$63,000的12%,即$7,560,合计$10,040。这名学生年龄太大,不能申领子女税收抵免,但可以带来$500的其他受抚养人抵免。合格费用为$4,000,MAGI远低于$160,000,因此可以获得全额$2,500的AOTC。抵免后税款:$10,040减$500再减$2,500,等于$7,040。
这对夫妻不能申报储蓄者抵免,因为$120,000高于联合报税$80,500的上限。想了解抵免在扣除预扣税后如何影响您的退税,可以试试退税计算器。
常见问题
美国机会抵免和终身学习抵免可以同时申报吗?
可以,在同一份报税表上为不同学生分别申报,但同一名学生在同一年不能同时申报两项。每名学生只能申报一项抵免,分别填写在8863表各自的第三部分(Part III)中。
教育税收抵免可以退还吗?
只有美国机会抵免部分可退还,每名学生最多40%,即$1,000。终身学习抵免不可退还,最多只能把税额减到零。
教育抵免由父母申报还是学生申报?
谁把学生列为受抚养人,就由谁申报这项抵免。如果父母把学生列为受抚养人,即使学费是学生付的,也只有父母可以申报。
现在还有学费和杂费扣除吗?
没有了。美国国税局第970号出版物说明,学费和杂费扣除在2020年之后不再适用。目前仍有教育抵免和学生贷款利息扣除。
2026年教育税收抵免的收入限制是多少?
对单身和户主报税者,两项教育抵免在修正后调整总收入$80,000到$90,000之间逐步减少;联合报税者则在$160,000到$180,000之间逐步减少。超过区间上限,两项都不能申报。
没有孩子可以申请哪些税收抵免?
没有子女的成年人可能符合以下抵免的条件:教育抵免、储蓄者抵免、没有合格子女的劳动者可申领的劳动所得税收抵免(2026年最高$664),以及领养子女时的领养抵免。