
主题
子女税收抵免:能拿多少、谁符合资格,以及如何逐步取消
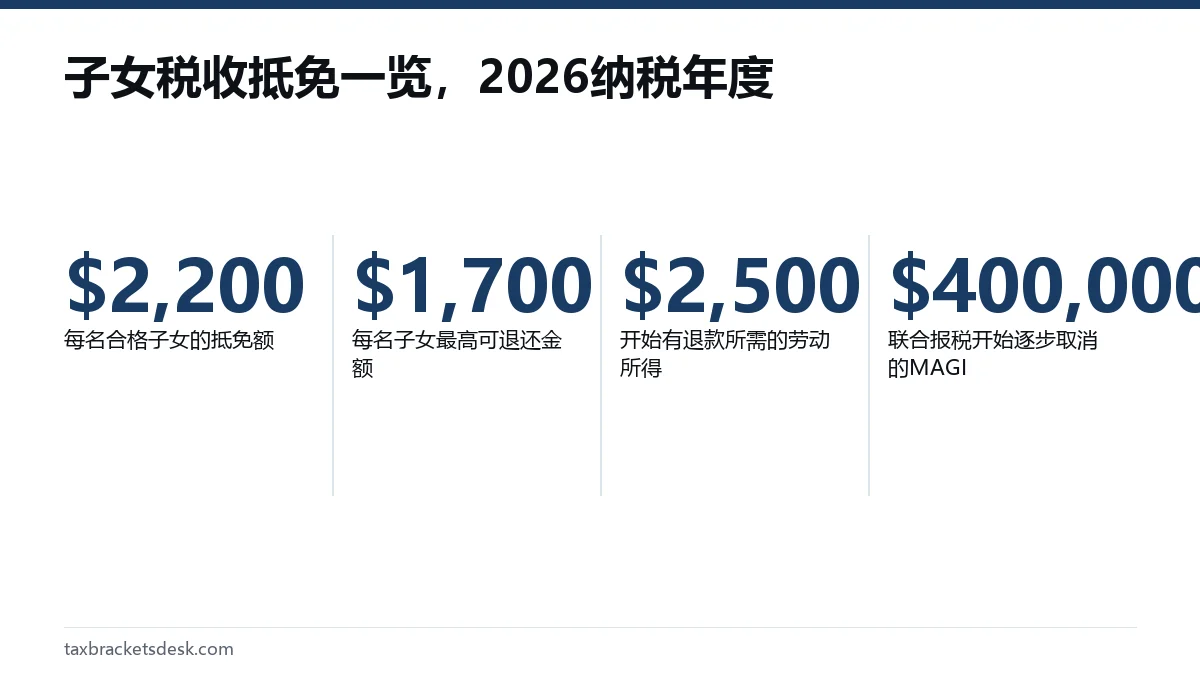
在2025和2026年的报税表上,每名17岁以下的合格子女最多可获得$2,200的子女税收抵免。2026年,在劳动所得超过$2,500之后,每名子女最多$1,700可以退还。修正后调整总收入不超过$200,000(联合报税$400,000)时可获得全额抵免,超过之后每$1,000减少$50。您在8812附表上申报。
本主题共10篇指南 更新于 2026年10月20日
本指南译自英文。数字和日期与英文原文一致。 阅读英文原文
- 2026年子女和受抚养人照顾抵免:最高比例升至50%2026年子女和受抚养人照顾抵免等于为工作而支付的照顾费用的20%至50%,费用上限为一名合格人员$3,000、两名或以上$6,000,因此最高抵免额为$1,500或$3,000;大多数上班族家庭适用35%,即$1,050或$2,100。最高比例从35%提高到了50%。这项抵免不可退还,在2441…
- 2026年子女税收抵免收入限制和逐步取消2026年子女税收抵免收入限制是修正后调整总收入(MAGI)$200,000,夫妻联合报税为$400,000。超过这个金额后,每满$1,000或不足$1,000的部分,抵免额就减少$50。有两名子女的联合报税家庭,MAGI一旦超过$487,000,抵免就全部消失。在低收入一端,可退还部分需要超过$…
- 2026年子女税收抵免:每名子女$2,200及资格条件2026年子女税收抵免金额为每名17岁以下合格子女$2,200,与2025年相同。每名子女最多$1,700可以退还。您在2027年初提交的2026年报税表上用8812附表(Schedule 8812)申报。2026年没有按月发放的款项,但您可以通过W-4表第3步减少每次工资的预扣税,把这笔抵免提前…
- 2026年领养税收抵免:$17,670及新增可退还部分2026年领养税收抵免最多可抵免每名合格子女$17,670的合格领养费用。其中最多$5,120可以退还,其余部分用于减少税款,用不完的可以向后结转五年。修正后调整总收入(MAGI)在$265,080至$305,080之间时,抵免额逐步取消。领养特殊需要儿童,无论实际花费多少,都可获得全额抵免。申报…
- 2027年子女税收抵免多少钱:每名子女$2,200或更多按现行法律,2027年子女税收抵免为每名合格子女$2,200或更多,但截至2026年10月20日确切金额尚未公布。美国国税局(IRS)通常在10月下旬或11月公布,通胀调整只能按整$100的幅度上调。2027年提交的报税表属于2026纳税年度,按$2,200计算,其中最多$1,700可以退还。20…
- 其他受抚养人抵免:$500规则与限制其他受抚养人抵免(ODC)是一项不可退还的税收抵免,每名不符合子女税收抵免条件的受抚养人可抵$500。它适用于17岁及以上的子女、大学生、持个人纳税识别号(ITIN)而非社会安全号码(SSN)的子女,以及您供养的父母等亲属。它只能减少您应缴的税款,并与子女税收抵免共用$200,000(联合报税为$…
- 子女税收抵免SSN要求:家长的新规定子女税收抵免的SSN要求分两部分。每名合格子女都需要持有可用于工作的社会安全号码,而从2025纳税年度起,申报人本人也需要。联合报税时只需夫妻一方持有有效的SSN,另一方可以使用ITIN。所有号码都必须在包含延期的报税截止日之前签发。如果没有这些SSN,$500的其他受抚养人抵免可能仍然适用。
- 子女税收抵免为什么这么少?原因和解决办法如果您在问子女税收抵免为什么这么少,答案通常是四种情况之一:孩子已满17岁;劳动所得太少,达不到可退还部分的条件;收入越过了$200,000或$400,000的逐步取消线;或者缺少SSN。如果每名子女正好是$500,那几乎都说明这个孩子被转到了其他受抚养人抵免。
- 子女税收抵免年龄限制:未满17岁才能领子女税收抵免年龄限制是孩子在纳税年度结束时未满17岁。2026年度的报税表(2027年提交)中,2010年或以后出生的孩子符合条件,2009年出生的孩子不符合。孩子在一年中任何一天满17岁,即使是12月31日,当年就不再符合条件,但仍可以为您带来$500的其他受抚养人抵免。残障或学生身份都没有例外。
- 额外子女税收抵免:可退还的$1,700额外子女税收抵免(ACTC)是子女税收抵免(CTC)中可以退还的部分。2026纳税年度,如果您的税款太少,用不完每名子女$2,200的全额抵免,每名合格子女最多可以拿到$1,700退税。退税金额等于劳动所得超过$2,500部分的15%,但不能超过未用完的抵免额,每名子女也不能超过$1,700。它在…
子女税收抵免有多少钱?
子女税收抵免(CTC)是一项联邦抵免,2025和2026纳税年度每名合格子女最高$2,200。它能一美元对一美元地减少您的所得税,其中一部分即使在您不需要缴税时也可以作为退税发给您。
2025年的税法(第119-21号公法)把金额定为2025年$2,200,此后随通货膨胀调整。根据税收程序2025-32(Rev. Proc. 2025-32),2026年经过通货膨胀调整后,这个数字仍是$2,200。2027年的金额还没有公布。
| 纳税年度 | 每名子女抵免额 | 可退还部分(ACTC) | 报税表提交年份 |
|---|---|---|---|
| 2025 | $2,200 | 最多$1,700 | 2026 |
| 2026 | $2,200 | 最多$1,700 | 2027 |
| 2027 | 尚未公布 | 尚未公布 | 2028 |
在2027年报税季报税的大多数人要看2026年那一行。我们的2026年子女税收抵免页面用实际报税示例讲解那一年的情况,2027年子女税收抵免页面则持续跟踪下一次公布。
阅读视频文字稿
子女税收抵免:金额多少、谁符合资格以及如何逐步取消
在2025和2026年的报税表上,每名17岁以下的合格子女可获得最高$2,200的子女税收抵免。
每名合格子女的抵免额(2025和2026年):$2,200。
2026年可退还部分(ACTC):每名子女最多$1,700。
年龄限制:年底时未满17岁。
部分可以。子女税收抵免(CTC)首先抵消您的所得税。
会,但只在收入较高时。修正后调整总收入(MAGI)超过$200,000(联合报税为$400,000)时,抵免额开始减少。
如果您的抵免额比预期低,常见原因有:年龄条件、SSN缺失或无效、劳动所得过低,或收入超限导致逐步取消。
没有收入能领子女税收抵免吗?您可以申报,但既没有税款可以抵减,又没有劳动所得,就不会得到任何款项。
谁符合资格:合格子女的子女税收抵免规则
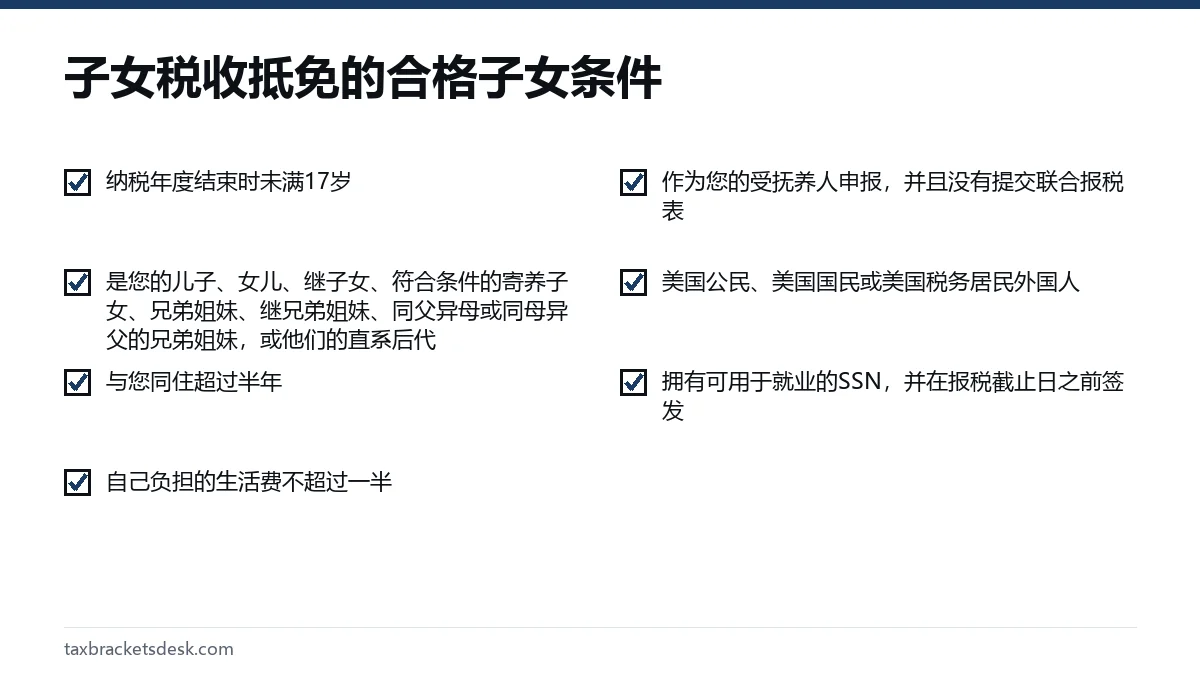
只有以下每一项条件都满足,孩子才算数。某一项不符合并不一定意味着什么都拿不到:不符合CTC条件的受抚养人,仍可能带来$500的其他受抚养人抵免。
年龄条件难住的家庭最多
孩子必须在12月31日时未满17岁。在2026年任何一天满17岁的孩子,即使是12月31日,也不符合2026年抵免的条件。很多父母在孩子满17岁那一年意外失去这项抵免。我们的子女税收抵免年龄限制页面列出了每一年报税表符合条件的出生年份,以及1月1日出生等特殊情况。
社会安全号码规定
孩子需要有可用于就业的社会安全号码,并且在报税截止日(含延期)之前签发。只有个人纳税识别号(ITIN)或领养人纳税识别号(ATIN)的孩子不能带来CTC。就2026年的报税表而言,申报抵免的人也需要有效的SSN;在联合报税表上,只要一位配偶有SSN,另一位配偶有SSN或ITIN即可。细节和特殊情况见我们的子女税收抵免SSN规定页面。
分居和离婚的父母
通常由孩子与之同住夜数较多的那一方父母申报这项抵免。另一方父母只有在拥有监护权的一方在8332表上签署放弃声明、并把该表附在报税表上时,才能申报。父母双方不能在同一年申报同一个孩子。
子女税收抵免可以退还吗?
部分可以。CTC首先抵消您的所得税。如果抵免额大于您的税款,剩余部分可以作为额外子女税收抵免(ACTC)返还,2026年每名子女上限为$1,700。
可退还金额取三个数字中最小的一个:未用完的抵免额、$1,700乘以合格子女人数,以及您劳动所得超过$2,500部分的15%。如果没有劳动所得,或劳动所得为$2,500或以下,就没有任何金额可以退还。有三名或以上子女的家庭可以使用另一种基于已预扣社会安全税和联邦医疗保险税的计算方法,有时能得到更多退款。
| 工资 | 抵免前所得税 | 用于抵税的抵免额 | 可退还的ACTC | 总收益 |
|---|---|---|---|---|
| $20,000 | $0 | $0 | $2,625 | $2,625 |
| $30,000 | $585 | $585 | $3,400 | $3,985 |
| $60,000 | $3,948 | $3,948 | $452 | $4,400 |
各行的计算方式:工资$20,000时,2026年户主的标准扣除额$24,150把应税收入全部抵消,所以退款是$17,500的15%。工资$30,000时,应税收入为$5,850,税款$585;其余$3,815本可退还,但两名子女的上限是$3,400。工资$60,000时,$3,948的税款吸收了大部分抵免额。这些示例假设只有工资收入,也没有其他抵免。额外子女税收抵免页面逐行讲解计算公式。
子女税收抵免会逐步取消吗?
会,但只在收入较高时。当修正后调整总收入(MAGI)超过$200,000,或联合报税超过$400,000时,抵免额开始减少。超过门槛的部分,每$1,000(或不足$1,000的部分)减少$50。
这些门槛是税法中固定的美元金额,不随通货膨胀调整。一对有两名子女、MAGI为$420,000的夫妻会损失$1,000,保留$3,400。子女税收抵免收入限制页面列出了一至四名子女时抵免额降为零的收入点。
如何在报税表上申报CTC
- 在1040表的受抚养人部分列出每个孩子的姓名、SSN和亲属关系,并勾选子女税收抵免方框。
- 填写8812附表(Schedule 8812,《合格子女和其他受抚养人抵免》)的第I部分。它把合格子女人数乘以$2,200、其他受抚养人乘以$500,然后套用收入逐步取消。
- 把不可退还的金额转到1040表第19行。
- 如果还有抵免额剩余,就用您的劳动所得填写8812附表第II部分,并把可退还金额填在1040表第28行。
- 保留能证明孩子与您同住超过半年的记录,例如学校或医疗记录,以备国税局查询。
如果您的抵免额比预期少,常见原因是年龄条件、SSN缺失或无效、劳动所得过低,或者收入逐步取消。我们的子女税收抵免减少的原因清单逐一说明。
通过工资单提前拿到子女税收抵免
CTC没有按月发放的款项。唯一的预付款发生在2021年,依据是《美国救助计划》(American Rescue Plan)。您能做的是通过减少预扣税,提前享受这项抵免。
如果您的总收入不超过$200,000(联合报税不超过$400,000),2026年W-4表第3步要求您把17岁以下的合格子女人数乘以$2,200、其他受抚养人乘以$500。这样雇主每次发薪时预扣的税款就会减少,您在全年分批拿到这项抵免,而不是一次性退税。如果填得过高,报税时可能需要补税。
与家庭相关的其他抵免
- 其他受抚养人抵免:对不符合CTC条件的受抚养人最高$500,例如17岁的孩子或您供养的父母。不可退还。请看其他受抚养人抵免。
- 子女和受抚养人照顾抵免:这是一项单独的抵免,针对您工作期间的托儿等费用,2026年最高比例为50%。请看子女和受抚养人照顾抵免。
- 领养抵免:2026年每名子女最高$17,670,其中最多$5,120可退还。在8839表上申报。
- 劳动所得税收抵免:面向收入较低者的可退还抵免,可以与CTC在同一年申报。
这些抵免可以叠加。只要各项抵免自身的规则都满足,一个家庭就可以在同一份报税表上申报CTC、受抚养人照顾抵免和劳动所得税收抵免。
常见问题
没有收入能拿子女税收抵免吗?
您可以申报,但既没有税款可以抵减,又没有劳动所得,就不会得到任何款项。可退还部分要求劳动所得超过$2,500,金额等于超出部分的15%,2026年每名子女最多$1,700。
子女税收抵免到几岁就没有了?
孩子必须在纳税年度结束时未满17岁。孩子满17岁之后,如果仍是您的受抚养人,您可能还能拿到$500的其他受抚养人抵免。
父母双方都能申报子女税收抵免吗?
不能。同一年里同一个孩子只能由一位纳税人申报。对于分居或离婚的父母,由拥有监护权的一方申报,除非他们在8332表上把抵免让给另一方。
2026年CTC是按月发放吗?
不是。按月预付只在2021年存在过。2026年的抵免要在2027年报税时领取,或者通过在W-4表第3步填写,分摊到全年拿到。
12月出生的宝宝符合子女税收抵免条件吗?
符合。如果在孩子存活期间,您的家有超过一半时间是孩子的家,那么当年出生的孩子就算与您同住超过半年,前提是您在报税截止日之前为孩子取得SSN。
申报子女税收抵免要用哪张表?
8812附表《合格子女和其他受抚养人抵免》,附在1040表或1040-SR表上。不可退还部分填在1040表第19行,可退还部分填在第28行。