
主题
标准扣除额:按报税身份和年龄划分的金额
2026纳税年度(即您在2027年提交的报税表)的标准扣除额为:单身或夫妻分开报税$16,100,夫妻联合报税$32,200,户主$24,150。它是从调整总收入中直接减去的一个固定金额,不需要任何票据。年满65岁或失明的报税者,每符合一项条件再加$1,650(已婚)或$2,050(未婚)。
本主题共12篇指南 更新于 2026年9月23日
本指南译自英文。数字和日期与英文原文一致。 阅读英文原文
- 2026年SALT扣除上限:$40,400与收入递减2026年的SALT扣除上限为$40,400,夫妻分开报税为$20,200:这是您在附表A(Schedule A)上申报州和地方所得税或销售税加房产税时,最多可以扣除的金额。修正后调整总收入(MAGI)超过$505,000(分开报税$252,500)的部分,按30%削减这个上限,但永远不会低于$1…
- 2026年慈善捐款扣除限额:新增0.5%门槛按照2026年的慈善捐款扣除限额,分项扣除者只能扣除超过调整后总收入(AGI)0.5%的那部分捐款,这是新设的门槛;向公共慈善机构的现金捐款最多可扣除AGI的60%,捐赠财产和向部分机构捐款则适用50%、30%和20%的较低上限。超过上限的捐款最多可向后结转5年。
- 2026年标准扣除额:各报税身份及65岁以上金额2026年标准扣除额为:单身和夫妻分开报税$16,100,夫妻联合报税及丧偶者$32,200,户主$24,150,用于2027年初提交的报税表。年满65岁或失明者,未婚的每项条件加$2,050,已婚的每项条件加$1,650;受抚养人至少可得$1,350。美国国税局(IRS)在税收程序2025-32…
- 2026年高收入分项扣除限额:37%税级削减5.4%2026年起实施的高收入分项扣除限额,会削减收入达到37%税级者的附表A(Schedule A)扣除额。削减额为以下两者中较小者的5.4%(准确地说是2/37):分项扣除总额,或应税收入超过门槛的部分;门槛为单身或户主$640,600、联合报税$768,700、夫妻分开报税$384,350。实际效…
- 2027年HSA供款上限:个人$4,500,家庭$9,0002027年HSA供款上限为个人保障$4,500、家庭保障$9,000,高于2026年的$4,400和$8,750,依据是美国国税局(IRS)的Rev. Proc. 2026-24。55岁或以上的人可以多存$1,000。雇主的供款也计入上限。2026年的供款可以一直存到2027年4月15日,而且不论…
- 2027年标准扣除额:公布状态与公布时间2027年标准扣除额截至2026年10月20日尚未公布。美国国税局(IRS)通常在10月或11月通过税收程序(revenue procedure)公布这些数额;2026年的数字是在2025年10月9日公布的。如果您在2027年报税,需要用的是2026纳税年度的数额:单身$16,100、夫妻联合报税…
- 65岁以上标准扣除额:2026年老年人数额2026年65岁以上标准扣除额是常规数额加上一笔附加额:65岁或以上的单身或户主报税人另加$2,050,已婚者每位65岁或以上的配偶另加$1,650。也就是说,单身老年人为$18,150,夫妻均满65岁为$35,500。附表1-A(Schedule 1-A)上的$6,000老年人扣除还可以在此之外…
- 不分项扣除的慈善捐款扣除:2026年起最多$1,000从2026纳税年度起,美国推出不分项扣除的慈善捐款扣除:在标准扣除额之外,您向符合条件的公共慈善机构捐赠的现金可再扣除最多$1,000,联合报税为$2,000。捐给捐赠者建议基金、支持型组织和大多数私人基金会的钱不算,衣物等非现金物品也不包括在内。您在2027年提交的报税表上申报这项扣除。
- 分项扣除还是标准扣除?2026年怎么选分项扣除还是标准扣除,要看您附表A(Schedule A)的合计是否超过标准扣除额:2026年报税表的标准扣除额为单身$16,100、户主$24,150、夫妻联合报税$32,200,只有附表A合计更高时才值得分项扣除。从2026年起,不分项扣除的人还可以扣除最多$1,000的慈善现金捐款(联合报税…
- 分项扣除项目:附表A可以扣除哪些费用分项扣除项目是您在1040表附表A(Schedule A)上逐项列出、用来代替标准扣除额的支出:超过调整后总收入(AGI)7.5%的医疗和牙科费用、2026年最多$40,400的州和地方税、住房贷款利息、超过AGI 0.5%的慈善捐款、灾害造成的意外损失,以及其他少数项目。只有在合计超过您2026…
- 医疗费用扣除:AGI 7.5%门槛详解医疗费用扣除涵盖您本人、配偶和受抚养人未获报销的医疗和牙科费用,但只有超过您调整后总收入(AGI)7.5%的部分才能扣除,而且必须在附表A(Schedule A)上分项扣除。AGI为$70,000时,最初$5,250的账单不能带来任何扣除。您用税后收入支付的保险费可以计入;由保险公司、健康储蓄账户…
- 房贷利息扣除:限额和谁可以申报房贷利息扣除让分项扣除的房主,可以减去用于购买、建造或大幅改善主要住房及一处第二住房的债务中,不超过$750,000部分所产生的利息(夫妻分开报税为$375,000)。2017年12月15日当日或之前办理的旧贷款,仍保留$1,000,000的上限。2026年起,房贷保险费可以再次扣除,但要受收入逐…
标准扣除额有什么作用
标准扣除额是美国国税局(IRS)视为免税、并且不要求您证明任何支出的那部分收入。您把它从调整总收入(AGI)中减去,再扣除其他各项扣除后剩下的,就是应税收入。您的税级只适用于剩下的这个数字。
大多数报税者根本不需要保留房贷利息或医疗账单的票据,因为这个固定金额比他们在附表A(Schedule A)上能列出的任何金额都大。每年您只能选一条路:标准扣除额,或者分项扣除。两者不能同时使用,但可以逐年更换。
想逐步了解这项扣除在报税计算中的位置,请见应税收入如何计算。
标准扣除额一览表:2025、2026和2027年金额
《大而美法案》(One Big Beautiful Bill Act,第119-21号公法)把2017年之后提高的标准扣除额定为永久性规定,并提高了2025年的基数。随后,国税局在2025年10月9日发布的税收程序2025-32(Rev. Proc. 2025-32)中把这些数字按通胀调整为2026年的金额。
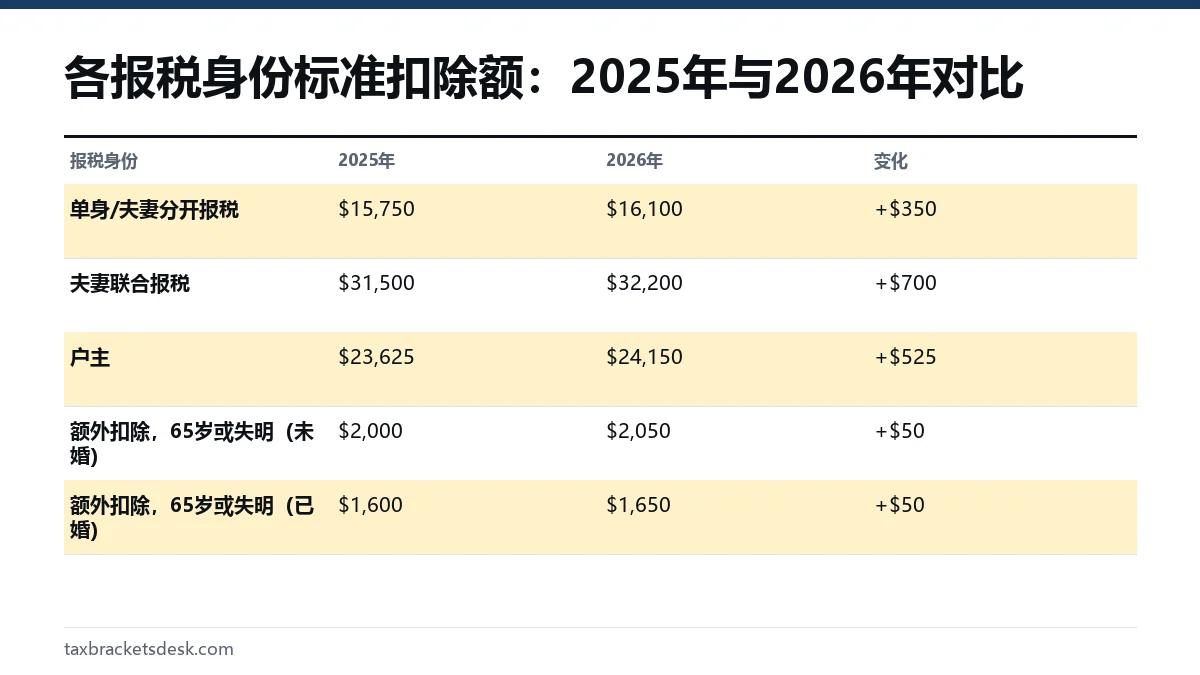
| 报税身份 | 2025纳税年度 | 2026纳税年度 | 2027纳税年度 |
|---|---|---|---|
| 单身 | $15,750 | $16,100 | 尚未公布 |
| 夫妻分开报税 | $15,750 | $16,100 | 尚未公布 |
| 夫妻联合报税 | $31,500 | $32,200 | 尚未公布 |
| 合格丧偶配偶 | $31,500 | $32,200 | 尚未公布 |
| 户主 | $23,625 | $24,150 | 尚未公布 |
2026年的增幅为:单身$350,联合报税$700,户主$525。包括受抚养人规则在内的完整说明,请见我们的2026年标准扣除额页面。
2027年的金额尚未公布。国税局通常在10月或11月公布下一年的数字,我们的2027年标准扣除额页面说明了法律已经确定的内容以及调整是如何计算的。
65岁以上和失明者的额外金额
在年底年满65岁或法定失明的纳税人,可以在基本金额之上再加一笔额外标准扣除额。2026年,已婚报税者和合格丧偶配偶每符合一项条件为$1,650,单身和户主报税者每符合一项条件为$2,050。
| 适用对象 | 2025年 | 2026年 |
|---|---|---|
| 已婚(每位配偶、每项条件) | $1,600 | $1,650 |
| 单身或户主(每项条件) | $2,000 | $2,050 |
| 夫妻双方都年满65岁 | $3,200 | $3,300 |
就2026年而言,出生于1962年1月2日之前即算作65岁。失明需要眼科医生或注册验光师出具的证明书,由您自行留存。另外那项$6,000的老年人扣除是不同的项目;我们的老年人标准扣除额页面说明了两者如何叠加。
哪些人不能用标准扣除额?
大多数人都可以选择它,但税法第63(c)(6)条规定,个人在以下三种情况下标准扣除额为零(第501号出版物对每一种都有说明):
- 您是夫妻分开报税,而配偶选择了分项扣除。夫妻双方必须使用同一种方式。
- 您是非居民外国人,包括当年为双重身份外国人的情形,除非您与美国公民或居民结婚并选择被视为居民。
- 因为变更会计期间,您申报的期间短于12个月。
可被他人申报为受抚养人的人,只能享受有限的金额。2026年为$1,350与“劳动所得加$450”两者中的较大者,但绝不超过其报税身份的常规金额。超出之后,子女的投资收入如何计税另有“儿童税”(kiddie tax)规则。
标准扣除与分项扣除:如何选择
只有当您在附表A上可扣除的总额大于标准扣除额时,才选择分项扣除。主要项目包括超过调整总收入7.5%的医疗费用、在州和地方税(SALT)上限以内的州及地方税、自住房房贷利息以及慈善捐赠。我们的分项扣除项目清单对每一项都做了说明。
计算示例:一对夫妻两种方式都算一遍
一对夫妻联合报税,2026年调整总收入为$150,000。他们支付了$14,000房贷利息、$6,500房产税、$7,000州所得税,并向慈善机构现金捐赠$3,000。
- 州和地方税:$6,500 + $7,000 = $13,500,远低于$40,400的SALT上限,因此$13,500全额计入。
- 慈善捐赠:从2026年起,分项扣除者要先扣掉相当于调整总收入0.5%的部分。这部分是$750,所以$3,000中有$2,250计入。
- 分项扣除合计:$14,000 + $13,500 + $2,250 = $29,750。
- 标准扣除这条路:$32,200,再加最多$2,000的现金慈善捐赠(不分项扣除的联合报税者现在也可以扣除),合计$34,200。
- 结果:标准扣除额多$4,450,因此这对夫妻不应选择分项扣除。
两者更接近时该怎么选、哪些因素会改变结论,请见分项扣除还是标准扣除。如果房产税和所得税是您最大的项目,请先查看SALT扣除上限,因为它最有可能成为限制。
两种方式都能享受的扣除
有几项减免不受标准扣除与分项扣除之选的影响。无论您走哪条路都可以申报,这也是为什么采用标准扣除额的人,实际税款可能比表面数字还低。
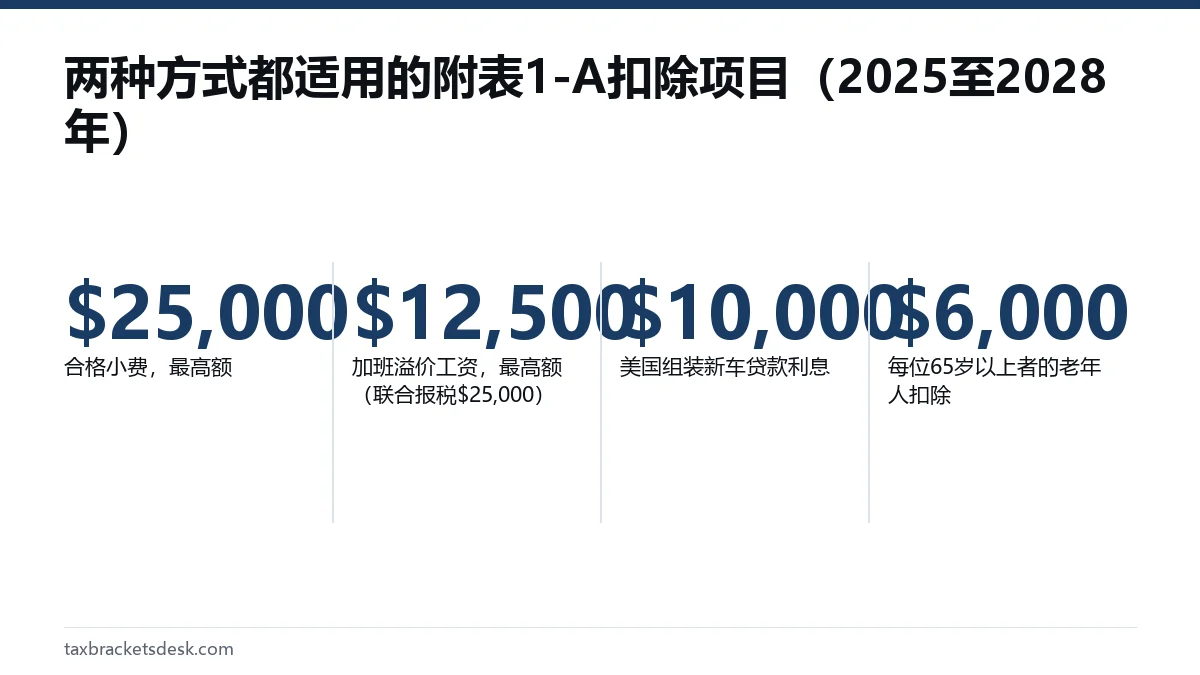
- 2025至2028年的附表1-A(Schedule 1-A)扣除项目:合格小费(最高$25,000)、加班费中的溢价部分(最高$12,500,联合报税$25,000)、美国组装新车贷款的利息(最高$10,000),以及$6,000的老年人扣除。每一项都有收入逐步取消的规定。
- 不分项扣除也能扣的现金慈善捐赠:从2026年起最高$1,000,联合报税表上为$2,000。
- 附表1(Schedule 1)上的调整项:教师支出最高$350、学生贷款利息最高$2,500、自雇税的一半等等。
- 合格业务收入扣除:符合条件的企业主可以在标准扣除额之外申报。
这些新项目都通过同一张表申报;逐行说明请见附表1-A额外扣除项目。
如何在报税表上申报国税局标准扣除额
没有单独的表格。报税软件在您回答几个问题后就会自动填入金额;如果是纸质报税表,四个简单步骤就能算出来。
- 在1040表顶部根据您12月31日的婚姻状况选择报税身份。
- 如果您或配偶出生于1962年1月2日之前,或者失明,请勾选相应方框;如果有人可以把您申报为受抚养人,也请勾选那个方框。
- 如果没有勾选任何方框,就按一览表填入您报税身份对应的金额。如果勾选了任何一项,请使用1040表说明中的标准扣除额一览表(Standard Deduction Chart)或计算工作表。
- 把结果填在调整总收入下方的扣除额那一行,然后按表格指示减去附表1-A的各项扣除,再计算应税收入。
如果您已婚并分开报税,请先与配偶确认。只要一方选择分项扣除,另一方也必须分项扣除,且另一方的标准扣除额降为零。
标准扣除额如何降低您的税款
由于这项扣除是从收入的最上层减去的,它的价值等于扣除金额乘以它所抵消那部分收入的最高税级税率。一位2026年工资$60,000的单身报税者,减去$16,100扣除额后应税收入为$43,900。$43,900的税款为:前$12,400的$1,240,加上$31,500的12%,合计$5,020。
如果没有这项扣除,同一个人就要按$60,000缴税,会进入22%税级。$60,000的税款为$7,912,所以$16,100的扣除额在这里省下了$2,892。用这种方法可以判断,额外去整理分项扣除项目是否值得。
常见问题
2026年的标准扣除额是多少?
2026纳税年度为:单身或夫妻分开报税$16,100,夫妻联合报税或合格丧偶配偶$32,200,户主$24,150。这些金额适用于2027年提交的报税表。
用了标准扣除额还能扣除慈善捐赠吗?
可以,从2026年的报税表开始。不分项扣除的人可以扣除向合格慈善机构的现金捐赠,最高$1,000,联合报税表上为$2,000。实物财产捐赠不计入这个金额。
标准扣除额和个人免税额是一回事吗?
不是。个人免税额是按人头计算的另一项扣除,在2017年之后被暂停,2025年的税法将其永久取消。现在只剩下标准扣除额和分项扣除。
每个人的标准扣除额都一样吗?
不一样。它取决于报税身份、您或配偶是否年满65岁或失明,以及是否有人可以把您申报为受抚养人。夫妻分开报税者如果配偶选择分项扣除,其标准扣除额为零。
标准扣除额填在1040表的哪里?
填在调整总收入正下方的“标准扣除额或分项扣除额”那一行。1040表说明中附有一览表,以及供受抚养人和65岁以上或失明报税者使用的计算工作表。
我可以每年在分项扣除和标准扣除之间切换吗?
可以。每份报税表都重新选择一次。有些人把慈善捐赠或房产税集中在某一年支付以便分项扣除,第二年再用标准扣除额。