
主题
应税收入怎么算?从总收入一步步算到真正要缴税的金额
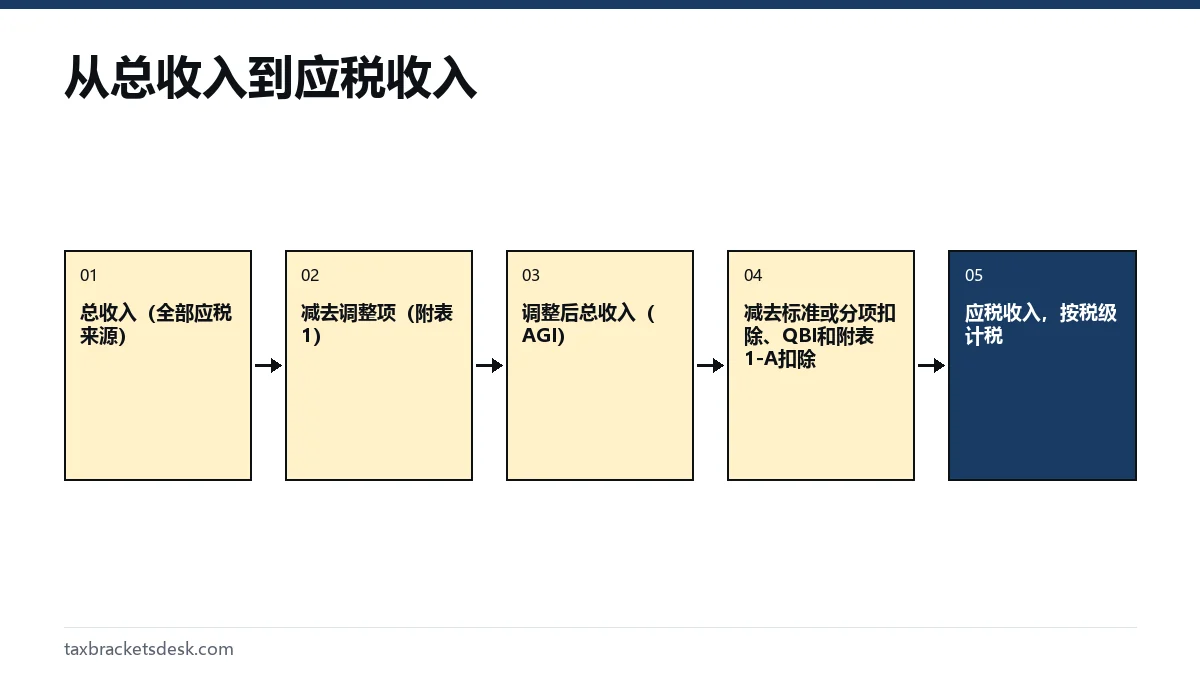
应税收入怎么算?分三步:先把法律没有排除在外的各项总收入加起来;再减去可扣除的传统IRA和HSA供款等调整项,得到调整后总收入(AGI);最后减去标准扣除额或分项扣除额,以及其他获准扣除的项目。2026年标准扣除额为单身$16,100、夫妻联合报税$32,200。税级只适用于最后剩下的这个数字。
本主题共4篇指南 更新于 2026年10月20日
本指南译自英文。数字和日期与英文原文一致。 阅读英文原文
- 401(k)提款要交多少税:算法与背后的原因401(k)提款要交多少税?传统401(k)的提款按您平时的税级缴纳普通联邦所得税,因为这笔税前资金在存入时从未缴税。大多数一次性发放会先预扣20%;如果您未满59岁半,除非符合某项例外,通常还要加征10%的附加税。预扣只是一笔预缴款,真正的税额要在报税表上结算。
- 儿童税(kiddie tax)2026:门槛与计算方法儿童税(kiddie tax)让子女超过$2,700的非劳动所得在2026纳税年度按父母的边际税率计税,而不是按子女较低的税率。它适用于未满18岁的子女,以及23岁以下、劳动所得不超过自身抚养费用一半的学生。税款在8615表上计算,某些情况下父母也可以用8814表自己申报这笔收入。
- 社会安全福利要交税吗:50%和85%规则社会安全福利要交税吗?只有当您的其他收入加上福利金的一半超过$25,000(单身或户主)或$32,000(夫妻联合报税)时,联邦才对社会安全福利征税。超过这条线以后,最多50%的福利会变成应税收入;超过$34,000或$44,000以后,最高可达85%。任何人都不会对超过85%的福利缴税(国税局第…
- 赌博奖金税:税率、表格和2026年新规赌博奖金税就是按您所属税级征收的普通联邦所得税,税率从10%到37%,您赢的每一美元都要计税,无论是否收到W-2G表。支付方对大额彩票和赌注奖金预扣24%,这通常比最终应缴的税款要少。从2026年的报税表开始,做分项扣除的人只能扣除赌博亏损的90%,且以奖金金额为上限。
用一个公式说明应税收入怎么算?
应税收入的算法是:总收入减去调整项,得到调整后总收入(AGI),再减去各项扣除额。应税收入就是联邦税级所适用的那个金额;对大多数家庭来说,由于有标准扣除额和税前工资扣款,它比薪资低得多。
整个计算过程都在1040表(Form 1040,美国个人所得税申报表)上完成。额外收入和调整项来自附表1,小费、加班费、汽车贷款利息和老年人这四项新增扣除来自附表1-A,分项扣除来自附表A。下面各节会用税收程序2025-32公布的2026年数字逐个阶段讲解,这些数字适用于2027年提交的报税表。
第1步:哪些算作总收入?
总收入是您以现金、物品、财产或服务形式收到的、税法没有特别排除在外的全部收入(国税局出版物525)。它比一张工资单宽泛得多。下表列出最常见的收入来源,以及每一种是在哪张表格上申报的。
| 收入类别 | 您会收到的信息表格 | 计税方式 |
|---|---|---|
| 工资、薪金、奖金、应税小费 | W-2表 | 普通收入 |
| 银行和债券利息 | 1099-INT表 | 普通收入 |
| 股息和基金分配 | 1099-DIV表 | 普通税率或合格股息税率 |
| 出售股票或财产 | 1099-B表、8949表 | 短期或长期资本利得 |
| 401(k)、IRA和退休金发放 | 1099-R表 | 普通收入(罗斯账户规则不同) |
| 社会安全福利 | SSA-1099表 | 福利金的0%至85%计入收入 |
| 自由职业和零工收入 | 1099-NEC或1099-K表 | 普通收入,另加自雇税 |
| 赌博和彩票奖金 | W-2G表(超过门槛时) | 普通收入 |
W-2表第1栏申报的工资,已经扣掉了传统401(k)供款、税前健康保险费和健康弹性支出账户(FSA)供款(2026年健康FSA的上限是$3,400)。这就是为什么第1栏往往比您最后一张工资单上的税前收入低好几千美元。
第2步:调整项怎样把总收入变成调整后总收入?
调整后总收入等于总收入减去附表1第二部分申报的一小串调整项。无论您是否采用分项扣除都可以申报这些项目,而且它们有双重作用:既减少应税收入,又降低AGI,而AGI正是许多抵免和逐步取消规则所依据的数字。
- 向传统IRA缴纳的可扣除供款。
- 在工资代扣之外自行缴纳的健康储蓄账户(HSA)供款。
- 自雇税中可扣除的一半,以及自雇人士的健康保险费和退休计划供款。
- 学生贷款利息,2026年最高$2,500,修正后AGI在$85,000到$100,000之间逐步取消(联合报税为$175,000到$205,000)。
- 教育工作者支出,2026年最高$350。
- 根据2019年之前签署的离婚或分居协议支付的配偶赡养费。
AGI也是计算社会安全福利应税部分、医疗费用7.5%门槛以及分项慈善捐赠新增的0.5%门槛的起点。对退休人士来说,正是在这一步,一笔较大的IRA或401(k)提款会把更多社会安全福利拉进收入,下面讲特殊收入的那一节会详细说明。
第3步:从AGI里减去哪些扣除才得到应税收入?
算出AGI之后,您要在标准扣除额和分项扣除额之间取较大的一个减去,然后再减去在这个选择之外仍然获准的其他扣除项目。结果如果大于零,就是应税收入。
| 报税身份 | 标准扣除额 | 年满65岁或失明,每项可加 |
|---|---|---|
| 单身 | $16,100 | $2,050 |
| 夫妻联合报税 | $32,200 | $1,650 |
| 户主 | $24,150 | $2,050 |
| 夫妻分开报税 | $16,100 | $1,650 |
只有当州和地方税、房贷利息、慈善捐赠和高额医疗费用加起来超过标准扣除额时,在附表A上做分项扣除才划算;请参阅该做分项扣除还是用标准扣除额。2026年各项数额的完整清单,包括受抚养人的特殊规定,都在我们的2026年标准扣除额页面。
在标准扣除额之外还能再减的扣除项目
有三类扣除可以减少应税收入,而且不需要您做分项扣除。一类是穿透实体(pass-through)业主的合格业务收入扣除。另外几项是2025年税法新设的四项临时扣除,在附表1-A上申报:合格小费最高$25,000、合格加班费溢价最高$12,500(联合报税$25,000)、新车贷款利息最高$10,000,以及年满65岁者每人$6,000。每一项在收入较高时都会逐步取消。从2026年起,不做分项扣除的人还可以扣除最高$1,000(联合报税$2,000)的现金慈善捐赠。
知道应税收入之后,薪资的税款怎么算?
薪资的税款是把应税收入(而不是薪资)套进您报税身份对应的税级算出来的。每一档税率只适用于落在该档区间内的那一段收入,所以进入更高的税级,绝不会让您的全部收入都按更高的税率计税。2026年国税局税率表列出了每一个档次。
计算示例:单身报税者,2026年
| 项目 | 金额 | 怎么来的 |
|---|---|---|
| 税前薪资 | $86,000 | 扣除任何工资扣款之前 |
| 传统401(k)供款 | -$6,000 | 不计入W-2表第1栏 |
| W-2表第1栏工资 | $80,000 | 作为工资申报 |
| 银行利息 | +$1,200 | 1099-INT表 |
| 学生贷款利息调整项 | -$2,000 | 附表1第二部分 |
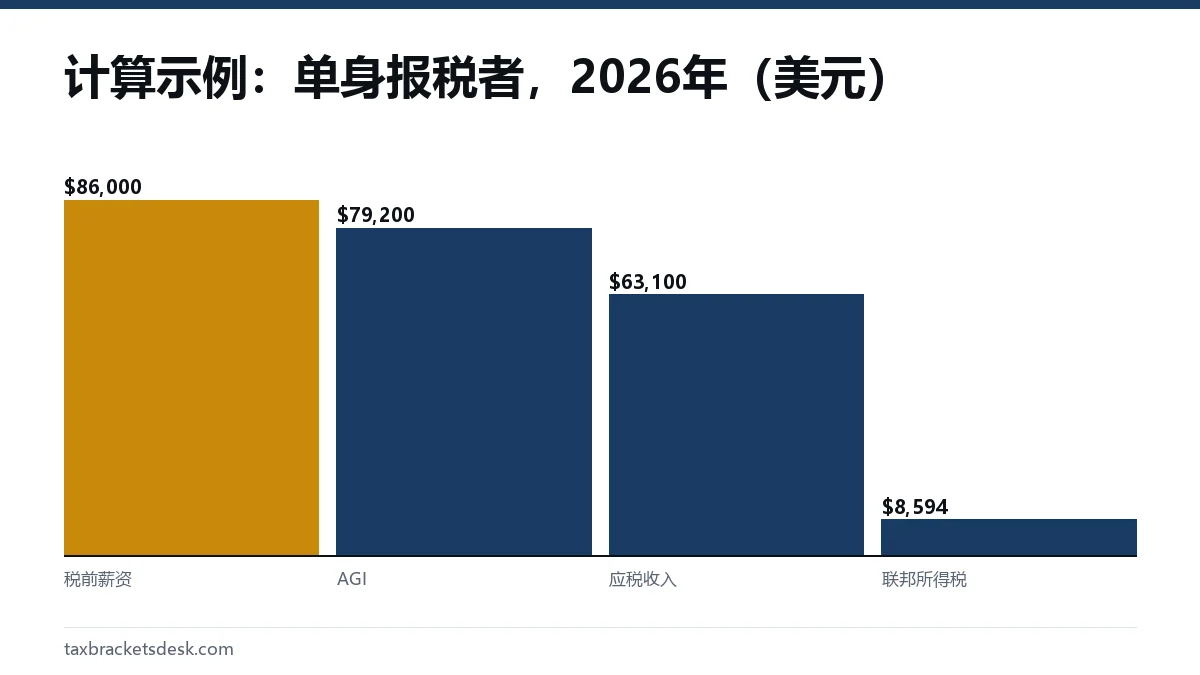
| 调整后总收入 | $79,200 | 总收入减去调整项 |
| 标准扣除额 | -$16,100 | 单身,2026年 |
| 应税收入 | $63,100 | 税级所适用的金额 |
| 联邦所得税 | $8,594 | 前$50,400对应$5,800,加上$12,700的22% |
这$8,594由三部分组成:前$12,400的10%($1,240)、接下来$38,000的12%($4,560),以及最后$12,700的22%($2,794)。相对于$86,000的薪资,实际税率约为10%,尽管最上面那一段是按22%计税的。像子女税收抵免这样的抵免,是从这笔税款里减去,而不是从收入里减去。
AGI和应税收入有什么区别?
AGI是减去调整项之后、但还没有减去标准扣除额或分项扣除额的收入;应税收入则是减去这些扣除之后剩下的金额。在上面的示例中,AGI是$79,200,应税收入是$63,100,两者相差$16,100,正好等于单身的标准扣除额。
这两个数字各有各的用处。AGI(或它的修正版本)决定您是否符合学生贷款利息扣除等项目的条件、老年人扣除在超过$75,000(联合报税$150,000)后的逐步取消,以及社会安全福利的应税比例。应税收入则决定您的税级和税款本身,也包括长期资本利得是否落在0%的区间内——2026年单身报税者的这个区间在应税收入$49,450处结束。
哪些收入不用缴税?
有些进账完全不计入总收入,所以根本到不了AGI这一步。国税局出版物525列出了主要的排除项目。家庭最常遇到的几项如下。
- 您收到的赠与和继承(任何赠与税或遗产税由赠与人或遗产处理;该财产日后产生的收入仍需缴税)。
- 因被保险人身故而支付的人寿保险身故金。
- 子女抚养费。
- 就联邦税而言,大多数州和地方政府债券的利息。
- 从罗斯IRA或罗斯401(k)取出的合格分配。
- 出售自住主房的利得,最高$250,000(联合报税$500,000),条件是在最近5年中您拥有并居住了2年。
- 学位候选人用于学费和必修课程费用的奖学金。
几类特殊收入是怎么计税的?
有几类收入在进入总收入之前,要先按它们自己的规则处理。每一类在本栏目中都有专门的页面。
- 社会安全福利: 根据您的其他收入加上福利金的一半,福利金中有0%到85%要计入收入。请参阅社会安全福利如何计税。
- 401(k)提款: 除罗斯部分外,全额按普通收入计税,许多发放会预扣20%,59岁半之前提款还可能另加10%的附加税。请参阅401(k)提款要交多少税。
- 赌博和彩票奖金: 全额计税,亏损只有做分项扣除的人才能扣除,而且从2026年起最多只能扣除亏损的90%。请参阅赌博奖金税。
- 子女的投资收入: 2026年超过$2,700的部分,可能要按父母的税率计税。请参阅儿童税(kiddie tax)规则。
怎样自己算出应税收入
有去年的报税表或今年的工资单,您大约十分钟就能估算出应税收入。请按下面的顺序来;直接跳到税级那一步,是估算结果偏高最常见的原因。
- 把每一项收入加起来:W-2表第1栏的工资、1099表上的利息和股息、业务净利润、退休金发放和福利金中的应税部分,以及其他任何收入。
- 减去您符合条件的附表1调整项,得到AGI。
- 在标准扣除额和分项扣除总额之间,减去较大的那一个。
- 减去您符合条件的合格业务收入扣除和附表1-A各项扣除。
- 如果结果小于零,应税收入就是零。否则,套用您报税身份对应的税级。
- 从税款中减去各项抵免,再与预扣税和预估税付款相比较,看出您是能退税还是要补税。
常见问题
应税收入和总收入是一回事吗?
不是。总收入是您收到的、法律没有排除在外的一切收入。应税收入是减去调整项和各项扣除之后剩下的金额;对采用2026年标准扣除额的单身报税者来说,它至少比AGI低$16,100。
401(k)供款能减少应税收入吗?
传统的税前供款可以。这部分不计入W-2表第1栏的工资,所以根本不会进入总收入。罗斯401(k)供款现在不会减少应税收入,但日后的合格提款是免税的。
应税收入可以是零吗?
可以。如果各项扣除等于或超过AGI,应税收入就是零,也不需要缴普通所得税。但您可能仍然要缴自雇税或其他不以应税收入为基础的税款。
应税收入是在标准扣除额之前还是之后算的?
之后。标准扣除额是从AGI中减去的,减完之后的结果就是应税收入。税级随后适用于这个较低的数字。
应税收入在报税表的哪一栏?
它在1040表上各项扣除行之后的那一行,标注为应税收入(taxable income),紧接着就是税款的计算。您的W-2表上看不到它,因为W-2申报的是工资,不包含各项扣除。