
Penalización por matrimonio en los impuestos: quién todavía la paga en 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Hay penalización por matrimonio en los impuestos cuando una pareja casada debe más al presentar una declaración conjunta que lo que debería como dos personas solteras. En 2026, los tramos conjuntos son exactamente el doble de los de soltero hasta la tasa del 32%, así que la mayoría de las parejas no sufre ninguna penalización por las tasas. Siguen existiendo penalizaciones para dos personas con ingresos muy altos, para un padre o una madre sin pareja que pierde el estado de cabeza de familia y en los límites que no se duplican.
- 01Los tramos conjuntos duplican los de soltero hasta
- $512,450 de ingreso tributable (franja del 32%) en 2026
- 02Dónde deja de duplicarse
- Franja del 35%: $768,700 conjunta frente a $640,600 soltero
- 03Tope SALT 2026
- $40,400, igual para solteros y declaraciones conjuntas
- 04Umbral del NIIT
- $200,000 soltero frente a $250,000 conjunta
¿Todavía existe la penalización por matrimonio?
En la tabla de tasas, solo en la parte más alta. Los umbrales conjuntos de 2026 del Rev. Proc. 2025-32 son exactamente el doble de los de soltero en los tramos del 10% al 32%: $24,800 frente a $12,400, $100,800 frente a $50,400, y así hasta $512,450 frente a $256,225. La deducción estándar también se duplica: $32,200 frente a $16,100.
La ruptura llega en la franja del 35%. Un contribuyente soltero se mantiene en el 35% hasta $640,600, pero una pareja pasa al 37% por encima de $768,700 en lugar de $1,281,200. Toda pareja cuyo ingreso tributable combinado supere $768,700, con los dos cónyuges aportando una parte grande, paga una penalización por los tramos.
Dónde dejan de duplicarse los tramos de 2026
| Tasa | Límite para soltero | Límite para declaración conjunta | ¿Conjunta = 2 x soltero? |
|---|---|---|---|
| 10% | $12,400 | $24,800 | Sí |
| 12% | $50,400 | $100,800 | Sí |
| 22% | $105,700 | $211,400 | Sí |
| 24% | $201,775 | $403,550 | Sí |
| 32% | $256,225 | $512,450 | Sí |
| 35% | $640,600 | $768,700 | No, faltan $512,500 |
Ejemplo resuelto: dos personas con ingresos altos
Cada cónyuge gana $700,000 de salario y toma la deducción estándar. Como dos contribuyentes solteros, cada uno tiene $683,900 de ingreso tributable y debe $209,000.25, para un total combinado de $418,000.50. Si presentan una declaración conjunta, sus $1,367,800 de ingreso tributable generan $428,250.50. La penalización por matrimonio solo por los tramos es de $10,250, que son los $512,500 que le faltan a la franja conjunta del 35% gravados con el 2% adicional.
Los impuestos sobre la nómina suman más. El impuesto adicional de Medicare del 0.9% empieza en $200,000 para una persona soltera, pero en $250,000 para una pareja, así que esta pareja debe $10,350 de ese impuesto en conjunto, en lugar de $9,000 como solteros: otros $1,350. Presentar como casados por separado rara vez ayuda, porque los tramos de la declaración por separado se reducen a la mitad de los conjuntos.
Créditos y deducciones con límites que no se duplican
La mayoría de los límites de ingresos ya se ajustan para las parejas: la eliminación gradual del Crédito Tributario por Hijos (CTC) empieza en $200,000 para solteros y en $400,000 en declaración conjunta, y las nuevas deducciones por propinas, horas extra y personas mayores también duplican su eliminación gradual. Estos límites no:
| Partida | Soltero | Casado que presenta una declaración conjunta |
|---|---|---|
| Tope de la deducción SALT | $40,400 | $40,400 |
| Umbral del impuesto sobre el ingreso neto de inversión | $200,000 | $250,000 |
| Umbral del impuesto adicional de Medicare | $200,000 | $250,000 |
| Deducción por pérdidas de capital contra otros ingresos | $3,000 | $3,000 |
| La tasa del 28% del AMT empieza por encima de | $244,500 | $244,500 |
| Monto base de los beneficios del Seguro Social | $25,000 | $32,000 |
El tope de la deducción SALT es el que más afecta a quienes detallan sus deducciones: dos propietarios de vivienda no casados podrían deducir hasta $40,400 cada uno, mientras que una pareja casada comparte un solo tope. La exención del AMT, de $90,100 para solteros frente a $140,200 en declaración conjunta, también se queda muy por debajo del doble; consulte las reglas del impuesto mínimo alternativo.
Crédito por ingreso del trabajo y cabeza de familia
Las parejas de ingresos más bajos pueden sufrir una penalización a través del Crédito Tributario por Ingreso del Trabajo (EITC). En 2026, una declaración conjunta con un hijo pierde el crédito con $58,863 de ingreso, frente a $51,593 para un contribuyente soltero, así que dos personas que trabajan y están cerca del límite pueden perder un crédito que una de ellas habría conservado sola.
Un padre o una madre sin pareja que se casa también renuncia al estado civil tributario de cabeza de familia. Ejemplo: un padre que gana $60,000 como cabeza de familia debe $3,948 en 2026, y su pareja, que gana $60,000 como soltera, debe $5,020, para un total de $8,968. Casados, sus $87,800 de ingreso tributable conjunto generan $10,040, una penalización de $1,072 que equivale al beneficio de cabeza de familia que perdieron.
Casos de bonificación por matrimonio
La bonificación por matrimonio es lo contrario: la pareja paga menos junta que por separado. Es frecuente cuando los ingresos son desiguales, porque quien gana más aprovecha los tramos y la deducción estándar que el otro cónyuge no usa.
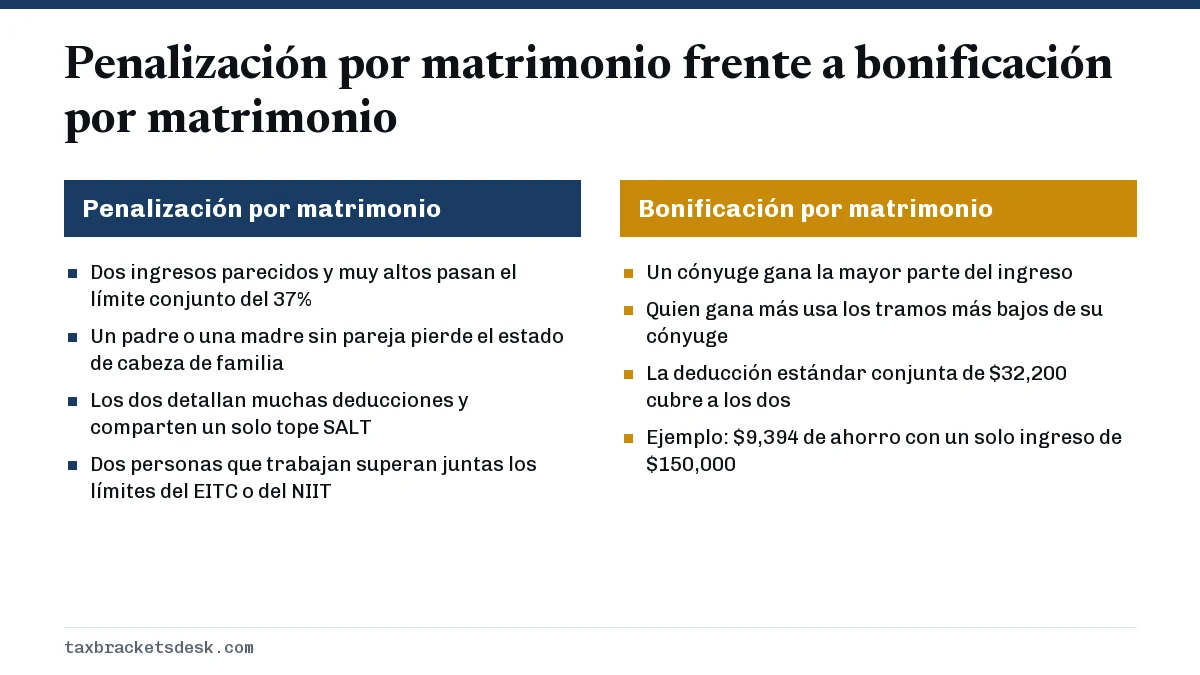
Ejemplo: un miembro de la pareja gana $150,000 de salario y el otro no tiene ingresos. Como soltero, quien gana el sueldo tiene $133,900 de ingreso tributable y debe $24,734. Si presentan como casados en una declaración conjunta, el ingreso tributable baja a $117,800 y el impuesto a $15,340. La bonificación por matrimonio es de $9,394 al año de impuesto federal sobre la renta.
Cómo calcular su propia penalización por matrimonio
Una calculadora de penalización por matrimonio no es más que dos cálculos lado a lado. Puede hacerlo con nuestra calculadora del impuesto sobre la renta:
- Calcule el impuesto de cada miembro de la pareja como soltero, o como cabeza de familia si uno califica, incluidos los créditos.
- Sume los dos resultados.
- Calcule el impuesto de una declaración conjunta con el ingreso combinado y los límites conjuntos.
- Compare. Si la cifra conjunta es más alta, esa diferencia es su penalización; si es más baja, es su bonificación.
- Repita el cálculo con casado que presenta por separado si alguno de los dos tiene gastos médicos grandes o pagos de préstamos basados en los ingresos, pero cuente con que ese estado civil cueste más en la mayoría de los casos.
El estado civil al 31 de diciembre decide todo el año, así que casarse a finales de diciembre o a principios de enero cambia el resultado en un año tributario completo. Compare las tablas completas de declaración conjunta y de soltero en tramos de impuestos del IRS de 2026 y en tramos de impuestos federales por año.
Preguntas frecuentes
¿A partir de qué ingreso empieza la penalización por matrimonio en 2026?
En los tramos normales del impuesto sobre la renta, solo cuando el ingreso tributable conjunto pasa de $768,700 y los dos cónyuges ganan montos importantes. Otras penalizaciones, como el tope SALT compartido de $40,400 o los límites del EITC, pueden aparecer con ingresos mucho más bajos.
¿Qué es la bonificación por matrimonio?
Es el ahorro de impuestos que se produce cuando una pareja paga menos al presentar una declaración conjunta que lo que pagaría como dos contribuyentes solteros. Por lo general ocurre cuando uno de los cónyuges gana la mayor parte o todo el ingreso del hogar.
¿Presentar por separado evita la penalización por matrimonio?
Por lo general, no. Los tramos de casado que presenta por separado son la mitad de los conjuntos, varios créditos se reducen o no están disponibles, y si un cónyuge detalla sus deducciones el otro también debe hacerlo, así que las declaraciones por separado suelen costar más.
¿El tope SALT es una penalización por matrimonio?
Sí. En 2026 el tope es de $40,400 tanto para solteros como para declaraciones conjuntas, así que dos personas no casadas pueden deducir hasta el doble de impuestos estatales y locales que una pareja casada.
¿Debemos aplazar la boda para evitar la penalización por matrimonio?
Solo un cálculo lado a lado puede decirlo. Como los tramos conjuntos se duplican hasta la franja del 32%, muchas parejas quedan igual o reciben una bonificación, así que aplazar una boda por motivos tributarios solo ayuda en los casos concretos de penalización que se describen aquí.
Fuentes
- Rev. Proc. 2025-32 (2026 amounts) irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
- Topic 751, Social Security and Medicare withholding rates irs.gov
- Topic 409, Capital gains and losses irs.gov
- Publication 501, filing status irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Tramos de impuestos federales por año y estado civil
Estados Unidos tiene siete tramos de impuestos federales: 10%, 12%, 22%, 24%, 32%, 35% y 37%. Para 2026 (declaraciones que se pre…
Tabla de impuestos IRS 2026: tramos del 10% al 37%
La tabla de impuestos del IRS 2026 tiene siete tasas: 10%, 12%, 22%, 24%, 32%, 35% y 37%. Los contribuyentes solteros pagan el 10…
Impuesto mínimo alternativo 2026: exención y quién paga
El impuesto mínimo alternativo (AMT) es una segunda forma de calcular el impuesto federal sobre la renta que vuelve a sumar ciert…
Requisitos para cabeza de familia: quién califica
Los requisitos para cabeza de familia son tres pruebas que debe cumplir a la vez: no estar casado o ser considerado no casado el…
Tope SALT 2026: límite de $40,400 y reducción por ingresos
El tope SALT de 2026 es de $40,400, o $20,200 si es casado y presenta por separado: es lo máximo que puede deducir en el Anexo A…