
Tema
El impuesto FICA explicado: tasas de 2026, el tope salarial y quién paga qué
El impuesto FICA es el impuesto sobre la nómina del 7.65% que se descuenta del salario de un empleado en 2026: 6.2% para el Seguro Social sobre los primeros $184,500 de sueldo y 1.45% para Medicare sobre cada dólar, y su empleador paga un 7.65% equivalente. Los ingresos de más de $200,000 también llevan un impuesto adicional de Medicare del 0.9% que el empleador no iguala.
8 guías en este tema Actualizado 20 de octubre de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
- Base salarial del Seguro Social 2027: $192,300 oficialLa base salarial del Seguro Social 2027 es de $192,300, frente a $184,500 en 2026. La Administración del Seguro Social la anunció el 14 de octubre de…
- Calculadora de impuesto de trabajo por cuenta propia 2026Esta calculadora de impuesto de trabajo por cuenta propia estima el impuesto del Anexo SE de 2026: toma el 92.35% de su ganancia neta y le aplica un…
- Cómo llenar el Formulario W-4 de 2026: retenciónPara saber cómo llenar el Formulario W-4, conviene entender primero qué es la retención del W-4: el impuesto federal sobre la renta que su empleador…
- Impuesto adicional de Medicare: 0.9% sobre $200,000El impuesto adicional de Medicare es un impuesto del 0.9% sobre los salarios de Medicare y los ingresos del trabajo por cuenta propia que superan $20…
- Impuesto sobre el trabajo por cuenta propia: tasa del 15.3%El impuesto sobre el trabajo por cuenta propia es del 15.3% (12.4% de Seguro Social más 2.9% de Medicare) y se cobra sobre el 92.35% de sus ganancias…
- Impuestos del Seguro Social 2026: 6.2% hasta $184,500Los impuestos del Seguro Social en 2026 son el 6.2% del salario del empleado hasta la base salarial de $184,500, así que el impuesto máximo del emple…
- Impuestos sobre bonos 2026: la retención federal del 22%Los impuestos sobre bonos en 2026 se retienen a una tasa federal fija del 22% del impuesto sobre la renta, que los empleadores pueden usar en los bon…
- Tasa del impuesto de Medicare 2026: 1.45% sin topeLa tasa del impuesto de Medicare en 2026 es el 1.45% de todo el salario para el empleado, más otro 1.45% equivalente que paga el empleador, para un t…
¿Qué es el impuesto FICA?
El impuesto FICA es el impuesto federal sobre la nómina que financia el Seguro Social y Medicare, y se retiene de casi todos los cheques de pago en los Estados Unidos. El nombre viene de la Federal Insurance Contributions Act (Ley de Contribuciones al Seguro Federal), la ley que lo establece, y esa es la respuesta corta para quien busca qué significa FICA.
El FICA tiene dos partes. La parte del Seguro Social (a veces aparece como OASDI en el talón de pago) paga los beneficios de jubilación, incapacidad y sobrevivientes. La parte de Medicare (a menudo indicada como "Med" o "HI") paga el seguro hospitalario. Las dos son distintas del impuesto federal sobre la renta, y las dos se cobran desde el primer dólar de salario, sin deducción estándar y sin tramos.
Como el FICA es una tasa fija, afecta a quienes ganan menos con el mismo porcentaje que a quienes tienen ingresos medios. Esa es la razón principal por la que se le llama impuesto sobre la nómina y no impuesto sobre la renta: se calcula sobre el salario bruto en cada periodo de pago, no sobre el ingreso tributable una vez al año.
¿Cuál es la tasa del impuesto FICA en 2026?
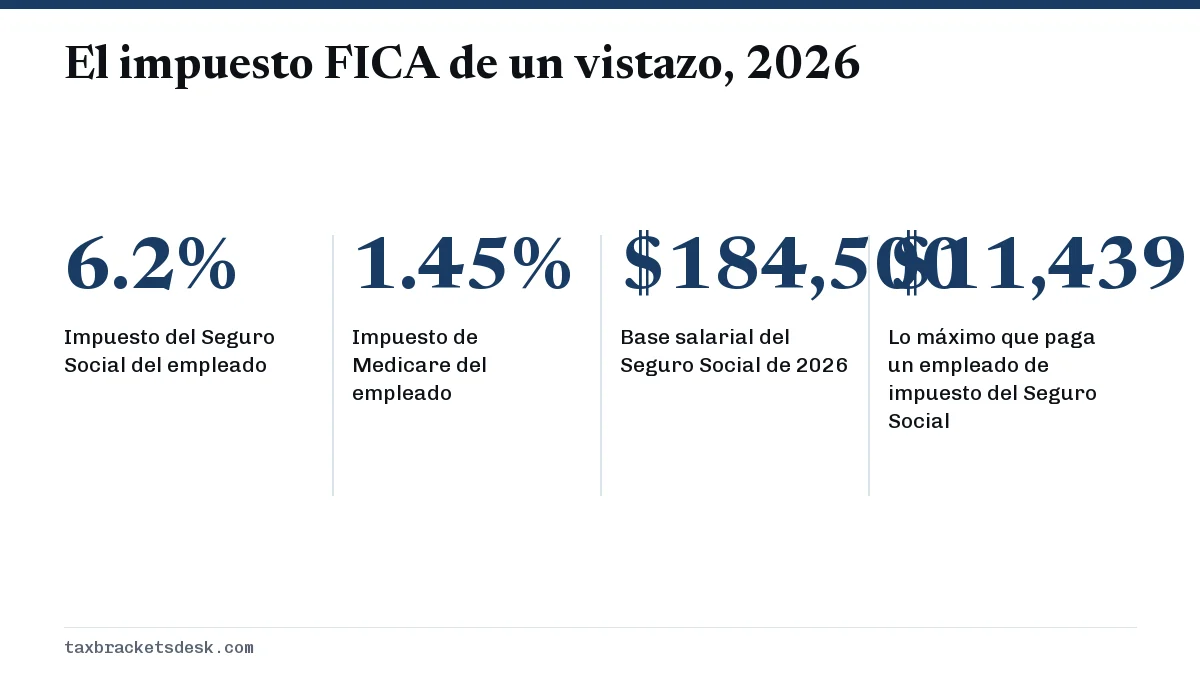
La tasa del impuesto FICA de 2026 para los empleados es el 7.65% del salario: 6.2% para el Seguro Social y 1.45% para Medicare, según el Tema 751 del IRS (Servicio de Impuestos Internos). Su empleador paga otro 7.65%, así que la tasa combinada sobre un cheque de pago es del 15.3%.
| Impuesto | Empleado | Empleador | Límite salarial |
|---|---|---|---|
| Seguro Social | 6.2% | 6.2% | Primeros $184,500 de salario |
| Medicare | 1.45% | 1.45% | Sin límite |
| Impuesto adicional de Medicare | 0.9% | Ninguno | Se retiene sobre salarios de más de $200,000 |
| Total sobre un salario típico | 7.65% | 7.65% | 15.3% combinado |
Estos porcentajes están fijados en el código tributario y no han cambiado en muchos años. Lo que cambia cada año es la base salarial del Seguro Social, el tope en dólares de la parte del 6.2%. Para 2026 es de $184,500, frente a $176,100 en 2025 (Publicación 15 del IRS).
¿El FICA tiene un tope?
Solo la mitad del FICA tiene tope. El impuesto del Seguro Social deja de cobrarse cuando su salario con un mismo empleador llega a $184,500 en 2026, así que lo máximo que puede pagar un empleado es $11,439. El impuesto de Medicare no tiene tope y se aplica a cada dólar que usted gana.
Para la retención, el tope funciona por empleador, pero para el impuesto final funciona por persona. Si con dos empleos juntos pasa de $184,500, cada empleador sigue reteniendo y usted recupera el pago en exceso en su declaración de impuestos. Nuestra página sobre el impuesto del Seguro Social y la base salarial muestra el cálculo y el formulario exacto que debe usar.
La base salarial de 2027 es de $192,300, anunciada por la Administración del Seguro Social el 14 de octubre de 2026 junto con el ajuste por costo de vida. Por eso, para los salarios pagados en 2027, el impuesto máximo del Seguro Social del empleado es de $11,922.60, y el empleador paga lo mismo; la página de la base salarial del Seguro Social de 2027 explica cómo se fijó.
¿Cuánto impuesto FICA se descuenta de un cheque de pago?
Multiplique el salario bruto por 7.65% hasta que pase la base salarial y, a partir de ahí, solo por 1.45%. La tabla de abajo muestra los montos del año completo 2026 para un empleado soltero con un solo empleo y sin deducciones antes de impuestos de un plan cafetería.
| Salario anual | Seguro Social (6.2%) | Medicare (1.45% + 0.9%) | Total de FICA del empleado |
|---|---|---|---|
| $40,000 | $2,480 | $580 | $3,060 |
| $60,000 | $3,720 | $870 | $4,590 |
| $120,000 | $7,440 | $1,740 | $9,180 |
| $250,000 | $11,439 (con tope) | $3,625 + $450 | $15,514 |
Con $250,000, el empleador retiene el impuesto adicional de Medicare del 0.9% sobre los $50,000 que pasan de $200,000, lo que suma $450. Si de verdad lo debe depende de su estado civil tributario, como se explica en nuestra guía del impuesto adicional de Medicare. El desglose completo de la parte del 1.45% está en la página de la tasa del impuesto de Medicare.
En su Formulario W-2, la casilla 3 muestra los salarios del Seguro Social, la casilla 4 el impuesto del Seguro Social retenido, la casilla 5 los salarios de Medicare y la casilla 6 el impuesto de Medicare retenido. La casilla 4 debe ser igual al 6.2% de la casilla 3, y la casilla 6 debe ser al menos el 1.45% de la casilla 5.
¿Cuánto paga el empleador en impuestos sobre la nómina?
Los empleadores pagan un 6.2% equivalente de impuesto del Seguro Social y un 1.45% de impuesto de Medicare sobre el salario de cada empleado, hasta el mismo tope de $184,500 del Seguro Social. El empleador nunca iguala el impuesto adicional de Medicare del 0.9%. Los empleadores declaran ambas partes, más el impuesto sobre la renta retenido, en el Formulario 941 cada trimestre.
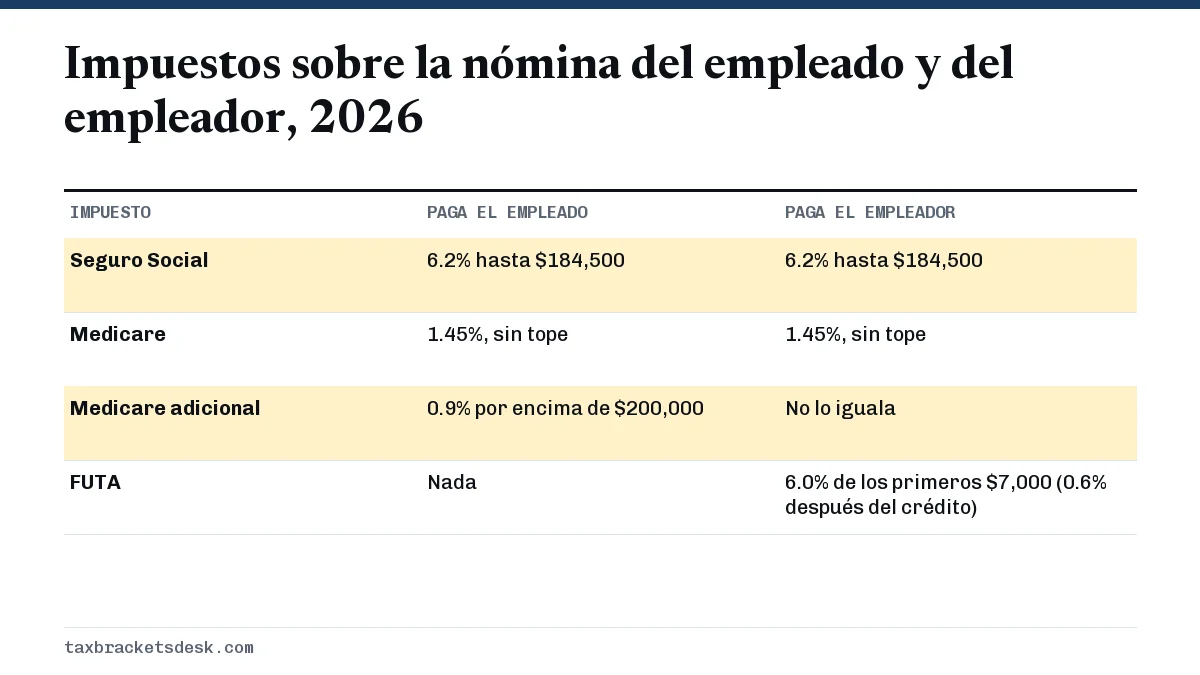
La mayoría de los empleadores también deben el Impuesto Federal para el Desempleo (FUTA), que se declara en el Formulario 940. El Tema 759 del IRS fija la tasa del FUTA en 6.0% sobre los primeros $7,000 del salario de cada empleado, que baja a 0.6% después de un crédito de hasta 5.4% por el impuesto estatal de desempleo pagado en su totalidad. El FUTA es un impuesto sobre la nómina que paga solo el empleador y nunca aparece como descuento en su talón de pago.
¿Los trabajadores por cuenta propia pagan FICA?
Los trabajadores por cuenta propia no pagan FICA a través de la nómina, pero pagan el mismo dinero como impuesto sobre el trabajo por cuenta propia: 15.3% (12.4% de Seguro Social más 2.9% de Medicare) sobre el 92.35% de las ganancias netas, que se debe cuando las ganancias netas llegan a $400 (Tema 554 del IRS). En la práctica, un trabajador independiente paga la mitad del empleado y la mitad del empleador.
La mitad de ese impuesto se puede deducir del ingreso, y la parte del Seguro Social se detiene en la misma base salarial de $184,500. La página de la tasa del impuesto sobre el trabajo por cuenta propia explica cada paso del Anexo SE, y la calculadora del impuesto sobre el trabajo por cuenta propia convierte una cifra de ganancia neta en un cálculo en dólares.
En qué se diferencian los impuestos sobre la nómina del impuesto federal sobre la renta
Los impuestos sobre la nómina y el impuesto sobre la renta se calculan sobre bases distintas, así que un cambio que reduce uno muchas veces deja el otro igual. La comparación de abajo cubre los puntos que más se confunden.
- Tramos y deducciones: el impuesto sobre la renta usa siete tramos del 10% al 37% después de la deducción estándar; el FICA no usa ninguno de los dos y grava el salario bruto a una tasa fija.
- Reembolsos: la retención del impuesto sobre la renta se concilia en el Formulario 1040 y puede volver como reembolso; el FICA por lo general es definitivo, salvo que se haya retenido de más impuesto del Seguro Social.
- Aportes al 401(k): los aportes a un 401(k) tradicional reducen la retención del impuesto sobre la renta, pero siguen sujetos a los impuestos del Seguro Social y Medicare (Publicación 15 del IRS).
- Beneficios de un plan cafetería: las primas de seguro médico pagadas mediante un plan de la sección 125 por lo general se excluyen tanto del impuesto sobre la renta como de los salarios sujetos a FICA (Publicación 15-B del IRS).
- Bonos: un bono lleva el 7.65% completo de FICA además de la retención del impuesto sobre la renta que corresponda; vea nuestra página sobre la tasa de impuestos sobre bonos.
¿Quién no paga el impuesto FICA?
Casi todos los empleados pagan FICA, pero la ley deja fuera a algunos grupos. Aquí están las excepciones más comunes; cada una tiene condiciones específicas, así que revise la fuente del IRS para su situación antes de dar por hecho que está exento.
- Estudiantes que trabajan para la escuela, el college o la universidad donde están inscritos y asisten a clases con regularidad.
- Muchos extranjeros no residentes con estatus F-1, J-1, M-1 o Q, por el trabajo que les permite su visa (Publicación 519 del IRS).
- Miembros de ciertos grupos religiosos que tienen una exención aprobada, solicitada en el Formulario 4029.
- Algunos empleados de gobiernos estatales y locales cubiertos por un sistema público de jubilación en lugar del Seguro Social (por lo general siguen pagando Medicare).
Qué hacer si el FICA de su talón de pago parece incorrecto
- Revise la línea del Seguro Social acumulada en el año. Si supera $11,439 en 2026 con un solo empleador, ese empleador retuvo de más.
- Pida al departamento de nómina que lo corrija. El Tema 608 del IRS dice que el empleador debe ajustar la retención en exceso que haya causado.
- Si el empleador no lo corrige, presente el Formulario 843, Claim for Refund and Request for Abatement (Reclamación de reembolso y solicitud de reducción), con copias de sus Formularios W-2.
- Si el exceso vino de dos o más empleadores, reclámelo como crédito en el Anexo 3 (Formulario 1040) cuando presente la declaración.
- Si Medicare es menos del 1.45% de los salarios de la casilla 5, pida al departamento de nómina un Formulario W-2c corregido.
Preguntas frecuentes
¿Qué significa FICA en mi cheque de pago?
FICA son las siglas de la Federal Insurance Contributions Act (Ley de Contribuciones al Seguro Federal). La línea de su talón de pago es el impuesto del Seguro Social y de Medicare retenido según esa ley, el 7.65% del salario para la mayoría de los empleados en 2026.
¿Se puede recuperar el impuesto FICA?
Por lo general, no. El FICA es un impuesto fijo sobre la nómina, no un pago anticipado como la retención del impuesto sobre la renta. La excepción principal es el impuesto del Seguro Social pagado de más cuando su salario total con dos o más empleadores pasó de $184,500 en 2026, que puede recuperar en su declaración.
¿Por qué dejaron de descontarme el FICA del cheque?
Si solo desapareció la línea del Seguro Social, su salario con ese empleador ya llegó a la base salarial de $184,500 de 2026. El impuesto de Medicare debe seguir en cada cheque de pago. La retención del Seguro Social vuelve a empezar el 1 de enero.
¿Los jubilados pagan impuesto FICA sobre los beneficios del Seguro Social?
No. El FICA se aplica a los salarios y a las ganancias del trabajo por cuenta propia, no a los beneficios. Los jubilados que siguen trabajando pagan FICA sobre esos nuevos salarios, y parte de sus beneficios puede estar sujeta al impuesto sobre la renta.
¿El FICA es lo mismo que los impuestos sobre la nómina?
El FICA es el mayor impuesto sobre la nómina que pagan los empleados, pero impuestos sobre la nómina es un término más amplio. También incluye la retención del impuesto federal sobre la renta y el impuesto FUTA que paga solo el empleador, además de los impuestos estatales sobre la nómina donde existan.
Fuentes
- Topic 751, Social Security and Medicare withholding rates
- Topic 554, Self-employment tax
- Topic 759, Form 940, Employer's Annual Federal Unemployment (FUTA) Tax Return
- Topic 608, Excess Social Security and RRTA tax withheld
- Publication 15 (2026), Employer's Tax Guide
- Publication 15-B, Employer's Tax Guide to Fringe Benefits