
Tema
Créditos tributarios por estudios y otros créditos individuales de 2026
Hay dos créditos tributarios por estudios federales para 2026: el Crédito de la Oportunidad Estadounidense (American Opportunity Credit), de hasta $2,500 por estudiante con $1,000 reembolsables, y el crédito vitalicio por aprendizaje (lifetime learning credit), de hasta $2,000 por declaración y no reembolsable. Ambos terminan con un AGI modificado de $90,000 ($180,000 en declaración conjunta) y se reclaman en el Formulario 8863. Los créditos de energía para el hogar y de vehículos eléctricos ya no existen para compras de 2026.
6 guías en este tema Actualizado 19 de septiembre de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
- Crédito de la Oportunidad Estadounidense: $2,500El Crédito de la Oportunidad Estadounidense (American Opportunity Credit, AOTC) vale hasta $2,500 por estudiante elegible cada año: el 100% de los pr…
- Crédito del ahorrador 2026: límites de ingresos y tasasEl crédito del ahorrador de 2026 equivale al 50%, 20% o 10% de hasta $2,000 que usted aporte a una IRA, un 401(k) o un plan similar ($4,000 para un m…
- Crédito tributario de prima 2026: tope del 400% y devoluciónEl crédito tributario de prima 2026 vuelve a sus límites originales: un hogar con ingresos por encima del 400% del nivel federal de pobreza, $62,600…
- Crédito tributario por vehículos eléctricos 2026: terminóNo hay crédito tributario por vehículos eléctricos para un auto adquirido en 2026: los créditos por vehículos limpios nuevos ($7,500), usados ($4,000…
- Crédito vitalicio por aprendizaje: monto, límites y reglasEl crédito vitalicio por aprendizaje (lifetime learning credit, LLC) equivale al 20% de los primeros $10,000 de matrícula y cuotas obligatorias calif…
- Créditos tributarios de energía 2026: ya terminaronNo hay nuevos créditos tributarios de energía para el hogar en 2026: el crédito de energía limpia residencial (Residential Clean Energy Credit: panel…
¿Qué créditos tributarios por estudios hay en 2026?
En las declaraciones de 2026 que se presentan en 2027 hay dos créditos tributarios por estudios: el Crédito de la Oportunidad Estadounidense (AOTC) y el crédito vitalicio por aprendizaje (LLC). Los dos reducen el impuesto federal sobre la renta dólar por dólar por la matrícula y los costos relacionados pagados a una universidad, college o escuela vocacional elegible, y los dos se calculan en el Formulario 8863, Education Credits (Publicación 970 del IRS).
Un crédito por estudios es una reducción del impuesto, no una deducción del ingreso. Un crédito de $2,000 ahorra $2,000 sea cual sea su tramo impositivo, mientras que una deducción de $2,000 ahorra $240 a quien está en el tramo del 12% y $440 a quien está en el tramo del 22%. Por esa diferencia los créditos pesan más que cualquier deducción por estudios que siga vigente.
La antigua deducción por matrícula y cuotas ya no existe: la Publicación 970 indica que no está disponible desde finales de 2020. Para la mayoría de los estudiantes y padres quedan los dos créditos y la deducción por intereses de préstamos estudiantiles, de hasta $2,500 de intereses en 2026.
Leer la transcripción del video
Créditos tributarios por estudios y otros créditos individuales de 2026
Hay dos créditos tributarios federales por estudios en 2026: el Crédito de la Oportunidad Estadounidense (American Opportunity Credit), de hasta $2,500 por estudiante con $1,000 reembolsables, y el crédito vitalicio por aprendizaje (lifetime learning credit), de hasta $2,000 por declaración y no reembolsable.
Crédito de la Oportunidad Estadounidense: hasta $2,500 por estudiante, $1,000 reembolsables.
Crédito vitalicio por aprendizaje: hasta $2,000 por declaración, no reembolsable.
Límite de ingresos para los créditos por estudios: MAGI de $90,000 ($180,000 en declaración conjunta).
Además de los de estudios, los principales créditos tributarios federales para personas en las declaraciones de 2026 son el Crédito Tributario por Hijos, el crédito por ingreso del trabajo, el crédito por cuidado de hijos y dependientes, el crédito por adopción y el crédito del ahorrador.
Un crédito reembolsable se le paga aunque sea mayor que su impuesto, mientras que los créditos no reembolsables solo pueden reducir su impuesto a cero.
¿Puedo reclamar a la vez el Crédito de la Oportunidad Estadounidense y el crédito vitalicio por aprendizaje? Sí, en la misma declaración para estudiantes distintos, pero no los dos para el mismo estudiante en el mismo año.
Crédito de la Oportunidad Estadounidense y crédito vitalicio por aprendizaje comparados
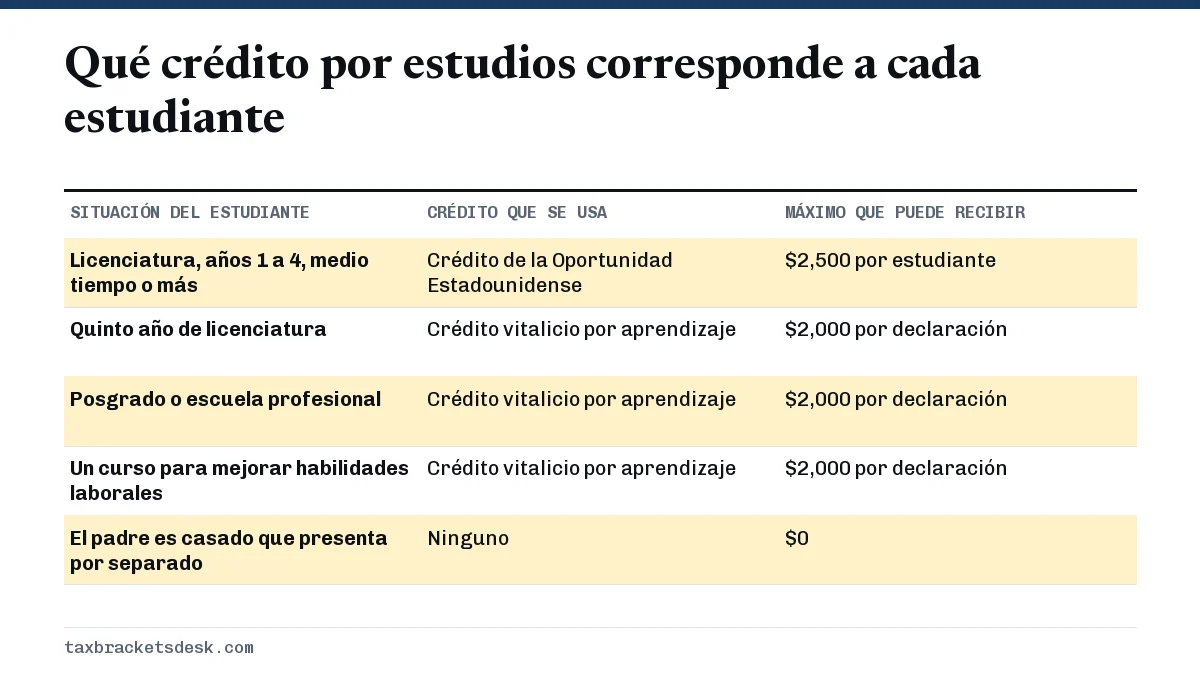
El Crédito de la Oportunidad Estadounidense y el crédito vitalicio por aprendizaje se diferencian en el tipo de estudiante al que sirven: el AOTC está pensado para los primeros cuatro años de una carrera, mientras que el LLC cubre el posgrado, los años adicionales de licenciatura y cursos sueltos para mejorar habilidades laborales. Cuando un estudiante califica para ambos, el AOTC da el resultado mayor.
| Característica | Crédito de la Oportunidad Estadounidense | Crédito vitalicio por aprendizaje |
|---|---|---|
| Fórmula | 100% de los primeros $2,000 más el 25% de los siguientes $2,000 | 20% de hasta $10,000 |
| Máximo | $2,500 por estudiante elegible | $2,000 por declaración de impuestos |
| Parte reembolsable | 40%, hasta $1,000 | Ninguna |
| Años permitidos | 4 años tributarios por estudiante | Ilimitados |
| Inscripción | Al menos medio tiempo, en un programa conducente a un título | Cualquier curso en una institución elegible |
| Libros comprados en otro lugar | Cuentan | Cuentan solo si se pagan a la institución como condición de inscripción |
| Eliminación gradual por MAGI | $80,000 a $90,000 ($160,000 a $180,000 en declaración conjunta) | El mismo rango |
Así funciona la misma factura con cada crédito. Un padre soltero paga $3,000 de matrícula por un estudiante de primer año y debe $300 de impuesto sobre la renta antes de créditos. El AOTC es $2,000 más el 25% de $1,000, o sea $2,250. Su 40% reembolsable, $900, se paga completo, y los otros $1,350 se limitan a los $300 de impuesto, para un beneficio total de $1,200. El LLC sobre los mismos $3,000 es de $600, limitado a los $300 de impuesto, para un beneficio de $300.
Las reglas completas de cada crédito, con cálculos resueltos de la eliminación gradual, están en las páginas del Crédito de la Oportunidad Estadounidense y del crédito vitalicio por aprendizaje.
Nuevo en las declaraciones de 2026: reglas de identificación
A partir del año tributario 2026, los dos créditos por estudios exigen un número de Seguro Social (SSN) válido para trabajar, emitido a más tardar en la fecha de vencimiento de la declaración, incluidas las prórrogas, y las solicitudes del AOTC deben mostrar el número de identificación patronal (EIN) de la institución en el Formulario 8863 (Publicación 505 (2026)). Una declaración presentada solo con un ITIN, o con un estudiante que no tiene SSN, no recibirá ninguno de los dos créditos.
¿Puedo reclamar más de un crédito por estudios?
Puede reclamar los dos créditos por estudios en una misma declaración, pero solo un crédito por estudiante cada año. Unos padres con un hijo en segundo año de universidad y otro en posgrado pueden tomar el AOTC para el primero y el LLC para el segundo en el mismo año, en apartados distintos de la Parte III del Formulario 8863.
Las reglas que impiden el doble beneficio son estrictas. La Publicación 970 enumera estos límites:
- Los mismos gastos no pueden respaldar a la vez un crédito y un retiro libre de impuestos de un plan 529 o una cuenta Coverdell. Use dólares distintos para cada uno.
- Primero hay que restar los gastos pagados con becas libres de impuestos, becas Pell o asistencia educativa del empleador libre de impuestos.
- Si un padre reclama al estudiante como dependiente, solo el padre puede reclamar el crédito por ese estudiante, aunque el estudiante haya pagado la factura.
- Quienes son casados que presentan por separado no pueden reclamar ninguno de los dos créditos por estudios.
- Los dos créditos comparten la misma eliminación gradual por ingresos, así que una familia con un MAGI conjunto de más de $180,000 no recibe ninguno.
Empiece por el Formulario 1098-T, Tuition Statement, que las instituciones suelen enviar a más tardar el 31 de enero. La casilla 1 muestra los pagos recibidos, pero son sus propios recibos los que determinan lo que se pagó en 2026, así que concilie las dos cifras antes de anotarlas.
¿Qué créditos tributarios para personas hay disponibles en 2026?
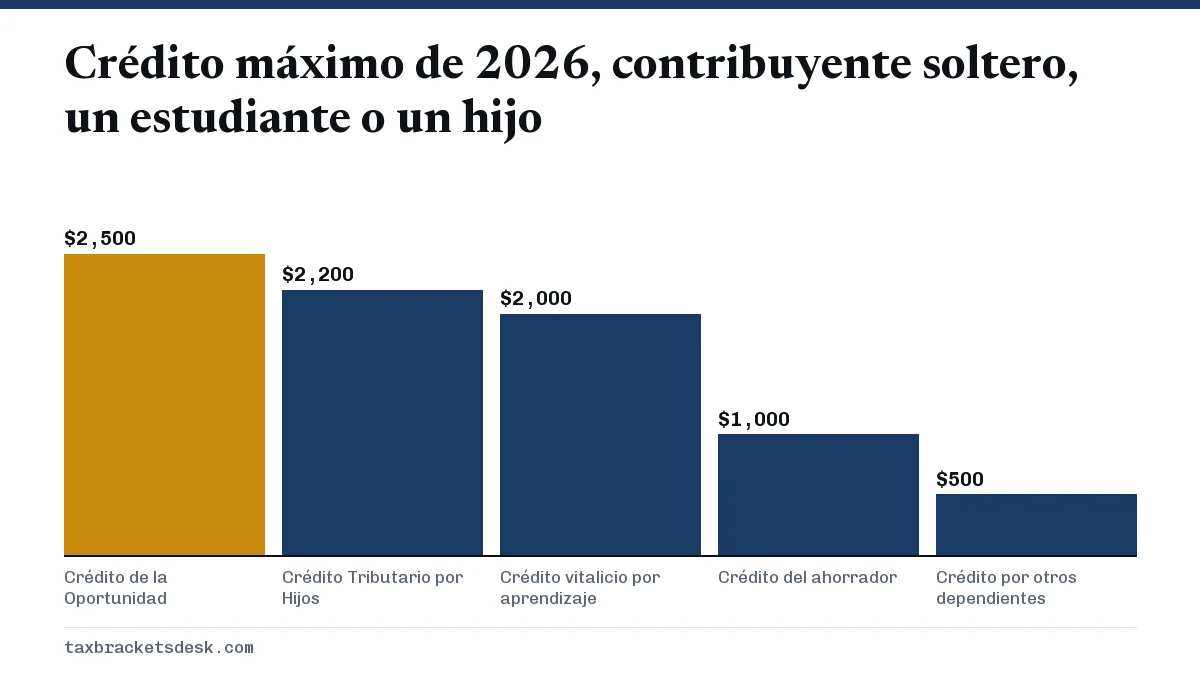
Además de los de estudios, los principales créditos tributarios federales para personas en las declaraciones de 2026 son el Crédito Tributario por Hijos, el crédito por ingreso del trabajo, el crédito por cuidado de hijos y dependientes, el crédito por adopción y el crédito del ahorrador. Dos grupos de créditos se cerraron: los créditos de energía para el hogar y los créditos por vehículos limpios.
| Crédito | Máximo en 2026 | ¿Reembolsable? | Situación |
|---|---|---|---|
| Crédito de la Oportunidad Estadounidense | $2,500 por estudiante | Hasta $1,000 | Disponible |
| Crédito vitalicio por aprendizaje | $2,000 por declaración | No | Disponible |
| Crédito del ahorrador | $1,000 ($2,000 en declaración conjunta) | No | Disponible; la parte de jubilación se sustituye por el Saver's Match desde 2027 |
| Crédito por adopción | $17,670 por hijo | Hasta $5,120 | Disponible |
| Crédito Tributario por Hijos | $2,200 por hijo | Hasta $1,700 por hijo | Disponible |
| Crédito por ingreso del trabajo | $8,231 con tres hijos o más | Totalmente | Disponible |
| Crédito por cuidado de hijos y dependientes | Tasa de hasta el 50% sobre $3,000 o $6,000 de gastos | No | Disponible; tasa máxima más alta desde 2026 |
| Créditos de energía limpia residencial y de mejoras al hogar | Ninguno para trabajos de 2026 | No aplica | Eliminados para bienes puestos en servicio después del 31 de diciembre de 2025 |
| Créditos por vehículos limpios nuevos, usados y comerciales | Ninguno para contratos de 2026 | No aplica | Eliminados para vehículos adquiridos después del 30 de septiembre de 2025 |
Créditos del ahorrador y por adopción
El crédito del ahorrador paga el 50%, 20% o 10% de hasta $2,000 de aportaciones para la jubilación y termina con un AGI de 2026 de $40,250 para solteros, $60,375 para cabezas de familia y $80,500 en declaración conjunta; la página de límites de ingresos del crédito del ahorrador tiene la tabla completa de rangos y las cifras del Saver's Match de 2027. El crédito por adopción de 2026 ahora es parcialmente reembolsable, hasta $5,120 por hijo.
Los padres que trabajan y pagan una guardería para poder trabajar deben revisar el crédito por cuidado de hijos y dependientes, cuya tasa máxima sube del 35% al 50% para 2026 conforme a la ley One Big Beautiful Bill Act.
¿Qué créditos se eliminaron para 2026?
El crédito de energía limpia residencial (Residential Clean Energy Credit) y el crédito por mejoras de eficiencia energética en el hogar (Energy Efficient Home Improvement Credit) terminaron para los bienes puestos en servicio después del 31 de diciembre de 2025, y los créditos por vehículos limpios nuevos, usados y comerciales terminaron para los vehículos adquiridos después del 30 de septiembre de 2025. Las cuatro fechas de fin vienen de la ley One Big Beautiful Bill Act, firmada el 4 de julio de 2025.
- Los paneles solares, las baterías domésticas, las bombas de calor, el aislamiento y las ventanas terminados en 2026 no generan ningún crédito federal. El crédito solar no usado de 2025 o de años anteriores todavía puede trasladarse a 2026. Detalles: créditos de energía eliminados.
- Un vehículo eléctrico contratado en 2026 no recibe crédito. El comprador que firmó un contrato vinculante y pagó algo a más tardar el 30 de septiembre de 2025 todavía puede reclamarlo por una entrega en 2026 en el Formulario 8936. Detalles: crédito por vehículos eléctricos eliminado.
- El crédito por cargadores de vehículos eléctricos en casa, el Alternative Fuel Vehicle Refueling Property Credit, se mantiene solo para los cargadores puestos en servicio a más tardar el 30 de junio de 2026.
Créditos reembolsables y no reembolsables: ¿cuál es la diferencia?
Un crédito reembolsable se le paga aunque sea mayor que su impuesto, mientras que los créditos no reembolsables solo pueden reducir su impuesto a cero. Esa distinción decide cuánto vale un crédito para un hogar de bajos ingresos y explica por qué dos familias con créditos idénticos pueden terminar con reembolsos muy distintos.
Los créditos no reembolsables comparten un solo fondo: su impuesto sobre la renta antes de créditos. En una declaración de 2026 pasan por el Anexo 3 (Formulario 1040) y se restan en un orden fijo, y cuando el fondo se agota el resto se pierde, salvo que el crédito se pueda trasladar a años futuros, como ocurre con los créditos por adopción y de energía limpia residencial. Los créditos por estudios, del ahorrador y por cuidado de hijos no se pueden trasladar.
Ejemplo resuelto: una familia con varios créditos
Un matrimonio que presenta una declaración conjunta tiene un AGI de $120,000 en 2026 y una dependiente de 19 años en su segundo año de universidad. El ingreso tributable es $120,000 menos la deducción estándar de $32,200, o sea $87,800. El impuesto es de $2,480 sobre los primeros $24,800 más el 12% de los $63,000 restantes, que son $7,560, en total $10,040. La estudiante es demasiado mayor para el Crédito Tributario por Hijos, pero aporta el crédito de $500 por otros dependientes. Con $4,000 de gastos calificados y un MAGI muy por debajo de $160,000, se aplica el AOTC completo de $2,500. Impuesto después de créditos: $10,040 menos $500 menos $2,500 = $7,040.
Este mismo matrimonio no puede usar el crédito del ahorrador, porque $120,000 supera el tope de $80,500 para declaración conjunta. Para ver cómo los créditos cambian lo que le devuelven después de la retención de impuestos, pruebe la calculadora de reembolso de impuestos.
Preguntas frecuentes
¿Puedo reclamar a la vez el Crédito de la Oportunidad Estadounidense y el crédito vitalicio por aprendizaje?
Sí, en la misma declaración para estudiantes distintos, pero no los dos para el mismo estudiante en el mismo año. Cada estudiante recibe un solo crédito, anotado en su propia Parte III del Formulario 8863.
¿Los créditos tributarios por estudios son reembolsables?
Solo el Crédito de la Oportunidad Estadounidense es parcialmente reembolsable, hasta el 40% o $1,000 por estudiante. El crédito vitalicio por aprendizaje no es reembolsable y solo puede reducir el impuesto a cero.
¿Quién reclama el crédito por estudios, el padre o el estudiante?
Quien reclama al estudiante como dependiente es quien reclama el crédito. Si los padres declaran al estudiante como dependiente, solo ellos pueden reclamarlo, aunque el estudiante haya pagado la matrícula.
¿Todavía existe la deducción por matrícula y cuotas?
No. La Publicación 970 del IRS dice que la deducción por matrícula y cuotas no está disponible después de 2020. Quedan los créditos por estudios y la deducción por intereses de préstamos estudiantiles.
¿Cuál es el límite de ingresos de los créditos tributarios por estudios en 2026?
Los dos créditos por estudios se reducen entre $80,000 y $90,000 de AGI modificado para solteros y cabezas de familia, y entre $160,000 y $180,000 para quienes presentan una declaración conjunta. Por encima del final del rango no se permite ninguno.
¿Qué créditos tributarios puedo recibir si no tengo hijos?
Los adultos sin hijos pueden calificar para los créditos por estudios, el crédito del ahorrador, el crédito por ingreso del trabajo para trabajadores sin un hijo calificado (hasta $664 en 2026) y el crédito por adopción si adoptan.