
Tema
Montos de la deducción estándar según el estado civil tributario y la edad
Para el año tributario 2026, es decir, las declaraciones que presenta en 2027, la deducción estándar es de $16,100 para soltero o casado que presenta por separado, $32,200 para casado que presenta una declaración conjunta y $24,150 para cabeza de familia. Es una cantidad fija que se resta del ingreso bruto ajustado sin necesidad de recibos. Quienes tienen 65 años o más, o son ciegos, suman $1,650 (casados) o $2,050 (no casados) por cada condición.
12 guías en este tema Actualizado 23 de septiembre de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
- Deducciones detalladas: qué puede deducir en el Anexo ALas deducciones detalladas son los gastos que usted anota en el Anexo A (Schedule A) del Formulario 1040 en lugar de la deducción estándar: gastos mé…
- Deducción de gastos médicos: la regla del 7.5% del AGILa deducción de gastos médicos cubre los gastos médicos y dentales no reembolsados de usted, su cónyuge y sus dependientes, pero solo la parte que su…
- Deducción de intereses hipotecarios: límites y requisitosLa deducción de intereses hipotecarios permite a los propietarios que detallan sus deducciones restar los intereses de hasta $750,000 de deuda usada…
- Deducción estándar 2026: $16,100 a $32,200 y mayores de 65La deducción estándar 2026 es de $16,100 para solteros y casados que presentan por separado, $32,200 para casados que presentan una declaración conju…
- Deducción estándar 2027: situación y fecha de anuncioLos montos de la deducción estándar 2027 no se habían anunciado a 20 de octubre de 2026. El IRS (Servicio de Impuestos Internos) normalmente los publ…
- Deducción estándar para mayores de 65: montos de 2026La deducción estándar para mayores de 65 en 2026 es el monto normal más $2,050 adicionales para un contribuyente soltero o cabeza de familia de 65 añ…
- Deducción por donaciones sin detallar: $1,000 desde 2026A partir del año tributario 2026 puede tomar una deducción por donaciones sin detallar: hasta $1,000 de donaciones en efectivo a organizaciones benéf…
- Límite de contribución a la HSA 2027: $4,500 y $9,000El límite de contribución a la HSA 2027 es de $4,500 para la cobertura individual y de $9,000 para la cobertura familiar, frente a $4,400 y $8,750 en…
- Límite de deducciones detalladas 2026 para ingresos altosEl límite de deducciones detalladas de 2026 reduce las deducciones del Anexo A (Schedule A) de las personas cuyo ingreso llega al tramo impositivo de…
- Límites de deducción por donaciones 2026: el piso del 0.5%Según los límites de deducción por donaciones caritativas de 2026, quienes detallan sus deducciones solo pueden deducir las donaciones en la parte qu…
- Tope SALT 2026: límite de $40,400 y reducción por ingresosEl tope SALT de 2026 es de $40,400, o $20,200 si es casado y presenta por separado: es lo máximo que puede deducir en el Anexo A (Schedule A) por imp…
- ¿Deducción detallada o estándar? Cómo decidirEntre la deducción detallada o estándar, detalle solo si el total de su Anexo A (Schedule A) es mayor que su deducción estándar, que en las declaraci…
Para qué sirve la deducción estándar
La deducción estándar es la cantidad de ingreso que el IRS (Servicio de Impuestos Internos) considera libre de impuestos sin pedirle que demuestre ningún gasto. Usted la resta del ingreso bruto ajustado (AGI), y lo que queda, después de cualquier otra deducción, es el ingreso tributable. Su tramo impositivo se aplica solo a esa cifra restante.
La mayoría de los contribuyentes nunca necesita recibos de intereses hipotecarios o gastos médicos, porque esta cantidad fija es mayor que todo lo que podrían anotar en el Anexo A (Schedule A). Cada año usted elige un camino: la deducción estándar o las deducciones detalladas. No puede tomar ambas, y puede cambiar de un año a otro.
Para ver paso a paso dónde entra la deducción en los cálculos de la declaración, vea cómo se calcula el ingreso tributable.
Tabla de la deducción estándar: montos de 2025, 2026 y 2027
La ley One Big Beautiful Bill Act (Ley Pública 119-21) hizo permanente la deducción estándar más alta vigente desde 2017 y subió la base de 2025. Después, el IRS ajustó esas cifras por inflación para 2026 en el Rev. Proc. 2025-32, publicado el 9 de octubre de 2025.
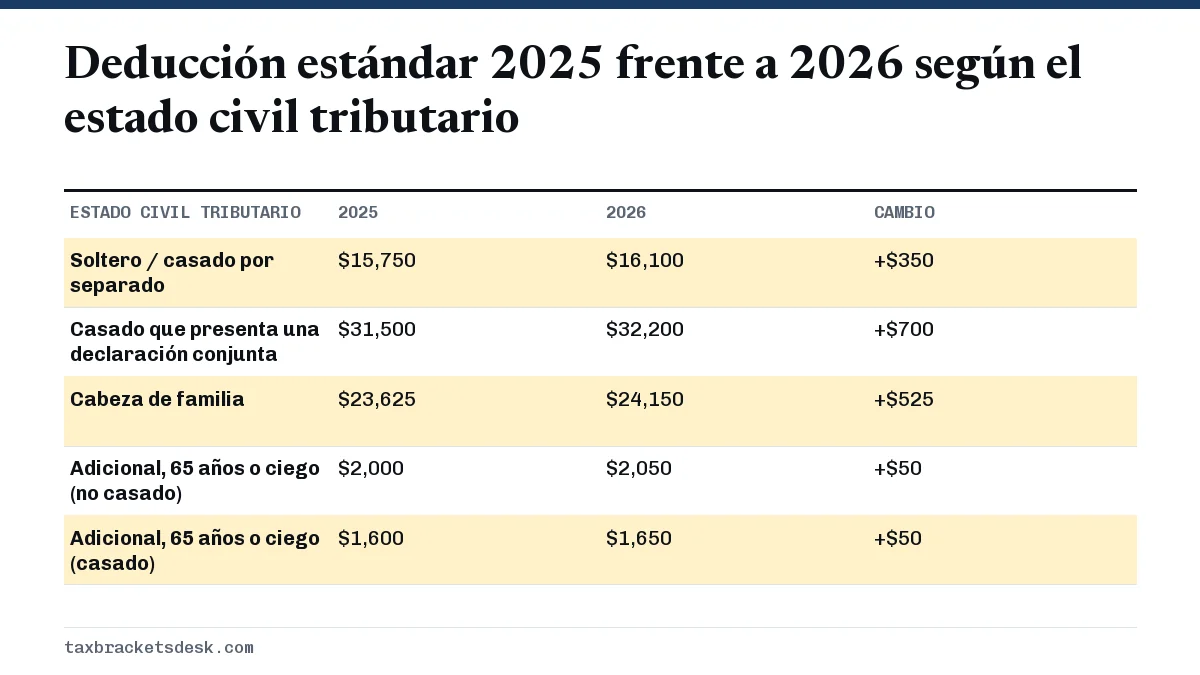
| Estado civil tributario | Año tributario 2025 | Año tributario 2026 | Año tributario 2027 |
|---|---|---|---|
| Soltero | $15,750 | $16,100 | Aún no anunciado |
| Casado que presenta por separado | $15,750 | $16,100 | Aún no anunciado |
| Casado que presenta una declaración conjunta | $31,500 | $32,200 | Aún no anunciado |
| Cónyuge sobreviviente que califica | $31,500 | $32,200 | Aún no anunciado |
| Cabeza de familia | $23,625 | $24,150 | Aún no anunciado |
El aumento de 2026 es de $350 para solteros, $700 para quienes declaran en conjunto y $525 para cabezas de familia. El desglose completo, con las reglas para dependientes, está en nuestra página de la deducción estándar de 2026.
Los montos de 2027 no se han publicado. El IRS suele anunciar las cifras del año siguiente en octubre o noviembre, y nuestra página de la deducción estándar de 2027 explica qué fija ya la ley y cómo se calcula el ajuste.
Cantidades adicionales por tener 65 años o ser ciego
Los contribuyentes que tienen 65 años o más al final del año, o que son legalmente ciegos, suman una deducción estándar adicional a la cantidad base. Para 2026 es de $1,650 por condición para casados y cónyuges sobrevivientes, y de $2,050 por condición para solteros y cabezas de familia.
| Quién | 2025 | 2026 |
|---|---|---|
| Casado (cada cónyuge, cada condición) | $1,600 | $1,650 |
| Soltero o cabeza de familia (cada condición) | $2,000 | $2,050 |
| Pareja casada, ambos de 65 años o más | $3,200 | $3,300 |
Para 2026, se le considera de 65 años si nació antes del 2 de enero de 1962. La ceguera requiere una declaración certificada de un oftalmólogo u optometrista registrado, que usted guarda con sus registros. La deducción aparte de $6,000 para personas mayores es otra partida; nuestra página de la deducción estándar para personas mayores muestra cómo se suman las dos.
¿Quién no puede tomar la deducción estándar?
La mayoría de las personas puede elegirla, pero la sección 63(c)(6) del código tributario fija la deducción estándar en cero para las personas en tres situaciones (la Publicación 501 explica cada una):
- Usted es casado que presenta por separado y su cónyuge detalla sus deducciones. Ambos cónyuges deben usar el mismo método.
- Usted es extranjero no residente, lo que incluye a un extranjero con doble estatus durante el año, salvo que esté casado con un ciudadano o residente de EE. UU. y elija que se le trate como residente.
- Usted presenta una declaración por un periodo de menos de 12 meses porque cambió su periodo contable.
Quien puede ser declarado como dependiente recibe una cantidad limitada. Para 2026 es la mayor entre $1,350 o el ingreso del trabajo más $450, pero nunca más que la cantidad normal para su estado civil tributario. Reglas aparte del impuesto sobre ingresos de menores (kiddie tax) determinan cómo tributa después el ingreso de inversión de un hijo.
Deducción estándar o deducciones detalladas: cómo decidir
Detalle sus deducciones solo cuando el total permitido en el Anexo A sea mayor que su deducción estándar. Las categorías principales son los gastos médicos que pasen del 7.5% del AGI, los impuestos estatales y locales hasta el tope SALT, los intereses hipotecarios de la vivienda y las donaciones benéficas. Nuestra lista de deducciones detalladas repasa cada una.
Ejemplo resuelto: una pareja casada revisa ambos caminos
Una pareja casada que presenta una declaración conjunta tiene un AGI de $150,000 en 2026. Pagó $14,000 de intereses hipotecarios, $6,500 de impuesto sobre la propiedad y $7,000 de impuesto estatal sobre la renta, y donó $3,000 en efectivo a obras benéficas.
- Impuestos estatales y locales: $6,500 + $7,000 = $13,500, muy por debajo del tope SALT de $40,400, así que cuentan los $13,500 completos.
- Donaciones: a partir de 2026, quienes detallan pierden el primer 0.5% del AGI. Eso son $750, así que cuentan $2,250 de los $3,000.
- Total detallado: $14,000 + $13,500 + $2,250 = $29,750.
- Camino estándar: $32,200, más hasta $2,000 por donaciones en efectivo a obras benéficas, que ahora pueden deducir las parejas que declaran en conjunto sin detallar. Eso da $34,200.
- Resultado: la deducción estándar es $4,450 mayor, así que esta pareja no debería detallar.
Los casos más ajustados, y lo que los hace cambiar, se explican en detallar o tomar la deducción estándar. Si los impuestos sobre la propiedad y sobre la renta son sus partidas más grandes, revise primero el tope de la deducción SALT, porque es el límite que más probablemente le afecte.
Deducciones que recibe de cualquier forma
Varias deducciones quedan fuera de la elección entre la estándar y las detalladas. Puede reclamarlas con cualquiera de los dos caminos, por eso una persona que usa la deducción estándar puede deber menos de lo que sugiere la tabla.
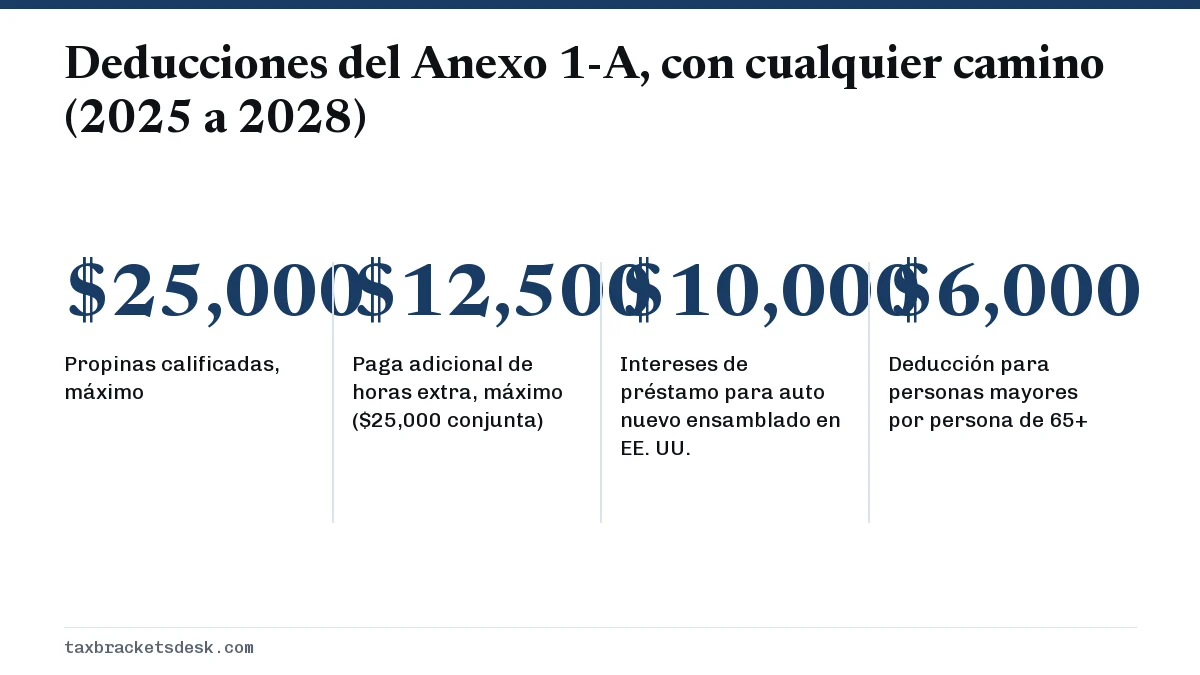
- Deducciones del Anexo 1-A (Schedule 1-A) de 2025 a 2028: propinas calificadas (hasta $25,000), la parte adicional de la paga de horas extra (hasta $12,500, o $25,000 en declaración conjunta), los intereses de un préstamo para un auto nuevo ensamblado en EE. UU. (hasta $10,000) y la deducción de $6,000 para personas mayores. Cada una se elimina gradualmente según los ingresos.
- Donaciones en efectivo a obras benéficas sin detallar: a partir de 2026, hasta $1,000, o $2,000 en una declaración conjunta.
- Ajustes del Anexo 1 (Schedule 1): gastos de educadores hasta $350, intereses de préstamos estudiantiles hasta $2,500 y la mitad del impuesto sobre el trabajo por cuenta propia, entre otros.
- Deducción por ingreso calificado de negocios: disponible para los dueños de negocios que califican, además de la deducción estándar.
Todas las partidas nuevas pasan por un mismo formulario; vea las deducciones adicionales del Anexo 1-A para el detalle línea por línea.
Cómo reclamar la deducción estándar del IRS en su declaración
No hay un formulario aparte. El programa de impuestos llena la cantidad cuando usted responde unas pocas preguntas, y en una declaración en papel la calcula en cuatro pasos cortos.
- Elija su estado civil tributario en la parte superior del Formulario 1040, según su estado civil el 31 de diciembre.
- Marque las casillas si usted o su cónyuge nacieron antes del 2 de enero de 1962 o son ciegos, y la casilla si alguien puede declararlo como dependiente.
- Si no marcó ninguna casilla, anote la cantidad de su estado civil tributario según la tabla. Si marcó alguna, use la Tabla de la Deducción Estándar o la hoja de trabajo de las instrucciones del Formulario 1040.
- Anote el resultado en la línea de la deducción debajo del AGI y luego reste las deducciones del Anexo 1-A donde lo indique el formulario antes de calcular el ingreso tributable.
Si está casado y presenta por separado, confírmelo primero con su cónyuge. Si alguno de los dos detalla sus deducciones, el otro también debe hacerlo, y la cantidad estándar del otro cónyuge baja a cero.
Cómo reduce su impuesto la deducción estándar
Como la deducción se resta de la parte superior del ingreso, su valor equivale a la cantidad multiplicada por la tasa de su tramo más alto sobre el ingreso que elimina. Un soltero que gana $60,000 de salario en 2026 tiene un ingreso tributable de $43,900 después de la deducción de $16,100. El impuesto sobre $43,900 es de $1,240 sobre los primeros $12,400 más el 12% de $31,500, es decir, $5,020 en total.
Sin la deducción, esa misma persona pagaría impuestos sobre $60,000 y llegaría al tramo del 22%. El impuesto sobre $60,000 sería de $7,912, así que la deducción de $16,100 ahorra aquí $2,892, lo que sirve para juzgar si vale la pena llevar el registro de partidas detalladas adicionales.
Preguntas frecuentes
¿Cuál es la deducción estándar para 2026?
Para el año tributario 2026 es de $16,100 para soltero o casado que presenta por separado, $32,200 para casado que presenta una declaración conjunta o cónyuge sobreviviente que califica, y $24,150 para cabeza de familia. Estas cantidades se aplican a las declaraciones presentadas en 2027.
¿Puedo tomar la deducción estándar y aun así deducir donaciones benéficas?
Sí, a partir de las declaraciones de 2026. Quienes no detallan pueden deducir hasta $1,000 de donaciones en efectivo a organizaciones benéficas que califican, o $2,000 en una declaración conjunta. Las donaciones de bienes no cuentan para esta cantidad.
¿La deducción estándar es lo mismo que la exención personal?
No. La exención personal era una deducción aparte por persona que se suspendió después de 2017, y la ley de 2025 la eliminó de forma permanente. Solo quedan la deducción estándar y las deducciones detalladas.
¿Todos reciben la misma deducción estándar?
No. Depende del estado civil tributario, de si usted o su cónyuge tienen 65 años o más o son ciegos, y de si otra persona puede declararlo como dependiente. Una persona casada que presenta por separado recibe cero si su cónyuge detalla sus deducciones.
¿Dónde va la deducción estándar en el Formulario 1040?
Va en la línea de la deducción estándar o las deducciones detalladas, justo debajo del ingreso bruto ajustado. Las instrucciones del Formulario 1040 incluyen una tabla y una hoja de trabajo para dependientes y para quienes tienen 65 años o más o son ciegos.
¿Puedo alternar cada año entre detallar y tomar la deducción estándar?
Sí. La elección se hace de nuevo en cada declaración. Algunas personas agrupan donaciones benéficas o pagos de impuesto sobre la propiedad en un solo año para detallar, y al año siguiente toman la deducción estándar.