
Tema
Tasas de impuestos estatales sobre la renta por estado: cómo se comparan los estados más grandes
Las tasas de impuestos estatales sobre la renta van desde cero en nueve estados hasta un tramo máximo del 12.3% en California, más un recargo del 1% sobre el ingreso tributable de más de $1 millón. La mayoría de los estados grandes usan tramos progresivos; Illinois (4.95%), Pensilvania (3.07%) y Carolina del Norte (3.99% para 2026) cobran una sola tasa fija. Su estado de residencia grava todo su ingreso, sin importar dónde lo haya ganado.
12 guías en este tema Actualizado 19 de septiembre de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
- Estados sin impuesto sobre la renta: la lista completaNueve estados no tienen impuesto sobre la renta de los salarios en 2026: Alaska, Florida, Nevada, New Hampshire, Dakota del Sur, Tennessee, Texas, Wa…
- Impuesto sobre la renta de Carolina del Norte: 3.99% en 2026El impuesto sobre la renta de Carolina del Norte tiene una tasa fija del 3.99% para los años tributarios que empiezan después de 2025, frente al 4.25…
- Impuesto sobre la renta de Pensilvania: tasa fija e impuestos localesEl impuesto sobre la renta de Pensilvania es una tasa fija del 3.07% sobre el ingreso tributable, sin deducción estándar ni exención personal, según…
- Tasa de impuestos de Nueva York 2026: tramos estatales y NYCLa tasa de impuestos de Nueva York sobre la renta en 2026 va del 3.9% al 10.9% en nueve tramos estatales, después de que una ley de 2025 recortara 0.…
- Tasa del impuesto sobre la renta de Georgia: la tasa fijaLa tasa del impuesto sobre la renta de Georgia es fija del 4.99% para el año tributario 2026, frente al 5.19% de 2025, conforme al proyecto de ley Ho…
- Tasa del impuesto sobre la renta de Illinois: el 4.95% fijoLa tasa del impuesto sobre la renta de Illinois es un 4.95% fijo del ingreso neto, la tasa vigente desde el 1 de julio de 2017, según el Departamento…
- Tasa del impuesto sobre la renta de Massachusetts y recargoLa tasa del impuesto sobre la renta de Massachusetts es del 5.0% sobre los salarios, las ganancias de capital a largo plazo y la mayoría de los demás…
- Tasa del impuesto sobre la renta de Michigan y de sus ciudadesLa tasa del impuesto sobre la renta de Michigan es un 4.25% fijo para el año tributario 2026, según confirmó el Departamento del Tesoro de Michigan e…
- Tasa del impuesto sobre la renta de Virginia: tramos y deduccionesLa tasa del impuesto sobre la renta de Virginia va del 2% al 5.75%, y la tasa máxima del 5.75% se aplica a todo el ingreso tributable de Virginia por…
- Tasas de impuestos de New Jersey para las declaraciones 2026Las tasas de impuestos de New Jersey sobre la renta van del 1.4% al 10.75%. Los contribuyentes solteros tienen siete tramos, y quienes declaran en co…
- Tasas de impuestos de Ohio 2026: 2.75% fijo desde $26,050Las tasas de impuestos de Ohio sobre la renta en 2026 son del 0% sobre los primeros $26,050 de ingreso tributable no comercial y una tasa fija del 2.…
- Tramos de impuestos de California 2026: tasas y umbralesLos tramos de impuestos de California van del 1% al 12.3% en nueve tramos, y el ingreso tributable de más de $1 millón paga un 1% adicional del impue…
¿Qué son las tasas de impuestos estatales sobre la renta?
El impuesto estatal sobre la renta es un impuesto que su estado cobra sobre su ingreso, aparte del impuesto federal sobre la renta, y se declara en una declaración estatal separada, como el Formulario 540 de California, el Formulario IT-201 de Nueva York, el Formulario NJ-1040, el Formulario IL-1040 o el PA-40 de Pensilvania. Las tasas de impuestos estatales sobre la renta son los porcentajes que se aplican a su ingreso tributable estatal, y cada estado fija sus propias tasas, tramos, deducciones y créditos.
Las diferencias son grandes. Nueve estados no gravan los salarios en absoluto, tres de los estados más grandes gravan cada dólar a una sola tasa fija y los estados costeros de impuestos altos usan tramos de impuestos estatales progresivos que superan el 10% en los ingresos muy altos. El resto de esta página compara los estados más grandes y enlaza a una página completa para cada uno.
Leer la transcripción del video
Tasas del impuesto estatal sobre la renta por estado: cómo se comparan los estados más grandes
Las tasas del impuesto estatal sobre la renta van desde cero en nueve estados hasta un tramo máximo del 12.3% en California, más un recargo del 1% sobre el ingreso tributable de más de $1 millón.
Estados sin impuesto sobre los salarios: 9 (AK, FL, NV, NH, SD, TN, TX, WA, WY).
Tasa máxima más alta entre los estados grandes: California, 12.3% + 1% por encima de $1 millón.
Tasa máxima de Nueva York (2026): 10.9% por encima de $25 millones, más el impuesto de la ciudad de Nueva York para sus residentes.
La tabla de abajo muestra las tablas más recientes que cada estado ha publicado a septiembre de 2026.
Un estado con tasa fija aplica un solo porcentaje a todo el ingreso tributable. Illinois cobra el 4.95% del ingreso neto, una tasa vigente desde el 1 de julio de 2017, según el Departamento de Ingresos de Illinois.
Nueve estados no gravan los salarios: Alaska, Florida, Nevada, New Hampshire, Dakota del Sur, Tennessee, Texas, Washington y Wyoming.
Impuesto estatal sobre la renta por estado: las tasas de los estados más grandes
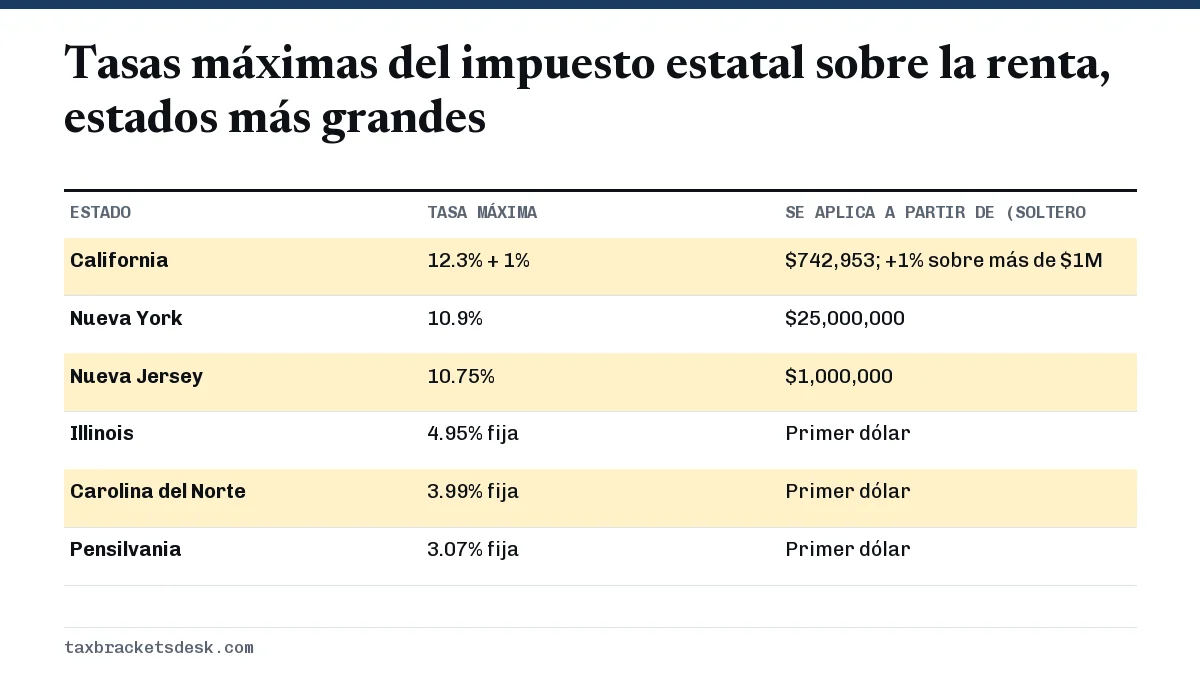
La tabla siguiente muestra las tablas más recientes que cada estado ha publicado hasta septiembre de 2026. California todavía no ha publicado sus tablas de 2026 ajustadas por inflación, así que sus cifras son las tablas de 2025 que se usan en las declaraciones presentadas en 2026. Las tasas de 2026 de Nueva York provienen de las instrucciones del Formulario IT-2105 de 2026.
| Estado | Estructura | Tasa más baja | Tasa máxima y dónde empieza (soltero) |
|---|---|---|---|
| California | 9 tramos | 1% | 12.3% sobre más de $742,953 (2025), más 1% sobre el ingreso tributable de más de $1 millón |
| Nueva York | 9 tramos | 3.9% (2026) | 10.9% sobre más de $25,000,000; los residentes de NYC agregan del 3.078% al 3.876% |
| Nueva Jersey | 7 tramos | 1.4% | 10.75% sobre más de $1,000,000 |
| Illinois | Fija | 4.95% | 4.95% sobre todo el ingreso neto |
| Pensilvania | Fija | 3.07% | 3.07%, más el impuesto local sobre el ingreso del trabajo |
| Carolina del Norte | Fija | 3.99% (2026) | 3.99% sobre todo el ingreso tributable |
| Texas, Florida y otros 7 | Ninguno sobre los salarios | 0% | 0% (Washington grava las ganancias de capital grandes) |
Cada estado tiene su propia página con las tablas de tramos completas y un ejemplo resuelto: tramos de impuestos de California, tasas del impuesto sobre la renta de Nueva York, tasas del impuesto sobre la renta de Nueva Jersey, la tasa fija del impuesto sobre la renta de Illinois y el impuesto sobre la renta de Pensilvania con sus impuestos locales sobre los salarios.
Tasa fija frente a tramos de impuestos estatales progresivos
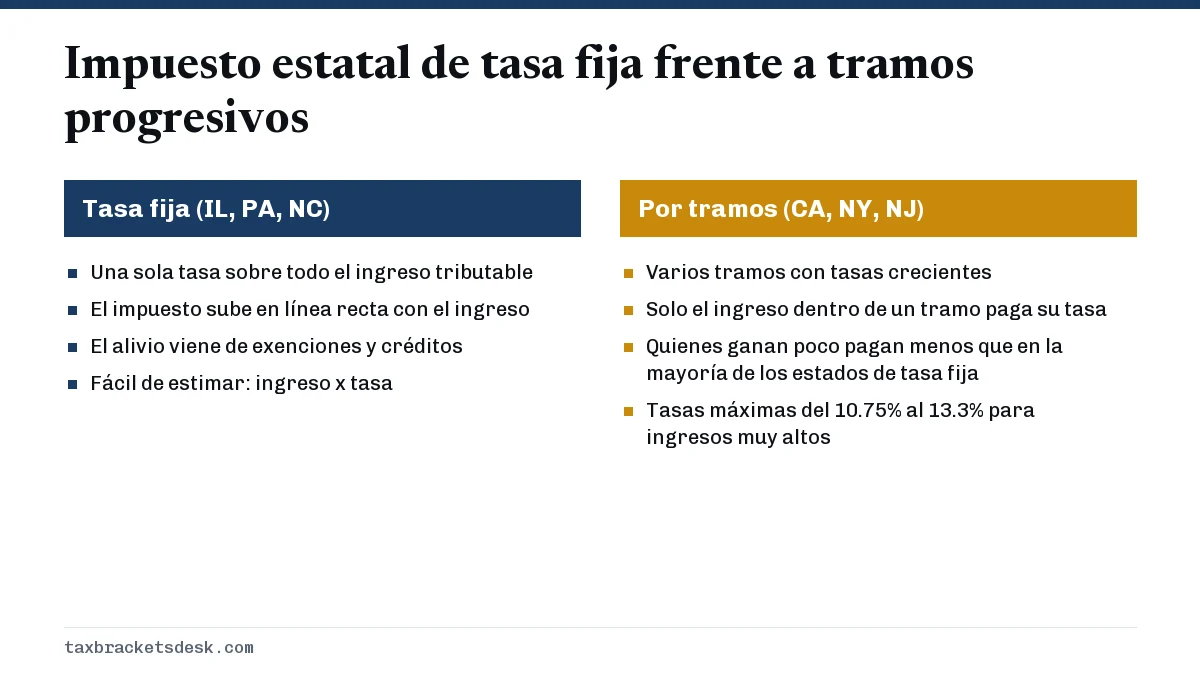
Un estado con tasa fija aplica un solo porcentaje a todo el ingreso tributable. Illinois cobra el 4.95% del ingreso neto, una tasa vigente desde el 1 de julio de 2017, según el Departamento de Ingresos de Illinois. Pensilvania cobra el 3.07% y no ofrece deducción estándar ni exención personal. La tasa de Carolina del Norte bajó al 3.99% para los años tributarios que comienzan después de 2025.
Un estado con tramos progresivos funciona como el sistema federal: cada parte del ingreso tributa a la tasa de su tramo, así que pasar a un tramo impositivo más alto solo aumenta el impuesto sobre los dólares que caen dentro de ese tramo. Nuestra guía sobre cómo funcionan los tramos de impuestos explica ese cálculo con cifras federales, y la misma lógica se aplica a los tramos de impuestos estatales.
Dos estados con tramos que funcionan de forma poco común
- Nueva York recupera los tramos bajos. Cuando el ingreso bruto ajustado de Nueva York supera los $107,650, los contribuyentes deben usar las hojas de cálculo del impuesto de las instrucciones del IT-201, que retiran poco a poco el beneficio de las tasas más bajas. Quienes ganan mucho terminan pagando casi su tasa máxima sobre cada dólar.
- Nueva Jersey usa un método de resta. Las tablas de tasas del NJ-1040 multiplican todo el ingreso tributable por la tasa de su tramo y luego restan un monto fijo. Para un contribuyente soltero con $60,000 de ingreso tributable, el impuesto es $60,000 x 5.525% menos $1,492.50, es decir, $1,822.50.
¿Qué estados tienen el impuesto sobre la renta más alto?
Por tasa máxima, California es la más alta entre los estados grandes: 12.3% en el tramo máximo más el impuesto del 1% para servicios de salud conductual (Behavioral Health Services Tax) sobre el ingreso tributable de más de $1 millón, lo que da un 13.3% en la parte más alta. La tasa estatal máxima de Nueva York es del 10.9% sobre el ingreso de más de $25 millones, y los residentes de la ciudad de Nueva York agregan hasta un 3.876%. La tasa máxima de Nueva Jersey es del 10.75% sobre el ingreso de más de $1 millón.
Sin embargo, las tasas máximas solo alcanzan a quienes ganan muchísimo. Para una persona soltera con $75,000 de salario, sin dependientes y con la deducción estándar o la exención del estado, la clasificación cambia. Las cifras siguientes usan la tabla más reciente publicada por cada estado; no toman en cuenta créditos, salvo el crédito por exención personal de $153 de California, y dejan fuera los impuestos locales.
| Estado | Ingreso tributable | Impuesto estatal | Base |
|---|---|---|---|
| Illinois | $72,150 (exención de $2,850) | $3,571 | 4.95% fija, exención de 2025 |
| Nueva York | $67,000 (deducción estándar de $8,000) | $3,453 | Tabla de 2026, más $2,472 de impuesto de NYC para los residentes de la ciudad |
| California | $69,294 (deducción estándar de $5,706) | unos $2,775 | Tabla de 2025 menos el crédito de $153 |
| Nueva Jersey | $74,000 (exención de $1,000) | $2,596 | Tabla vigente desde 2020 |
| Pensilvania | $75,000 (sin deducción) | $2,303 | 3.07% fija, antes del impuesto local sobre el ingreso del trabajo |
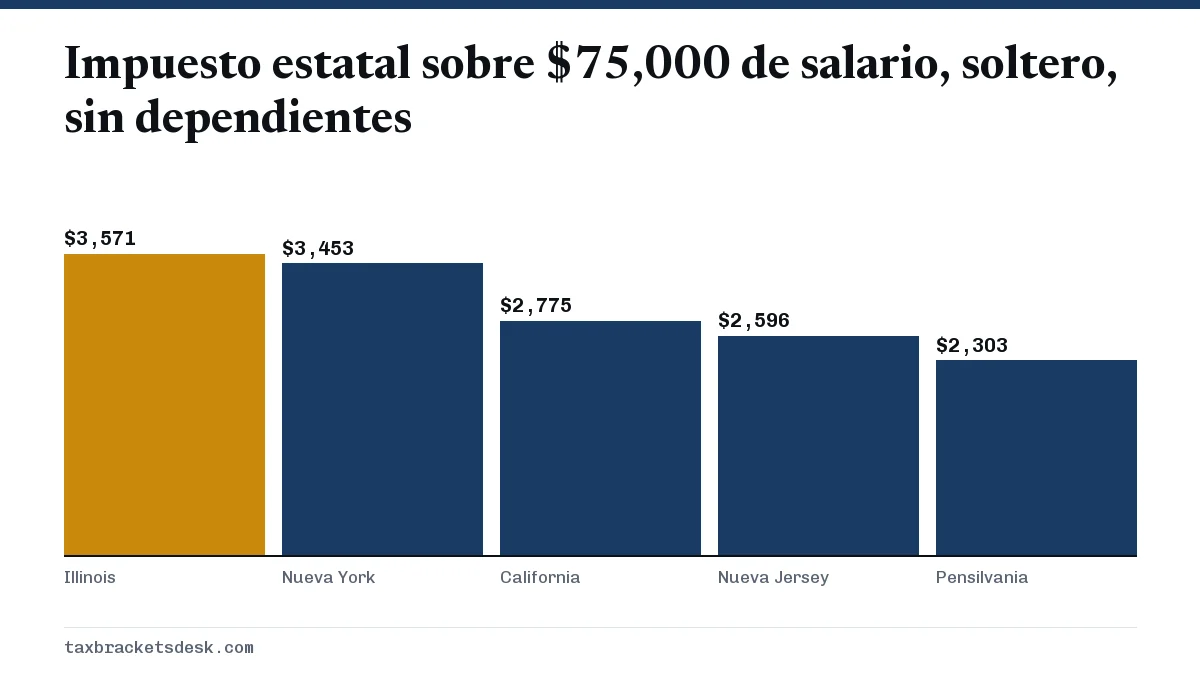
Con este ingreso, un estado de tasa fija, Illinois, cobra más que California, porque los tramos del 1% al 8% de California cubren la mayor parte del ingreso, mientras que Illinois aplica el 4.95% desde el primer dólar. Por eso la tasa efectiva, es decir, el impuesto dividido entre el ingreso, es una mejor comparación que la tasa máxima anunciada.
¿Qué estados no tienen impuesto sobre la renta?
Nueve estados no gravan los salarios: Alaska, Florida, Nevada, Nuevo Hampshire, Dakota del Sur, Tennessee, Texas, Washington y Wyoming. El impuesto de Nuevo Hampshire sobre intereses y dividendos se derogó para los períodos tributarios que comienzan el 1 de enero de 2025 o después, y el impuesto Hall de Tennessee terminó para los años tributarios que comienzan el 1 de enero de 2021. Washington todavía grava las ganancias de capital a largo plazo que superan una deducción estándar ($278,000 para 2025) al 7%, y al 9.9% sobre la parte que pasa de $1 millón.
La lista completa, los impuestos en los que se apoyan estos estados en su lugar y las reglas de residencia para quienes se mudan allí están en nuestra página sobre los estados sin impuesto sobre la renta.
¿Los estados usan el ingreso tributable federal?
La mayoría de los estados parten de una cifra federal y luego la ajustan, pero rara vez usan el ingreso tributable federal tal cual. Nueva York e Illinois parten del ingreso bruto ajustado (AGI) federal. California también parte del AGI federal y anota sus diferencias en el Anexo CA (540). Nueva Jersey y Pensilvania no parten del AGI federal en absoluto: cada uno tiene su propia lista de categorías de ingreso, y las pérdidas de una categoría no pueden compensar las ganancias de otra.
Las deducciones estatales suelen ser mucho menores que la deducción estándar federal de 2026, de $16,100 para un contribuyente soltero. La deducción estándar de California para 2025 es de $5,706 para soltero y $11,412 en declaración conjunta, la de Nueva York es de $8,000 para soltero y $16,050 en declaración conjunta, e Illinois y Nueva Jersey usan en su lugar exenciones por persona. Por eso, su ingreso tributable estatal suele ser mayor que su ingreso tributable federal.
¿Pago impuesto estatal donde trabajo o donde vivo?
Muchas veces en los dos, con un crédito que evita la doble tributación completa. Su estado de residencia grava todo su ingreso, venga de donde venga. Un estado donde trabaja pero no vive puede gravar como no residente los salarios que usted ganó allí. Luego su estado de residencia le da un crédito por el impuesto pagado al otro estado, por ejemplo en el Anexo CR de Illinois o mediante el crédito de Nueva Jersey por impuestos pagados a otras jurisdicciones.
Los acuerdos de reciprocidad eliminan la doble declaración entre algunos estados vecinos. Illinois tiene acuerdos con Iowa, Kentucky, Michigan y Wisconsin, así que los residentes de esos estados que trabajan en Illinois solo pagan impuestos sobre sus salarios en su estado. Nueva Jersey y Pensilvania tienen un acuerdo recíproco del impuesto sobre la renta personal (Reciprocal Personal Income Tax Agreement) que cubre la remuneración, aunque no cubre el impuesto sobre salarios de Filadelfia (Philadelphia Wage Tax).
- Confirme cuál era su estado de residencia el 31 de diciembre y si se mudó durante el año; una mudanza suele significar dos declaraciones de residente por parte del año.
- Averigüe si el estado donde trabaja tiene un acuerdo de reciprocidad con su estado de residencia. Si lo tiene, entregue a su empleador el certificado de exención, como el Formulario REV-419 de Pensilvania o el Formulario NJ-165 de Nueva Jersey.
- Si no hay acuerdo, presente primero la declaración de no residente en el estado donde trabaja, porque el impuesto de esa declaración determina el crédito que usted reclama en su estado.
- Reclame el crédito por impuestos de otro estado en su declaración de residente y adjunte una copia de la declaración de no residente si el formulario lo pide.
- Ajuste la retención de impuestos estatal en el formulario estatal de su empleador para que el estado correcto reciba el dinero durante el año.
Cómo afecta el impuesto estatal sobre la renta a su declaración federal
El impuesto estatal sobre la renta retenido o pagado se puede deducir en el Anexo A federal, pero solo si detalla sus deducciones y solo dentro del tope de impuestos estatales y locales (SALT). Para el año tributario 2026, el tope es de $40,400 ($20,200 si es casado que presenta por separado), y se reduce cuando el AGI modificado supera los $505,000, aunque nunca baja de $10,000. La página sobre el tope de la deducción SALT muestra el cálculo de la reducción.
Los residentes de estados sin impuesto sobre la renta pueden optar por deducir el impuesto general sobre las ventas en lugar del impuesto sobre la renta. Y si detalló sus deducciones el año pasado y recibió un reembolso estatal, parte de ese reembolso puede ser tributable en su declaración federal; su estado lo informa en el Formulario 1099-G.
¿Cuándo se publican los tramos de impuestos estatales de 2026?
Cada estado publica en fechas distintas. Hasta septiembre de 2026, Nueva York ya imprimió sus tasas de 2026 en las instrucciones del impuesto estimado del Formulario IT-2105, con la rebaja de tasas aprobada en 2025. California ajusta sus tramos por inflación cada año, pero la Junta de Impuestos de California (Franchise Tax Board) no había publicado en su sitio las tablas de tasas de 2026 hasta septiembre de 2026. La tabla de tasas de Nueva Jersey es la misma desde 2020, e Illinois, Pensilvania y Carolina del Norte fijan una sola tasa por ley.
Los tramos federales de 2027 son otro tema: el IRS todavía no los ha anunciado y normalmente los publica en octubre o noviembre. Hasta entonces, los tramos federales de 2026 son las cifras oficiales más recientes.
Preguntas frecuentes
¿Qué estado tiene la tasa de impuesto sobre la renta más alta?
California tiene la tasa máxima más alta: 12.3% en su tramo máximo más un impuesto del 1% para servicios de salud conductual sobre el ingreso tributable de más de $1 millón, es decir, un 13.3% en total. La tasa estatal máxima de Nueva York es del 10.9%, y los residentes de la ciudad de Nueva York pagan además el impuesto de la ciudad.
¿Qué estados tienen un impuesto sobre la renta de tasa fija?
Entre los estados más grandes, Illinois (4.95%), Pensilvania (3.07%) y Carolina del Norte (3.99% para 2026) gravan todo el ingreso a una sola tasa. En algunos estados, una tasa fija sigue teniendo exenciones o créditos, así que la tasa efectiva puede ser menor que la tasa anunciada.
¿El impuesto estatal sobre la renta se calcula sobre el ingreso bruto o el tributable?
Se calcula sobre el ingreso tributable estatal, que cada estado define a su manera. La mayoría de los estados empiezan con el ingreso bruto ajustado federal y luego restan las deducciones o exenciones estatales, mientras que Nueva Jersey y Pensilvania arman el ingreso con sus propias categorías.
¿Tengo que presentar una declaración estatal si trabajo a distancia para una empresa de otro estado?
Siempre presenta la declaración en su estado de residencia. Por lo general, solo le debe impuestos al estado del empleador si trabaja físicamente allí, pero algunos estados tienen sus propias reglas para el trabajo a distancia, así que revise las instrucciones para no residentes del estado de su empleador.
¿Puedo deducir el impuesto estatal sobre la renta en mi declaración federal?
Sí, si detalla sus deducciones en el Anexo A. El impuesto estatal y local sobre la renta, junto con el impuesto sobre la propiedad, comparten un tope de $40,400 para el año tributario 2026, y el tope se reduce cuando el AGI modificado supera los $505,000.
Fuentes
- Illinois Department of Revenue, Income tax rates
- North Carolina Department of Revenue, Tax rate schedules
- California Franchise Tax Board, 2025 California tax rate schedules
- New York State, Instructions for Form IT-2105 (2026)
- New Jersey Division of Taxation, Tax rate schedules
- IRS Publication 505 (2026), state and local tax deduction