
Tema
Cambios de impuestos de la One Big Beautiful Bill: lo que deben saber las personas
La One Big Beautiful Bill (Ley Pública 119-21, firmada el 4 de julio de 2025) trajo estos cambios de impuestos: hizo permanentes las siete tasas y la deducción estándar más alta, agregó cuatro deducciones para los años tributarios 2025 a 2028 (propinas, pago de prima por horas extras, intereses de préstamos para autos nuevos y una deducción de $6,000 para personas mayores) y eliminó los créditos por energía en el hogar y por vehículos eléctricos. El IRS (Servicio de Impuestos Internos) llama a estas disposiciones Recortes de Impuestos para Familias Trabajadoras (Working Families Tax Cuts).
13 guías en este tema Actualizado 18 de septiembre de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
- Anexo 1-A del Formulario 1040: cómo llenar sus seis partesEl Anexo 1-A (Formulario 1040), Deducciones adicionales, es el formulario que se adjunta al Formulario 1040 para reclamar las cuatro deducciones temp…
- Calculadora de sin impuestos sobre las horas extrasSegún la calculadora de sin impuestos sobre las horas extras, la deducción es igual a la parte de la prima de su pago por horas extras de la FLSA (un…
- Cambios de impuestos 2027: qué hay de nuevo en su declaraciónLos principales cambios de impuestos de 2027 llegan en la declaración del año tributario 2026 que se presenta en esa temporada: una deducción por don…
- Cuentas Trump: depósito de $1,000 y Formulario 4547Las cuentas Trump son un nuevo tipo de cuenta IRA para niños creado por la ley tributaria de 2025. Los niños ciudadanos de EE. UU. con un número de S…
- Códigos TP y TT del W-2: propinas y horas extra en 2026El código TT de la casilla 12 del W-2 informa la compensación calificada por horas extra, y el código TP informa las propinas calificadas, a partir d…
- Deducción de intereses de préstamos de auto: hasta $10,000La deducción de intereses de préstamos de auto le permite deducir hasta $10,000 al año de intereses de un préstamo obtenido después del 31 de diciemb…
- Deducción para mayores de 65 años: $6,000 adicionalesLa deducción para mayores de 65 años es una deducción adicional temporal de hasta $6,000 para cada contribuyente de 65 años o más, o de $12,000 cuand…
- Lista de ocupaciones con propinas: quién puede deducirlasLa lista de ocupaciones con propinas es el catálogo del Departamento del Tesoro de los trabajos en los que se recibían propinas de forma habitual y r…
- Sin impuestos sobre las horas extras: deducción de $12,500Sin impuestos sobre las horas extras (no tax on overtime) es una deducción para la parte de la prima del pago por horas extras, la media paga adicion…
- Sin impuestos sobre las propinas: la deducción de $25,000Sin impuestos sobre las propinas (no tax on tips) le permite deducir hasta $25,000 de propinas calificadas de su ingreso tributable federal en los añ…
- ¿La deducción para mayores y la deducción estándar se suman?Sí, la deducción para mayores y la deducción estándar se suman: de 2025 a 2028, cada persona de 65 años o más puede deducir hasta $6,000 en el Anexo…
- ¿Las horas extras pagan más impuestos? Retención vs. impuestoNo, las horas extras no pagan más impuestos: son ingresos salariales normales que tributan con las mismas tasas de los tramos federales que su pago r…
- ¿Son confiables los consejos de impuestos de la IA en 2026?Los consejos de impuestos de la IA no son confiables en las reglas que cambiaron más recientemente, y el año tributario 2026 cambió varias a la vez.…
Qué cambió la ley de 2025 para las personas
Los cambios de impuestos de la big beautiful bill se dividen en tres grupos. Algunas reglas que iban a vencer después de 2025 se hicieron permanentes. Se agregaron cuatro deducciones nuevas por un periodo limitado. Y varios créditos se eliminaron antes de tiempo. En sus guías, el IRS ahora llama a las disposiciones individuales Recortes de Impuestos para Familias Trabajadoras.
Para la mayoría de los hogares, el efecto más grande es que nada volvió atrás. Sin la ley, las rebajas de tasas de 2017 y la deducción estándar más alta habrían terminado con el año tributario 2025. En cambio, las tasas del 10%, 12%, 22%, 24%, 32%, 35% y 37% continúan, y el IRS fijó los tramos de impuestos de 2026 con ajustes por inflación el 9 de octubre de 2025.
Nuevas deducciones de 2025 a 2028
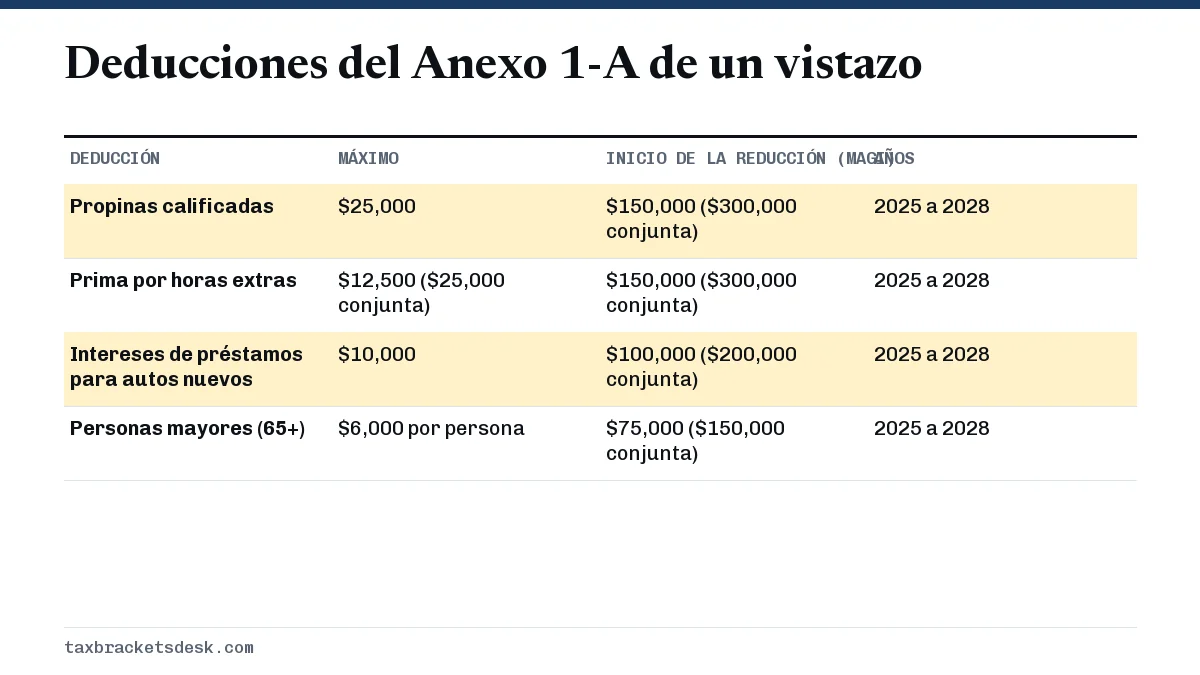
Cuatro deducciones se aplican solo a los años tributarios 2025, 2026, 2027 y 2028. Cada una se calcula en el nuevo Anexo 1-A y se resta después del ingreso bruto ajustado, así que puede tomarlas además de la deducción estándar o de las deducciones detalladas. Reducen el ingreso tributable, no el AGI, y no reducen los impuestos del Seguro Social ni de Medicare.
Sin impuestos sobre las propinas
Los trabajadores de una ocupación en la que habitualmente se recibían propinas antes de 2025 pueden deducir hasta $25,000 de propinas voluntarias en efectivo o cobradas con tarjeta. El límite se reduce en $100 por cada $1,000 completos de AGI modificado por encima de $150,000 ($300,000 en declaración conjunta). Los detalles y un ejemplo resuelto están en sin impuestos sobre las propinas, y la lista de trabajos está en la lista de ocupaciones con propinas.
Sin impuestos sobre las horas extras
Solo es deducible la media paga adicional del pago de tiempo y medio que exige la Ley de Normas Justas de Trabajo (Fair Labor Standards Act), hasta $12,500 ($25,000 en declaración conjunta), con la misma reducción de $100 por cada $1,000 por encima de $150,000 ($300,000 en declaración conjunta). Vea sin impuestos sobre las horas extras para saber cómo separar la prima del resto de su pago por horas extras.
Intereses de préstamos para autos
Los intereses de un préstamo obtenido después del 31 de diciembre de 2024 para comprar un vehículo personal nuevo ensamblado en los EE. UU. son deducibles hasta $10,000 al año. El tope baja $200 por cada $1,000 (o fracción de $1,000) de AGI modificado por encima de $100,000 ($200,000 en declaración conjunta). La página de la deducción de intereses de préstamos para autos explica la verificación del VIN y los documentos.
Deducción para personas mayores
Cada persona de 65 años o más recibe hasta $6,000 adicionales, reducidos en un 6% del AGI modificado por encima de $75,000 ($150,000 en declaración conjunta). Para el año tributario 2026, usted califica si nació antes del 2 de enero de 1962. La página de la deducción para personas mayores explica paso a paso la reducción gradual.
Cambios permanentes de los Recortes de Impuestos para Familias Trabajadoras
Estas disposiciones no tienen fecha de vencimiento en la ley. La mayoría se ajusta por inflación cada año, por eso todavía no se conocen los montos de 2027.
| Disposición | Monto o regla de 2026 | Notas |
|---|---|---|
| Siete tasas de impuestos | Del 10% al 37% | Los rangos de los tramos se ajustan cada año |
| Deducción estándar | $16,100 soltero, $32,200 declaración conjunta, $24,150 cabeza de familia | Se ajusta cada año |
| Crédito Tributario por Hijos (CTC) | $2,200 por hijo, hasta $1,700 reembolsables | Se ajusta después de 2025 |
| Deducción por ingreso calificado de negocios (QBI) | Se mantiene la deducción del 20%; mínimo de $400 con $1,000 de QBI activo | El mínimo empieza en 2026 |
| Donativos, quienes no detallan | Hasta $1,000 ($2,000 en declaración conjunta) de donativos en efectivo | Empieza en 2026 |
| Donativos, quienes detallan | Solo cuenta la parte que supera el 0.5% del AGI | Empieza en 2026 |
| Primas de seguro hipotecario | Deducibles otra vez como intereses hipotecarios | Empieza en 2026 |
| Exclusión del impuesto sobre el patrimonio | $15,000,000 por persona | Se ajusta a partir de 2027 |
Dos cambios afectan a quienes ganan más. A partir de 2026, las deducciones detalladas se recortan en un 5.4% de la cantidad menor entre el total de deducciones detalladas o el ingreso tributable por encima de $768,700 en una declaración conjunta ($640,600 soltero o cabeza de familia). Las pérdidas de juegos de azar se limitan al 90% de las pérdidas, con un tope igual a las ganancias. Las cifras de la deducción estándar para cada estado civil tributario están en la guía de montos de la deducción estándar.
El aumento del tope SALT es temporal
El límite de la deducción de impuestos estatales y locales subió de $10,000 a $40,000 para 2025 y a $40,400 para 2026, con una reducción por encima de $505,000 de AGI modificado en 2026. A diferencia de las tasas, está previsto que vuelva a $10,000 para los años tributarios posteriores a 2029.
Créditos que terminaron
Varios créditos de energía se cerraron años antes de lo previsto originalmente. Si compró algo esperando un crédito, ahora todo depende de la fecha en que lo adquirió o lo puso en servicio.
- Créditos por vehículos limpios nuevos, usados y comerciales: no están disponibles para vehículos adquiridos después del 30 de septiembre de 2025. Un contrato escrito vinculante más un pago hecho en esa fecha o antes cuenta como adquisición.
- Crédito por mejoras de eficiencia energética en el hogar (Energy Efficient Home Improvement Credit): no hay crédito para bienes puestos en servicio después del 31 de diciembre de 2025, así que no se puede reclamar nada por trabajos de 2026.
- Crédito por energía limpia residencial (Residential Clean Energy Credit: paneles solares, baterías, geotermia): también terminó para bienes puestos en servicio después del 31 de diciembre de 2025.
- Crédito por equipos de recarga de vehículos de combustible alternativo: termina para bienes puestos en servicio después del 30 de junio de 2026.
Al mismo tiempo, algunos créditos aumentaron. La tasa del crédito por cuidado de hijos y dependientes puede llegar al 50% a partir de 2026, y el Crédito Tributario por Hijos subió a $2,200. La ley también creó las cuentas Trump (Trump accounts), una nueva IRA para niños nacidos después de 2024 y antes de 2029, con un posible depósito federal piloto de $1,000 que se elige en el Formulario 4547.
Big beautiful bill, cambios de impuestos para las declaraciones de 2026: qué cambió para las personas mayores
La ley no eliminó los impuestos sobre los beneficios del Seguro Social. Hasta el 85% de los beneficios puede seguir siendo tributable cuando sus ingresos pasan del monto base de $25,000 soltero o $32,000 en declaración conjunta. Lo que cambió es la nueva deducción de $6,000 para personas mayores, que reduce el ingreso tributable de las personas de 65 años o más con un AGI modificado por debajo del rango de reducción.
La deducción para personas mayores se suma a la deducción estándar adicional que ya existía por tener 65 años, que en 2026 es de $2,050 para un contribuyente soltero y de $1,650 por cada cónyuge que califica en una declaración conjunta. Un jubilado soltero con $60,000 de AGI modificado tendría $16,100 más $2,050 más $6,000, es decir, $24,150 de deducciones antes de detallar cualquier cosa.
Lo que significa para la declaración que presentará en 2027
La declaración que presentará en 2027 es el segundo año de las nuevas deducciones, pero el primero con casillas propias para reportarlas. Siga este orden para ver si los cambios le benefician.
- Calcule primero el AGI modificado. Para la mayoría de las personas es igual al AGI del Formulario 1040; se vuelven a sumar los ingresos del trabajo en el extranjero excluidos y los ingresos de Puerto Rico. Todas las deducciones del Anexo 1-A dependen de él.
- Busque en la casilla 12 del Formulario W-2 el código TP (propinas calificadas) y el código TT (horas extras calificadas), y en la casilla 14b el código de su ocupación con propinas. Los contratistas deben revisar las casillas 1b y 1d del Formulario 1099-NEC.
- Consiga el estado de intereses de fin de año de su prestamista de auto y el número de identificación de su vehículo (VIN) si compró un auto nuevo después de 2024.
- Compare la fecha de nacimiento de cada cónyuge con el 2 de enero de 1962 para la deducción para personas mayores.
- Si espera un total grande en el Anexo 1-A en 2027, anótelo en el Paso 4(b) del Formulario W-4 para que le retengan menos impuestos durante el año en lugar de esperar un reembolso.
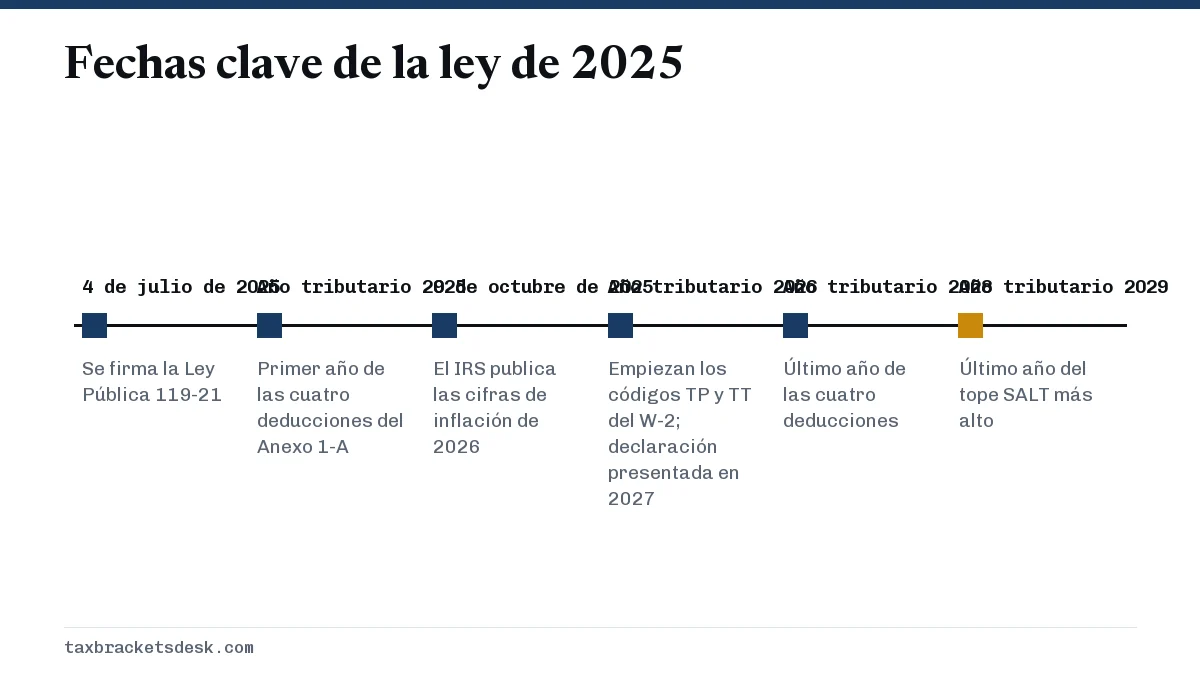
Las cifras del propio año tributario 2027, incluidos los tramos y la deducción estándar, aún no se han anunciado. El IRS suele publicarlas en octubre o noviembre. La página de cambios tributarios de 2027 sigue lo que empieza y termina ese año.
Preguntas frecuentes
¿Qué cambios de impuestos trae la One Big Beautiful Bill?
Para las personas, hizo permanentes las tasas del 10% al 37% y la deducción estándar más alta, subió el Crédito Tributario por Hijos a $2,200, agregó deducciones por propinas, horas extras, intereses de préstamos para autos nuevos y personas mayores para 2025 a 2028, subió el tope SALT hasta 2029 y eliminó los créditos por vehículos limpios y por energía en el hogar.
¿Cuándo vencen las nuevas deducciones de impuestos?
Las deducciones por propinas, horas extras, intereses de préstamos para autos y personas mayores se aplican a los años tributarios 2025 a 2028. A menos que el Congreso las extienda, no estarán disponibles en las declaraciones de 2029 que se presenten en 2030.
¿Tengo que detallar deducciones para recibir las nuevas deducciones?
No. Las cuatro se reclaman en el Anexo 1-A y se permiten tanto si toma la deducción estándar como si detalla deducciones en el Anexo A.
¿La big beautiful bill eliminó los impuestos sobre el Seguro Social?
No. Los beneficios del Seguro Social tributan con las mismas reglas que antes. En su lugar, la ley agregó una deducción temporal de hasta $6,000 por persona de 65 años o más, que reduce el ingreso tributable.
¿La One Big Beautiful Bill es lo mismo que los Recortes de Impuestos para Familias Trabajadoras?
Sí. El IRS usa el nombre Recortes de Impuestos para Familias Trabajadoras (Working Families Tax Cuts) para las disposiciones individuales de la Ley Pública 119-21, la ley firmada el 4 de julio de 2025.