
Tema
¿Cómo se calcula el ingreso tributable? Del ingreso bruto a la cantidad que paga impuestos
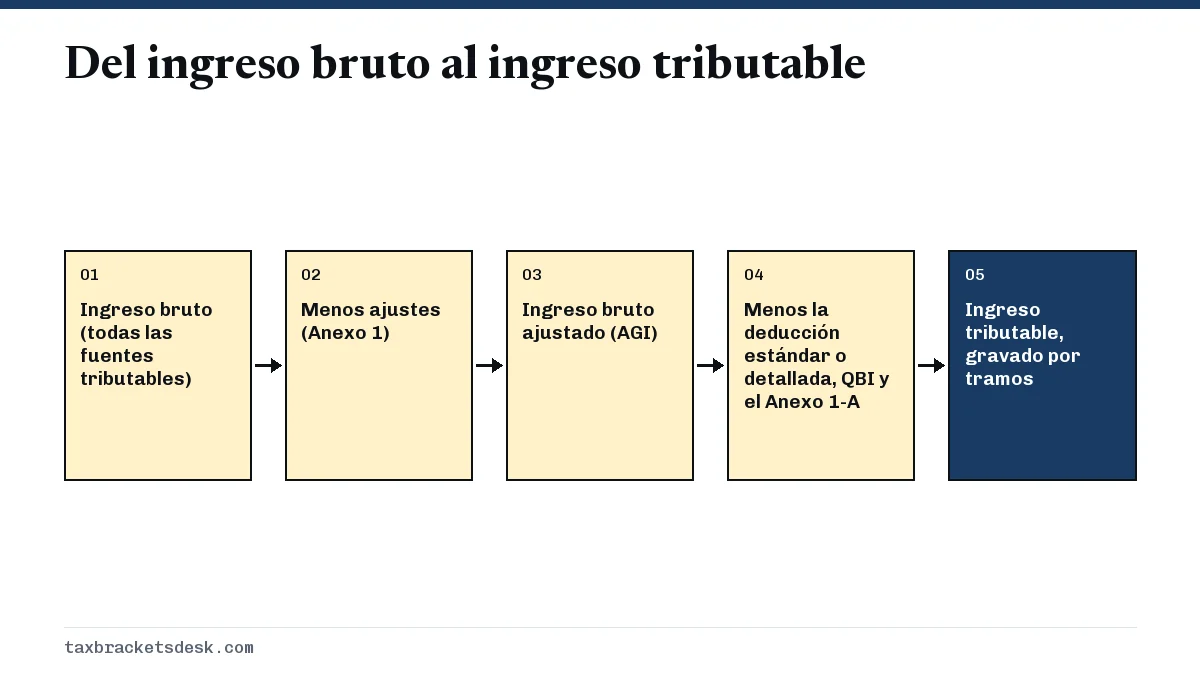
El ingreso tributable se calcula en tres pasos: sume todo el ingreso bruto que la ley no excluye, reste ajustes como los aportes deducibles a una IRA y a una HSA para llegar al ingreso bruto ajustado (AGI) y luego reste la deducción estándar o las deducciones detalladas y otras deducciones permitidas. Para 2026, la deducción estándar es de $16,100 para solteros y $32,200 para casados que presentan una declaración conjunta. Los tramos se aplican solo a lo que queda.
4 guías en este tema Actualizado 20 de octubre de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
- Impuestos por retirar dinero del 401k: cuánto pagaráLos impuestos por retirar dinero del 401k son el impuesto federal ordinario sobre la renta a las tasas normales de su tramo, porque el dinero aportad…
- Impuestos sobre ganancias de juegos de azar: tasas y 2026Los impuestos sobre ganancias de juegos de azar son el impuesto federal ordinario sobre la renta a la tasa de su tramo, del 10% al 37%, sobre cada dó…
- Impuestos sobre los beneficios del Seguro Social: 50% y 85%Los impuestos federales sobre los beneficios del Seguro Social solo se aplican cuando sus otros ingresos más la mitad de sus beneficios superan $25,0…
- Kiddie tax 2026: umbrales, reglas y cómo se calculaEl kiddie tax 2026 hace que los ingresos no derivados del trabajo de un hijo por encima de $2,700 paguen impuestos a la tasa marginal de los padres e…
¿Cómo se calcula el ingreso tributable en una sola fórmula?
El ingreso tributable se calcula como el ingreso bruto menos los ajustes, lo que da el ingreso bruto ajustado (AGI), menos las deducciones. El ingreso tributable es la cifra en dólares a la que se aplican los tramos federales y, en la mayoría de los hogares, es mucho menor que el salario gracias a la deducción estándar y a los aportes de nómina antes de impuestos.
Todo el cálculo se hace en el Formulario 1040, la declaración de impuestos sobre la renta de las personas físicas de EE. UU. Los ingresos adicionales y los ajustes vienen del Anexo 1 (Schedule 1), las cuatro nuevas deducciones por propinas, horas extra, intereses de préstamos de auto y personas mayores vienen del Anexo 1-A (Schedule 1-A), y las deducciones detalladas vienen del Anexo A (Schedule A). Las secciones siguientes recorren cada etapa con las cifras de 2026 del Procedimiento Tributario (Revenue Procedure) 2025-32, que se aplican a las declaraciones presentadas en 2027.
Paso 1: ¿Qué cuenta como ingreso bruto?
El ingreso bruto es todo el ingreso que recibe en dinero, bienes, propiedades o servicios que el código tributario no excluye de forma expresa (Publicación 525 del IRS). Es más amplio que un cheque de pago. La tabla muestra las fuentes más comunes y dónde se informa cada una.
| Tipo de ingreso | Formulario informativo que recibe | Tributa como |
|---|---|---|
| Salarios, sueldos, bonos, propinas sujetas a impuestos | Formulario W-2 | Ingreso ordinario |
| Intereses de bancos y bonos | Formulario 1099-INT | Ingreso ordinario |
| Dividendos y distribuciones de fondos | Formulario 1099-DIV | Tasas ordinarias o de dividendos calificados |
| Venta de acciones o bienes | Formulario 1099-B, Formulario 8949 | Ganancia de capital a corto o largo plazo |
| Pagos de 401(k), IRA y pensiones | Formulario 1099-R | Ingreso ordinario (las reglas Roth son distintas) |
| Beneficios del Seguro Social | Formulario SSA-1099 | Se incluye del 0% al 85% de los beneficios |
| Trabajo independiente y por encargo | Formulario 1099-NEC o 1099-K | Ingreso ordinario más el impuesto sobre el trabajo por cuenta propia |
| Ganancias de juegos de azar y lotería | Formulario W-2G (por encima de ciertos umbrales) | Ingreso ordinario |
Los salarios de la casilla 1 del Formulario W-2 ya vienen reducidos por los aportes al 401(k) tradicional, las primas de salud antes de impuestos y los aportes a una FSA de salud (el límite de la FSA de salud en 2026 es de $3,400). Por eso la casilla 1 suele ser varios miles de dólares menor que el salario bruto de su último talón de pago.
Paso 2: ¿Cómo convierten los ajustes el ingreso bruto en ingreso bruto ajustado?
El ingreso bruto ajustado es el ingreso bruto menos una breve lista de ajustes que se informan en la Parte II del Anexo 1. Puede reclamarlos detalle o no sus deducciones, y cuentan dos veces: reducen el ingreso tributable y bajan el AGI, que es la cifra con la que se comprueban muchos créditos y eliminaciones graduales.
- Aportes deducibles a una IRA tradicional.
- Aportes a una cuenta de ahorros para la salud (HSA) hechos fuera de la nómina.
- La mitad deducible del impuesto sobre el trabajo por cuenta propia, más el seguro médico y los aportes a planes de jubilación de los trabajadores por cuenta propia.
- Intereses de préstamos estudiantiles, hasta $2,500 en 2026, con una eliminación gradual entre $85,000 y $100,000 de AGI modificado (de $175,000 a $205,000 en declaración conjunta).
- Gastos de los educadores, hasta $350 en 2026.
- Pensión alimenticia al excónyuge pagada según un acuerdo de divorcio o separación firmado antes de 2019.
El AGI también es el punto de partida para la parte tributable del Seguro Social, el piso del 7.5% para los gastos médicos y el nuevo piso del 0.5% para las donaciones caritativas detalladas. Para los jubilados, aquí es donde un solo retiro grande de una IRA o un 401(k) puede hacer que más Seguro Social cuente como ingreso, como explica la sección de ingresos especiales más abajo.
Paso 3: ¿Qué deducciones se restan del AGI para llegar al ingreso tributable?
Después del AGI, se resta la deducción estándar o las deducciones detalladas, la que sea mayor, y luego cualquier deducción permitida además de esa elección. El resultado, si es mayor que cero, es el ingreso tributable.
| Estado civil tributario | Deducción estándar | Adicional por cada persona de 65 años o más o ciega |
|---|---|---|
| Soltero | $16,100 | $2,050 |
| Casados que presentan en conjunto | $32,200 | $1,650 |
| Cabeza de familia | $24,150 | $2,050 |
| Casado que presenta por separado | $16,100 | $1,650 |
Detallar las deducciones en el Anexo A solo ayuda si los impuestos estatales y locales, los intereses hipotecarios, las donaciones caritativas y los gastos médicos altos suman más que la cantidad estándar; vea si le conviene detallar o tomar la deducción estándar. La lista completa de cantidades de 2026, incluida la regla para dependientes, está en nuestra página de la deducción estándar de 2026.
Deducciones permitidas además de la deducción estándar
Tres tipos de deducciones reducen el ingreso tributable sin obligarle a detallar. Uno es la deducción por ingreso calificado de negocios (QBI) para los dueños de negocios de transferencia (pass-through). Los otros son las cuatro deducciones temporales de la ley de 2025, que se reclaman en el Anexo 1-A: hasta $25,000 de propinas calificadas, hasta $12,500 de prima calificada por horas extra ($25,000 en declaración conjunta), hasta $10,000 de intereses de préstamos para autos nuevos y $6,000 por cada persona de 65 años o más. Cada una se elimina gradualmente con ingresos más altos. Desde 2026, quienes no detallan también pueden deducir donaciones en efectivo a organizaciones benéficas de hasta $1,000 ($2,000 en declaración conjunta).
¿Cómo se calcula el impuesto sobre el salario una vez que conoce el ingreso tributable?
El impuesto sobre el salario se calcula pasando el ingreso tributable, no el salario, por los tramos de su estado civil tributario. Cada tasa se aplica solo a la parte del ingreso que cae dentro de su franja, así que pasar a un tramo más alto nunca hace que todo su ingreso pague la tasa más alta. Los tramos de impuestos del IRS de 2026 muestran cada franja.
Ejemplo resuelto: contribuyente soltero, 2026
| Línea | Cantidad | Cómo se calcula |
|---|---|---|
| Salario bruto | $86,000 | Antes de cualquier deducción de nómina |
| Aporte al 401(k) tradicional | -$6,000 | Excluido de la casilla 1 del W-2 |
| Salarios de la casilla 1 del W-2 | $80,000 | Se informa como salario |
| Intereses bancarios | +$1,200 | Formulario 1099-INT |
| Ajuste por intereses de préstamos estudiantiles | -$2,000 | Anexo 1, Parte II |
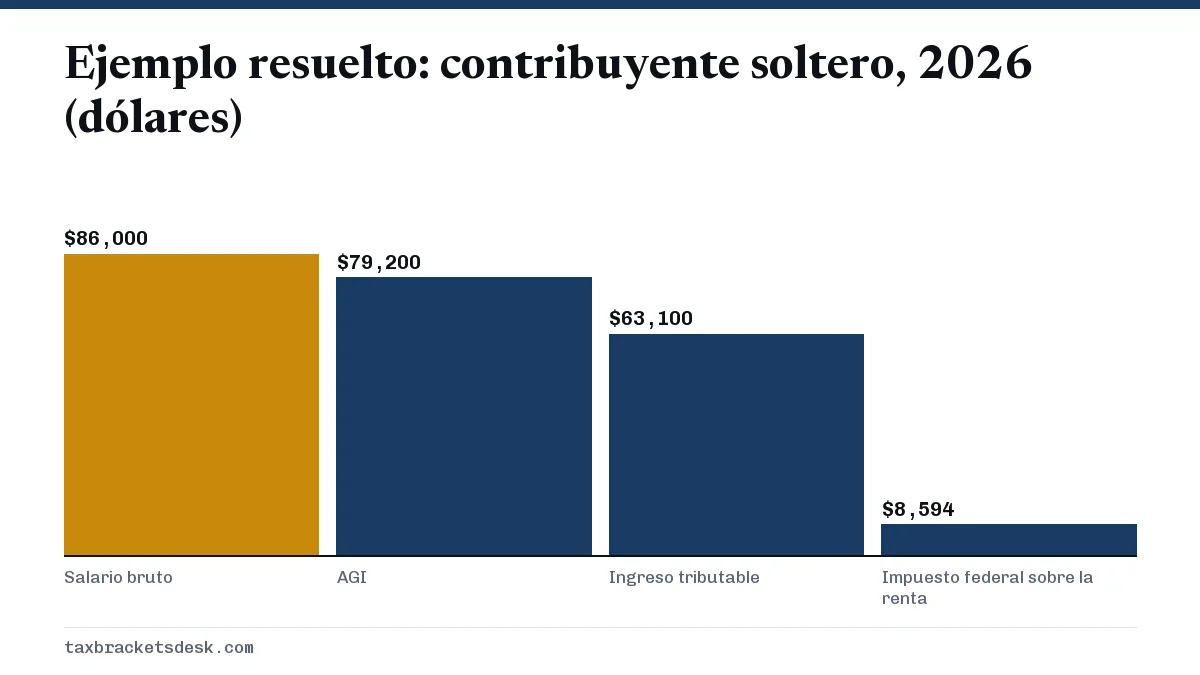
| Ingreso bruto ajustado | $79,200 | Ingreso total menos ajustes |
| Deducción estándar | -$16,100 | Soltero, 2026 |
| Ingreso tributable | $63,100 | Cantidad a la que se aplican los tramos |
| Impuesto federal sobre la renta | $8,594 | $5,800 sobre los primeros $50,400 más el 22% de $12,700 |
Los $8,594 son el 10% de los primeros $12,400 ($1,240), el 12% de los siguientes $38,000 ($4,560) y el 22% de los últimos $12,700 ($2,794). Eso es una tasa efectiva de alrededor del 10% del salario de $86,000, aunque la parte más alta pague el 22%. Los créditos, como el Crédito Tributario por Hijos (CTC), se restarían de este impuesto, no del ingreso.
¿Cuál es la diferencia entre el AGI y el ingreso tributable?
El AGI es el ingreso después de los ajustes pero antes de la deducción estándar o detallada; el ingreso tributable es lo que queda después de esas deducciones. En el ejemplo anterior, el AGI es de $79,200 y el ingreso tributable de $63,100, una diferencia de $16,100 igual a la deducción estándar para solteros.
Las dos cifras cumplen funciones distintas. El AGI, o una versión modificada de él, decide si tiene derecho a partidas como la deducción por intereses de préstamos estudiantiles, la eliminación gradual de la deducción para personas mayores por encima de $75,000 ($150,000 en declaración conjunta) y la parte tributable del Seguro Social. El ingreso tributable decide su tramo y el impuesto en sí, incluido si las ganancias de capital a largo plazo caen en la franja del 0%, que en 2026 termina en $49,450 de ingreso tributable para los solteros.
¿Qué ingresos no pagan impuestos?
Algunos cobros quedan totalmente fuera del ingreso bruto, así que nunca llegan al AGI. La Publicación 525 del IRS enumera las principales exclusiones. Las más comunes para los hogares son las siguientes.
- Regalos y herencias que recibe (quien regala o el patrimonio del fallecido se encarga de cualquier impuesto sobre donaciones o sucesiones; el ingreso que el bien genere después sí paga impuestos).
- Beneficios de un seguro de vida pagados por la muerte del asegurado.
- Pagos de manutención de los hijos.
- Intereses de la mayoría de los bonos de gobiernos estatales y locales, a efectos del impuesto federal.
- Distribuciones calificadas de una Roth IRA o un Roth 401(k).
- La ganancia por la venta de su vivienda principal hasta $250,000 ($500,000 en declaración conjunta) si fue dueño de ella y vivió en ella 2 de los últimos 5 años.
- Becas que un estudiante que cursa una carrera usa para la matrícula y las cuotas obligatorias de los cursos.
¿Cómo tributan los tipos especiales de ingreso?
Algunos tipos de ingreso siguen sus propias reglas antes de llegar al ingreso bruto. Cada uno tiene su propia página en esta sección.
- Seguro Social: se incluye entre el 0% y el 85% de los beneficios, según sus otros ingresos más la mitad de sus beneficios. Vea cómo tributan los beneficios del Seguro Social.
- Retiros del 401(k): tributan por completo como ingreso ordinario, salvo si provienen de dinero Roth, con un 20% de retención en muchos pagos y un posible impuesto adicional del 10% antes de los 59 años y medio. Vea el impuesto sobre un retiro del 401(k).
- Premios de juegos de azar y lotería: tributan por completo, y las pérdidas solo son deducibles para quienes detallan y, desde 2026, con un tope del 90% de las pérdidas. Vea el impuesto sobre las ganancias de juegos de azar.
- Los ingresos de inversión de un hijo: por encima de $2,700 en 2026 pueden tributar a la tasa de los padres. Vea las reglas del kiddie tax.
Cómo calcular su propio ingreso tributable
Puede estimar su ingreso tributable en unos diez minutos con la declaración del año pasado o con los talones de pago de este año. Siga el orden de abajo; saltar directamente a los tramos es la razón más común de que los cálculos salgan demasiado altos.
- Sume todas las fuentes de ingreso: los salarios de la casilla 1 del W-2, los intereses y dividendos de los formularios 1099, la ganancia neta del negocio, la parte tributable de los pagos de jubilación y de beneficios, y cualquier otro ingreso.
- Reste los ajustes del Anexo 1 a los que tenga derecho para obtener el AGI.
- Reste la mayor de estas dos cantidades: su deducción estándar o el total de sus deducciones detalladas.
- Reste cualquier deducción por ingreso calificado de negocios y las deducciones del Anexo 1-A a las que tenga derecho.
- Si el resultado es menor que cero, el ingreso tributable es cero. Si no, aplique los tramos de su estado civil tributario.
- Reste los créditos del impuesto y luego compare con la retención y los pagos estimados para ver su reembolso o su saldo a pagar.
Preguntas frecuentes
¿El ingreso tributable es lo mismo que el ingreso bruto?
No. El ingreso bruto es todo lo que recibió que la ley no excluye. El ingreso tributable es lo que queda después de los ajustes y las deducciones y, para un contribuyente soltero que toma la deducción estándar de 2026, es al menos $16,100 menor que el AGI.
¿Un aporte al 401(k) reduce el ingreso tributable?
Sí, en el caso de los aportes tradicionales antes de impuestos. Quedan fuera de los salarios de la casilla 1 del W-2, así que nunca entran en el ingreso bruto. Los aportes a un Roth 401(k) no reducen el ingreso tributable ahora, pero los retiros calificados posteriores están libres de impuestos.
¿El ingreso tributable puede ser cero?
Sí. Si las deducciones igualan o superan el AGI, el ingreso tributable es cero y no se debe el impuesto regular sobre la renta. Aun así, puede deber el impuesto sobre el trabajo por cuenta propia u otros impuestos que no se basan en el ingreso tributable.
¿El ingreso tributable se calcula antes o después de la deducción estándar?
Después. La deducción estándar se resta del AGI y el resultado es el ingreso tributable. Luego los tramos se aplican a esa cifra más baja.
¿Dónde aparece el ingreso tributable en mi declaración de impuestos?
Es la línea del Formulario 1040 que sigue a las líneas de deducciones y se llama ingreso tributable (taxable income), justo antes del cálculo del impuesto. Su W-2 no la muestra, porque el W-2 informa salarios, no deducciones.