
Crédito por ingreso del trabajo
¿Por qué mi EITC es tan bajo? Siete razones por las que el crédito bajó
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Si se pregunta por qué mi EITC es tan bajo, la respuesta habitual es que su ingreso entró en el rango de eliminación gradual, donde el crédito baja hasta 21 centavos por cada dólar adicional. Otras causas comunes son un hijo que cumplió 19 años y dejó los estudios, un matrimonio que sumó dos ingresos, el desempleo o los intereses que subieron el AGI, un ingreso del trabajo bajo en la fase de aumento e ingresos de inversión superiores a $12,200.
- 01Crédito perdido por cada $1,000 de ingreso adicional (un hijo)
- $159.80
- 02Crédito perdido por cada $1,000 (dos hijos o más)
- $210.60
- 03Inicio de la eliminación gradual con hijos, 2026
- $23,890 ($31,160 conjunta)
- 04Corte por ingresos de inversión, 2026
- Más de $12,200 significa que no hay crédito
- 05Límite de edad del hijo calificado
- Menor de 19, o menor de 24 si es estudiante a tiempo completo
Por qué mi EITC es tan bajo: el diagnóstico rápido
Compare la declaración de este año con la del año pasado en cuatro líneas: ingreso del trabajo, AGI, estado civil tributario y número de hijos en el Anexo EIC (Schedule EIC). Casi cualquier baja del Crédito Tributario por Ingreso del Trabajo (EITC) se explica por un cambio en uno de esos cuatro datos. La lista de abajo presenta las causas en un orden lógico para revisarlas.
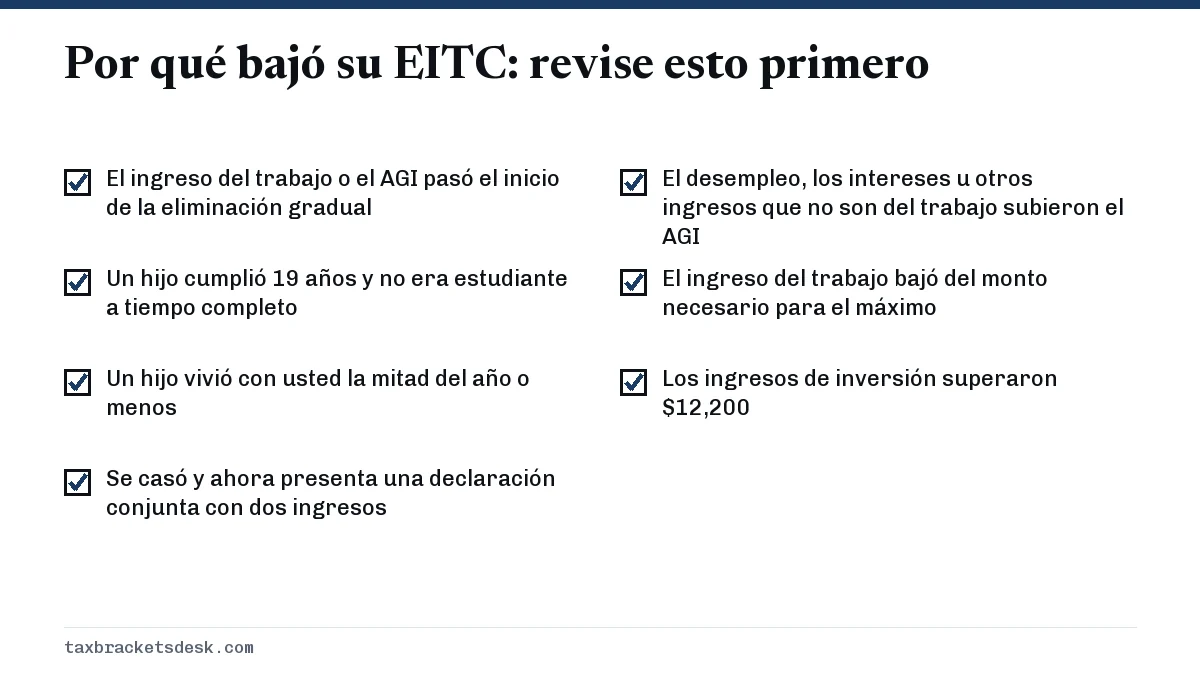
Antes de dar por hecho que hay un error, revise si el crédito se redujo por sus propias cifras o porque lo cambió el IRS (Servicio de Impuestos Internos). Si el IRS lo cambió, recibirá un aviso que explica el ajuste; en ese caso, la cifra de su programa de impuestos y el reembolso que reciba no coincidirán.
Su ingreso entró en la eliminación gradual
Esta es la razón más común por la que se reduce el crédito por ingreso del trabajo. Cuando su ingreso pasa el inicio de la eliminación gradual, $23,890 para 2026 con hijos ($31,160 en conjunta), cada dólar adicional recorta el crédito a una tasa fija. Se siente como un castigo por un aumento de sueldo, y en la práctica lo es.
| Hijos calificados | Tasa de eliminación gradual | Crédito perdido por cada $1,000 adicionales |
|---|---|---|
| Ninguno | 7.65% | $76.50 |
| Uno | 15.98% | $159.80 |
| Dos | 21.06% | $210.60 |
| Tres o más | 21.06% | $210.60 |
Ejemplo para 2026: un padre o una madre sin pareja con un hijo que gana $24,000 recibe unos $4,409. Si gana $34,000 después de un aumento de sueldo y algunas horas extra, recibe unos $2,811, una baja de alrededor de $1,600. Aun así, el hogar sale ganando con el aumento, porque $10,000 más de sueldo cuestan unos $1,600 de crédito.
Las horas extra cuentan completas. Aunque deduzca una parte con la deducción por horas extra sin impuestos, el IRS indica que las incluya todas como ingreso del trabajo para el EITC.
¿Por qué bajó mi EITC cuando un hijo cumplió 19 años?
Un hijo deja de ser hijo calificado para el EITC a los 19 años, salvo que sea estudiante a tiempo completo durante al menos cinco meses del año, en cuyo caso el límite es de 24. Un hijo con una discapacidad total y permanente no tiene límite de edad. Perder un hijo puede bajarlo una columna entera en la tabla.
Ejemplo para 2026: una persona cabeza de familia que gana $30,000 con dos hijos calificados recibe unos $6,029. Si el hijo mayor cumplió 19 años y no estudió, la misma declaración con un hijo da unos $3,451, alrededor de $2,580 menos. Si ese era el último hijo calificado, no recibiría nada, porque $30,000 supera el límite de $19,540 sin hijos.
Un hijo que se mudó durante más de la mitad del año, o que ahora vive sobre todo con el otro padre, sale del Anexo EIC de la misma manera. Revise las pruebas de residencia y edad en nuestra lista de requisitos del EITC.
EIC más bajo este año tras casarse o cambiar de estado civil tributario
Por lo general, los matrimonios deben presentar una declaración conjunta para reclamar el crédito, y una declaración conjunta suma los ingresos de ambos cónyuges. La eliminación gradual conjunta empieza $7,270 más arriba, pero un segundo sueldo suele agotar ese margen rápidamente.
Ejemplo para 2026: un padre o una madre sin pareja que gana $25,000 con un hijo recibe unos $4,250. Tras casarse con alguien que gana $20,000, la declaración conjunta muestra $45,000 y el crédito baja a unos $2,215. Nuestra página sobre la penalidad por matrimonio explica cómo afecta el matrimonio al resto de la declaración.
Cambiar a casado que presenta por separado no lo resuelve para la mayoría de las parejas. Para el EITC solo se permite con un hijo calificado y solo si vivió separado de su cónyuge durante los últimos seis meses del año o está legalmente separado.
Ingresos que no son del trabajo subieron su AGI
En la eliminación gradual, el IRS usa la cifra mayor entre el AGI y el ingreso del trabajo. Los beneficios por desempleo, los intereses, un retiro tributable de una cuenta de jubilación, las ganancias de juegos de azar o la pensión alimenticia tributable recibida según un acuerdo de divorcio antiguo suben el AGI sin sumar ingreso del trabajo.
Ejemplo para 2026: un padre o una madre sin pareja con un hijo y $20,000 de salarios recibiría normalmente los $4,427 completos. Si se suman $8,000 de beneficios por desempleo, el AGI es de $28,000 y el crédito baja a unos $3,770.
Ganó menos, o sus ingresos de inversión pasaron el límite
Ingreso del trabajo bajo en la fase de aumento
En el otro extremo de la escala, un crédito puede ser bajo porque el ingreso del trabajo no alcanza para llegar al máximo. Con un hijo necesita $13,020 de ingresos en 2026 para recibir los $4,427 completos; con $8,000 recibe el 34% de esa cifra, o $2,720. Menos horas, tiempo sin trabajar o un gasto de negocio grande en el Anexo C (Schedule C) reducen el ingreso del trabajo.
Ingresos de inversión superiores a $12,200
Si sus ingresos de inversión superan $12,200 en 2026, el crédito no solo se reduce: desaparece. La causa habitual es una venta puntual de acciones o de una propiedad. El límite de 2025 era de $11,950.
El IRS ajustó su reclamo
Si el IRS redujo el crédito porque el SSN de un hijo no coincidía con sus registros o porque otra declaración reclamó al mismo hijo, lea el aviso y responda antes de la fecha indicada, con registros escolares, médicos o de alquiler que muestren dónde vivió el hijo. Si la reducción se debió a algo distinto de un error matemático o administrativo, necesitará el Formulario 8862 la próxima vez que reclame el crédito.
Qué hacer ahora
- Ponga lado a lado el Formulario 1040 del año pasado y el de este año y compare el ingreso del trabajo, el AGI, el estado civil tributario y los hijos anotados en el Anexo EIC.
- Vuelva a calcular el crédito con nuestra calculadora del crédito por ingreso del trabajo usando las cifras de este año.
- Si un hijo todavía debería calificar, confirme su edad, su condición de estudiante y los meses que vivió con usted.
- Si el programa de impuestos tiene razón, planifique con tiempo: para 2027, revise los nuevos límites cuando se anuncien, normalmente en octubre o noviembre.
El Crédito Tributario por Hijos (CTC) puede bajar por otras razones; vea por qué se reduce el Crédito Tributario por Hijos. Para ver todas las reglas del crédito, vuelva a la guía del crédito por ingreso del trabajo.
Preguntas frecuentes
¿Por qué mi EITC es más bajo este año?
Lo más frecuente es que su ingreso haya subido hasta la eliminación gradual o más adentro de ella, donde el crédito baja 15.98 o 21.06 centavos por dólar con hijos. Las siguientes causas más probables son un hijo que superó la edad, un matrimonio o ingresos adicionales que no son del trabajo y que subieron el AGI.
¿Ganar más reduce mi EITC?
Solo a partir de cierto punto. Por debajo del inicio de la eliminación gradual, el crédito crece o se mantiene igual a medida que gana más. Por encima, que para 2026 es $23,890 con hijos o $31,160 en una declaración conjunta, cada dólar de ingreso reduce el crédito.
¿Los ingresos de inversión pueden reducir mi EITC?
Pueden subir su AGI y llevarlo a la eliminación gradual, y si el total supera $12,200 en 2026, eliminan el crédito por completo. Cuentan los intereses, los dividendos, las ganancias de capital y los ingresos netos de alquiler.
¿Por qué bajó mi EITC cuando me subieron el sueldo?
Porque el aumento lo llevó más adentro de la eliminación gradual. Con un hijo, cada $1,000 adicionales reducen el crédito en $159.80, así que el aumento lo deja igualmente en mejor situación en conjunto.
¿Por qué bajó mi EITC si gané lo mismo que el año pasado?
Revise primero los hijos anotados en el Anexo EIC y su estado civil tributario. Si ninguno cambió, compare el AGI, ya que el desempleo o los intereses pueden reducir el crédito, y revise si el IRS ajustó la declaración mediante un aviso.
Fuentes
- Rev. Proc. 2025-32, section 4.06 irs.gov
- IRS: Qualifying child rules irs.gov
- IRS: Earned income irs.gov
- IRS: What to do if we deny your claim for a credit irs.gov
- 26 U.S. Code section 32 uscode.house.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.