
Crédito por ingreso del trabajo
Requisitos del crédito por ingreso del trabajo: una lista de verificación prueba por prueba
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Los requisitos del crédito por ingreso del trabajo tienen dos niveles. Todos necesitan ingresos del trabajo, un SSN válido, ciudadanía estadounidense o residencia durante todo el año, un estado civil tributario que califique, ingresos de inversión de $12,200 o menos en 2026 e ingresos por debajo del límite. Luego, o bien un hijo cumple las pruebas de parentesco, edad, residencia y declaración conjunta, o bien usted cumple las reglas de edad y residencia sin hijos.
- 01Límite de ingresos de inversión, 2026
- $12,200
- 02Edad del hijo calificado
- Menor de 19, menor de 24 si es estudiante a tiempo completo, o cualquier edad si tiene una discapacidad permanente
- 03Residencia con el hijo
- Más de la mitad del año en un hogar en EE. UU.
- 04Edad sin hijo
- De 25 a 64 años al final del año
- 05Casado que presenta por separado
- Solo con un hijo calificado y una excepción de cónyuges separados
Reglas básicas del EITC para todos
Revise esta lista antes de pensar en los hijos. Si no cumple uno solo de los puntos, no hay Crédito Tributario por Ingreso del Trabajo (EITC), sea cual sea su ingreso. Los seis primeros puntos vienen directamente de la página de elegibilidad del IRS (Servicio de Impuestos Internos); el séptimo es el límite de ingresos del Rev. Proc. 2025-32.
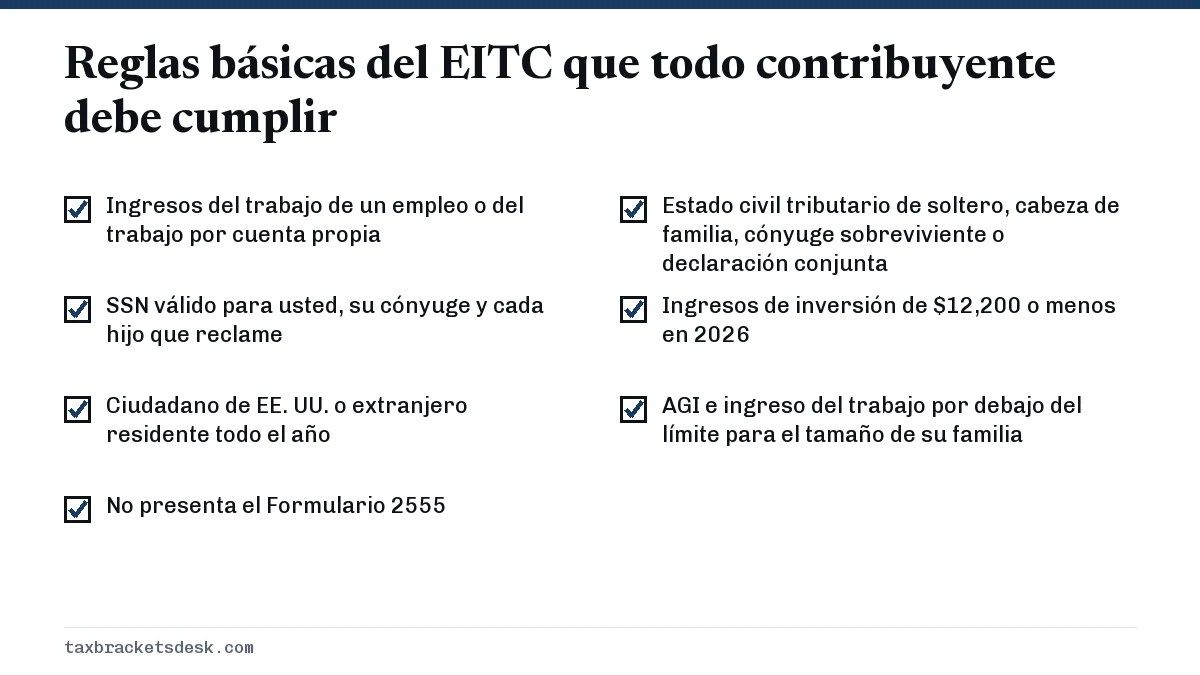
La regla del SSN se aplica a usted, a su cónyuge en una declaración conjunta y a cada hijo que reclame. El número debe ser válido para trabajar y haberse emitido a más tardar en la fecha de vencimiento de la declaración, incluidas las prórrogas. Un ITIN no lo cumple, y tampoco una tarjeta de Seguro Social que diga 'Not valid for employment' (no válida para trabajar).
El límite de ingresos depende del tamaño de la familia y del estado civil tributario, desde $19,540 para un contribuyente soltero sin hijos hasta $70,244 para una declaración conjunta con tres hijos o más. Vea la tabla de límites de ingresos del EITC con todas las combinaciones.
¿Qué cuenta como ingreso del trabajo para calificar al EITC?
Debe tener ingresos del trabajo, y son ellos los que determinan el tamaño del crédito en la fase de aumento. El IRS separa el dinero que usted gana trabajando del dinero que recibe por otros motivos.
| Cuenta | No cuenta |
|---|---|
| Salarios, sueldos y propinas (Formulario W-2, casilla 1) | Intereses y dividendos |
| Propinas que no declaró a su empleador | Pensiones y anualidades |
| Ganancias netas del trabajo por cuenta propia, incluidos trabajos por aplicación y de reparto | Beneficios del Seguro Social |
| Salarios de empleados domésticos | Beneficios por desempleo |
| Beneficios por discapacidad recibidos antes de la edad mínima de jubilación | Pensión alimenticia y manutención de hijos |
| Paga de combate no tributable, si decide incluirla (W-2 casilla 12, código Q) | Pago por trabajo realizado estando recluido |
El IRS indica que se cuente el monto completo de las propinas y las horas extra como ingreso del trabajo para el EITC, aunque una parte se deduzca con las deducciones de 2025 a 2028 por propinas y horas extra. Esas deducciones se explican en nuestra página de sin impuestos sobre las propinas.
Quienes trabajan por cuenta propia cuentan la ganancia neta después de los gastos del negocio, menos la mitad deducible del impuesto sobre el trabajo por cuenta propia. Un gasto grande que elimina la ganancia también elimina el ingreso del trabajo, lo que puede reducir o eliminar el crédito.
Reglas del hijo calificado para el EITC
Un hijo calificado para el EITC no es lo mismo que un dependiente. El EITC no tiene prueba de manutención, pero sí una prueba de residencia que debe cumplirse en Estados Unidos. El hijo tiene que cumplir las cuatro pruebas siguientes.
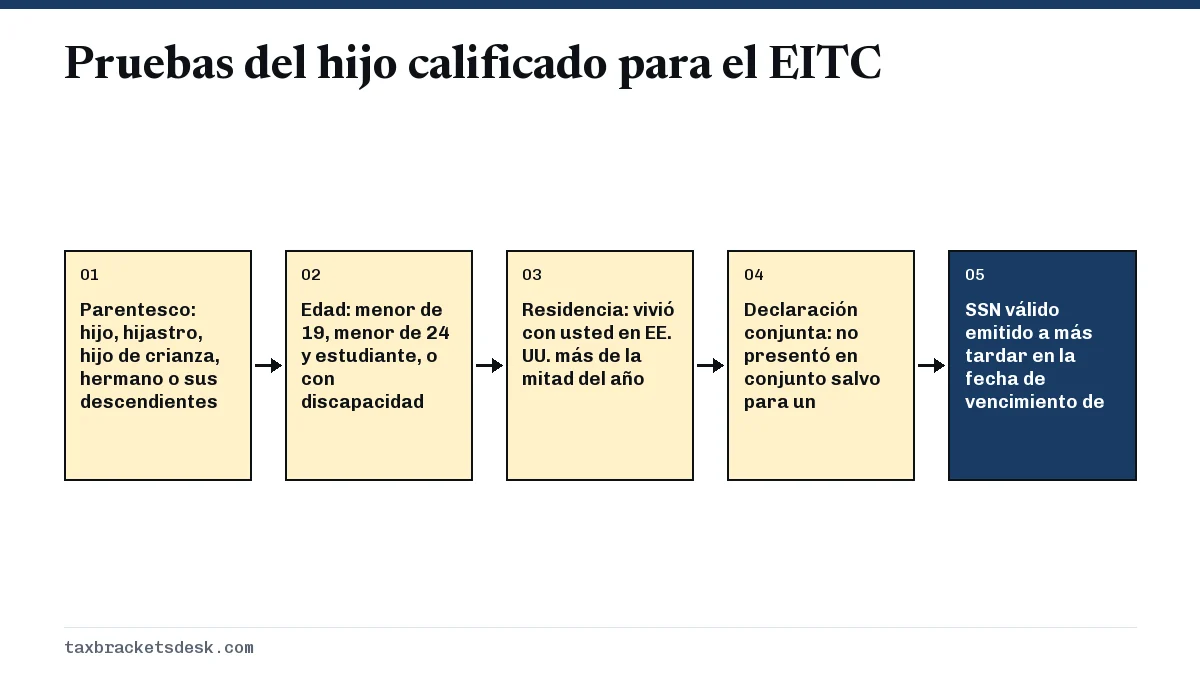
Parentesco
Su hijo o hija, hijastro, hijo adoptivo o un hijo de crianza elegible colocado por una agencia autorizada o un tribunal, o un descendiente de cualquiera de ellos, como un nieto. También cuentan los hermanos, medio hermanos, hermanastros y sus descendientes, como sobrinas y sobrinos.
Edad
Al final del año, el hijo debe ser menor de 19 años y más joven que usted (o que su cónyuge en una declaración conjunta), o bien menor de 24 años, estudiante a tiempo completo durante al menos cinco meses del año y más joven que usted. Un hijo con una discapacidad total y permanente en cualquier momento del año cumple la prueba a cualquier edad.
Residencia
El hijo debe compartir su hogar en Estados Unidos durante más de la mitad del año. Las ausencias temporales por estudios, enfermedad, servicio militar o detención cuentan igualmente como tiempo viviendo con usted, así que un estudiante universitario que vive en una residencia estudiantil normalmente sigue cumpliendo.
Declaración conjunta
El hijo no puede presentar una declaración conjunta para el año, salvo que la presente solo para reclamar el reembolso de retenciones o de impuestos estimados. Un estudiante casado de 20 años que presenta una declaración conjunta con su cónyuge para obtener un crédito deja de ser su hijo calificado.
¿Quién califica para el EITC cuando dos personas podrían reclamar al mismo hijo?
Solo una persona puede reclamar a un hijo para el EITC, el estado de cabeza de familia, el Crédito Tributario por Hijos (CTC) y el crédito por cuidado de dependientes. Cuando un hijo cumple las pruebas para dos o más personas, deciden las reglas de desempate del IRS.
- Si solo uno de los reclamantes es padre o madre del hijo, gana el padre o la madre.
- Si ambos son padres y presentan por separado, gana aquel con quien el hijo vivió más tiempo durante el año.
- Si el hijo vivió el mismo tiempo con cada uno, gana el que tenga el AGI más alto.
- Si ninguno de los padres reclama al hijo, gana la otra persona elegible con el AGI más alto, pero solo si ese AGI es mayor que el de cualquiera de los padres.
El Formulario 8332, que permite al padre o la madre con la custodia ceder el Crédito Tributario por Hijos al otro, no transfiere el EITC. El EITC se queda con el padre o la madre con quien el hijo vivió realmente.
Situaciones especiales
¿Se puede reclamar el EITC como casado que presenta por separado?
Solo en casos limitados. Necesita un hijo calificado que haya vivido con usted más de la mitad del año y, además, haber vivido separado de su cónyuge durante los últimos seis meses del año o estar legalmente separado según la ley de su estado. De lo contrario, los matrimonios deben presentar una declaración conjunta para reclamarlo.
Ingresos del trabajo en el extranjero
Quien presenta el Formulario 2555 para excluir ingresos del trabajo obtenidos en el extranjero o gastos de vivienda no puede tomar el EITC ese año.
Una negación anterior
Si el IRS le negó o redujo el EITC por un motivo que no fue un error matemático o administrativo, adjunte el Formulario 8862 a la siguiente declaración en la que lo reclame. Si se determina que hubo desprecio imprudente o intencional de las reglas, la prohibición es de dos años, y en caso de fraude, de diez años.
Estado civil de cabeza de familia
Los contribuyentes solteros y los cabezas de familia comparten los mismos límites de ingresos del EITC, así que elegir cabeza de familia no sube su tope. Sí le da tramos impositivos más amplios y una deducción estándar mayor, y por eso muchos padres y madres solteros usan ambos. Nuestra página de requisitos para cabeza de familia explica ese estado civil tributario.
Si cumple la lista
Una vez marcados todos los puntos, el monto depende del ingreso y de los hijos. Use la calculadora del crédito por ingreso del trabajo para obtener una estimación. Si califica pero la cifra parece menor que la del año pasado, vea por qué su EITC puede ser bajo. Los trabajadores sin hijo calificado deben leer las reglas sin hijos, y la guía del crédito por ingreso del trabajo explica el crédito en su conjunto.
Preguntas frecuentes
¿Quién califica para el crédito por ingreso del trabajo?
Los trabajadores con ingresos del trabajo por debajo de los límites de 2026 (de $19,540 a $70,244 según los hijos y el estado civil tributario) que tienen un SSN válido, son ciudadanos de EE. UU. o extranjeros residentes todo el año, tienen ingresos de inversión de $12,200 o menos y reclaman a un hijo calificado o cumplen las reglas de edad y residencia sin hijos.
¿Qué cuenta como ingreso del trabajo para el EITC?
Los salarios, sueldos, propinas, ganancias netas del trabajo por cuenta propia, la paga de empleados domésticos, algunos beneficios por discapacidad anteriores a la jubilación y, si decide incluirla, la paga de combate no tributable. El desempleo, el Seguro Social, las pensiones, los intereses, la pensión alimenticia y la manutención de hijos no cuentan.
¿Puedo reclamar el EITC si soy casado y presento por separado?
Solo si tiene un hijo calificado que vivió con usted más de la mitad del año y, además, vivió separado de su cónyuge durante los últimos seis meses del año o está legalmente separado. De lo contrario, debe presentar una declaración conjunta.
¿Qué es un hijo calificado para el EITC?
Un hijo o hija, hijastro, hijo de crianza, hermano o un descendiente de alguno de ellos que es menor de 19 años (menor de 24 si es estudiante a tiempo completo, cualquier edad si tiene una discapacidad permanente), vivió con usted en EE. UU. más de la mitad del año y no presentó una declaración conjunta salvo para reclamar un reembolso.
¿Un hijo necesita número de Seguro Social para el EITC?
Sí. Un hijo sin un SSN válido emitido a más tardar en la fecha de vencimiento de la declaración no puede ser hijo calificado para el EITC. Es posible que usted todavía pueda reclamar el crédito más pequeño con las reglas sin hijos.
¿El padre sin custodia puede reclamar el EITC con el Formulario 8332?
No. El Formulario 8332 cede el Crédito Tributario por Hijos y el derecho a reclamar al dependiente, pero el EITC corresponde solo a la persona con quien el hijo vivió más de la mitad del año.
Fuentes
- IRS: Who qualifies for the EITC irs.gov
- IRS: Qualifying child rules irs.gov
- IRS: Earned income irs.gov
- IRS: What to do if we deny your claim for a credit irs.gov
- Rev. Proc. 2025-32, section 4.06 irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.