
Tema
Impuesto sobre las ganancias de capital: tasas, reglas y ejemplos resueltos
El impuesto sobre las ganancias de capital es el impuesto federal sobre la ganancia obtenida al vender un bien como acciones, un fondo, criptomonedas o bienes raíces. En 2026, las ganancias de bienes mantenidos más de un año pagan el 0%, 15% o 20% según el ingreso tributable, mientras que las ganancias de bienes mantenidos un año o menos pagan las tasas ordinarias, del 10% al 37% (Tema tributario 409 del IRS; Rev. Proc. 2025-32).
9 guías en este tema Actualizado 20 de octubre de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
- Exención del impuesto sobre el patrimonio 2026: $15 millonesLa exención federal del impuesto sobre el patrimonio 2026 es de $15,000,000 por persona, frente a $13,990,000 en 2025, según la ley One Big Beautiful…
- Formulario 1099-DA: qué informan los corredores de criptoEl Formulario 1099-DA es la declaración informativa que envían los corredores de criptomonedas por las ventas e intercambios de activos digitales. Lo…
- Ganancias de capital por venta de casa: exclusión de $250,000La mayoría de las personas no pagan ganancias de capital por venta de casa: si fue dueño de la vivienda y vivió en ella como su residencia principal…
- Impuesto sobre el ingreso neto de inversión 2026: el 3.8%Para 2026, el impuesto sobre el ingreso neto de inversión (NIIT) es del 3.8% sobre la menor de dos cifras: su ingreso neto de inversión o la cantidad…
- Impuesto sobre ganancias de capital a corto plazo: ingreso ordinarioEl impuesto sobre ganancias de capital a corto plazo se aplica a la ganancia de bienes que se tuvieron un año o menos, y la ganancia se grava como in…
- Impuesto sobre ganancias de capital a largo plazo: tasas y cálculoEl impuesto sobre ganancias de capital a largo plazo es el impuesto federal más bajo sobre la ganancia de bienes que se tuvieron más de un año: 0%, 1…
- Límite del impuesto sobre donaciones 2026: exclusión de $19,000El límite del impuesto sobre donaciones 2026 es de $19,000 por destinatario, la misma exclusión anual de donaciones que en 2025. Puede regalar esa ca…
- Tasa de impuesto sobre dividendos calificados 2026 y ordinariosLa tasa de impuesto sobre dividendos calificados en 2026 es del 0%, 15% o 20%, las mismas tasas que se aplican a las ganancias de capital a largo pla…
- Tasas de ganancias de capital 2026: tramos del 0%, 15% y 20%Las tasas de ganancias de capital 2026 son del 0% sobre las ganancias a largo plazo que caben por debajo de $49,450 de ingreso tributable para contri…
¿Qué es el impuesto sobre las ganancias de capital?
El impuesto sobre las ganancias de capital es el impuesto sobre la renta que usted debe por la ganancia cuando vende un bien de capital por más de su base ajustada. Su base suele ser lo que pagó, más los gastos de compra y ciertas mejoras. La ganancia es la ganancia de capital; una venta por menos de la base es una pérdida de capital (Tema tributario 409 del IRS).
Casi todo lo que tiene para uso personal o como inversión cuenta como bien de capital: acciones, bonos, fondos mutuos, ETF, criptomonedas, una vivienda, terrenos, un auto, obras de arte y monedas. Solo debe impuestos cuando vende el bien o se deshace de él de otra forma. Una acción que duplica su valor pero sigue en su cuenta es una ganancia no realizada y todavía no paga impuestos.
La tasa que paga depende de dos cosas: cuánto tiempo mantuvo el bien y su ingreso tributable del año de la venta. Esta guía cubre el panorama completo y enlaza a una página detallada para cada parte.
Leer la transcripción del video
Impuesto sobre las ganancias de capital: tasas, reglas y ejemplos resueltos
El impuesto sobre las ganancias de capital es el impuesto federal sobre la ganancia obtenida al vender un bien como acciones, un fondo, criptomonedas o bienes raíces.
Periodo de tenencia a largo plazo: más de un año.
Tasas a largo plazo de 2026: 0%, 15% o 20%.
Límite de la tasa del 0% en 2026: $49,450 soltero; $98,900 declaración conjunta; $66,200 cabeza de familia.
Cada ejemplo usa cifras de 2026 y supone que la ganancia es el único ingreso de inversión.
Las tasas del 0%, 15% y 20% no lo explican todo en el caso de ganancias más grandes o bienes especiales.
Las pérdidas de capital compensan primero las ganancias de capital, dólar por dólar. Si las pérdidas superan las ganancias, puede deducir hasta $3,000 de la pérdida neta contra otros ingresos como los salarios ($1,500 si es casado y presenta por separado).
¿Cuál es la diferencia entre las ganancias de capital a corto y a largo plazo?
La línea divisoria es un año. Un bien mantenido más de un año produce una ganancia a largo plazo, que paga las tasas más bajas del 0%, 15% o 20%. Un bien mantenido un año o menos produce una ganancia a corto plazo, que paga las mismas tasas que los salarios (Tema tributario 409 del IRS).
El IRS cuenta el periodo de tenencia desde el día siguiente a la adquisición del bien hasta el día de la venta, incluido. Las acciones compradas el 10 de marzo de 2025 deben venderse el 11 de marzo de 2026 o después para ser a largo plazo. Venderlas el 10 de marzo de 2026 es exactamente un año y sigue siendo a corto plazo.
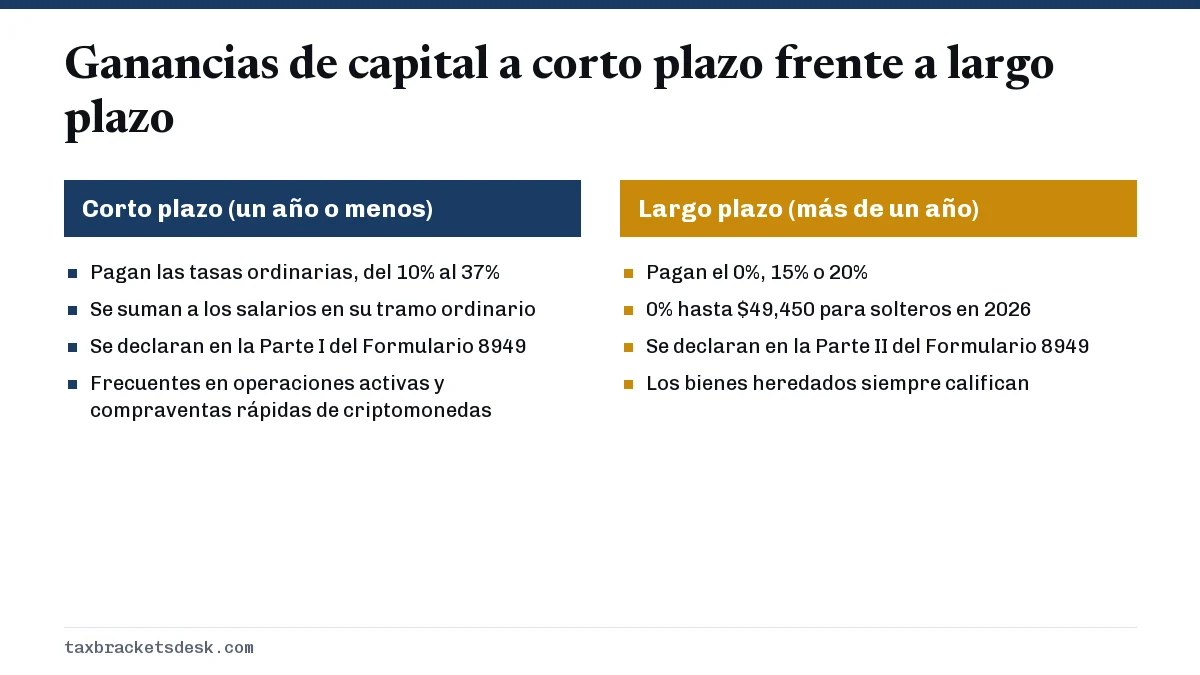
Dos excepciones cambian el reloj. Los bienes heredados se tratan como a largo plazo por poco tiempo que los haya tenido, y los bienes recibidos como regalo por lo general conservan el periodo de tenencia de quien los regaló (Publicación 550 del IRS). Los detalles están en las páginas del impuesto sobre las ganancias de capital a largo plazo y del impuesto sobre las ganancias de capital a corto plazo.
Tramos del impuesto sobre las ganancias de capital de 2026
En el año tributario 2026, cuyas declaraciones se presentan en la temporada de 2027, los tramos del impuesto sobre las ganancias de capital a largo plazo dependen del ingreso tributable y del estado civil tributario. Los umbrales de abajo vienen del Rev. Proc. 2025-32, el aviso de ajustes por inflación que el IRS publicó el 9 de octubre de 2025.
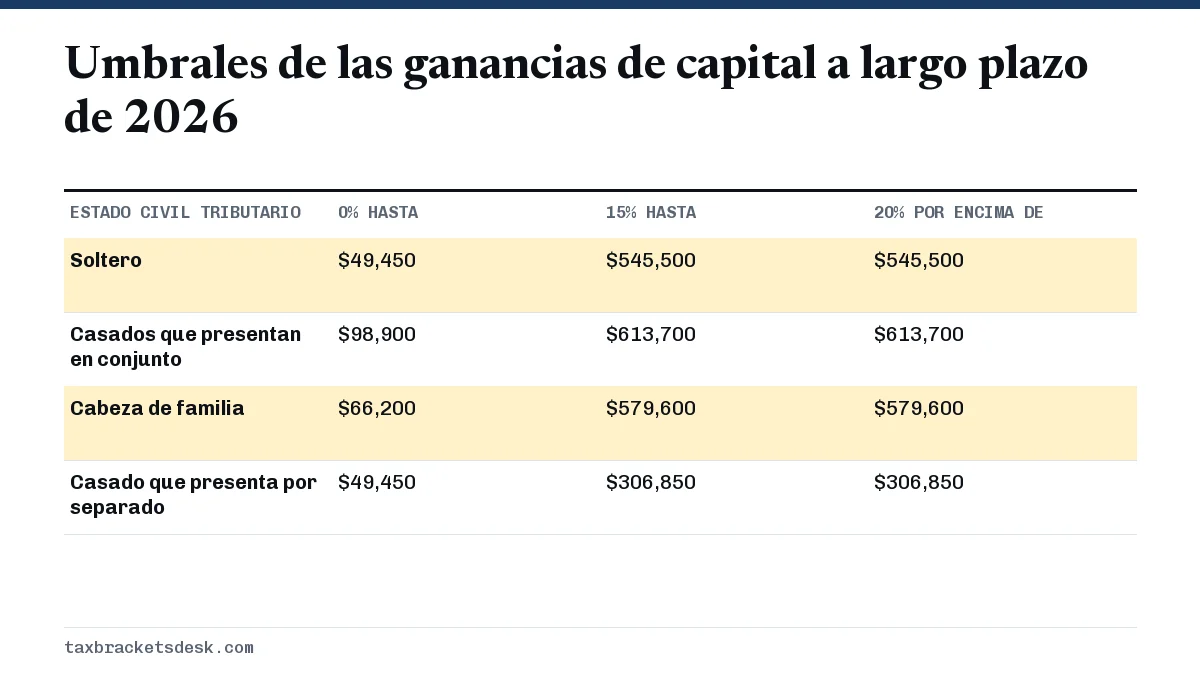
| Estado civil tributario | Tasa del 0% | Tasa del 15% | Tasa del 20% |
|---|---|---|---|
| Soltero | Hasta $49,450 | $49,451 a $545,500 | Más de $545,500 |
| Casados que presentan en conjunto | Hasta $98,900 | $98,901 a $613,700 | Más de $613,700 |
| Cabeza de familia | Hasta $66,200 | $66,201 a $579,600 | Más de $579,600 |
| Casado que presenta por separado | Hasta $49,450 | $49,451 a $306,850 | Más de $306,850 |
Estos umbrales se basan en su ingreso tributable total, incluidos los salarios y la propia ganancia. Su ingreso ordinario llena primero la parte baja de la pila, y la ganancia se coloca encima. Por eso una parte de una ganancia puede pagar el 0% y el resto el 15%. La página de la tasa del impuesto sobre las ganancias de capital de 2026 compara los umbrales de 2025 y 2026 y explica cuándo aparecerán las cifras de 2027.
¿Cuánto es el impuesto sobre las ganancias de capital? Tres ejemplos resueltos
Cada ejemplo usa cifras de 2026 y supone que la ganancia es el único ingreso de inversión. Ingreso tributable significa el ingreso después de la deducción estándar o de las deducciones detalladas.
Ejemplo 1: una ganancia que paga el 0%
Un contribuyente soltero tiene $30,000 de ingreso tributable por salarios y vende un fondo indexado que mantuvo tres años con una ganancia a largo plazo de $15,000. El ingreso tributable total es de $45,000, por debajo del límite de $49,450 de la tasa del 0%. El impuesto federal sobre la ganancia es de $0. El impuesto sobre los salarios se calcula normalmente con los tramos ordinarios.
Ejemplo 2: una ganancia repartida entre el 0% y el 15%
Un matrimonio que presenta una declaración conjunta tiene $90,000 de ingreso tributable por salarios y una ganancia a largo plazo de $30,000, en total $120,000 de ingreso tributable. Los primeros $8,900 de ganancia llenan el espacio que queda por debajo de $98,900 y pagan el 0%. Los $21,100 restantes pagan el 15%, o sea $3,165.
Ejemplo 3: la misma ganancia mantenida muy poco tiempo
Si el matrimonio del Ejemplo 2 hubiera vendido a los 11 meses, los $30,000 completos serían a corto plazo y pagarían sus tasas ordinarias. Encima de $90,000 de salarios, los primeros $10,800 caen en el tramo del 12% (hasta $100,800) y los otros $19,200 en el tramo del 22%. El impuesto es de $1,296 más $4,224, o sea $5,520, en lugar de $3,165.
Otros impuestos sobre inversiones que pueden aplicarse
Las tasas del 0%, 15% y 20% no lo explican todo en el caso de ganancias más grandes o de bienes especiales. Otras tres reglas pueden aumentar sus impuestos sobre inversiones.
- Impuesto sobre el ingreso neto de inversión (NIIT): 3.8% sobre la cifra menor entre el ingreso neto de inversión y el ingreso bruto ajustado modificado por encima de $200,000 (soltero o cabeza de familia), $250,000 (declaración conjunta) o $125,000 (declaración por separado). Estos umbrales no se ajustan por inflación. Consulte la página del impuesto sobre el ingreso neto de inversión.
- Tasas máximas especiales: las ganancias de objetos de colección, como monedas y obras de arte, y la parte gravable de la ganancia por acciones calificadas de pequeñas empresas pagan hasta el 28%. La ganancia no recuperada de la sección 1250, es decir, la parte de depreciación de una ganancia de bienes raíces, paga hasta el 25%.
- Impuesto estatal sobre la renta: la mayoría de los estados gravan las ganancias de capital como ingreso ordinario. Unos pocos estados no tienen ningún impuesto sobre la renta.
Los dividendos calificados usan los mismos tramos del 0%, 15% y 20% que las ganancias a largo plazo y comparten la misma pila. La página de la tasa de impuestos de los dividendos calificados explica qué dividendos califican.
Cómo las pérdidas de capital reducen su impuesto
Las pérdidas de capital compensan primero las ganancias de capital, dólar por dólar. Si las pérdidas superan las ganancias, puede deducir hasta $3,000 de la pérdida neta contra otros ingresos, como los salarios ($1,500 si es casado y presenta por separado). Cualquier pérdida por encima de esa cifra se traslada a años futuros sin límite de tiempo (Tema tributario 409 del IRS).
Por ejemplo, una inversionista con una ganancia de $4,000 en una acción y una pérdida de $9,000 en otra tiene una pérdida neta de $5,000. Deduce $3,000 este año y traslada $2,000 a 2027. Las pérdidas en bienes de uso personal, como vender su propio auto o sus muebles por debajo del costo, no son deducibles.
¿Pago ganancias de capital por la venta de mi casa?
Muchas veces no. Si fue dueño de la vivienda y vivió en ella como residencia principal durante al menos dos de los cinco años anteriores a la venta, puede excluir hasta $250,000 de ganancia, o $500,000 en una declaración conjunta (Tema tributario 701 del IRS). Solo paga impuestos la ganancia que supera la exclusión, a las tasas a largo plazo si mantuvo la vivienda más de un año.
Una pérdida en su propia vivienda no es deducible. Las pruebas de propiedad y uso, la exclusión parcial por mudanzas de trabajo y motivos de salud, y una hoja de trabajo completa de la base están en la página de ganancias de capital por la venta de una vivienda.
Regalos, herencias y ganancias de capital
Regalar un bien que ha subido de valor no genera impuesto sobre las ganancias de capital para quien lo regala. Quien lo recibe por lo general asume su periodo de tenencia, así que, cuando lo venda, la ganancia se mide según las reglas de la base de los regalos. Los regalos de hasta $19,000 por destinatario en 2026 no requieren declaración del impuesto sobre donaciones; la página del límite del impuesto sobre donaciones cubre los regalos más grandes.
Los bienes heredados siempre son a largo plazo, aunque el heredero los venda una semana después de recibirlos. La exclusión del impuesto federal sobre el patrimonio es de $15,000,000 por persona en 2026 (Rev. Proc. 2025-32), como se explica en la página de la exención del impuesto sobre el patrimonio.
¿Cómo evito legalmente el impuesto sobre las ganancias de capital?
No puede borrar una ganancia, pero estos pasos legales pueden reducir o aplazar el impuesto:
- Mantenga el bien más de un año antes de venderlo, para que la ganancia pague el 0%, 15% o 20% en lugar de su tasa ordinaria.
- Programe las ventas para un año de ingresos bajos, como un periodo entre trabajos o una jubilación anticipada, cuando una mayor parte de la ganancia cabe por debajo del límite del 0%.
- Venda posiciones con pérdida el mismo año para compensar las ganancias, respetando el plazo de 30 días de la regla de venta ficticia.
- Invierta mediante un 401(k) o una IRA, donde las operaciones dentro de la cuenta no pagan impuestos cada año.
- Cumpla la prueba de dos de cinco años antes de vender su vivienda principal para usar la exclusión de $250,000 o $500,000.
- Reparta una venta grande entre dos años tributarios, si el comprador y el acuerdo lo permiten, para mantener cada año por debajo de un umbral.
Cómo declarar las ganancias de capital en su declaración
Cada venta se anota en el Formulario 8949, Sales and Other Dispositions of Capital Assets, y los totales pasan al Anexo D (Formulario 1040). Su corredor le envía el Formulario 1099-B por los valores, las plataformas de criptomonedas envían el Formulario 1099-DA y el agente de cierre de la venta de una vivienda puede enviar el Formulario 1099-S.
Para las criptomonedas vendidas en 2026, los corredores deben informar el producto bruto y, en el caso de los activos cubiertos comprados después de 2025 y mantenidos en la misma cuenta, la base en el Formulario 1099-DA, un cambio respecto de 2025, cuando solo se exigía el producto (página del IRS sobre activos digitales). Para las criptomonedas compradas antes o traídas desde otra billetera, usted sigue aportando la base por su cuenta. Si una ganancia grande hace que deba $1,000 o más al presentar la declaración, es posible que tenga que hacer pagos trimestrales de impuesto estimado durante el año (Publicación 505 del IRS).
Preguntas frecuentes
¿Cuál es la tasa del impuesto sobre las ganancias de capital para la mayoría de las personas?
La mayoría de las personas con ganancias a largo plazo pagan el 15%. En 2026 esa tasa cubre a los solteros con un ingreso tributable de $49,451 a $545,500 y a quienes presentan una declaración conjunta con $98,901 a $613,700. Las ganancias a corto plazo pagan, en cambio, la tasa de su tramo ordinario.
¿Las ganancias de capital cuentan como ingreso?
Sí. Las ganancias de capital forman parte de su ingreso bruto y de su ingreso bruto ajustado, lo que puede afectar créditos, deducciones y primas de Medicare. Simplemente pagan tasas distintas cuando son a largo plazo.
¿Pago impuesto sobre las ganancias de capital si reinvierto el dinero?
Sí. Vender y comprar otra cosa en una cuenta de corretaje normal es una venta sujeta a impuestos aunque el efectivo nunca salga de la cuenta. Solo están protegidas las operaciones dentro de cuentas con ventajas tributarias, como las IRA y los 401(k).
¿A qué edad ya no se paga impuesto sobre las ganancias de capital?
No hay ninguna exención por edad del impuesto sobre las ganancias de capital. Los jubilados a menudo pagan el 0% simplemente porque su ingreso tributable queda por debajo del límite del 0%, como $98,900 para una declaración conjunta en 2026.
¿El impuesto sobre las ganancias de capital se paga al vender o al final del año?
Se debe en el año tributario de la venta y se liquida en la declaración de ese año. Si el impuesto es grande, el IRS espera pagos de impuesto estimado durante el año para evitar una multa por pago insuficiente.
¿Tengo que declarar una ganancia de capital si no recibí un 1099?
Sí. Todas las ganancias sujetas a impuestos deben declararse en el Formulario 8949 y el Anexo D, haya recibido o no un Formulario 1099-B, 1099-DA o 1099-S.