
Sin impuestos sobre las propinas: cómo funciona la deducción de $25,000
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
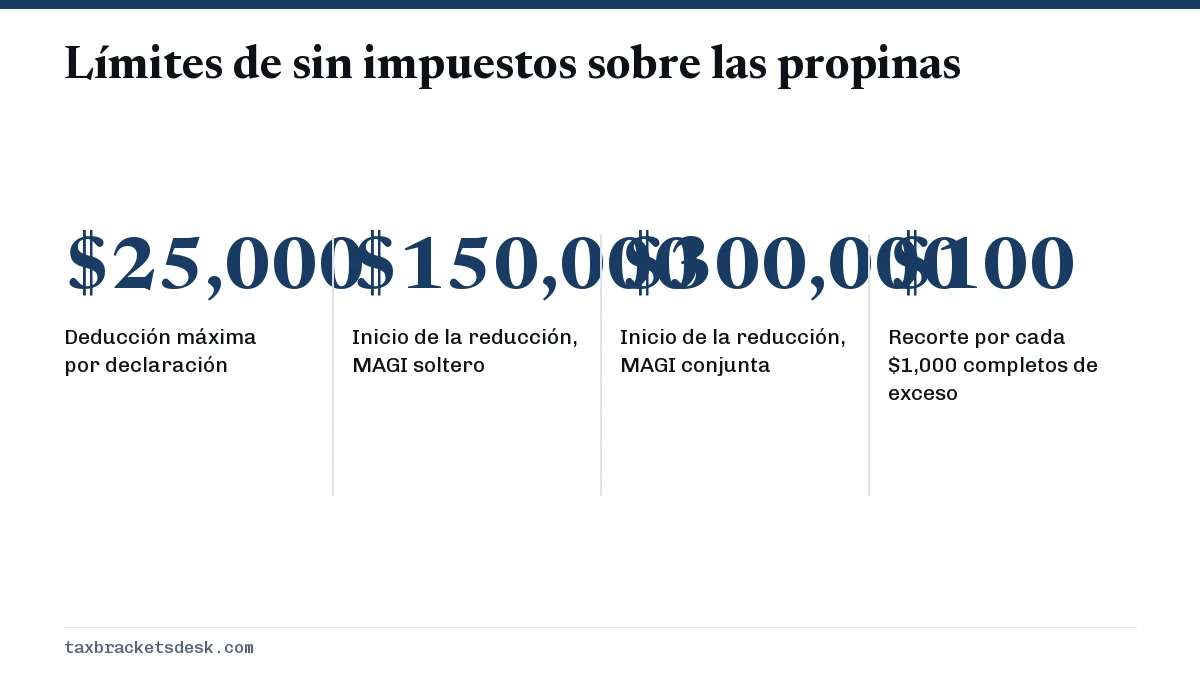
Sin impuestos sobre las propinas (no tax on tips) le permite deducir hasta $25,000 de propinas calificadas de su ingreso tributable federal en los años tributarios 2025 a 2028, y se reclama en el Anexo 1-A. Es una deducción, no una exención. El tope baja $100 por cada $1,000 completos de AGI modificado por encima de $150,000 ($300,000 en declaración conjunta). Los impuestos del Seguro Social y de Medicare siguen aplicándose a cada propina.
- 01Deducción máxima
- $25,000 por declaración
- 02Inicio de la reducción
- MAGI por encima de $150,000 ($300,000 en declaración conjunta)
- 03Reducción
- $100 por cada $1,000 completos por encima del umbral
- 04Años
- Años tributarios 2025 a 2028
- 05Formulario
- Anexo 1-A, Parte II
Lo que hace y lo que no hace sin impuestos sobre las propinas
El nombre da a entender que las propinas quedaron libres de impuestos. No es así. Sin impuestos sobre las propinas es una deducción: sus propinas se siguen reportando como salario o como ingreso de negocio, y luego se restan hasta $25,000 de propinas calificadas al calcular el ingreso tributable. El ahorro es igual al monto deducido multiplicado por la tasa de su tramo más alto.
Tres cosas siguen igual. Su empleador sigue reteniendo el impuesto del Seguro Social (6.2%) y el de Medicare (1.45%) sobre las propinas reportadas. Usted sigue teniendo que informar a su empleador las propinas de $20 o más en un mes a más tardar el día 10 del mes siguiente. Y el impuesto estatal sobre la renta depende de si su estado sigue la deducción federal, así que revise las instrucciones de su estado.
Ejemplo resuelto: el ahorro de un mesero en 2026
Un mesero soltero gana $24,000 de pago por hora más $14,000 de propinas calificadas, lo que da $38,000 de AGI. Después de la deducción estándar de $16,100, el ingreso tributable sería de $21,900 y el impuesto federal sobre la renta de unos $2,380. Deducir los $14,000 de propinas baja el ingreso tributable a $7,900 y el impuesto a $790, un ahorro de aproximadamente $1,590. Los impuestos del Seguro Social y de Medicare sobre las propinas, unos $1,071, no cambian.
Reglas de sin impuestos sobre las propinas: límites y reducción según los ingresos
El tope de $25,000 es por declaración, así que un matrimonio en el que ambos reciben propinas comparte un solo límite de $25,000. La reducción usa el AGI modificado de la Parte I del Anexo 1-A, que es el AGI más cualquier ingreso del trabajo en el extranjero excluido, la vivienda en el extranjero o los ingresos de Puerto Rico y Samoa Estadounidense.
- Sume sus propinas calificadas y tome la cantidad menor entre ese total o $25,000.
- Reste $150,000 ($300,000 si es casado y declara en conjunto) del AGI modificado. Si el resultado es cero o menos, conserva el monto completo.
- Divida el exceso entre $1,000 y descarte cualquier fracción. Un resultado de 12.4 se convierte en 12.
- Multiplique por $100 y réstelo del paso 1. Esa es su deducción.
Un cantinero soltero con $30,000 de propinas y un AGI modificado de $162,400 parte de $25,000. El exceso es de $12,400, que se redondea hacia abajo a 12, así que el recorte es de $1,200 y la deducción es de $23,800. Para un contribuyente soltero que reclama los $25,000 completos, la deducción llega a cero con $400,000 de AGI modificado; en una declaración conjunta, con $550,000.
¿Quién califica para la deducción de propinas calificadas?
Usted califica si las propinas cumplen la definición del IRS (Servicio de Impuestos Internos) y usted cumple las reglas para declarar. Tanto los empleados como los trabajadores por cuenta propia pueden reclamarla.
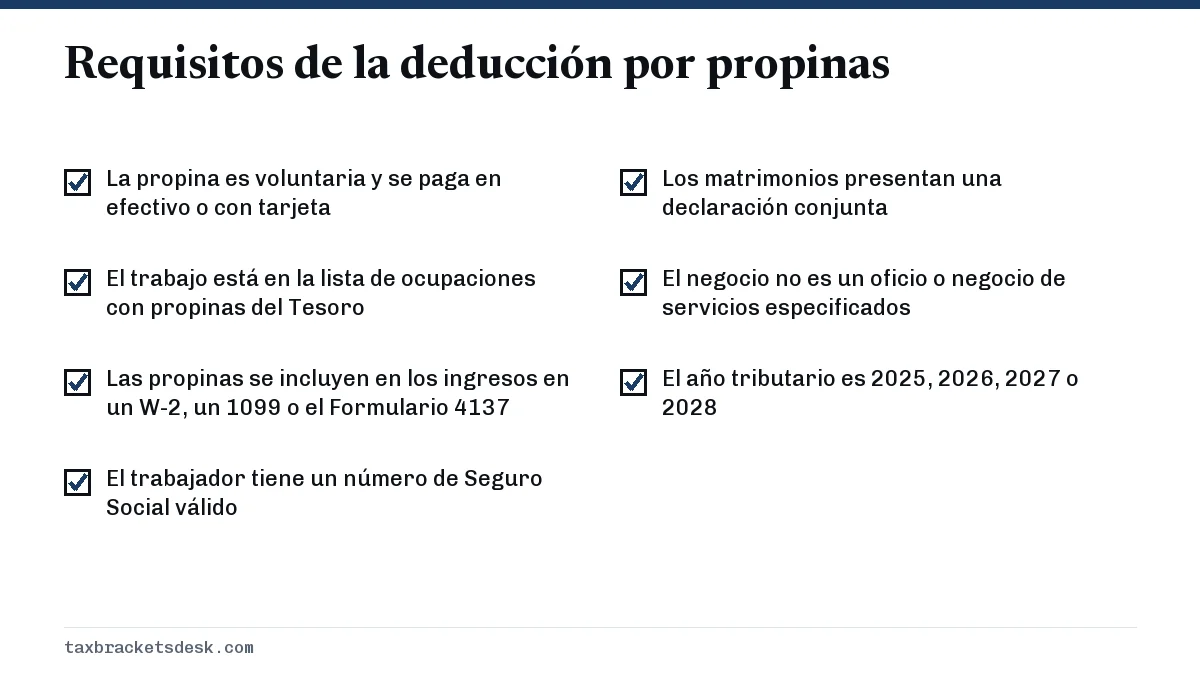
Una propina calificada es un pago voluntario en efectivo o con tarjeta de un cliente, incluidas las cantidades recibidas de un fondo común o reparto de propinas. Debe ganarse en un trabajo en el que habitual y regularmente se recibían propinas el 31 de diciembre de 2024 o antes. El Departamento del Tesoro publica esos trabajos con un código de tres dígitos; vea nuestra lista de ocupaciones con propinas para conocer los grupos y lo que queda fuera de ellos.
Límites especiales para los trabajadores por cuenta propia
Si recibe propinas como contratista independiente, la deducción no puede superar la ganancia neta de ese negocio. Las propinas ganadas en un oficio o negocio de servicios especificados, como salud, derecho, artes escénicas, consultoría o atletismo, no califican, y la misma exclusión se aplica a los empleados cuyo empleador pertenece a uno de esos campos.
Cómo reclamar la deducción de impuestos sobre las propinas 2026 en el Anexo 1-A
La Parte II del Anexo 1-A contiene el cálculo de las propinas, y el total del anexo pasa al Formulario 1040 (línea 13b en la versión de 2025). No necesita detallar deducciones.
| Formulario | Propinas calificadas | Código de ocupación |
|---|---|---|
| Formulario W-2 | Casilla 12, código TP | Casilla 14b |
| Formulario 1099-NEC | Casilla 1b | Casilla 1c |
| Formulario 1099-MISC | Casilla 13a | Casilla 13b |
| Formulario 1099-K | Casilla 1c | Casilla 1d |
- Reúna todos sus W-2 y 1099 y sume los montos de propinas calificadas de las casillas de arriba.
- Sume las propinas que no reportó a su empleador solo después de calcular sobre ellas los impuestos del Seguro Social y de Medicare con el Formulario 4137. El Anexo 1-A le permite usar las propinas del Formulario 4137.
- Complete la Parte I para obtener el AGI modificado y luego las líneas de la Parte II para las propinas y la reducción.
- Anote su número de Seguro Social exactamente como aparece en su tarjeta. La persona que recibió las propinas necesita un número de Seguro Social (SSN) válido, y los matrimonios deben presentar una declaración conjunta.
Si su W-2 no muestra el código TP pero usted sabe que recibió propinas en un trabajo de la lista, pida a su empleador un Formulario W-2 corregido antes de declarar. El equivalente para las horas extras, el código TT, se explica en sin impuestos sobre las horas extras.
Los impuestos sobre la nómina siguen aplicándose a las propinas
Como la deducción solo funciona contra el impuesto sobre la renta, cada propina reportada sigue contando para el FICA. Eso tiene un lado bueno: las propinas suman a su historial de ganancias del Seguro Social, que determina sus futuros beneficios de jubilación. Para 2026, la parte del Seguro Social se detiene cuando los salarios y las propinas llegan a $184,500, mientras que Medicare no tiene tope.
La deducción tampoco reduce el AGI. Los créditos y límites vinculados al AGI, como el Crédito Tributario por Ingreso del Trabajo (EITC) o la fórmula de tributación del Seguro Social, toman en cuenta todos los ingresos por propinas. Para la lista completa de deducciones que empezaron en 2025, vea la página principal de los cambios de impuestos de la One Big Beautiful Bill, y para los años siguientes, los cambios tributarios de 2027.
Preguntas frecuentes
¿De verdad ya no se pagan impuestos sobre las propinas?
No del todo. Se pueden deducir hasta $25,000 de propinas calificadas del ingreso tributable federal de 2025 a 2028, pero los impuestos del Seguro Social y de Medicare siguen aplicándose y las propinas por encima del tope tributan normalmente.
¿Cuánto de mis propinas puedo deducir?
Hasta $25,000 por declaración. El monto se reduce en $100 por cada $1,000 completos de AGI modificado por encima de $150,000, o de $300,000 para los matrimonios que declaran en conjunto.
¿Sigo pagando impuesto del Seguro Social sobre las propinas?
Sí. La deducción solo se aplica al impuesto federal sobre la renta. Los impuestos del Seguro Social del 6.2% y de Medicare del 1.45% se siguen reteniendo sobre las propinas reportadas.
¿Puedo reclamar la deducción por propinas si soy casado y presento por separado?
No. Los contribuyentes casados deben presentar una declaración conjunta para reclamarla, y el cónyuge que recibió las propinas necesita un número de Seguro Social válido.
¿Tengo que reportar las propinas en efectivo para reclamar la deducción?
Sí. Las propinas deben incluirse en sus ingresos. Las propinas en efectivo que no reportó a su empleador se agregan con el Formulario 4137, que también calcula los impuestos del Seguro Social y de Medicare sobre ellas.
¿Sin impuestos sobre las propinas se aplica a los impuestos estatales?
No de forma automática. Es una deducción federal, y cada estado decide si la sigue. Revise las instrucciones del impuesto estatal sobre la renta de 2026 de su estado.
Fuentes
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- One Big Beautiful Bill Act: tax deductions for working Americans and seniors irs.gov
- Schedule 1-A (Form 1040), Additional Deductions irs.gov
- Schedule 1-A: what to know about the new form irs.gov
- Topic no. 751, Social Security and Medicare withholding rates irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.