
简短回答
劳动所得税收抵免的资格条件(EITC资格条件)分两层。所有人都必须有劳动所得、有效的SSN、全年是美国公民或税务居民、符合条件的报税身份、2026年投资收入不超过$12,200,并且收入低于限额。然后,要么有子女通过亲属关系、年龄、居住和联合报税四项测试,要么您本人满足无子女的年龄和居住规定。
- 012026年投资收入限额
- $12,200
- 02合格子女年龄
- 未满19岁;全日制学生未满24岁;永久残障者不限年龄
- 03有子女时的居住条件
- 一年中超过一半的时间住在美国的家里
- 04无子女时的年龄
- 年底时25至64岁
- 05夫妻分开报税
- 只有在有合格子女并符合分居配偶例外时才可以
所有人都要满足的EITC基本资格规则
在看子女条件之前,请先逐项核对下面这份清单。其中任何一项不满足,无论收入多少都拿不到劳动所得税收抵免。前六项直接来自美国国税局(IRS)的资格页面;第七项是税收程序2025-32(Rev. Proc. 2025-32)规定的收入限额。
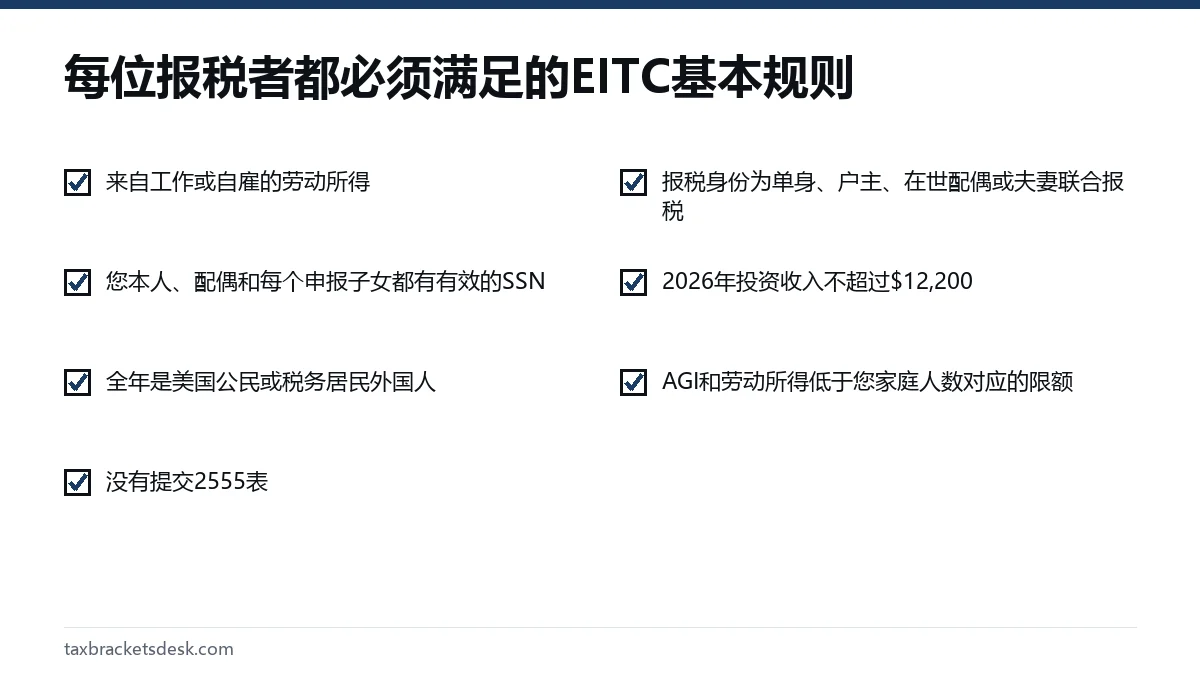
SSN规定适用于您本人、联合报税时的配偶,以及您申报的每个子女。号码必须可用于工作,并且在报税截止日(含延期)当天或之前签发。ITIN不符合这项要求,标注Not valid for employment(不可用于工作)的社会安全卡也不符合。
收入限额取决于家庭人数和报税身份,从无子女单身报税者的$19,540,到有三名或以上子女联合报税的$70,244。各种组合请见EITC收入限制表。
EITC资格中哪些算劳动所得?
您必须有劳动所得,而且在递增区间内,它决定抵免额的大小。国税局把靠工作赚来的钱和因其他原因收到的钱区分开来。
| 算作劳动所得 | 不算劳动所得 |
|---|---|
| 工资、薪金和小费(W-2表第1栏) | 利息和股息 |
| 您没有向雇主报告的小费 | 养老金和年金 |
| 自雇净收入,包括零工和送货工作 | 社会安全福利 |
| 家庭雇员工资 | 失业救济金 |
| 达到最低退休年龄之前领取的残障福利 | 配偶扶养费和子女抚养费 |
| 免税的战斗区服役津贴,如果您选择计入(W-2表第12栏代码Q) | 服刑期间工作的报酬 |
国税局表示,就EITC而言,小费和加班费要按全额计入劳动所得,即使其中一部分已按2025至2028年的小费和加班费扣除项目扣除。这些扣除项目在我们的小费免税页面中介绍。
自雇报税者计入的是扣除业务开支后的净利润,再减去可扣除的一半自雇税。一笔大额开支把利润抹平,也就把劳动所得抹平了,这会让抵免减少甚至消失。
EITC合格子女规则
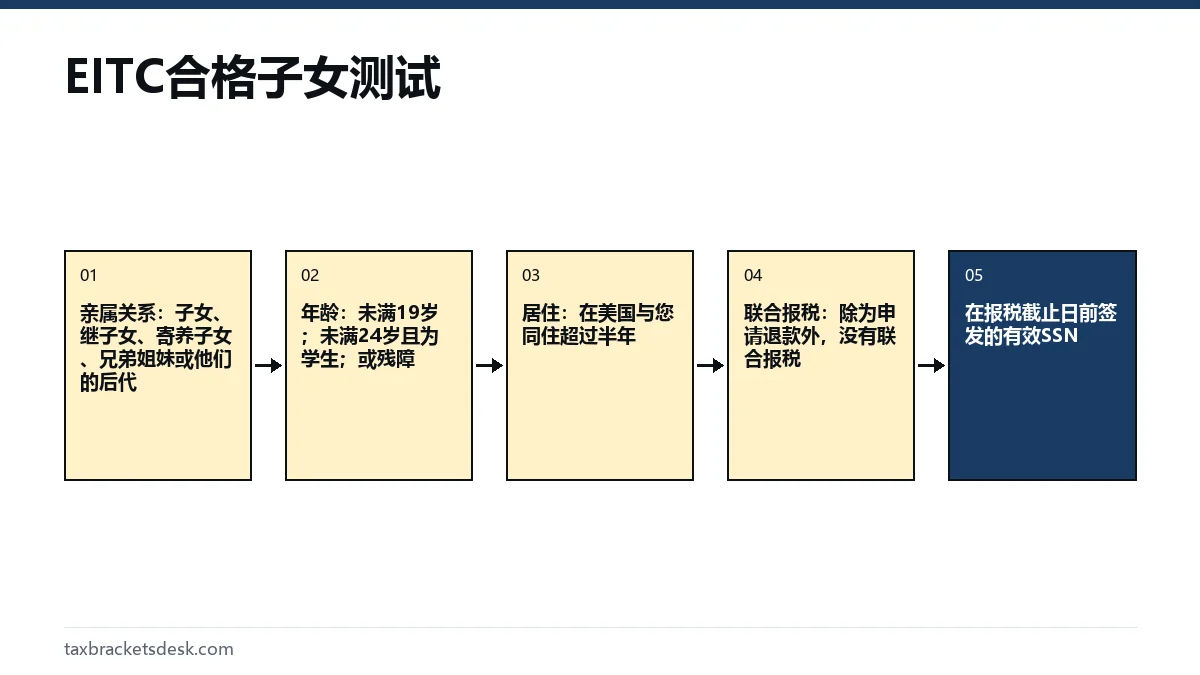
EITC的合格子女与受抚养人不是一回事。EITC没有生活费用测试,但它有一项必须在美国境内满足的居住测试。子女必须通过下面全部四项测试。
亲属关系
您的儿子、女儿、继子女、收养子女,或由授权机构或法院安置的符合条件的寄养子女,以及他们的后代(例如孙子女)。兄弟、姐妹、同父异母或同母异父的兄弟姐妹、继兄弟姐妹及其后代(例如侄子女和外甥)也算。
年龄
年底时,子女必须未满19岁且比您(或联合报税时的配偶)年轻;或者未满24岁、一年中至少五个月是全日制学生,并且比您年轻。一年中任何时候永久完全残障的子女,不限年龄都满足这项测试。
居住
子女必须在美国与您同住超过半年。因上学、生病、服兵役或被拘留而临时离家,仍算作与您同住的时间,所以住在宿舍的大学生通常仍能通过。
联合报税
子女当年不能提交联合报税表,除非提交的目的只是申请退还预扣税或预估税。一名已婚的20岁学生如果与配偶联合报税以获得某项抵免,就不再是您的合格子女。
两个人都能申报同一个孩子时,谁符合EITC资格
同一个孩子只能由一个人用于申报EITC、户主报税身份、子女税收抵免和受抚养人照顾抵免。当一个孩子同时满足两人或多人的测试时,由国税局的优先规则(tie-breaker rules)决定。
- 如果只有一位申报人是孩子的家长,那么家长优先。
- 如果双方都是家长且分开报税,则孩子当年与之同住时间较长的那位家长优先。
- 如果孩子与父母双方同住的时间一样长,则AGI较高的那位家长优先。
- 如果没有家长申报该孩子,则其他符合条件的人中AGI最高的那位优先,但前提是该AGI高于任何一位家长的AGI。
8332表可以让有监护权的家长把子女税收抵免让给另一方家长,但它不能转让EITC。EITC仍归孩子实际同住的那位家长。
特殊情况
夫妻分开报税可以申报EITC吗
只有在有限的情况下可以。您需要有一名与您同住超过半年的合格子女,并且当年最后六个月与配偶分开居住,或者按您所在州的法律已合法分居。否则,已婚夫妇必须联合报税才能申报。
海外劳动所得
任何提交2555表以排除海外劳动所得或住房费用的人,当年都不能申报EITC。
以往被拒的申报
如果国税局因计算或书写错误以外的原因拒绝或减少了您的EITC,请在下一次申报该抵免的报税表上附上8862表。如果被认定为轻率或故意不遵守规则,会被禁止申报两年;如果构成欺诈,则禁止十年。
户主报税身份
单身和户主报税者的EITC收入限额相同,因此选择户主并不会提高您的上限。但它确实带来更宽的税级和更大的标准扣除额,这也是许多单亲家长两者兼用的原因。我们的户主报税身份要求页面讲解了这个报税身份。
如果您通过了核对清单
每一项都打勾之后,金额就取决于收入和子女人数了。可以用劳动所得税收抵免计算器做个估算。如果您符合资格,但数字看起来比去年小,请见EITC为什么可能偏低。没有合格子女的劳动者应阅读无子女规则,而劳动所得税收抵免指南则整体介绍这项抵免。
常见问题
谁符合劳动所得税收抵免的资格?
收入低于2026年限额(视子女人数和报税身份,从$19,540到$70,244)的劳动者,同时持有有效SSN、全年是美国公民或税务居民外国人、投资收入不超过$12,200,并且要么申报一名合格子女,要么满足无子女的年龄和居住规定。
EITC所说的劳动所得包括哪些?
工资、薪金、小费、自雇净收入、家庭雇员报酬、部分退休前的残障福利,以及您选择计入时的免税战斗区服役津贴。失业救济金、社会安全福利、养老金、利息、配偶扶养费和子女抚养费都不算。
夫妻分开报税可以申报EITC吗?
只有在您有一名与您同住超过半年的合格子女,并且当年最后六个月与配偶分开居住或已合法分居的情况下才可以。否则您必须联合报税。
EITC的合格子女是指什么?
指儿子、女儿、继子女、寄养子女、兄弟姐妹或他们的后代,且未满19岁(全日制学生未满24岁,永久残障者不限年龄),在美国与您同住超过半年,并且没有为申请抵免退款而提交联合报税表。
EITC要求子女有社会安全号码吗?
要求。没有在报税截止日前签发的有效SSN的子女,不能作为EITC的合格子女。您可能仍然可以按无子女规则申报金额较小的那笔抵免。
没有监护权的家长可以用8332表申报EITC吗?
不可以。8332表转让的是子女税收抵免和受抚养人申报权,但EITC只归与孩子同住超过半年的那个人。
来源
- IRS: Who qualifies for the EITC irs.gov
- IRS: Qualifying child rules irs.gov
- IRS: Earned income irs.gov
- IRS: What to do if we deny your claim for a credit irs.gov
- Rev. Proc. 2025-32, section 4.06 irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。