
Pas d'impôt sur les pourboires : comment fonctionne la déduction de 25 000 $
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
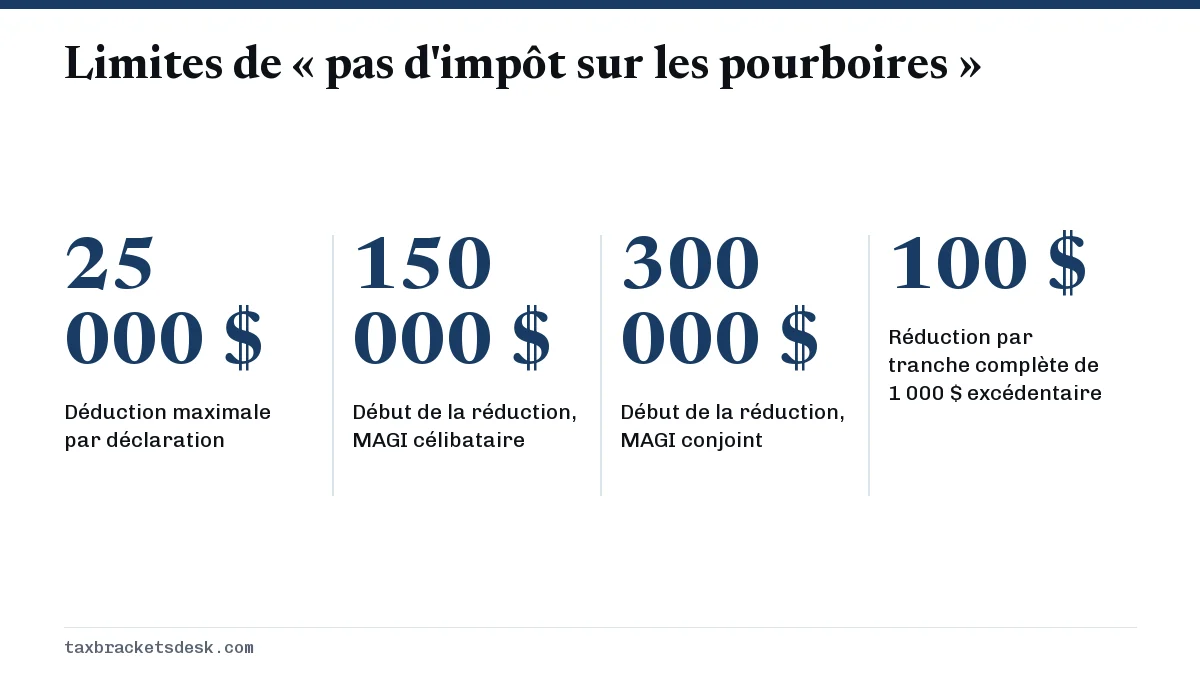
Pas d'impôt sur les pourboires (no tax on tips) vous permet de déduire jusqu'à 25 000 $ de pourboires admissibles de votre revenu imposable fédéral pour les années d'imposition 2025 à 2028, à l'annexe 1-A (Schedule 1-A). Il s'agit d'une déduction, et non d'une exonération. Le plafond diminue de 100 $ pour chaque tranche complète de 1 000 $ de revenu brut rajusté modifié (MAGI) au-delà de 150 000 $ (300 000 $ en déclaration conjointe). Les cotisations à la sécurité sociale et à Medicare s'appliquent toujours à chaque pourboire.
- 01Déduction maximale
- 25 000 $ par déclaration
- 02Début de la réduction progressive
- MAGI de plus de 150 000 $ (300 000 $ en déclaration conjointe)
- 03Réduction
- 100 $ par tranche complète de 1 000 $ au-delà du seuil
- 04Années
- Années d'imposition 2025 à 2028
- 05Formulaire
- Annexe 1-A, partie II
Ce que fait et ne fait pas « pas d'impôt sur les pourboires »
Le nom laisse croire que les pourboires sont devenus exonérés d'impôt. Ce n'est pas le cas. Pas d'impôt sur les pourboires est une déduction : vos pourboires sont toujours déclarés comme salaire ou revenu d'entreprise, puis jusqu'à 25 000 $ de pourboires admissibles sont soustraits dans le calcul du revenu imposable. L'économie correspond au montant déduit multiplié par le taux de votre tranche la plus élevée.
Trois choses ne changent pas. Votre employeur retient toujours la cotisation à la sécurité sociale (6,2 %) et la cotisation Medicare (1,45 %) sur les pourboires déclarés. Vous devez toujours déclarer à votre employeur les pourboires de 20 $ ou plus reçus dans un mois au plus tard le 10 du mois suivant. Et l'impôt sur le revenu de l'État dépend de l'adoption ou non de la déduction fédérale par votre État : consultez donc les instructions de votre État.
Exemple chiffré : l'économie d'un serveur en 2026
Un serveur célibataire gagne 24 000 $ de salaire horaire plus 14 000 $ de pourboires admissibles, pour un revenu brut rajusté (AGI) de 38 000 $. Après la déduction forfaitaire de 16 100 $, son revenu imposable serait de 21 900 $ et son impôt fédéral sur le revenu d'environ 2 380 $. Déduire les 14 000 $ de pourboires réduit le revenu imposable à 7 900 $ et l'impôt à 790 $, soit une économie d'environ 1 590 $. Les cotisations à la sécurité sociale et à Medicare sur les pourboires, environ 1 071 $, ne changent pas.
Règles de « pas d'impôt sur les pourboires » : plafonds et réduction selon le revenu
Le plafond de 25 000 $ s'applique par déclaration : un couple marié dont les deux conjoints reçoivent des pourboires partage donc une seule limite de 25 000 $. La réduction progressive utilise le MAGI de la partie I de l'annexe 1-A, c'est-à-dire l'AGI plus tout revenu gagné à l'étranger exclu, toute allocation de logement à l'étranger exclue ou tout revenu de Porto Rico et des Samoa américaines.
- Additionnez vos pourboires admissibles et retenez le moins élevé de ce total ou de 25 000 $.
- Soustrayez 150 000 $ (300 000 $ pour un couple marié en déclaration conjointe) du MAGI. Si le résultat est nul ou négatif, vous conservez le montant complet.
- Divisez l'excédent par 1 000 $ et laissez tomber toute fraction. Un résultat de 12,4 devient 12.
- Multipliez par 100 $ et soustrayez ce montant de celui de l'étape 1. Vous obtenez votre déduction.
Un barman célibataire ayant 30 000 $ de pourboires et un MAGI de 162 400 $ part de 25 000 $. L'excédent est de 12 400 $, ce qui s'arrondit à 12 : la réduction est donc de 1 200 $ et la déduction, de 23 800 $. Pour une personne célibataire qui demande les 25 000 $ complets, la déduction tombe à zéro à un MAGI de 400 000 $; dans une déclaration conjointe, à 550 000 $.
Qui a droit à la déduction pour pourboires admissibles?
Vous y avez droit si les pourboires répondent à la définition de l'IRS (le fisc fédéral américain) et que vous respectez les règles de production. Les employés comme les travailleurs autonomes peuvent la demander.
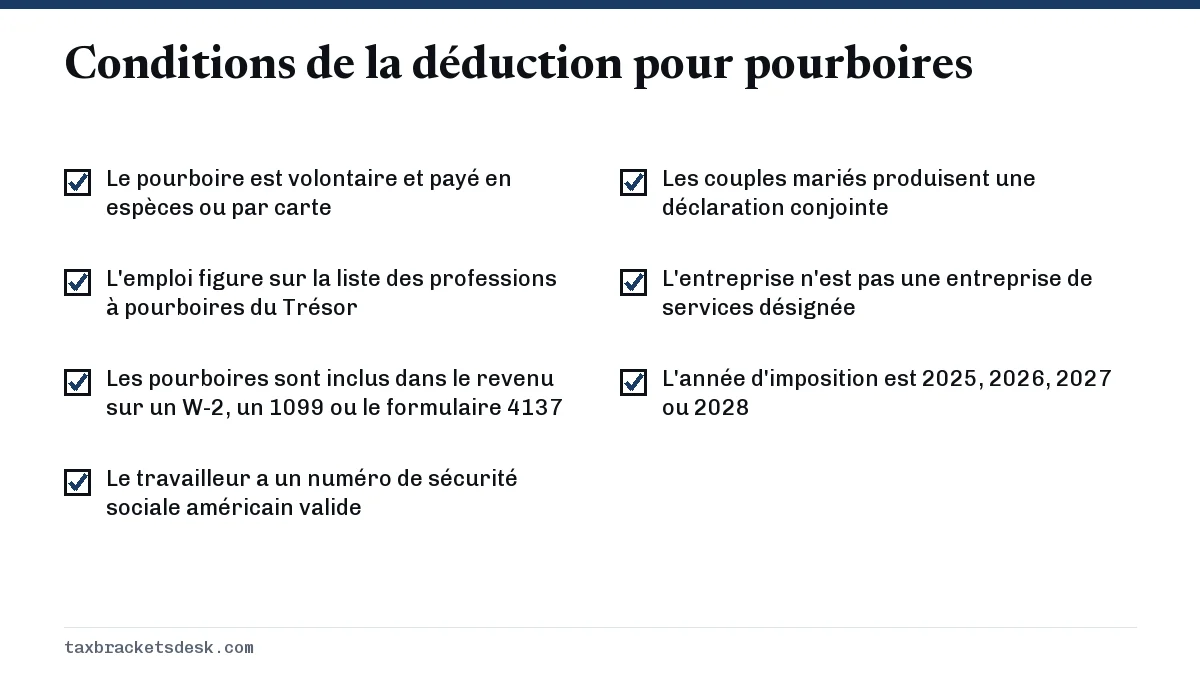
Un pourboire admissible est un paiement volontaire d'un client, en espèces ou porté à une carte, y compris les montants reçus par une mise en commun ou un partage des pourboires. Il doit être gagné dans un emploi où l'on recevait habituellement et régulièrement des pourboires au plus tard le 31 décembre 2024. Le Trésor publie ces emplois avec un code à trois chiffres; consultez notre liste des professions à pourboires pour les groupes et ce qui en est exclu.
Limites particulières pour les travailleurs autonomes
Si vous recevez des pourboires à titre d'entrepreneur indépendant, la déduction ne peut pas dépasser le bénéfice net de cette entreprise. Les pourboires gagnés dans une entreprise de services désignée (specified service trade or business), comme la santé, le droit, les arts de la scène, le conseil ou le sport, ne sont pas admissibles, et la même exclusion vise les employés dont l'employeur exerce dans l'un de ces domaines.
Comment demander la déduction de l'impôt sur les pourboires 2026 à l'annexe 1-A
La partie II de l'annexe 1-A contient le calcul des pourboires, et le total de l'annexe est reporté au formulaire 1040 (ligne 13b de la version de 2025). Vous n'avez pas à détailler vos déductions.
| Formulaire | Pourboires admissibles | Code de profession |
|---|---|---|
| Formulaire W-2 | Case 12, code TP | Case 14b |
| Formulaire 1099-NEC | Case 1b | Case 1c |
| Formulaire 1099-MISC | Case 13a | Case 13b |
| Formulaire 1099-K | Case 1c | Case 1d |
- Rassemblez tous vos formulaires W-2 et 1099 et additionnez les montants de pourboires admissibles des cases ci-dessus.
- Ajoutez les pourboires que vous n'avez pas déclarés à votre employeur seulement après avoir calculé les cotisations à la sécurité sociale et à Medicare sur ceux-ci avec le formulaire 4137. L'annexe 1-A vous permet d'utiliser les pourboires du formulaire 4137.
- Remplissez la partie I pour obtenir le MAGI, puis les lignes de la partie II pour les pourboires et la réduction progressive.
- Inscrivez votre numéro de sécurité sociale américain exactement comme sur votre carte. La personne qui a reçu les pourboires doit avoir un SSN valide, et les couples mariés doivent produire une déclaration conjointe.
Si votre W-2 n'affiche aucun code TP alors que vous savez avoir reçu des pourboires dans un emploi inscrit sur la liste, demandez à l'employeur un formulaire W-2 corrigé avant de produire votre déclaration. L'équivalent pour les heures supplémentaires, le code TT, est expliqué dans pas d'impôt sur les heures supplémentaires.
Questions fréquentes
Est-ce vrai qu'il n'y a plus d'impôt sur les pourboires?
Pas entièrement. Jusqu'à 25 000 $ de pourboires admissibles peuvent être déduits du revenu imposable fédéral de 2025 à 2028, mais les cotisations à la sécurité sociale et à Medicare s'appliquent toujours, et les pourboires au-delà du plafond sont imposés normalement.
Quelle part de mes pourboires puis-je déduire?
Jusqu'à 25 000 $ par déclaration. Le montant diminue de 100 $ pour chaque tranche complète de 1 000 $ de MAGI au-delà de 150 000 $, ou de 300 000 $ pour les couples mariés en déclaration conjointe.
Est-ce que je paie encore la cotisation à la sécurité sociale sur mes pourboires?
Oui. La déduction s'applique seulement à l'impôt fédéral sur le revenu. Les cotisations de 6,2 % à la sécurité sociale et de 1,45 % à Medicare sont toujours retenues sur les pourboires déclarés.
Puis-je demander la déduction pour pourboires si je suis marié et que je produis une déclaration distincte?
Non. Les contribuables mariés doivent produire une déclaration conjointe pour la demander, et le conjoint qui a reçu les pourboires doit avoir un numéro de sécurité sociale américain (SSN) valide.
Dois-je déclarer mes pourboires en espèces pour demander la déduction?
Oui. Les pourboires doivent être inclus dans votre revenu. Les pourboires en espèces non déclarés à votre employeur sont ajoutés au moyen du formulaire 4137, qui calcule aussi les cotisations à la sécurité sociale et à Medicare sur ceux-ci.
Pas d'impôt sur les pourboires s'applique-t-il à l'impôt de l'État?
Pas automatiquement. Il s'agit d'une déduction fédérale, et chaque État décide s'il l'adopte. Consultez les instructions de 2026 de votre État pour l'impôt sur le revenu.
Sources
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- One Big Beautiful Bill Act: tax deductions for working Americans and seniors irs.gov
- Schedule 1-A (Form 1040), Additional Deductions irs.gov
- Schedule 1-A: what to know about the new form irs.gov
- Topic no. 751, Social Security and Medicare withholding rates irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.