
Conditions pour être chef de famille (head of household) : les trois critères et les personnes admissibles
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
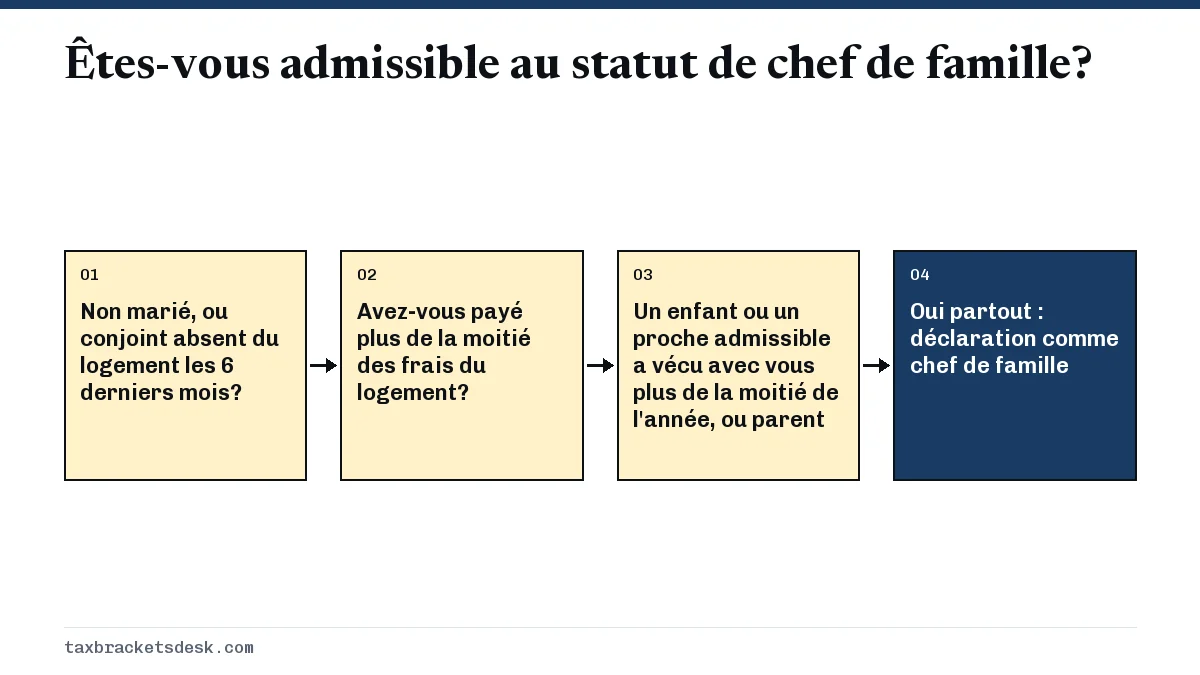
Les conditions pour être chef de famille (head of household) sont trois critères à remplir en même temps : vous êtes non marié ou considéré comme non marié au 31 décembre, vous avez payé plus de la moitié des frais d'entretien d'un logement pour l'année, et une personne admissible a vécu avec vous pendant plus de la moitié de l'année. Un parent à charge est la seule exception à la règle de cohabitation.
- 01Déduction forfaitaire 2026, chef de famille
- 24 150 $ (16 100 $ pour une personne célibataire)
- 02Tranche de 10 % en 2026, chef de famille
- Jusqu'à 17 700 $ de revenu imposable
- 03Date d'évaluation de l'état matrimonial
- 31 décembre
- 04Règles publiées dans
- Publication 501 de l'IRS
Définition du statut de chef de famille et pourquoi il compte
Le statut de chef de famille est une situation de famille aux fins de l'impôt réservée aux personnes non mariées qui paient l'entretien d'un logement pour un enfant ou un autre proche admissible. Il donne une déduction forfaitaire plus élevée et des tranches à faible taux plus larges que la déclaration de personne célibataire. Dans la loi fiscale, la définition de chef de famille n'a rien à voir avec la personne qui gagne le plus dans la famille; elle dépend uniquement de l'état matrimonial, des frais du ménage et des personnes qui vivent avec vous.
L'écart se chiffre en vrais dollars. Pour 2026, une personne célibataire ayant 60 000 $ de salaire a un revenu imposable de 43 900 $ et doit 5 020 $. La même personne qui produit sa déclaration comme chef de famille a un revenu imposable de 35 850 $ et doit 3 948 $, soit environ 1 072 $ de moins, avant tout crédit. Le barème complet se trouve à notre page sur les tranches d'imposition chef de famille.
Les trois conditions pour être chef de famille
La Publication 501 de l'IRS (l'IRS étant le fisc fédéral américain) énumère trois conditions. S'il en manque une seule, vous produisez votre déclaration comme personne célibataire, ou comme personne mariée produisant une déclaration distincte si vous êtes toujours marié.
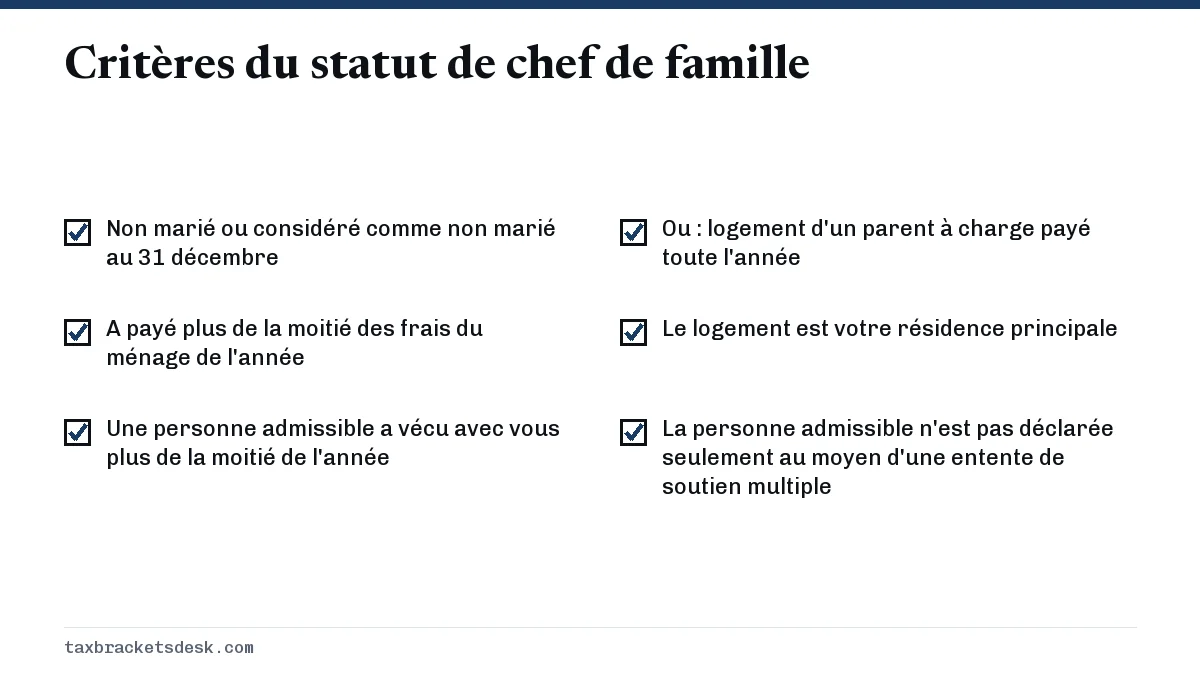
Critère 1 : être non marié ou considéré comme non marié au 31 décembre
Vous êtes non marié si vous n'avez jamais été marié, si vous êtes divorcé ou légalement séparé par un jugement définitif, ou si vous êtes devenu veuf avant le début de l'année d'imposition. Si votre conjoint est décédé pendant l'année, vous êtes considéré comme marié pour cette année-là; vous pouvez habituellement produire une déclaration conjointe avec votre conjoint décédé.
Critère 2 : avoir payé plus de la moitié des frais d'entretien d'un logement
Additionnez les frais du ménage de l'année et démontrez que votre part dépasse 50 %. Les prestations d'aide sociale utilisées pour le logement sont considérées comme payées par le gouvernement, et non par vous.
| Compte | Ne compte pas |
|---|---|
| Loyer ou intérêts hypothécaires | Vêtements |
| Impôts fonciers et assurance habitation | Frais d'études |
| Réparations et services publics | Soins médicaux et assurance vie |
| Nourriture consommée à la maison | Vacances et transport |
La valeur de votre propre travail dans la maison, ou de celui de quelqu'un d'autre, ne compte pas non plus. Conservez vos reçus ou vos relevés bancaires pour une année complète de frais, au cas où l'IRS vous les demanderait.
Critère 3 : une personne admissible a vécu avec vous plus de la moitié de l'année
Les absences temporaires pour les études, une maladie, le travail, des vacances ou le service militaire comptent quand même comme du temps passé avec vous. Le logement doit être votre résidence principale, et non une propriété de vacances.
Qui est une personne admissible pour le statut de chef de famille?
Les personnes à charge ne sont pas toutes des personnes admissibles, et une personne admissible n'a pas toujours besoin d'être à charge. La Publication 501 les classe ainsi :
| Personne | Vous rend admissible si | Ne vous rend pas admissible si |
|---|---|---|
| Votre enfant admissible (fils, fille, enfant du conjoint, enfant en famille d'accueil, frère ou sœur, ou leur descendant) | L'enfant est célibataire et a vécu avec vous plus de la moitié de l'année | L'enfant est marié et vous ne pouvez pas le déclarer comme personne à charge |
| Votre père ou votre mère | Vous pouvez le déclarer comme personne à charge et vous avez payé plus de la moitié des frais de sa résidence principale pendant toute l'année | Vous ne pouvez pas le déclarer comme personne à charge |
| Autre proche (par exemple grand-parent, tante, oncle, beau-parent) | A vécu avec vous plus de la moitié de l'année et vous pouvez le déclarer comme personne à charge | Vous pouvez le déclarer seulement au moyen d'une entente de soutien multiple (multiple support agreement) |
| Personne sans lien de parenté, comme un conjoint de fait | Jamais | Même si elle a vécu avec vous toute l'année et qu'elle est à votre charge |
Pour 2026, un proche admissible doit généralement avoir un revenu brut inférieur à 5 300 $, en plus des autres critères de personne à charge.
Peut-on être chef de famille sans enfant?
Oui. Le cas le plus fréquent est celui d'un parent à charge. Votre mère ou votre père n'a pas à vivre avec vous : si vous payez plus de la moitié des frais de sa résidence principale pendant toute l'année, qu'il s'agisse d'une maison, d'un appartement, d'un centre d'hébergement ou d'une résidence pour aînés, et que vous pouvez le déclarer comme personne à charge, vous remplissez le critère de la personne admissible.
Un proche comme un grand-parent, un frère ou une sœur adulte ou un beau-parent qui a vécu avec vous plus de la moitié de l'année et qui est à votre charge fonctionne aussi. Un amoureux, une amoureuse ou un ami ne compte pas, peu importe depuis combien de temps il vit avec vous.
Une personne mariée peut-elle produire sa déclaration comme chef de famille?
Seulement si vous êtes considéré comme non marié. C'est le cas lorsque vous remplissez les cinq critères suivants :
- Vous produisez une déclaration distincte de celle de votre conjoint.
- Vous avez payé plus de la moitié des frais d'entretien de votre logement pour l'année.
- Votre conjoint n'a pas vécu dans votre logement à aucun moment pendant les six derniers mois de l'année.
- Votre logement a été la résidence principale de votre enfant, de l'enfant de votre conjoint ou de votre enfant en famille d'accueil pendant plus de la moitié de l'année.
- Vous pouvez déclarer cet enfant comme personne à charge, ou vous le pourriez si vous n'aviez pas cédé ce droit à l'autre parent.
Un conjoint qui a quitté le logement en juillet ou plus tard ne remplit pas le critère 3 pour cette année-là. Dans ce cas, vous avez le choix entre une déclaration conjointe et une déclaration distincte de personne mariée; voyez comment se comparent les barèmes conjoints à la page sur la pénalité du mariage.
Erreurs fréquentes qui font perdre le statut de chef de famille
- Partager les frais à parts égales. Si deux adultes paient le loyer moitié-moitié, aucun des deux n'a payé plus de la moitié.
- Les deux parents le demandent. Après une séparation, seul le parent chez qui l'enfant a vécu plus de la moitié de l'année peut se servir de cet enfant pour le statut de chef de famille, même si l'autre parent demande le crédit d'impôt pour enfants (CTC) grâce à une renonciation.
- Compter un conjoint de fait. Une personne sans lien de parenté n'est jamais une personne admissible.
- Le conjoint est parti trop tard. Une séparation qui commence après le 30 juin ne remplit pas la règle de la personne considérée comme non mariée.
- Proche déclaré seulement au moyen d'une entente de soutien multiple. Une personne que vous déclarez uniquement au moyen du formulaire 2120 ne vous rend pas admissible.
Pour voir comment ce statut s'inscrit dans l'ensemble, lisez comment fonctionnent les tranches d'imposition ou consultez les tranches d'imposition fédérales par année.
Questions fréquentes
Qui peut être chef de famille aux fins de l'impôt américain?
Une personne non mariée ou considérée comme non mariée qui a payé plus de la moitié des frais d'entretien d'un logement et chez qui une personne admissible, habituellement un enfant ou un proche à charge, a vécu plus de la moitié de l'année. Un parent à charge peut vous rendre admissible sans vivre avec vous.
Quels frais comptent dans l'entretien d'un logement pour le statut de chef de famille?
Le loyer, les intérêts hypothécaires, l'impôt foncier, l'assurance habitation, les réparations, les services publics et la nourriture consommée à la maison. Les vêtements, les études, les soins médicaux, l'assurance vie, les vacances et le transport sont exclus.
Puis-je être chef de famille si mon enfant a 18 ans ou plus?
Souvent, oui. Un enfant peut encore être votre enfant admissible s'il a moins de 19 ans à la fin de l'année, ou moins de 24 ans s'il étudie à temps plein, et à tout âge s'il est atteint d'une invalidité totale et permanente, pourvu que les autres critères soient remplis.
Deux personnes dans la même maison peuvent-elles être chefs de famille toutes les deux?
Seulement si chacune a payé séparément plus de la moitié des frais d'entretien d'un ménage distinct. Deux adultes qui partagent les frais d'un même ménage ne peuvent pas tous deux réussir le critère de plus de la moitié.
Que se passe-t-il si je produis comme chef de famille sans être admissible?
L'IRS peut changer votre situation pour celle de personne célibataire ou de personne mariée produisant une déclaration distincte, recalculer l'impôt et vous réclamer la différence plus les intérêts. Une pénalité peut s'appliquer si la sous-estimation est importante.
Sources
- Publication 501, Dependents, Standard Deduction, and Filing Information irs.gov
- Rev. Proc. 2025-32 (2026 amounts) irs.gov
- Choosing the correct filing status irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Tranches d'imposition fédérales par année et par situation
Les États-Unis comptent sept tranches d'imposition fédérales : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %. Pour 2026 (déclaration…
Comment fonctionnent les tranches d'imposition : exemples
Comment fonctionnent les tranches d'imposition? Votre revenu imposable est découpé en tranches, et chaque tranche est imposée à s…
Tranches d'imposition chef de famille : barèmes 2026 et 2025
Pour 2026, les tranches d'imposition chef de famille sont de 10 % jusqu'à 17 700 $ de revenu imposable, 12 % jusqu'à 67 450 $, 22…
Pénalité du mariage : quand la déclaration conjointe coûte plus
La pénalité du mariage (marriage penalty) en matière d'impôt se produit lorsqu'un couple marié doit plus d'impôt en produisant un…
Crédit pour autres personnes à charge : règles du 500 $
Le crédit pour autres personnes à charge (ODC) est un crédit non remboursable de 500 $ pour chaque personne à charge qui n'est pa…