
Dates d'échéance des acomptes provisionnels 2027 : 15 avril, 15 juin, 15 septembre et 18 janvier 2028 (prévues)
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
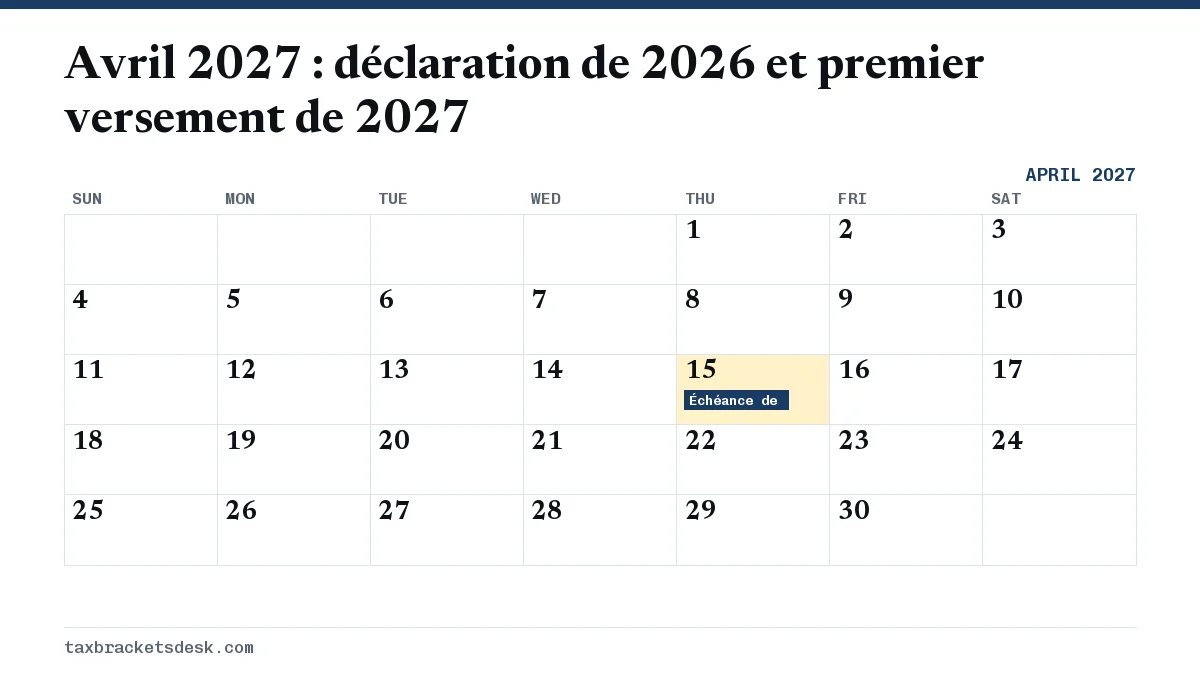
Les dates d'échéance des acomptes provisionnels 2027 devraient être le 15 avril, le 15 juin et le 15 septembre 2027, et le 18 janvier 2028, en appliquant au calendrier habituel la règle de l'IRS (le fisc fédéral américain) sur les fins de semaine et les jours fériés. Avant ces dates, le dernier versement de 2026 est dû le 15 janvier 2027. En date du 20 octobre 2026, l'IRS n'a pas encore publié le formulaire 1040-ES de 2027; il paraît habituellement en janvier ou en février.
- 011er versement prévu
- Jeudi 15 avril 2027
- 022e versement prévu
- Mardi 15 juin 2027
- 033e versement prévu
- Mercredi 15 septembre 2027
- 044e versement prévu
- Mardi 18 janvier 2028
- 05Statut du formulaire 1040-ES de 2027
- Pas encore publié; paraît habituellement en janvier ou en février
Quand les acomptes provisionnels de 2027 sont-ils dus?
Les acomptes provisionnels de 2027 devraient être dus le 15 avril 2027, le 15 juin 2027, le 15 septembre 2027 et le 18 janvier 2028. Ce sont des dates prévues : l'IRS ne les confirme qu'au moment de publier le formulaire 1040-ES de 2027, ce qui n'était pas encore fait au 20 octobre 2026.
La méthode derrière cette projection est simple. La Publication 505 fixe les dates d'échéance générales au 15 avril, au 15 juin, au 15 septembre et au 15 janvier de l'année suivante, et reporte au jour ouvrable suivant toute date qui tombe un samedi, un dimanche ou un jour férié légal. Nous avons appliqué cette règle aux calendriers de 2027 et de 2028.
| Versement | Période de revenus | Date générale | Date d'échéance prévue |
|---|---|---|---|
| 1er | Du 1er janv. au 31 mars 2027 | 15 avril | Jeudi 15 avril 2027 |
| 2e | Du 1er avril au 31 mai 2027 | 15 juin | Mardi 15 juin 2027 |
| 3e | Du 1er juin au 31 août 2027 | 15 septembre | Mercredi 15 septembre 2027 |
| 4e | Du 1er sept. au 31 déc. 2027 | 15 janvier | Mardi 18 janvier 2028 |
Pourquoi le dernier versement de 2027 est-il dû le 18 janvier 2028?
Le 15 janvier 2028 tombe un samedi. Le jour de semaine suivant, le lundi 17 janvier 2028, est le Martin Luther King Jr. Day, un jour férié fédéral. Le quatrième versement de 2027 est donc reporté au mardi 18 janvier 2028.
Donc oui, le versement de janvier reste le dernier de l'année d'imposition 2027; il arrive simplement trois jours plus tard que d'habitude. La solution de la production hâtive devrait aussi s'appliquer : selon la règle de la Pub. 505, produire votre déclaration de 2027 et payer le solde complet au plus tard le 31 janvier 2028, un lundi, remplacerait le quatrième versement. Considérez ces deux dates comme prévues jusqu'à ce que le formulaire de 2027 les confirme.
Quand le formulaire 1040-ES de 2027 sera-t-il publié?
L'IRS publie habituellement le formulaire 1040-ES de l'année suivante en janvier ou en février. À titre de comparaison, la version de 2026 est datée du 12 février 2026. Tant que la version de 2027 n'est pas publiée, les bordereaux, les barèmes d'imposition et la feuille de calcul de 2027 n'existent pas.
Les chiffres du formulaire proviennent d'une publication distincte. Les tranches d'imposition 2027, la déduction forfaitaire et les autres montants rajustés selon l'inflation ne sont pas encore annoncés; l'IRS les publie normalement dans une revenue procedure en octobre ou en novembre, comme il l'a fait le 9 octobre 2025 pour l'année d'imposition 2026, et la publication pour 2027 est attendue à la fin d'octobre ou au début de novembre 2026. Notre page sur la date de publication des tranches d'imposition 2027 en assure le suivi.
Les États utilisent-ils les mêmes dates d'acomptes provisionnels en 2027?
Beaucoup d'États suivent le calendrier trimestriel fédéral, mais tous n'exigent pas les mêmes montants par versement, et les États qui n'imposent pas les salaires n'ont rien à payer d'avance. Consultez chaque année le formulaire d'acomptes provisionnels de votre État; notre page sur les taux d'impôt sur le revenu des États indique quels États imposent les salaires.
La Californie est l'exemple le plus net d'un calendrier différent. Pour 2026, le Franchise Tax Board utilise les mêmes quatre dates, mais exige 30 % du montant annuel en avril, 40 % en juin, rien en septembre et 30 % en janvier (instructions du formulaire 540-ES de 2026). Les contribuables dont l'AGI californien est de 1 000 000 $ ou plus (500 000 $ pour les personnes mariées ou en union domestique enregistrée [RDP] produisant des déclarations distinctes) doivent calculer leurs versements sur l'impôt de l'année en cours. Vous trouverez plus de détails sur les taux de cet État sur notre page des tranches d'imposition de la Californie.
Planifier votre premier versement trimestriel de 2027
Le premier versement trimestriel de 2027 tombe le même jour que la date limite habituelle de production de votre déclaration de 2026, soit le 15 avril 2027. Ce chevauchement est pratique, parce que la déclaration de 2026 vous donne le chiffre d'impôt de l'année précédente pour la règle d'exonération (safe harbor) de 2027.
- Terminez votre déclaration de 2026 et notez l'impôt total et l'AGI.
- Appliquez le critère de la règle d'exonération des acomptes provisionnels : 100 % de l'impôt de 2026, ou 110 % si l'AGI de 2026 dépassait 150 000 $ (75 000 $ pour une personne mariée produisant une déclaration distincte), selon la règle de 2026; vérifiez que le formulaire de 2027 conserve ces chiffres.
- Soustrayez l'impôt sur le revenu que vous prévoyez voir retenu en 2027 et divisez le reste par quatre.
- Si votre déclaration de 2026 donne droit à un remboursement, vous pouvez en affecter une partie ou la totalité à l'impôt estimé de 2027. Si la déclaration est produite à temps, ce crédit est réputé payé le 15 avril 2027.
- Programmez le versement d'avril et, si votre revenu est stable, les trois autres en même temps.
Une mise en garde sur l'affectation d'un remboursement : une fois porté au crédit de l'impôt estimé de 2027, cet argent ne peut pas vous être remboursé avant la production de votre déclaration de 2027, et il ne peut servir à payer aucune autre dette (Pub. 505).
Où vérifier les dates de 2026 qui restent à payer
Avant le début de 2027, il reste un versement de 2026 : le 15 janvier 2027. Les périodes, l'exception de la production hâtive et le calcul des paiements en retard se trouvent sur notre page des dates d'échéance des acomptes provisionnels 2026, et le processus complet est expliqué dans notre guide des acomptes provisionnels.
Questions fréquentes
Quelles sont les dates d'échéance des acomptes provisionnels 2026 de l'IRS?
Pour l'année d'imposition 2026, ce sont le 15 avril, le 15 juin et le 15 septembre 2026, ainsi que le 15 janvier 2027, selon le formulaire 1040-ES de 2026. Seul le versement du 15 janvier 2027 reste à venir; il couvre les revenus du 1er septembre au 31 décembre 2026.
Le 15 avril 2027 est-il à la fois la date limite de la déclaration et celle d'un acompte provisionnel?
Oui, selon le calendrier habituel. Le 15 avril 2027 est un jeudi; la déclaration de 2026 et le premier acompte provisionnel de 2027 devraient donc tous deux être dus ce jour-là.
Puis-je utiliser les bordereaux de 2026 pour les versements de 2027?
Non. Chaque bordereau est imprimé pour une seule année d'imposition. Attendez le formulaire 1040-ES de 2027, ou payez en ligne en choisissant 1040-ES et l'année d'imposition 2027.
La règle de 110 % s'appliquera-t-elle encore en 2027?
Le formulaire 1040-ES de 2026 applique 110 % lorsque l'AGI de l'année précédente dépassait 150 000 $ (75 000 $ pour une personne mariée produisant une déclaration distincte). Rien de ce qui a été annoncé jusqu'à maintenant ne change cela, mais vérifiez-le dans le formulaire de 2027 lorsqu'il sera publié.
Puis-je programmer dès maintenant mes acomptes provisionnels de 2027?
L'IRS Online Account et Direct Pay permettent de programmer un paiement jusqu'à 365 jours d'avance; un paiement du 15 avril 2027 peut donc être programmé à partir de la mi-avril 2026. Choisissez 1040-ES et l'année d'imposition 2027.
Sources
- About Form 1040-ES irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Inflation-adjusted tax items by tax year irs.gov
- 2026 Instructions for Form 540-ES (California FTB) ftb.ca.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Acomptes provisionnels IRS : qui paie, dates et montant
Vous devez généralement verser des acomptes provisionnels à l'IRS pour 2026 si vous prévoyez devoir au moins 1 000 $ après les re…
Règle d'exonération des acomptes provisionnels 2026
Pour respecter la règle d'exonération des acomptes provisionnels (safe harbor) de 2026 et éviter la pénalité de l'IRS (le fisc fé…
Dates d'échéance des acomptes provisionnels 2026
Les dates d'échéance des acomptes provisionnels 2026 sont le 15 avril 2026, le 15 juin 2026, le 15 septembre 2026 et le 15 janvie…
Quand les tranches d'imposition 2027 seront-elles publiées?
Quand les tranches d'imposition 2027 seront-elles publiées? Elles ne l'avaient pas encore été en date du 20 octobre 2026. D'après…