
Règle d'exonération (safe harbor) des acomptes provisionnels 2026 : les critères de 90 %, 100 % et 110 % qui évitent la pénalité
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
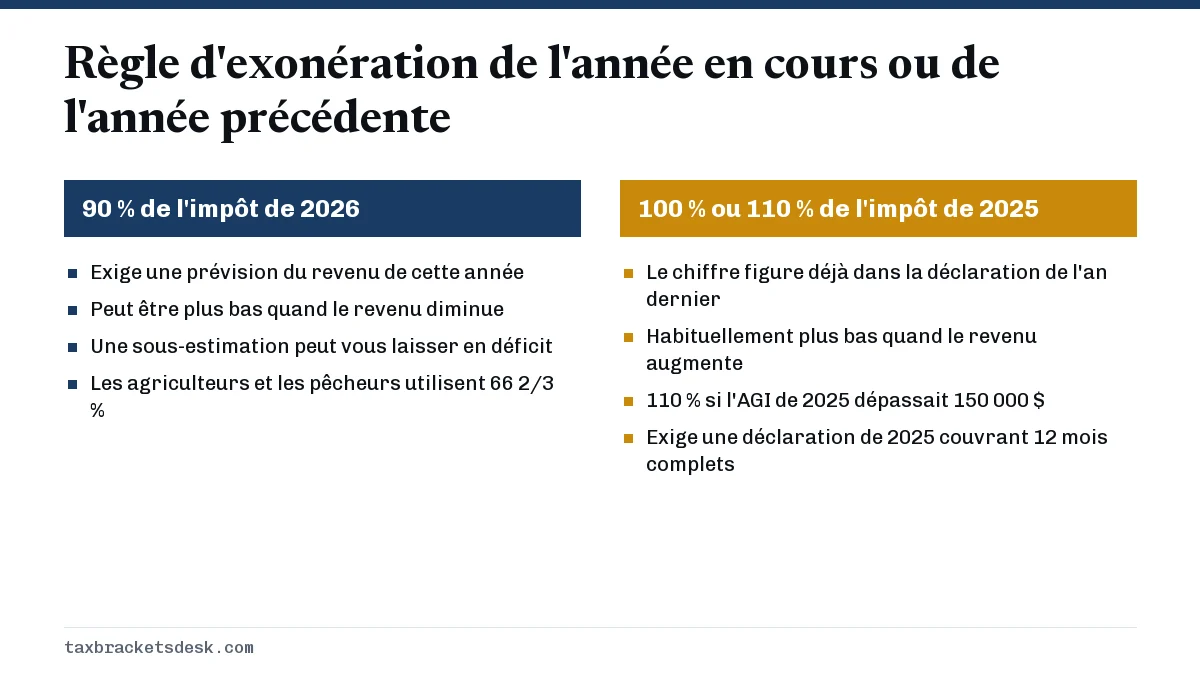
Pour respecter la règle d'exonération des acomptes provisionnels (safe harbor) de 2026 et éviter la pénalité de l'IRS (le fisc fédéral américain) pour paiement insuffisant, vos retenues de 2026 et vos acomptes provisionnels versés à temps doivent atteindre le moins élevé de 90 % de votre impôt de 2026 ou de 100 % de votre impôt de 2025. Si votre AGI de 2025 dépassait 150 000 $ (75 000 $ pour une personne mariée produisant une déclaration distincte), le chiffre de l'année précédente passe à 110 %. Le dernier versement de 2026 est dû le 15 janvier 2027.
- 01Critère de l'année en cours
- 90 % de l'impôt de 2026 (66 2/3 % pour les agriculteurs et les pêcheurs)
- 02Critère de l'année précédente
- 100 % de l'impôt de 2025
- 03Critère de l'année précédente, revenu élevé
- 110 % si l'AGI de 2025 dépassait 150 000 $ (75 000 $ en déclaration distincte)
- 04Critère du faible solde
- Moins de 1 000 $ à payer après les retenues et les crédits remboursables
- 05Moment des retenues
- Réputées payées au quart à chaque date d'échéance, à moins que vous choisissiez les dates réelles
Qu'est-ce que la règle d'exonération des acomptes provisionnels?
La règle d'exonération (safe harbor) des acomptes provisionnels est une cible de paiement qui, si elle est atteinte à temps, vous évite toute pénalité pour paiement insuffisant, même s'il vous reste un solde à payer au moment de produire votre déclaration. Pour l'année d'imposition 2026, cette cible, que le formulaire 1040-ES appelle le paiement annuel exigé (required annual payment), est le moins élevé de 90 % de votre impôt de 2026 ou de 100 % de l'impôt indiqué dans votre déclaration de 2025.
La règle d'exonération ne réduit pas votre impôt. Elle détermine seulement si une pénalité s'applique. Tout montant au-delà de la cible est simplement payé avec votre déclaration au plus tard à la date limite d'avril 2027, sans pénalité.
Les trois critères qui vous évitent la pénalité
Vous évitez la pénalité pour paiement insuffisant pour 2026 si l'une de ces conditions est remplie (Pub. 505 et Topic 306 de l'IRS) :
- Le critère de 1 000 $ : vous devez moins de 1 000 $ après déduction des retenues et des crédits remboursables.
- Le critère de l'année en cours : vos retenues et vos acomptes provisionnels versés à temps atteignent au moins 90 % de votre impôt de 2026.
- Le critère de l'année précédente : vos retenues et vos acomptes provisionnels versés à temps atteignent au moins 100 % de l'impôt indiqué dans votre déclaration de 2025, qui doit couvrir 12 mois complets, ou 110 % si votre AGI de 2025 dépassait 150 000 $.
Il existe aussi une exception en l'absence d'impôt à payer : si votre impôt total était de zéro pour une année d'imposition 2025 complète et que vous étiez citoyen américain ou étranger résident toute l'année, vous n'avez aucun acompte provisionnel à verser pour 2026.
Les critères s'appliquent à chaque versement, et pas seulement à l'année complète. Environ le quart du paiement annuel exigé doit être versé à chacune des quatre dates d'échéance de 2026 : le 15 avril, le 15 juin et le 15 septembre 2026, et le 15 janvier 2027. Atteindre la cible en payant tout en janvier laisse donc quand même des pénalités pour avril, juin et septembre.
Quand dois-je payer 110 % de l'impôt de l'an dernier?
Vous devez utiliser la règle d'exonération de 110 % si l'AGI de votre déclaration de 2025, à la ligne 11b du formulaire 1040, dépassait 150 000 $, ou 75 000 $ si votre situation de famille aux fins de l'impôt pour 2026 est celle d'une personne mariée produisant une déclaration distincte (formulaire 1040-ES de 2026). Elle remplace seulement le critère de 100 % de l'année précédente; le critère de 90 % de l'année en cours reste le même.
C'est l'AGI de l'an dernier qui déclenche la règle, et non celui de cette année. Une personne dont l'AGI est passé de 170 000 $ en 2025 à 90 000 $ en 2026 utilise quand même 110 %; une personne passée de 120 000 $ à 400 000 $ utilise 100 %. La règle ne s'applique pas si au moins les deux tiers de votre revenu brut de 2025 ou de 2026 provenaient de l'agriculture ou de la pêche.
Exemple : choisir les acomptes provisionnels les moins coûteux selon la règle d'exonération
Supposons qu'une personne célibataire avait en 2025 un AGI de 180 000 $ et un impôt total de 30 000 $. En 2026, une activité secondaire de consultation fait grimper l'impôt prévu à 42 000 $. Son employeur retiendra 20 000 $ d'impôt sur le revenu pendant 2026.
| Critère | Calcul | Cible |
|---|---|---|
| 90 % de l'impôt de 2026 | 42 000 $ x 90 % | 37 800 $ |
| 110 % de l'impôt de 2025 | 30 000 $ x 110 % | 33 000 $ |
| Paiement annuel exigé | Le moins élevé des deux | 33 000 $ |
| Moins les retenues prévues | 33 000 $ - 20 000 $ | 13 000 $ |
| Chaque versement trimestriel | 13 000 $ / 4 | 3 250 $ |
Les 9 000 $ restants de l'impôt de 2026 (42 000 $ moins 33 000 $) sont payables avec la déclaration en avril 2027, sans pénalité pour paiement insuffisant. Si l'AGI de 2025 de cette personne avait été de 150 000 $ ou moins avec le même impôt de 30 000 $, la cible serait descendue à 30 000 $, soit 2 500 $ par trimestre.
Quand le revenu augmente, la règle d'exonération de l'année précédente donne presque toujours le montant le plus bas. Quand le revenu diminue, 90 % de l'impôt plus faible de l'année en cours peut être avantageux, mais il faut une prévision exacte, car sous-estimer l'impôt de 2026 peut vous laisser en déficit.
Les retenues comptent-elles pour la règle d'exonération?
Oui, et elles comptent de façon plus souple que les acomptes provisionnels. Les instructions du formulaire 2210 considèrent l'impôt fédéral sur le revenu retenu pendant l'année comme payé en quarts égaux aux quatre dates d'échéance, à moins que vous choisissiez d'utiliser les dates où il a réellement été retenu.
La retenue devient ainsi un outil de rattrapage. Si vous avez manqué les versements d'avril et de juin, augmenter votre retenue pour le reste de l'année au moyen d'un nouveau formulaire W-4 répartit cet impôt supplémentaire sur les quatre périodes. Notre guide de la retenue W-4 explique la ligne de retenue supplémentaire, et une prime de fin d'année soumise à la retenue au taux fixe d'imposition des primes aide de la même façon.
La ligne 13 de la feuille de calcul du formulaire 1040-ES comprend toutes les retenues d'impôt sur le revenu prévues, y compris l'Additional Medicare Tax retenue par un employeur et l'excédent de cotisation de sécurité sociale lorsque deux employeurs ou plus vous ont versé plus de 184 500 $ de salaires au total.
Règle d'exonération de l'année précédente en cas de changement de situation de famille
Les instructions de la feuille de calcul de 2026 couvrent deux changements courants. Si vous produirez une déclaration conjointe pour 2026, mais que vous aviez produit des déclarations distinctes pour 2025, additionnez les deux impôts de 2025. Si vous aviez produit une déclaration conjointe pour 2025, mais que vous produirez des déclarations distinctes pour 2026, répartissez l'impôt conjoint de 2025 en proportion de ce que chaque conjoint aurait dû payer dans une déclaration distincte.
Si vous n'avez pas produit de déclaration de 2025, ou si votre année d'imposition 2025 comptait moins de 12 mois, vous ne pouvez pas utiliser le critère de l'année précédente. Votre seule règle d'exonération est alors de payer 90 % de l'impôt de 2026, ou de garder le solde sous 1 000 $.
La règle d'exonération s'applique-t-elle aux acomptes provisionnels des États?
Les États fixent leurs propres règles, et certaines diffèrent beaucoup. La Californie utilise les mêmes critères de 90 %, 100 % et 110 %, mais avec un seuil de 500 $ (250 $ pour les personnes mariées ou en union domestique enregistrée [RDP] produisant des déclarations distinctes), et les contribuables dont l'AGI californien de 2026 est de 1 000 000 $ ou plus (500 000 $ pour les personnes mariées ou en RDP produisant des déclarations distinctes) ne peuvent pas du tout utiliser le critère de l'année précédente (instructions du formulaire 540-ES de 2026).
Consultez chaque année les instructions sur les acomptes provisionnels de votre État. La règle d'exonération fédérale de l'année précédente ne vous protège pas contre une pénalité de l'État.
Intégrer la règle d'exonération à vos plans pour 2026 et 2027
La feuille de calcul du formulaire 1040-ES fait cette comparaison aux lignes 12a à 12c; notre explication du formulaire 1040-ES présente chaque ligne. Pour 2027, votre déclaration de 2026 devient le chiffre de l'année précédente, et le calendrier des versements se trouve sur notre page des dates d'échéance des acomptes provisionnels 2027. Le reste du processus est expliqué dans notre guide des acomptes provisionnels. Si vous avez déjà manqué un versement de 2026, notre page sur la pénalité pour acomptes provisionnels montre comment le montant est calculé et comment le limiter.
Questions fréquentes
Si je respecte la règle d'exonération, devrai-je quand même payer en avril?
C'est possible. La règle d'exonération supprime seulement la pénalité pour paiement insuffisant. Tout impôt au-delà de ce que vous avez payé d'avance reste payable avec votre déclaration, mais aucune pénalité ne s'ajoute si vous le payez au plus tard à la date limite de production.
La règle d'exonération de 110 % est-elle fondée sur l'AGI de 2025 ou de 2026?
Elle est fondée sur l'AGI indiqué dans votre déclaration de 2025. S'il dépassait 150 000 $ (75 000 $ si vous êtes marié et produisez une déclaration distincte pour 2026), utilisez 110 % de votre impôt de 2025 pour le critère de l'année précédente de 2026.
Un remboursement de l'an dernier affecté à cette année compte-t-il pour la règle d'exonération?
Oui. Un trop-payé de votre déclaration de 2025 que vous affectez à l'impôt estimé de 2026 compte comme un paiement fait le 15 avril 2026, si la déclaration de 2025 a été produite à temps.
Qu'est-ce qui compte comme l'impôt de l'an dernier pour la règle d'exonération?
Généralement l'impôt total inscrit à la ligne 24 de votre formulaire 1040 de 2025, moins certains éléments comme les crédits remboursables (par exemple le crédit d'impôt sur le revenu gagné et le crédit d'impôt pour enfants supplémentaire) et certains impôts de l'annexe 2 (Schedule 2) énumérés dans les instructions du formulaire 1040-ES.
Puis-je utiliser la règle d'exonération si je n'ai pas produit de déclaration l'an dernier?
Non. Le critère de l'année précédente exige une déclaration de 2025 couvrant 12 mois. Sans elle, vous devez payer d'avance 90 % de votre impôt de 2026, à moins que vous n'ayez eu aucun impôt à payer en 2025.
Sources
- Form 1040-ES (2026), Estimated Tax for Individuals irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Instructions for Form 2210 irs.gov
- Topic 306, Penalty for underpayment of estimated tax irs.gov
- 2026 Instructions for Form 540-ES (California FTB) ftb.ca.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Acomptes provisionnels IRS : qui paie, dates et montant
Vous devez généralement verser des acomptes provisionnels à l'IRS pour 2026 si vous prévoyez devoir au moins 1 000 $ après les re…
Formulaire 1040-ES : remplir la feuille de calcul 2026
Le formulaire 1040-ES est la trousse de l'IRS (le fisc fédéral américain) qui sert à calculer et à payer les acomptes provisionne…
Acomptes provisionnels 2027 : dates d'échéance prévues
Les dates d'échéance des acomptes provisionnels 2027 devraient être le 15 avril, le 15 juin et le 15 septembre 2027, et le 18 jan…
Retenue W-4 : comment remplir le formulaire W-4 de 2026
La retenue W-4 est l'impôt fédéral sur le revenu que votre employeur prélève sur chaque paie en fonction du formulaire W-4 que vo…
Calculateur d'acomptes provisionnels : versement trimestriel
Ce calculateur d'acomptes provisionnels suit la feuille de calcul du formulaire 1040-ES de 2026 : il estime votre impôt sur le re…
Pénalité pour acomptes provisionnels 2026 : taux et calcul
La pénalité pour acomptes provisionnels est le montant que l'IRS (le fisc fédéral américain) réclame quand l'impôt trimestriel es…