
Calculateur d'acomptes provisionnels pour les versements trimestriels de 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
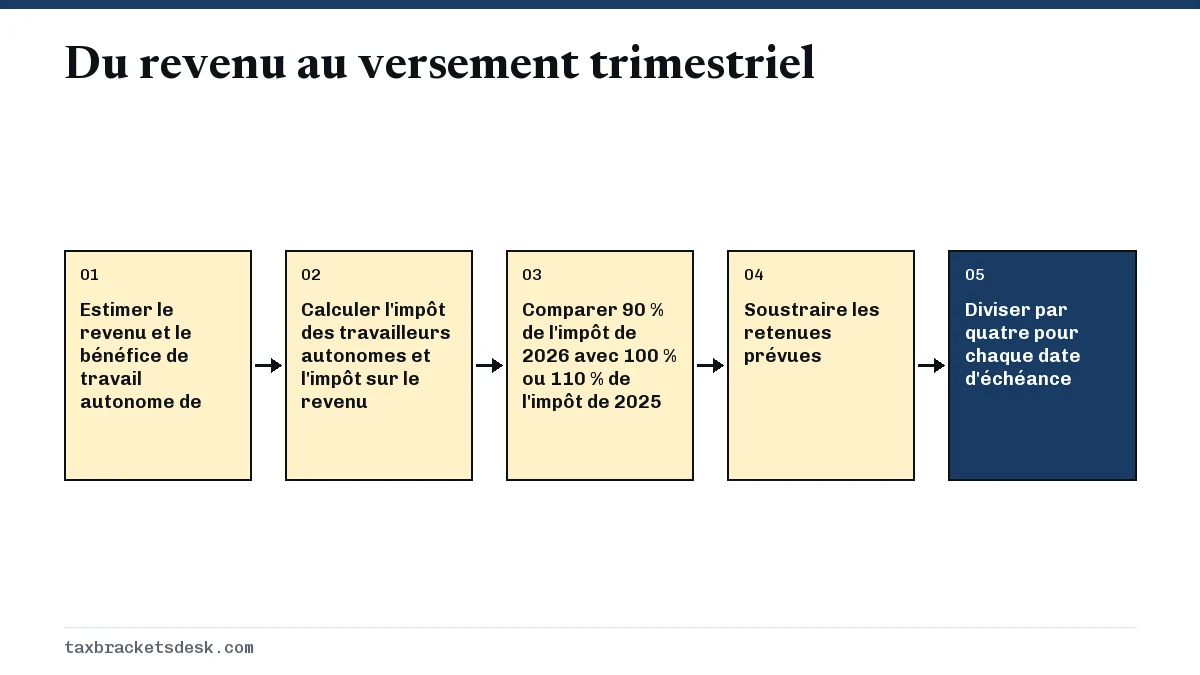
Ce calculateur d'acomptes provisionnels suit la feuille de calcul du formulaire 1040-ES de 2026 : il estime votre impôt sur le revenu et votre impôt des travailleurs autonomes de 2026, compare 90 % de ce montant avec 100 % ou 110 % de votre impôt de 2025, soustrait les retenues prévues et divise le résultat par quatre. Pour un couple marié ayant 70 000 $ de salaires et 40 000 $ de bénéfice de travail autonome, il donne 1 000 $ par trimestre.
- 01Méthode
- Estimated Tax Worksheet du formulaire 1040-ES de 2026
- 02Paiement annuel exigé
- Le moins élevé de 90 % de l'impôt de 2026 ou de 100 %/110 % de l'impôt de 2025
- 03Aucun versement requis si
- Moins de 1 000 $ à payer après les retenues, ou retenues conformes à la règle d'exonération (safe harbor)
- 04Exemple de résultat
- 1 000 $ par trimestre (couple marié, 70 000 $ de salaires + 40 000 $ de bénéfice)
Calculatrice
- Impôt des travailleurs autonomes
- —
- Revenu imposable et impôt sur le revenu de 2026
- —
- Impôt total de 2026
- —
- Cible de 90 % pour l'année en cours et cible de l'année précédente (100 % ou 110 %)
- —
- Paiement annuel exigé
- —
- Versement trimestriel ou prochain versement exigé
- —
- Solde à payer prévu avec la déclaration de 2026
- —
Estimations tirées de la feuille de calcul du formulaire 1040-ES de 2026. L'impôt des États, l'impôt minimum de remplacement, l'impôt sur le revenu net de placement, l'impôt Medicare additionnel et les taux réduits sur les dividendes admissibles et les gains en capital à long terme ne sont pas pris en compte : considérez donc le résultat comme un minimum.
Comment fonctionne le calculateur d'acomptes provisionnels
Le calculateur d'acomptes provisionnels reproduit la feuille de calcul de l'impôt estimé de 2026 (Estimated Tax Worksheet) du formulaire 1040-ES de l'IRS (le fisc fédéral américain). Il estime votre impôt fédéral total de 2026, détermine le paiement annuel exigé (le moins élevé de 90 % de cet impôt ou de 100 % de votre impôt de 2025, 110 % si votre AGI de 2025 dépassait 150 000 $), soustrait les retenues prévues et répartit le reste sur les quatre dates d'échéance.
Il est conçu pour les salariés ayant un revenu d'appoint, les pigistes, les propriétaires bailleurs et les personnes retraitées qui font des retraits sans retenue. Il ne tient pas compte de l'impôt des États, de l'impôt minimum de remplacement, de l'impôt sur le revenu net de placement, de l'Additional Medicare Tax ni des taux réduits sur les dividendes admissibles et les gains en capital à long terme. Si l'un de ces éléments s'applique à vous, considérez le résultat comme un minimum.
De quels chiffres ai-je besoin pour un calculateur d'impôt trimestriel?
- Votre formulaire 1040 de 2025 : l'impôt total (ligne 24, moins les crédits remboursables) et l'AGI (ligne 11b). Ces chiffres fixent la règle d'exonération de l'année précédente.
- Talons de paie cumulatifs : les salaires et l'impôt fédéral retenu jusqu'à maintenant, extrapolés à une année complète.
- Registres de l'entreprise : le bénéfice à ce jour, soit les revenus moins les dépenses, et non le montant brut de vos formulaires 1099-NEC ou 1099-K.
- Autres revenus sans retenue : intérêts, loyers, retraits imposables de régimes de retraite.
- Paiements déjà faits : tous les acomptes provisionnels de 2026 et tout remboursement de 2025 que vous avez affecté à 2026.
Si vous n'avez besoin que de la partie impôt des travailleurs autonomes, notre calculateur de l'impôt des travailleurs autonomes la détaille davantage. Pour une estimation de l'impôt sur le revenu de l'année complète sans l'étape trimestrielle, utilisez le calculateur d'impôt sur le revenu.
Exemple : un couple à deux revenus avec un bénéfice de travail autonome
Un couple marié produisant une déclaration conjointe prévoit 70 000 $ de salaires pour l'un des conjoints, avec 5 000 $ de retenue fédérale, et 40 000 $ de bénéfice de travail autonome pour l'autre. Leur déclaration de 2025 indiquait 9 000 $ d'impôt total sur un AGI inférieur à 150 000 $, et ils n'ont aucun crédit.
| Étape | Résultat |
|---|---|
| Impôt des travailleurs autonomes sur 40 000 $ de bénéfice (36 940 $ x 15,3 %) | 5 651,82 $ |
| AGI (110 000 $ moins la moitié de l'impôt des travailleurs autonomes) | 107 174,09 $ |
| Déduction forfaitaire (déclaration conjointe) | 32 200,00 $ |
| Déduction QBI (20 % de 37 174,09 $) | 7 434,82 $ |
| Revenu imposable | 67 539,27 $ |
| Impôt sur le revenu (2 480 $ + 12 % du montant au-delà de 24 800 $) | 7 608,71 $ |
| Impôt total de 2026 | 13 260,53 $ |
| 90 % de l'impôt de 2026 / 100 % de l'impôt de 2025 | 11 934,48 $ / 9 000,00 $ |
| Paiement annuel exigé moins 5 000 $ de retenue | 4 000,00 $ |
| Versement trimestriel | 1 000,00 $ |
Le couple paie d'avance 9 000 $ au total et devrait s'attendre à un solde d'environ 4 260,53 $ au moment de produire sa déclaration en 2027, sans pénalité pour paiement insuffisant. S'il préfère éviter cette facture d'avril, il peut plutôt payer 90 % de l'impôt de l'année en cours : (11 934,48 $ moins 5 000 $) divisé par 4 donne 1 733,62 $ par trimestre.
Comment la règle d'exonération (safe harbor) change-t-elle le résultat du calculateur?
La règle d'exonération détermine quelle cible le calculateur divise par quatre. Quand le revenu augmente, le chiffre de l'année précédente est habituellement plus bas, comme dans l'exemple. Quand le revenu diminue, 90 % de l'impôt de cette année peut être plus bas, mais seulement si votre prévision se confirme.
| Cible | Paiement anticipé annuel | Versement trimestriel après retenues | Solde à la production |
|---|---|---|---|
| 100 % de l'impôt de 2025 | 9 000,00 $ | 1 000,00 $ | 4 260,53 $ |
| 90 % de l'impôt de 2026 | 11 934,48 $ | 1 733,62 $ | 1 326,05 $ |
| 100 % de l'impôt de 2026 | 13 260,53 $ | 2 065,13 $ | 0 $ |
Si l'AGI de 2025 du couple avait dépassé 150 000 $, la ligne de l'année précédente utiliserait 110 % de 9 000 $, soit 9 900 $. Les règles de chaque option sont expliquées dans notre guide des règles d'exonération (safe harbor) des acomptes provisionnels.
Quelle est la précision d'un calculateur d'acomptes provisionnels?
Un calculateur n'est précis que dans la mesure où votre prévision de revenu l'est. Le calcul de l'impôt utilise les chiffres publiés pour 2026, mais le bénéfice, les primes et les ventes de placements restent des hypothèses jusqu'en décembre. Refaites le calcul après chaque trimestre avec les chiffres cumulatifs de l'année.
La règle d'exonération de l'année précédente est la seule partie qui ne dépend pas d'une prévision. Si vous payez ce montant à temps, le résultat vous protège de la pénalité même si votre estimation du revenu est inexacte. Les pigistes au revenu saisonnier peuvent devoir moins en début d'année selon la méthode du revenu annualisé expliquée sur notre page sur les acomptes provisionnels des travailleurs autonomes.
Après le calcul : payer et suivre ses versements
Payez par l'IRS Online Account (compte en ligne de l'IRS), Direct Pay ou EFTPS, et vérifiez votre compte deux jours ouvrables après chaque date de paiement. Si un paiement n'apparaît pas, consultez nos étapes pour un acompte provisionnel qui n'apparaît pas. Les dates d'échéance et les modes de paiement se trouvent dans notre guide des acomptes provisionnels.
Questions fréquentes
Comment calculer ses acomptes provisionnels à la main?
Estimez votre impôt total de 2026, prenez le moins élevé de 90 % de ce montant ou de 100 % de votre impôt de 2025 (110 % si l'AGI dépasse 150 000 $), soustrayez les retenues prévues et divisez par quatre. La feuille de calcul du formulaire 1040-ES de 2026 explique chaque ligne.
Le calculateur inclut-il les acomptes provisionnels des États?
Non. Il couvre seulement l'impôt fédéral sur le revenu et l'impôt des travailleurs autonomes. Les États utilisent leurs propres taux, seuils et pourcentages de versement.
Que faire si le calculateur indique que je n'ai rien à payer?
Cela arrive quand votre retenue respecte déjà la règle d'exonération ou que vous devriez moins de 1 000 $ au moment de produire votre déclaration. Vous pourriez quand même devoir un peu d'impôt en avril, mais sans pénalité pour paiement insuffisant.
Puis-je utiliser ce calculateur en cours d'année?
Oui. Inscrivez ce que vous avez déjà payé, et le calculateur détermine le prochain versement exigé selon la méthode de l'impôt estimé modifié de la Pub. 505 : 50 %, 75 % ou 100 % du montant annuel à la date d'échéance de juin, de septembre ou de janvier.
Sources
- Form 1040-ES (2026), Estimated Tax for Individuals irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Rev. Proc. 2025-32 (2026 inflation adjustments) irs.gov
- Qualified business income deduction irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Acomptes provisionnels IRS : qui paie, dates et montant
Vous devez généralement verser des acomptes provisionnels à l'IRS pour 2026 si vous prévoyez devoir au moins 1 000 $ après les re…
Acompte provisionnel qui n'apparaît pas : que vérifier
Un acompte provisionnel qui n'apparaît pas n'a généralement pas encore été comptabilisé : l'IRS (le fisc fédéral américain) recom…
Acomptes provisionnels des travailleurs autonomes aux É.-U.
Les acomptes provisionnels des travailleurs autonomes doivent couvrir à la fois l'impôt fédéral sur le revenu et l'impôt des trav…
Calculateur d'impôt des travailleurs autonomes 2026 (SE tax)
Ce calculateur d'impôt des travailleurs autonomes estime l'impôt de l'annexe SE de 2026 en prenant 92,35 % de votre bénéfice net…
Calculateur d'impôt sur le revenu 2026 : impôt fédéral américain
Ce calculateur d'impôt sur le revenu estime l'impôt fédéral sur le revenu de 2026 en soustrayant les rajustements et la plus élev…