
Pénalité pour acomptes provisionnels insuffisants : comment l'IRS la calcule pour 2026 et comment la réduire
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
La pénalité pour acomptes provisionnels est le montant que l'IRS (le fisc fédéral américain) réclame quand l'impôt trimestriel est payé trop tard ou en quantité insuffisante. Elle fonctionne comme des intérêts : chaque versement insuffisant est facturé au taux de l'IRS pour paiement insuffisant, de 6 % à 7 % par année en 2026, pour chaque jour où il reste impayé, jusqu'au 15 avril 2027 pour l'année d'imposition 2026. Elle peut s'appliquer même si vous recevez un remboursement, et la plupart des gens ne produisent jamais le formulaire 2210 : l'IRS calcule la pénalité et envoie une facture.
- 01Taux pour paiement insuffisant en 2026
- 7 % janv.-mars, 6 % avr.-juin, 7 % juill.-sept., 7 % oct.-déc.
- 02Mode de calcul
- Par versement : manque x jours de retard / 365 x taux
- 03Dernier jour compté pour 2026
- 15 avril 2027, ou le jour du paiement s'il est antérieur
- 04Aucune pénalité si
- Moins de 1 000 $ dus, ou règle d'exonération de 90 % / 100 % / 110 % respectée à temps
- 05Formulaire 2210
- Produit seulement si une case de la partie II s'applique; sinon, l'IRS envoie une facture
Qu'est-ce que la pénalité pour acomptes provisionnels?
La pénalité pour acomptes provisionnels, que l'IRS appelle la pénalité pour insuffisance d'impôt estimé des particuliers, s'applique quand vous ne payez pas assez d'impôt pendant l'année au moyen de la retenue d'impôt et des acomptes provisionnels trimestriels, ou quand vous le payez en retard. Ce n'est pas une amende fixe. L'IRS la calcule à partir de trois éléments : le montant de chaque insuffisance, la durée pendant laquelle elle est restée impayée et le taux d'intérêt pour paiement insuffisant qu'il publie chaque trimestre.
Elle touche surtout les personnes dont les revenus ne font l'objet d'aucune retenue : travailleurs autonomes et pigistes, propriétaires bailleurs, investisseurs ayant de gros gains et retraités qui retirent de l'argent d'un IRA sans retenue. Pour l'année d'imposition 2026, les quatre versements étaient dus le 15 avril, le 15 juin et le 15 septembre 2026, et le dernier est dû le 15 janvier 2027, comme l'indique notre page sur les dates d'échéance des acomptes provisionnels 2026.
Comment calcule-t-on la pénalité pour acomptes provisionnels?
Le formulaire 2210 traite un versement à la fois. Chaque versement exigé correspond normalement à 25 % de votre paiement annuel exigé, soit le moindre de 90 % de votre impôt de 2026 ou de 100 % de votre impôt de 2025 (110 % si votre AGI, le revenu brut ajusté, de 2025 dépassait 150 000 $). Ces pourcentages sont expliqués sur notre page sur la règle d'exonération des acomptes provisionnels. Les paiements sont d'abord imputés au versement le plus ancien encore insuffisant, et chaque manque est facturé pour le nombre de jours où il reste impayé.
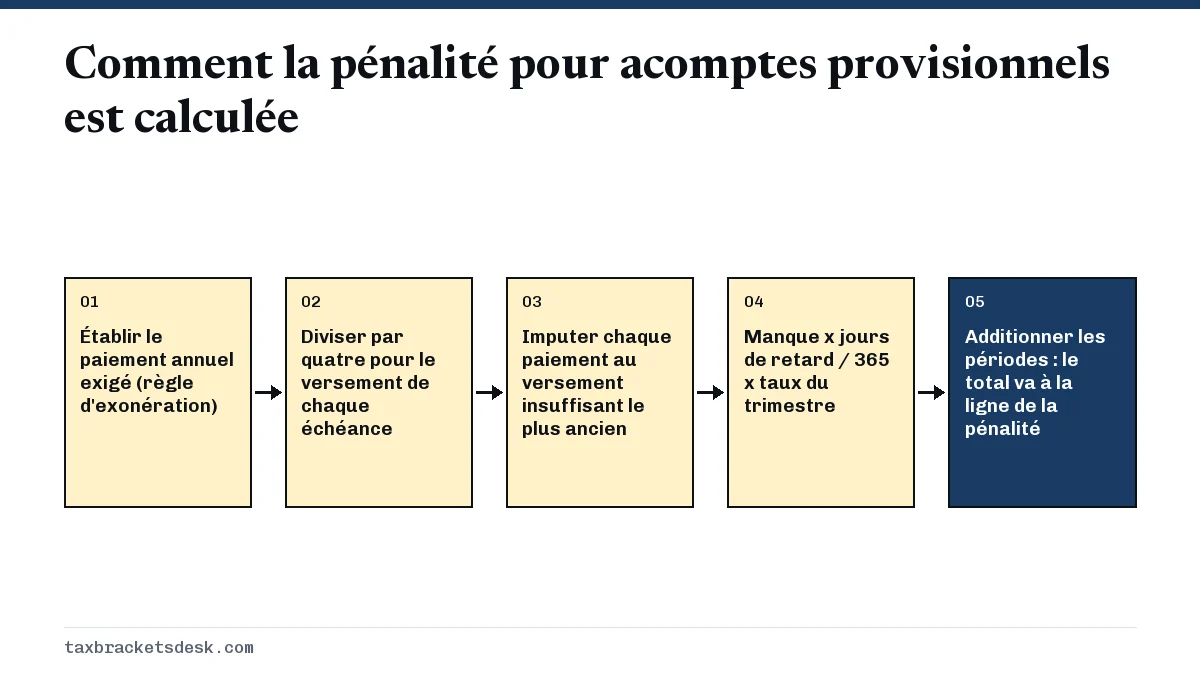
Pour chaque période de taux, la feuille de calcul de la pénalité des instructions du formulaire 2210 multiplie l'insuffisance par le nombre de jours de retard, divise par 365 et applique le taux de cette période. Les taux proviennent du tableau trimestriel des taux d'intérêt de l'IRS, où le taux pour paiement insuffisant des particuliers correspond au taux fédéral à court terme plus 3 points de pourcentage.
| Période | Taux pour paiement insuffisant | Pénalité par tranche de 1 000 $ pour 30 jours |
|---|---|---|
| Du 16 avril au 30 juin 2026 | 6 % | 4,93 $ |
| Du 1er juillet au 30 septembre 2026 | 7 % | 5,75 $ |
| Du 1er octobre au 31 décembre 2026 | 7 % | 5,75 $ |
| Du 1er janvier au 15 avril 2027 | Pas encore annoncé | Pas encore annoncé |
Exemple : combien coûte un acompte trimestriel manqué?
Le paiement annuel exigé d'une travailleuse autonome pour 2026 est de 12 000 $, donc chaque versement est de 3 000 $. Elle a payé 3 000 $ le 15 avril 2026, a sauté le versement du 15 juin et a envoyé 6 000 $ le 15 septembre 2026. L'IRS impute d'abord l'argent de septembre au manque de juin : le versement de juin a donc été insuffisant de 3 000 $ pendant 92 jours, et celui de septembre est couvert.
| Période de taux | Jours | Taux | Pénalité |
|---|---|---|---|
| Du 16 au 30 juin 2026 | 15 | 6 % | 7,40 $ |
| Du 1er juillet au 15 septembre 2026 | 77 | 7 % | 44,30 $ |
| Total | 92 | 6 % / 7 % | 51,70 $ |
Le montant est modeste pour un seul versement, mais il se répète pour chaque versement insuffisant. Au taux de 7 % en vigueur de juillet à décembre 2026, chaque tranche de 1 000 $ impayée coûte environ 19 cents par jour. Si l'on sautait les quatre versements de 2026 pour tout payer avec la déclaration le 15 avril 2027, chacun courrait de sa propre date d'échéance jusqu'au 15 avril 2027, en partie à un taux du premier trimestre de 2027 que l'IRS n'a pas encore publié.
La pénalité pour paiement tardif d'acomptes provisionnels est-elle la même que la pénalité pour défaut de paiement?
Non. Un acompte trimestriel en retard ou insuffisant n'entraîne que la pénalité pour acomptes provisionnels, qui court au plus tard jusqu'à la date limite de la déclaration du 15 avril. La pénalité pour défaut de paiement est un montant différent, qui vise l'impôt indiqué dans votre déclaration et non payé à l'échéance : 0,5 % de l'impôt impayé pour chaque mois ou partie de mois, jusqu'à 25 % de l'impôt impayé, plus les intérêts (page de l'IRS sur la pénalité pour défaut de paiement).
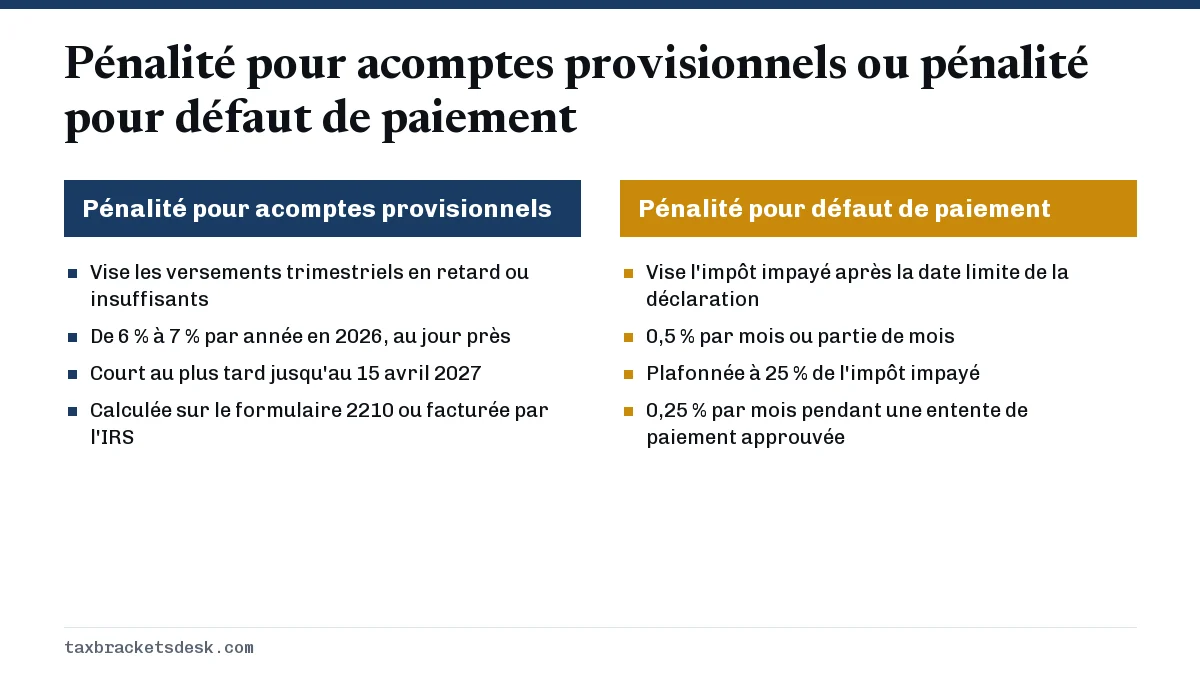
Une personne qui paie trop peu tout au long de 2026, puis produit sa déclaration à temps sans pouvoir payer en avril 2027, peut subir les deux : la pénalité pour acomptes provisionnels jusqu'au 15 avril 2027, puis la pénalité pour défaut de paiement et les intérêts par la suite. Avec une entente de paiement approuvée sur une déclaration produite à temps, le taux de la pénalité pour défaut de paiement baisse à 0,25 % par mois.
Dois-je produire le formulaire 2210?
Généralement, non. Le formulaire 2210 de 2025 indique que vous ne devez aucune pénalité si votre impôt après retenue est inférieur à 1 000 $, si votre retenue couvre à elle seule le paiement annuel exigé, ou si la retenue et les acomptes ont atteint le versement exigé à chaque échéance. Si vous devez peut-être une pénalité mais qu'aucune case de la partie II ne s'applique, vous ne produisez pas le formulaire : l'IRS calcule la pénalité et vous envoie une facture. Vous pouvez quand même la calculer vous-même et l'inscrire à la ligne de la pénalité pour impôt estimé de votre déclaration, soit la ligne 38 du formulaire 1040 de 2025.
- Case A : vous demandez l'exonération de toute la pénalité. Produisez la page 1; vous n'avez pas à calculer la pénalité.
- Case B : vous demandez l'exonération d'une partie de la pénalité. Vous calculez la pénalité et le montant exonéré, puis produisez le formulaire.
- Case C : vos revenus ont varié pendant l'année et la méthode des versements selon le revenu annualisé, l'annexe AI, réduit la pénalité.
- Case D : traiter votre retenue comme payée aux dates où elle a réellement été prélevée, plutôt qu'en parts égales, réduit la pénalité.
- Case E : vous avez produit une déclaration conjointe pour une des deux années mais pas pour les deux, et le montant de l'année précédente à la ligne 8 est inférieur à 90 % de l'impôt de cette année à la ligne 5. Produisez la page 1.
La version 2026 du formulaire 2210 n'a pas encore été publiée, c'est donc le formulaire de 2025 qui décrit les règles actuelles. Si vous produisez à temps et payez la facture de pénalité avant la date qu'elle indique, les instructions de 2025 précisent qu'aucun intérêt n'est facturé sur la pénalité.
La pénalité pour acomptes provisionnels peut-elle être annulée?
Seulement dans des cas précis. L'IRS indique que la pénalité ne peut généralement pas être annulée pour un simple motif raisonnable. Il peut l'annuler ou la réduire dans l'un des cas suivants (sujet 306 de l'IRS et page de l'IRS sur la pénalité pour insuffisance d'acomptes) :
- Un sinistre, une catastrophe ou une autre circonstance inhabituelle vous a empêché de payer, et imposer la pénalité serait inéquitable.
- Vous avez pris votre retraite après avoir atteint 62 ans, ou êtes devenu invalide, pendant l'année d'imposition ou l'année précédente, et l'insuffisance découle d'un motif raisonnable et non d'une négligence volontaire.
- Votre insuffisance a été causée par une catastrophe déclarée par le gouvernement fédéral. Cet allègement est généralement appliqué automatiquement dans les zones visées : vous ne produisez donc pas le formulaire 2210 pour ce motif.
L'allègement de première fois (First Time Abate), l'exonération administrative de l'IRS pour les pénalités pour production tardive, défaut de paiement et défaut de dépôt, ne vise pas la pénalité pour acomptes provisionnels. Ce qui la réduit le plus souvent, c'est un nouveau calcul : la méthode du revenu annualisé quand la majeure partie du revenu est arrivée en fin d'année, ou la case D quand l'impôt a été retenu tôt. Si vous avez déjà reçu une facture, l'IRS demande une explication écrite, signée sous peine de parjure, envoyée à l'adresse indiquée sur l'avis.
Que faire maintenant si j'ai manqué un acompte provisionnel de 2026?
- Payez le manque dès maintenant. La pénalité augmente chaque jour : un paiement par IRS Direct Pay ou par votre compte en ligne de l'IRS (Online Account) arrête le décompte sur ce montant. Les paiements sont d'abord imputés au versement insuffisant le plus ancien.
- Augmentez la retenue pour le reste de 2026 si vous avez un emploi ou une pension. La retenue compte comme payée en parts égales aux quatre échéances, de sorte que l'impôt supplémentaire retenu en novembre et en décembre peut réduire la pénalité d'avril, de juin et de septembre (instructions du formulaire 2210). Notre guide du formulaire W-4 montre la ligne de retenue supplémentaire.
- Faites le quatrième versement au plus tard le 15 janvier 2027. Ou produisez votre déclaration de 2026 au plus tard le 1er février 2027 et payez tout le solde, ce qui supprime ce dernier versement mais pas la pénalité qui court déjà sur les versements précédents.
- Vérifiez si une autre méthode la réduit. Si la majeure partie de vos revenus de 2026 est arrivée en fin d'année, l'annexe AI peut réduire ou éliminer la pénalité des premiers versements.
- Fixez vos acomptes de 2027 selon la règle d'exonération. Payer 100 % de votre impôt de 2026 en quatre versements (110 % si votre AGI de 2026 dépasse 150 000 $, ou 75 000 $ pour une personne mariée produisant une déclaration séparée) évite la pénalité pour 2027. Les dates figurent sur notre page des dates d'échéance des acomptes provisionnels 2027.
Questions fréquentes
Combien coûte la pénalité si on ne paie pas ses acomptes provisionnels?
Cela dépend du manque et du retard. En 2026, l'IRS facture de 6 % à 7 % par année sur chaque versement insuffisant pour les jours où il reste impayé : un versement de 3 000 $ dû le 15 juin 2026 et payé avec 92 jours de retard coûte environ 51,70 $.
Dois-je une pénalité pour insuffisance d'acomptes si je reçois un remboursement?
C'est possible. La pénalité est calculée séparément pour chaque échéance : un versement insuffisant en avril ou en juin est facturé même si vous avez payé assez plus tard et recevez un remboursement en produisant votre déclaration (instructions du formulaire 2210).
L'IRS calcule-t-il la pénalité pour acomptes provisionnels à ma place?
Oui. Si aucune case de la partie II du formulaire 2210 ne s'applique, vous n'avez pas à produire le formulaire; l'IRS calcule la pénalité, le cas échéant, et envoie une facture. Vous pouvez aussi la calculer vous-même et l'inscrire à la ligne de la pénalité pour impôt estimé de votre déclaration.
Puis-je éviter la pénalité en payant tout en janvier?
Non. Payer toute l'année le 15 janvier 2027 couvre le total annuel, mais laisse en retard les versements d'avril, de juin et de septembre 2026, chacun facturé à partir de sa propre échéance. Ce qui la réduit, c'est de payer plus tôt ou d'augmenter la retenue.
J'ai produit ma déclaration de 2025 avec une prolongation en octobre 2026. Pourquoi ai-je une pénalité pour acomptes provisionnels?
Une prolongation donne plus de temps pour produire la déclaration, pas pour payer. La pénalité de 2025 vise les versements insuffisants entre le 15 avril 2025 et le 15 avril 2026, au taux de 7 % par année. L'impôt encore impayé après le 15 avril 2026 entraîne aussi des intérêts et la pénalité pour défaut de paiement.
Sources
- IRS Topic 306, Penalty for underpayment of estimated tax irs.gov
- IRS: Underpayment of estimated tax by individuals penalty irs.gov
- IRS: Quarterly interest rates irs.gov
- Form 2210 (2025), Underpayment of Estimated Tax by Individuals, Estates, and Trusts irs.gov
- Instructions for Form 2210 (2025) irs.gov
- IRS: Failure to pay penalty irs.gov
- IRS: Penalty relief due to first time abate or other administrative waiver irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Acomptes provisionnels IRS : qui paie, dates et montant
Vous devez généralement verser des acomptes provisionnels à l'IRS pour 2026 si vous prévoyez devoir au moins 1 000 $ après les re…
Règle d'exonération des acomptes provisionnels 2026
Pour respecter la règle d'exonération des acomptes provisionnels (safe harbor) de 2026 et éviter la pénalité de l'IRS (le fisc fé…
Dates d'échéance des acomptes provisionnels 2026
Les dates d'échéance des acomptes provisionnels 2026 sont le 15 avril 2026, le 15 juin 2026, le 15 septembre 2026 et le 15 janvie…
Acomptes provisionnels 2027 : dates d'échéance prévues
Les dates d'échéance des acomptes provisionnels 2027 devraient être le 15 avril, le 15 juin et le 15 septembre 2027, et le 18 jan…
Acompte provisionnel qui n'apparaît pas : que vérifier
Un acompte provisionnel qui n'apparaît pas n'a généralement pas encore été comptabilisé : l'IRS (le fisc fédéral américain) recom…
Retenue W-4 : comment remplir le formulaire W-4 de 2026
La retenue W-4 est l'impôt fédéral sur le revenu que votre employeur prélève sur chaque paie en fonction du formulaire W-4 que vo…