
Dates d'échéance des acomptes provisionnels 2026 : les quatre dates trimestrielles
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Les dates d'échéance des acomptes provisionnels 2026 sont le 15 avril 2026, le 15 juin 2026, le 15 septembre 2026 et le 15 janvier 2027, selon le formulaire 1040-ES de 2026 de l'IRS (le fisc fédéral américain). Aucune ne tombe une fin de semaine ou un jour férié. Vous pouvez sauter le versement du 15 janvier si vous produisez votre déclaration de 2026 et payez tout le solde dû au plus tard le 1er février 2027.
- 011er versement
- Mercredi 15 avril 2026
- 022e versement
- Lundi 15 juin 2026
- 033e versement
- Mardi 15 septembre 2026
- 044e versement
- Vendredi 15 janvier 2027
- 05Solution de rechange au 4e versement (production hâtive)
- Produire la déclaration et payer le solde complet au plus tard le 1er février 2027
Quand les acomptes provisionnels de 2026 sont-ils dus?
Les acomptes provisionnels de l'année d'imposition 2026 sont dus à quatre dates : le 15 avril 2026, le 15 juin 2026, le 15 septembre 2026 et le 15 janvier 2027 (IRS, formulaire 1040-ES de 2026). Chacune tombe un jour de semaine qui n'est pas un jour férié fédéral; aucune date n'est donc reportée cette année.
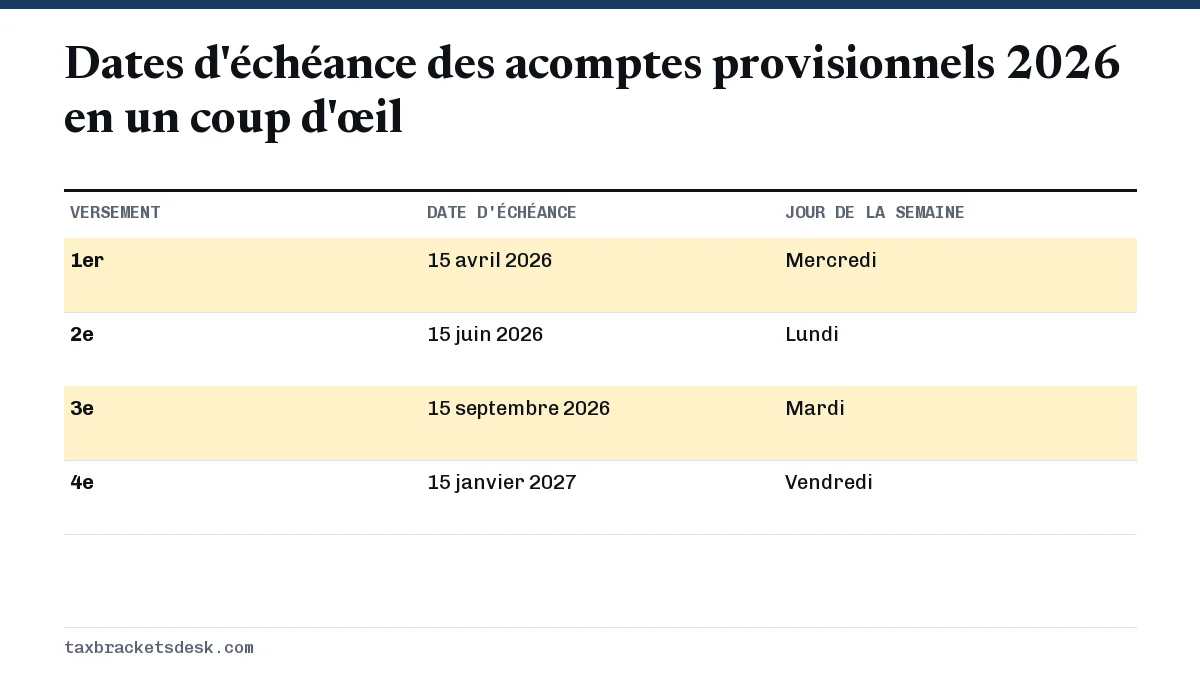
En date du 20 octobre 2026, trois des quatre dates sont passées. Celle qui reste est le vendredi 15 janvier 2027. Si vous avez manqué le 15 septembre, la section sur les paiements en retard plus bas explique ce que cela coûte et quoi faire maintenant.
Quelle période chaque versement trimestriel couvre-t-il?
Les quatre dates d'échéance des versements trimestriels ne correspondent pas aux trimestres civils. La Publication 505 divise l'année en périodes de trois, deux, trois et quatre mois; c'est pourquoi le versement de juin arrive seulement deux mois après celui d'avril.
| Revenus reçus | Mois | Date d'échéance |
|---|---|---|
| Du 1er janvier au 31 mars 2026 | 3 | 15 avril 2026 |
| Du 1er avril au 31 mai 2026 | 2 | 15 juin 2026 |
| Du 1er juin au 31 août 2026 | 3 | 15 septembre 2026 |
| Du 1er septembre au 31 décembre 2026 | 4 | 15 janvier 2027 |
Les périodes comptent surtout si votre revenu est irrégulier. Vous n'avez pas à commencer à payer avant d'avoir un revenu qui exige des acomptes provisionnels. Si votre premier revenu de ce type arrive en juillet, par exemple, votre premier versement est dû le 15 septembre 2026, et vous pouvez alors payer l'estimation de l'année ou la répartir entre septembre et janvier.
Que se passe-t-il si une date d'échéance tombe une fin de semaine?
Si une date d'échéance tombe un samedi, un dimanche ou un jour férié légal, un paiement fait le jour ouvrable suivant est considéré comme fait à temps (Pub. 505). Cette règle ne change rien en 2026, mais elle reporte le dernier versement de 2027 au 18 janvier 2028; voyez notre page des dates d'échéance des acomptes provisionnels 2027.
Pour les paiements postés, la date du cachet de la poste américaine est la date du paiement. Le formulaire de 2026 ajoute une mise en garde : selon les règles clarifiées de l'U.S. Postal Service, le cachet reflète le moment où un centre de traitement manipule l'enveloppe, ce qui peut être plus tard que le jour où vous l'avez déposée dans une boîte aux lettres. Poster quelques jours d'avance, ou payer en ligne, évite ce risque.
Puis-je sauter le versement du 15 janvier 2027?
Oui. Vous n'avez pas à faire le versement du 15 janvier 2027 si vous produisez tôt votre déclaration de 2026 et payez tout le solde en même temps. La Publication 505 fixe la date limite au 31 janvier 2027; comme ce jour est un dimanche, le formulaire 1040-ES de 2026 et son registre des paiements indiquent le 1er février 2027.
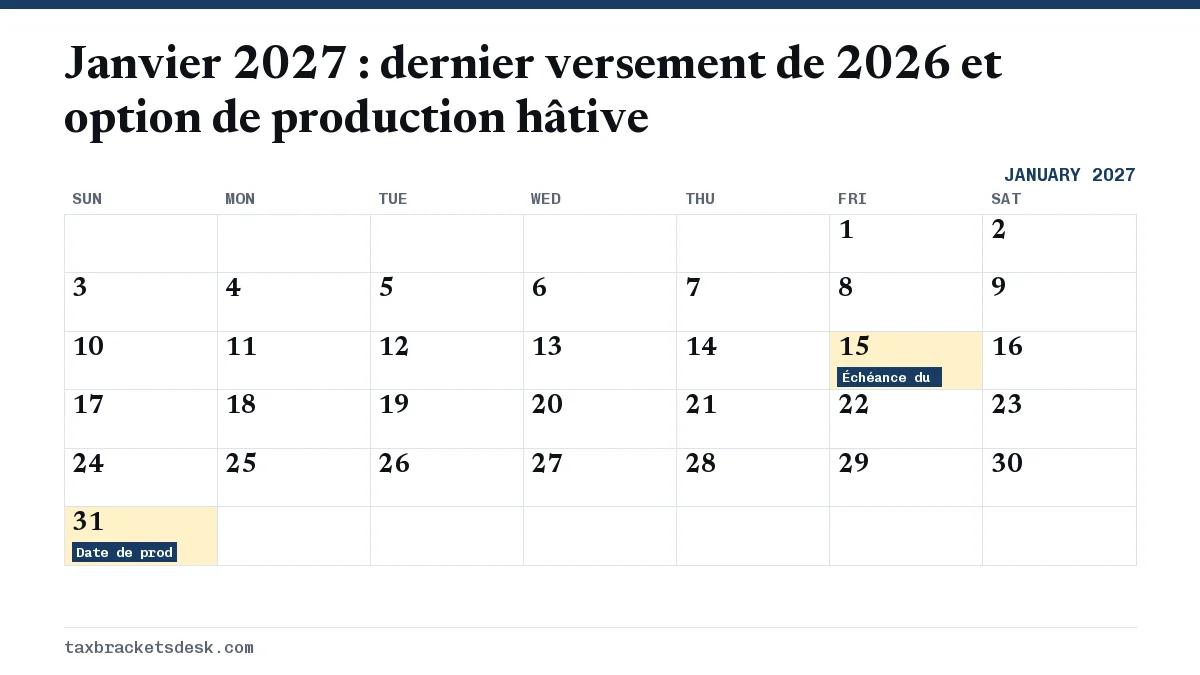
Cette option protège seulement le quatrième versement. Si vos versements d'avril, de juin ou de septembre étaient insuffisants, une pénalité pour ces périodes peut quand même s'appliquer, calculée jusqu'à la date où vous produisez votre déclaration et payez. Elle convient aux personnes qui reçoivent tôt tous leurs formulaires de fin d'année et préfèrent tout régler en une seule fois.
Dates particulières pour les agriculteurs, les pêcheurs et les contribuables à exercice non civil
- Agriculteurs et pêcheurs : si au moins les deux tiers de votre revenu brut de 2025 ou de 2026 proviennent de l'agriculture ou de la pêche, vous avez une seule date d'échéance, le 15 janvier 2027. Vous pouvez même l'éviter en produisant votre déclaration de 2026 et en payant tout l'impôt dû au plus tard le 1er mars 2027.
- Contribuables à exercice non civil : les versements sont dus le 15e jour des 4e, 6e et 9e mois de votre exercice et le 15e jour du 1er mois suivant sa fin, reportés au jour ouvrable suivant au besoin.
- Zones sinistrées : l'IRS peut reporter les dates limites des acomptes provisionnels pour les personnes qui habitent ou exploitent une entreprise dans une zone sinistrée déclarée par le gouvernement fédéral, et il applique généralement cet allègement automatiquement.
Qu'arrive-t-il si vous manquez une date d'échéance trimestrielle?
Manquer une date d'échéance n'entraîne pas de frais fixes. La pénalité pour paiement insuffisant s'accumule chaque jour sur le montant en retard au taux de l'IRS pour paiement insuffisant, qui est de 7 % par année de juillet à décembre 2026 (taux d'intérêt trimestriels de l'IRS). Plus vous payez tôt, plus elle est faible. Notre page sur la pénalité pour acomptes provisionnels détaille le calcul complet, le formulaire 2210 et les exonérations.
Par exemple, si vous deviez 2 000 $ le 15 septembre 2026 et que vous les payez le 15 octobre 2026, les frais sont d'environ 2 000 $ x 7 % x 30/365 = 11,51 $. Payez le montant manqué maintenant plutôt que d'attendre de l'ajouter au versement de janvier, et ne laissez pas la période manquée vous faire sauter la suivante.
Si vous payez en ligne à la date d'échéance, le paiement compte pour cette date même si votre banque le traite un jour ou deux plus tard. Si le paiement n'apparaît pas ensuite dans votre compte de l'IRS, suivez nos étapes pour un acompte provisionnel qui n'apparaît pas.
Comment tirer parti de ces dates
- Calculez une seule fois votre paiement annuel exigé, en utilisant le critère de la règle d'exonération (safe harbor) des acomptes provisionnels qui donne le montant le plus bas.
- Programmez tous les versements restants en une fois : l'IRS Online Account et Direct Pay acceptent tous deux des dates jusqu'à 365 jours d'avance.
- Réglez un rappel une semaine avant chaque date pour vérifier si votre revenu a assez changé pour rajuster le versement suivant.
- Notez la date, le montant et le numéro de confirmation de chaque paiement; vous inscrirez le total dans votre formulaire 1040 de 2026.
Pour savoir qui doit payer, combien et comment payer, commencez par notre guide des acomptes provisionnels.
Questions fréquentes
Les acomptes provisionnels sont-ils dus le 15 de chaque trimestre?
Non. Les dates de 2026 sont le 15 avril, le 15 juin et le 15 septembre 2026, et le 15 janvier 2027. Il n'y a aucun versement en mars, en juillet ni en décembre, et l'écart entre avril et juin n'est que de deux mois.
Le versement du 15 septembre correspond-il au troisième trimestre?
Oui. Le versement du 15 septembre 2026 est le troisième versement et couvre les revenus reçus du 1er juin au 31 août 2026.
À quelle heure est la date limite des acomptes provisionnels?
Un paiement en ligne daté du jour de l'échéance est considéré comme fait à temps. Direct Pay précise que les paiements soumis après 8 h du soir, heure de l'Est (20 h), apparaissent habituellement comme des paiements du jour ouvrable suivant dans votre compte en ligne; il est donc plus sûr de payer plus tôt dans la journée.
Dois-je verser des acomptes provisionnels si j'ai commencé à travailler à mon compte en octobre?
Votre premier versement serait dû le 15 janvier 2027, parce que les revenus reçus après le 31 août font partie de la quatrième période. Vous pouvez aussi plutôt produire votre déclaration et payer le solde complet au plus tard le 1er février 2027.
Le versement du 15 janvier est-il pour cette année ou pour l'année suivante?
Le versement du 15 janvier 2027 est le dernier versement de l'année d'imposition 2026. Indiquez 2026, et non 2027, sur le bordereau ou le paiement en ligne.
Sources
- Form 1040-ES (2026), Estimated Tax for Individuals irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Quarterly interest rates irs.gov
- Direct Pay help irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Acomptes provisionnels IRS : qui paie, dates et montant
Vous devez généralement verser des acomptes provisionnels à l'IRS pour 2026 si vous prévoyez devoir au moins 1 000 $ après les re…
Acomptes provisionnels 2027 : dates d'échéance prévues
Les dates d'échéance des acomptes provisionnels 2027 devraient être le 15 avril, le 15 juin et le 15 septembre 2027, et le 18 jan…
Acompte provisionnel qui n'apparaît pas : que vérifier
Un acompte provisionnel qui n'apparaît pas n'a généralement pas encore été comptabilisé : l'IRS (le fisc fédéral américain) recom…
Règle d'exonération des acomptes provisionnels 2026
Pour respecter la règle d'exonération des acomptes provisionnels (safe harbor) de 2026 et éviter la pénalité de l'IRS (le fisc fé…
Pénalité pour acomptes provisionnels 2026 : taux et calcul
La pénalité pour acomptes provisionnels est le montant que l'IRS (le fisc fédéral américain) réclame quand l'impôt trimestriel es…