
Acomptes provisionnels des travailleurs autonomes : combien payer chaque trimestre
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Les acomptes provisionnels des travailleurs autonomes doivent couvrir à la fois l'impôt fédéral sur le revenu et l'impôt des travailleurs autonomes de 15,3 % sur 92,35 % du bénéfice net. Un pigiste célibataire qui réalise 80 000 $ de bénéfice en 2026 sans autre revenu doit environ 16 647 $ au total. Payer 90 % de ce montant représente donc environ 3 746 $ par trimestre, à moins que l'impôt de l'an dernier ne donne une règle d'exonération (safe harbor) plus basse.
- 01Taux de l'impôt des travailleurs autonomes
- 15,3 % sur 92,35 % du bénéfice net
- 02Seuil de l'impôt SE
- Revenu net de travail autonome de 400 $ ou plus
- 03Plafond des gains soumis à la sécurité sociale, 2026
- 184 500 $
- 04Bénéfice de 80 000 $, célibataire, 2026
- Environ 16 647 $ d'impôt fédéral total (20,8 % du bénéfice)
- 05Option pour un revenu irrégulier
- Méthode des versements annualisés, formulaire 2210, annexe AI
Que comprennent les acomptes provisionnels des travailleurs autonomes?
Les acomptes provisionnels des travailleurs autonomes couvrent tous les impôts fédéraux sur le revenu d'entreprise que personne ne retient : l'impôt sur le revenu ordinaire, l'impôt des travailleurs autonomes (impôt SE) et, aux revenus plus élevés, l'impôt Medicare additionnel de 0,9 %. L'impôt SE s'inscrit à la ligne 9 de la feuille de calcul du formulaire 1040-ES et fait partie du montant que vos paiements trimestriels doivent couvrir.
L'impôt SE est de 12,4 % pour la sécurité sociale plus 2,9 % pour Medicare, appliqués à 92,35 % du bénéfice net, et il est dû dès que le revenu net de travail autonome atteint 400 $ (IRS Topic 554). La partie de 12,4 % s'arrête au plafond des gains de 2026, soit 184 500 $, réduit de tout salaire W-2 que vous touchez. Notre page sur le taux de l'impôt des travailleurs autonomes explique chaque élément.
Deux déductions allègent l'impôt sur le revenu. La moitié de votre impôt SE est soustraite dans le calcul de l'AGI (revenu brut rajusté), et beaucoup d'entreprises individuelles peuvent demander la déduction pour revenu d'entreprise admissible (QBI), qui va jusqu'à 20 % du revenu d'entreprise admissible et est limitée à 20 % du revenu imposable avant cette déduction. La déduction QBI s'inscrit à la ligne 2b de la feuille de calcul.
Exemple : l'impôt trimestriel d'une designer travailleuse autonome
Une designer pigiste célibataire prévoit 80 000 $ de bénéfice net à l'annexe C (Schedule C) pour 2026 et n'a aucun autre revenu, crédit ni retenue. Voici le calcul de 2026 avec les chiffres du formulaire 1040-ES.
| Étape | Montant |
|---|---|
| Revenu net de travail autonome (80 000 $ x 92,35 %) | 73 880,00 $ |
| Partie sécurité sociale (12,4 %) | 9 161,12 $ |
| Partie Medicare (2,9 %) | 2 142,52 $ |
| Impôt des travailleurs autonomes | 11 303,64 $ |
| AGI (80 000 $ moins la moitié de l'impôt SE, 5 651,82 $) | 74 348,18 $ |
| Déduction forfaitaire | 16 100,00 $ |
| Déduction QBI (limitée à 20 % de 58 248,18 $) | 11 649,64 $ |
| Revenu imposable | 46 598,54 $ |
| Impôt sur le revenu (1 240 $ + 12 % de l'excédent de 12 400 $) | 5 343,82 $ |
| Impôt fédéral total | 16 647,46 $ |
Quatre-vingt-dix pour cent de 16 647,46 $ donnent 14 982,71 $, soit 3 745,68 $ par trimestre. Si la déclaration de 2025 de la designer n'indiquait que 12 000 $ d'impôt total, la règle d'exonération fondée sur l'année précédente est de 12 000 $, soit 3 000 $ par trimestre, et les 4 647,46 $ restants sont payés avec la déclaration, sans pénalité.
Quel pourcentage un travailleur autonome devrait-il mettre de côté?
Il n'existe pas de pourcentage unique, car l'impôt sur le revenu augmente avec le bénéfice, tandis que l'impôt SE reste près d'un taux fixe de 14,13 % du bénéfice sous le plafond des gains. La même méthode de 2026 appliquée à trois niveaux de bénéfice, pour une personne célibataire sans autre revenu, montre l'écart.
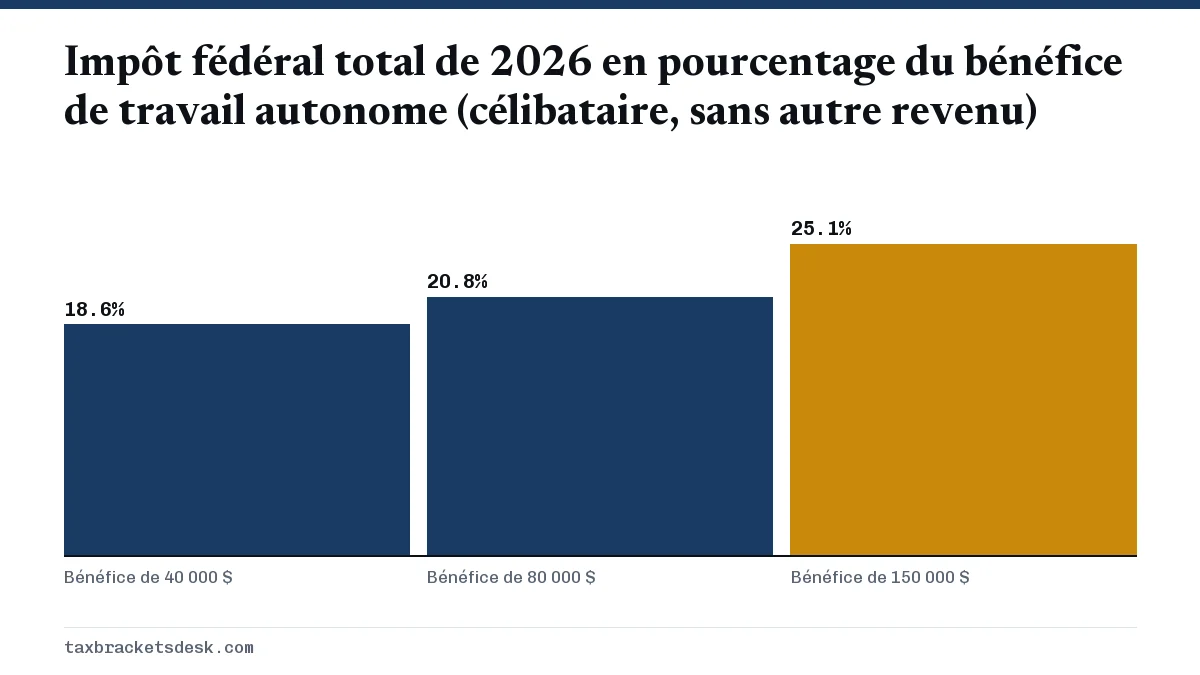
À 40 000 $ de bénéfice, le total est de 7 426,93 $ (18,6 %); à 80 000 $, il est de 16 647,46 $ (20,8 %); à 150 000 $, il est de 37 607,63 $ (25,1 %). Ces chiffres excluent l'impôt des États et l'impôt local, et ils varient selon la situation de famille aux fins de l'impôt, les autres revenus et les crédits. Un pigiste marié dont le conjoint touche un salaire pourrait se retrouver dans une tranche plus élevée pour le même bénéfice.
Une routine pratique consiste à virer votre propre pourcentage de chaque paiement de client dans un compte d'épargne distinct le jour même où il arrive, puis à payer chaque trimestre à partir de ce compte. Revérifiez le pourcentage après chaque trimestre avec notre calculateur d'acomptes provisionnels.
Que faire si mes revenus 1099 sont irréguliers?
Si votre revenu est saisonnier ou irrégulier, la méthode des versements annualisés peut réduire les premiers paiements. Au lieu de diviser l'impôt de l'année par quatre, vous calculez l'impôt sur le revenu réellement gagné jusqu'à la fin de chaque période, ramené sur une année complète, puis vous payez la part correspondante (Pub. 505, feuille de calcul 2-9).
| Fin de la période | Revenu pris en compte | Multiplier par | Part de l'impôt exigible |
|---|---|---|---|
| 31 mars | De janvier à mars | 4 | 22,5 % |
| 31 mai | De janvier à mai | 2,4 | 45 % |
| 31 août | De janvier à août | 1,5 | 67,5 % |
| 31 décembre | Année complète | 1 | 90 % |
Un photographe de mariages qui tire la majeure partie de son bénéfice annuel de juin à octobre devrait peu en avril et en juin selon cette méthode, puis rattraperait en septembre et en janvier. La contrepartie, c'est la paperasse : vous devez joindre à votre déclaration le formulaire 2210 avec l'annexe AI (Schedule AI) pour montrer à l'IRS (le fisc fédéral américain) pourquoi vos premiers paiements étaient moins élevés.
L'inverse arrive aussi. Si un gros contrat tombe en juillet, recalculez votre estimation et payez le supplément avant la prochaine échéance. Attendre jusqu'en janvier peut entraîner une pénalité pour septembre.
Un travailleur à la demande qui a aussi un emploi W-2 doit-il verser des acomptes trimestriels?
Pas nécessairement. Si vous touchez aussi un salaire, vous pouvez couvrir votre revenu d'appoint en augmentant votre retenue d'impôt au moyen d'un nouveau formulaire W-4. La retenue est considérée comme payée également tout au long de l'année; un changement fait en octobre couvre donc encore les trimestres précédents aux fins des pénalités.
Vos salaires W-2 utilisent aussi une partie du plafond des gains de 184 500 $ soumis à la sécurité sociale, ce qui réduit la partie de 12,4 % de l'impôt SE sur les revenus d'appoint lorsque le total des gains dépasse ce niveau. Si vos salaires et votre revenu de travail autonome combinés dépassent 200 000 $ (célibataire) ou 250 000 $ (déclaration conjointe), incluez l'impôt Medicare additionnel dans votre estimation.
Une routine trimestrielle pour les acomptes provisionnels sur revenus 1099
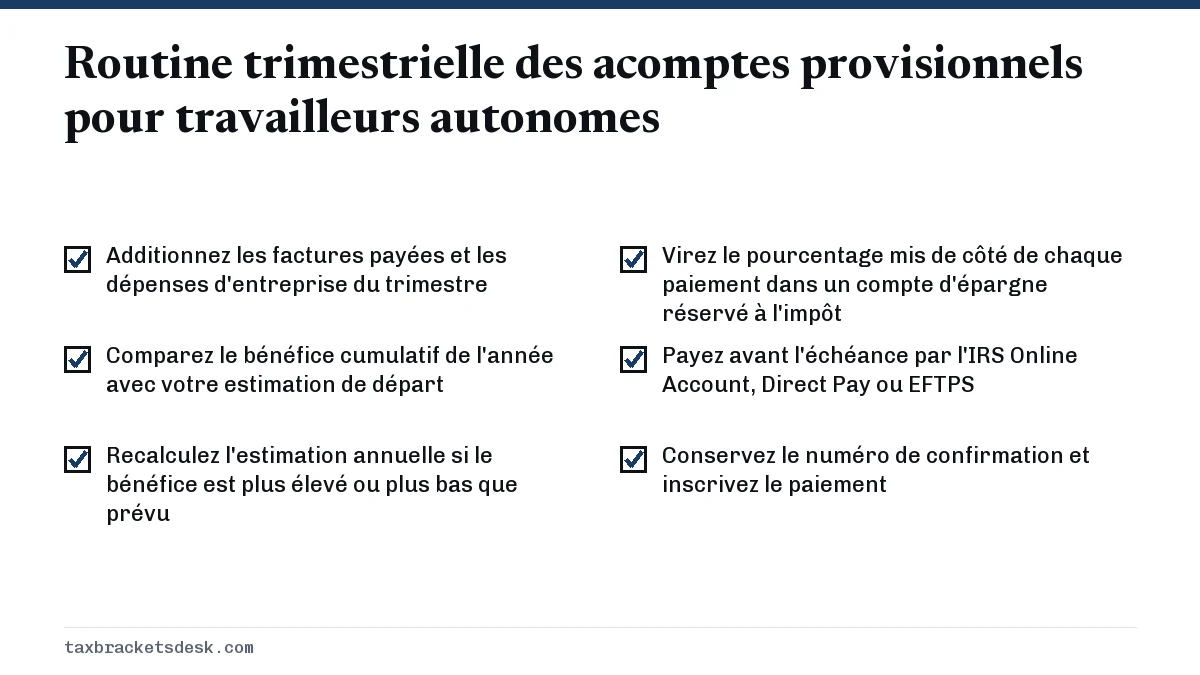
Inscrivez chaque paiement dans le registre des acomptes provisionnels (Record of Estimated Tax Payments) à la page 12 du formulaire 1040-ES ou dans votre propre tableur. Pour la feuille de calcul complète, consultez notre guide du formulaire 1040-ES; pour les dates et les modes de paiement, consultez le guide des acomptes provisionnels.
Questions fréquentes
Est-ce que je paie l'impôt des travailleurs autonomes au moyen des acomptes provisionnels?
Oui. L'impôt des travailleurs autonomes fait partie du total que vos acomptes provisionnels doivent couvrir. Il s'inscrit à la ligne 9 de la feuille de calcul des acomptes provisionnels de 2026, avec l'impôt sur le revenu.
Dois-je verser des acomptes provisionnels pendant ma première année comme pigiste?
Si vous n'aviez aucun impôt à payer en 2025, vous n'avez pas à verser d'acomptes provisionnels pour 2026. Si vous deviez de l'impôt en 2025, vous devez probablement payer au moins 100 % de ce montant (110 % si votre AGI dépasse 150 000 $) au moyen de retenues et de paiements.
Les paiements déclarés sur un formulaire 1099-K sont-ils inclus dans les acomptes provisionnels?
Les acomptes provisionnels sont fondés sur le bénéfice net, et non sur le montant brut déclaré sur les formulaires 1099-K ou 1099-NEC. Soustrayez d'abord les dépenses d'entreprise, puis appliquez le calcul de l'impôt des travailleurs autonomes et de l'impôt sur le revenu.
Puis-je déduire mes acomptes provisionnels comme dépense d'entreprise?
Non. Les acomptes provisionnels fédéraux sont des paiements anticipés de votre propre impôt sur le revenu et de votre impôt des travailleurs autonomes, et non des dépenses d'entreprise. La moitié de l'impôt des travailleurs autonomes lui-même est toutefois déductible dans le calcul de l'AGI.
Que se passe-t-il si je paie trop d'acomptes provisionnels comme pigiste?
L'excédent vous est rendu sous forme de remboursement lorsque vous produisez votre déclaration, ou vous pouvez l'appliquer aux acomptes provisionnels de l'année suivante. S'il est reporté sur l'année suivante dans une déclaration produite à temps, il est considéré comme payé le 15 avril.
Sources
- Topic 554, Self-employment tax irs.gov
- Form 1040-ES (2026), Estimated Tax for Individuals irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Qualified business income deduction irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Acomptes provisionnels IRS : qui paie, dates et montant
Vous devez généralement verser des acomptes provisionnels à l'IRS pour 2026 si vous prévoyez devoir au moins 1 000 $ après les re…
Calculateur d'acomptes provisionnels : versement trimestriel
Ce calculateur d'acomptes provisionnels suit la feuille de calcul du formulaire 1040-ES de 2026 : il estime votre impôt sur le re…
Formulaire 1040-ES : remplir la feuille de calcul 2026
Le formulaire 1040-ES est la trousse de l'IRS (le fisc fédéral américain) qui sert à calculer et à payer les acomptes provisionne…
Impôt des travailleurs autonomes : taux de 15,3 % et calcul
L'impôt des travailleurs autonomes est de 15,3 % (12,4 % pour la sécurité sociale et 2,9 % pour Medicare), calculé sur 92,35 % de…
Impôt Medicare additionnel : 0,9 % au-delà de 200 000 $
L'impôt Medicare additionnel est un impôt de 0,9 % sur le salaire assujetti à Medicare et le revenu de travail autonome qui dépas…