
Instructions du formulaire 1040-ES : la feuille de calcul 2026, ligne par ligne
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le formulaire 1040-ES est la trousse de l'IRS (le fisc fédéral américain) qui sert à calculer et à payer les acomptes provisionnels. Pour 2026, vous remplissez sa feuille de calcul des acomptes provisionnels (lignes 1 à 15) pour trouver le paiement trimestriel exigé, puis vous payez en ligne ou postez un chèque avec l'un des quatre bordereaux de paiement. Vous conservez la feuille de calcul; vous ne la produisez jamais auprès de l'IRS.
- 01Nom du formulaire
- Formulaire 1040-ES, Estimated Tax for Individuals
- 02Date de la version 2026
- 12 février 2026
- 03Lignes de la feuille de calcul
- 1 à 15; la ligne 15 donne chaque paiement trimestriel
- 04Chèque à l'ordre de
- United States Treasury
- 05À inscrire sur le chèque
- 2026 Form 1040-ES et votre SSN
Que contient la trousse du formulaire 1040-ES?
Le formulaire 1040-ES (2026), Estimated Tax for Individuals, est une trousse de 16 pages de l'IRS plutôt qu'un formulaire à produire. Elle contient les règles sur les personnes tenues de payer, les échéances de 2026, une liste des modes de paiement, les adresses postales, la feuille de calcul des acomptes provisionnels de 2026 et ses instructions, une feuille de calcul de l'impôt et de la déduction des travailleurs autonomes, les barèmes d'imposition de 2026, un registre des acomptes provisionnels et quatre bordereaux de paiement.
La feuille de calcul et le registre des paiements restent chez vous. La seule pièce qui est envoyée à l'IRS est un bordereau, et seulement si vous payez par chèque ou par mandat. Les étrangers non-résidents utilisent plutôt le formulaire 1040-ES (NR), et les personnes qui produisent le formulaire 1040-SS ont une feuille de calcul distincte dans la même trousse.
Avant de commencer, rassemblez votre déclaration de 2025, vos talons de paie récents indiquant la retenue d'impôt cumulative de l'année, ainsi que les chiffres cumulatifs de vos revenus d'entreprise, de location ou de placement. La feuille de calcul demande les montants prévus pour toute l'année 2026.
Comment remplir la feuille de calcul des acomptes provisionnels?
Pour remplir la feuille de calcul des acomptes provisionnels de 2026, vous projetez votre revenu et votre impôt de 2026, soustrayez les crédits et la retenue d'impôt prévus, puis comparez le résultat à votre règle d'exonération (safe harbor). La ligne 15 donne le montant de chaque paiement trimestriel. Les étapes ci-dessous suivent les numéros de ligne imprimés.
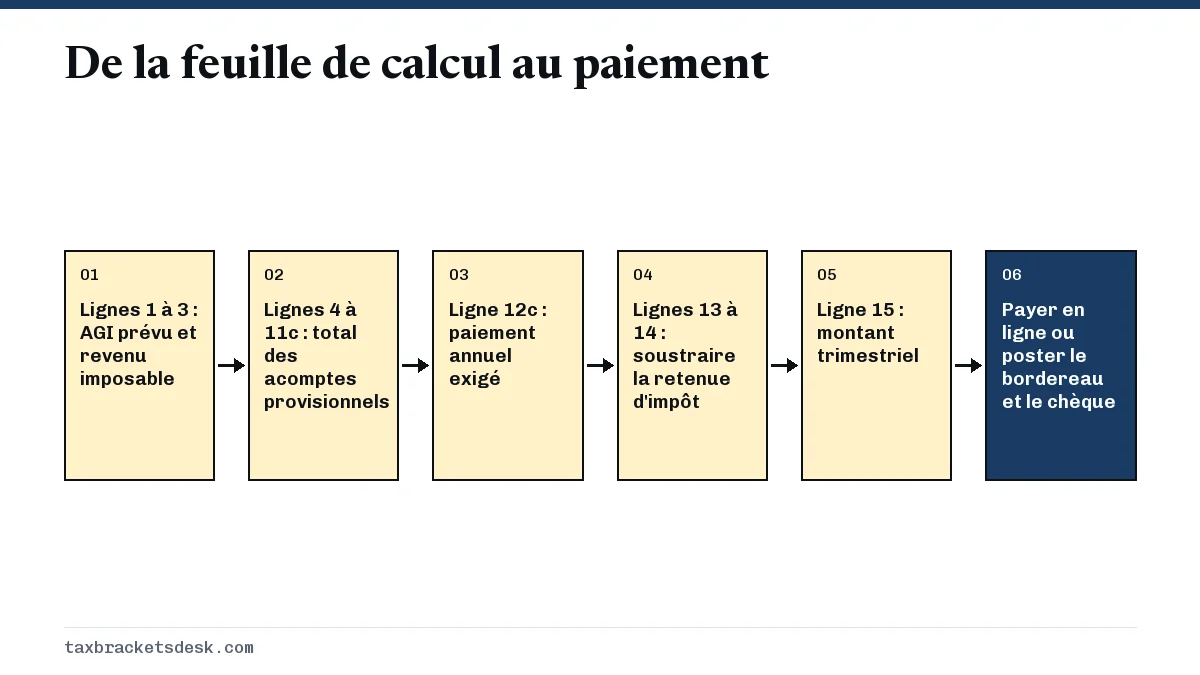
Lignes 1 à 3 : revenu et déductions
- Ligne 1, AGI prévu : tout le revenu de 2026 moins les rajustements. Les travailleurs autonomes soustraient la moitié de leur impôt SE, calculé sur la feuille de calcul distincte de l'impôt SE (ligne 11 de cette feuille).
- Ligne 2a, déductions : les déductions détaillées prévues, ou la déduction forfaitaire (16 100 $ célibataire, 32 200 $ couple marié en déclaration conjointe, 24 150 $ chef de famille) plus jusqu'à 1 000 $ (2 000 $ en déclaration conjointe) de dons en argent à des organismes de bienfaisance pour ceux qui ne détaillent pas leurs déductions.
- Ligne 2b : la déduction pour revenu d'entreprise admissible (QBI), le cas échéant.
- Ligne 2c : les nouvelles déductions de l'annexe 1-A (Schedule 1-A), comme celles pour les pourboires, les heures supplémentaires, les intérêts sur un prêt automobile et la déduction pour les aînés.
- Ligne 3 : la ligne 1 moins la ligne 2d (le total des lignes 2a à 2c).
Notre page sur la déduction forfaitaire de 2026 indique les montants additionnels pour les personnes de 65 ans ou plus ou aveugles.
Lignes 4 à 11c : impôt, crédits et total des acomptes provisionnels
- Ligne 4 : l'impôt sur la ligne 3 selon les barèmes d'imposition de 2026 imprimés dans la trousse (les mêmes tranches que sur notre page des tranches d'imposition 2026). Si vous avez des dividendes admissibles ou un gain en capital net, la Pub. 505 contient la feuille de calcul à utiliser à la place.
- Ligne 5 : l'impôt minimum de remplacement (AMT) du formulaire 6251, s'il y a lieu.
- Ligne 6 : les lignes 4 et 5, plus les autres impôts qui vont à la ligne 16 du formulaire 1040.
- Ligne 7 : les crédits non remboursables, comme le crédit d'impôt pour enfants (CTC). N'incluez pas la retenue d'impôt ici. Les crédits pour véhicules propres et pour l'énergie domiciliaire ne peuvent pas être demandés pour 2026.
- Ligne 8 : la ligne 6 moins la ligne 7, sans descendre sous zéro.
- Ligne 9 : l'impôt des travailleurs autonomes tiré de la feuille de calcul de l'impôt SE, calculé sur 92,35 % du bénéfice net.
- Ligne 10 : les autres impôts, comme l'impôt Medicare additionnel et l'impôt sur le revenu net de placement; certains impôts de l'annexe 2 sont exclus.
- Lignes 11a à 11c : additionnez les lignes 8 à 10, puis soustrayez les crédits remboursables (crédit d'impôt sur le revenu gagné, crédit d'impôt additionnel pour enfants et autres) pour obtenir le total des acomptes provisionnels de 2026.
Lignes 12a à 15 : règle d'exonération, retenue et paiement
- Ligne 12a : 90 % de la ligne 11c (66 2/3 % pour les agriculteurs et les pêcheurs).
- Ligne 12b : 100 % de votre impôt de 2025, ou 110 % si votre AGI de 2025 dépassait 150 000 $ (75 000 $ pour un couple marié produisant des déclarations distinctes).
- Ligne 12c : le moins élevé des montants des lignes 12a et 12b, soit votre paiement annuel exigé.
- Ligne 13 : l'impôt sur le revenu que vous prévoyez voir retenu en 2026, toutes sources confondues.
- Ligne 14a : la ligne 12c moins la ligne 13. Si le résultat est nul ou négatif, arrêtez-vous; vous n'avez pas à payer.
- Ligne 14b : la ligne 11c moins la ligne 13. Si le résultat est inférieur à 1 000 $, arrêtez-vous; vous n'avez pas à payer.
- Ligne 15 : le quart de la ligne 14a, moins tout paiement en trop de 2025 appliqué à ce versement.
Exemple chiffré : un salarié propriétaire d'un logement locatif
Une personne célibataire touche un salaire de 95 000 $ avec une retenue fédérale prévue de 9 000 $, plus 20 000 $ de revenu de location net et 2 000 $ d'intérêts, sans aucune retenue sur ces revenus. Sa déclaration de 2025 indiquait un AGI de 105 000 $ et un impôt total de 13 500 $. La location est traitée comme un placement; aucune déduction QBI ne s'applique donc.
| Ligne | Inscription | Montant |
|---|---|---|
| 1 | AGI prévu (95 000 $ + 20 000 $ + 2 000 $) | 117 000 $ |
| 2a / 2d | Déduction forfaitaire, célibataire | 16 100 $ |
| 3 | Revenu imposable | 100 900 $ |
| 4 / 6 / 8 | Impôt : 5 800 $ + 22 % de 50 500 $ | 16 910 $ |
| 11c | Total des acomptes provisionnels de 2026 | 16 910 $ |
| 12a | 90 % de la ligne 11c | 15 219 $ |
| 12b | 100 % de l'impôt de 2025 (AGI de 2025 inférieur à 150 000 $) | 13 500 $ |
| 12c | Paiement annuel exigé (le moins élevé) | 13 500 $ |
| 13 | Retenue d'impôt prévue | 9 000 $ |
| 14a | 12c moins 13 | 4 500 $ |
| 14b | 11c moins 13 (plus de 1 000 $, donc des paiements sont exigés) | 7 910 $ |
| 15 | Chaque paiement trimestriel (4 500 $ / 4) | 1 125 $ |
Cette personne paie d'avance 13 500 $ au total et doit environ 3 410 $ de plus avec sa déclaration de 2026 (16 910 $ moins 13 500 $), sans pénalité pour paiement insuffisant. Le choix entre les lignes 12a et 12b est expliqué dans notre guide des règles d'exonération des acomptes provisionnels.
Où payer en ligne, et faut-il poster les bordereaux?
Vous n'avez pas à poster de bordereau de paiement 1040-ES si vous payez par voie électronique. Les bordereaux servent seulement aux chèques et aux mandats. En ligne, vous pouvez payer sans frais dans votre IRS Online Account, par IRS Direct Pay ou par EFTPS, ou encore par carte de débit, carte de crédit ou portefeuille numérique auprès d'un fournisseur approuvé par l'IRS qui exige des frais. Dans chaque système, choisissez l'acompte provisionnel (1040-ES) et la bonne année d'imposition.
Comment remplir un bordereau de paiement 1040-ES
- Utilisez le bordereau qui correspond à la bonne échéance, indiquée dans son coin supérieur droit (le bordereau 1 correspond au 15 avril 2026; le bordereau 4, au 15 janvier 2027).
- Inscrivez en caractères d'imprimerie votre nom, votre adresse et votre SSN. Pour un bordereau conjoint, ajoutez le nom et le SSN de votre conjoint dans le même ordre que dans votre déclaration conjointe.
- Inscrivez seulement le montant que vous payez par chèque ou par mandat, et non un paiement en trop de 2025 que vous avez appliqué.
- Libellez le chèque à l'ordre de United States Treasury, écrivez le montant sous la forme $ XXX.XX et inscrivez-y 2026 Form 1040-ES et votre SSN (le premier SSN dans une déclaration conjointe).
- Glissez le paiement avec le bordereau, sans les agrafer ni les attacher, et postez-les à l'adresse des acomptes provisionnels de votre État.
| Si vous habitez | Postez à |
|---|---|
| AL, AK, AZ, CA, CO, FL, GA, HI, ID, KS, LA, MI, MS, MT, NE, NV, NM, NC, ND, OH, OR, PA, SC, SD, TN, TX, UT, WA, WY | Internal Revenue Service, P.O. Box 1300, Charlotte, NC 28201-1300 |
| AR, CT, DE, DC, IL, IN, IA, KY, ME, MD, MA, MN, MO, NH, NJ, NY, OK, RI, VT, VA, WV, WI | Internal Revenue Service, P.O. Box 931100, Louisville, KY 40293-1100 |
| Un pays étranger, les Samoa américaines, Porto Rico, une adresse APO ou FPO, ou si vous produisez le formulaire 2555 ou 4563 | Internal Revenue Service, P.O. Box 1303, Charlotte, NC 28201-1303 |
Si l'IRS convertit votre chèque en prélèvement électronique, l'argent peut quitter votre compte le jour même où il arrive, et votre banque ne vous retournera pas le chèque papier. C'est important si vous devez prouver le paiement plus tard; notre page sur un acompte provisionnel qui n'apparaît pas explique quoi vérifier.
Puis-je modifier mes acomptes provisionnels en cours d'année?
Oui. Lorsque votre revenu, vos déductions ou vos crédits changent, refaites la feuille de calcul et utilisez la feuille de calcul modifiée des acomptes provisionnels (Worksheet 2-12 de la Pub. 505) pour répartir le nouveau total sur les échéances restantes. Les versements antérieurs inférieurs au quart du montant modifié peuvent quand même entraîner une pénalité pour ces périodes.
Poursuivons l'exemple : après deux paiements de 1 125 $, le propriétaire achète un deuxième logement locatif en juillet, et la ligne 14a recalculée passe à 7 000 $. Comme le prochain paiement est dû le 15 septembre 2026, la Worksheet 2-12 multiplie 7 000 $ par 75 % pour obtenir 5 250 $, soustrait les 2 250 $ déjà payés et fixe le paiement de septembre à 3 000 $. Le paiement du 15 janvier 2027 correspond aux 1 750 $ restants.
Si le nouveau revenu est arrivé de façon irrégulière, la méthode des versements annualisés peut réduire la pénalité pour les périodes antérieures; vous produiriez alors le formulaire 2210 avec l'annexe AI (Schedule AI). Les pigistes qui vivent cette situation chaque année trouveront plus de détails sur les acomptes provisionnels des travailleurs autonomes.
Que faire de la feuille de calcul après avoir payé
Remplissez le registre des acomptes provisionnels (Record of Estimated Tax Payments) à la page 12 pour chaque versement : date du paiement, numéro de chèque ou de confirmation, montant payé (sans les frais de carte) et tout paiement en trop de 2025 appliqué. Lorsque vous produisez votre formulaire 1040 de 2026, le total de ces paiements s'inscrit à la ligne des acomptes provisionnels.
Si vous changez de nom pendant l'année après avoir payé sous votre ancien nom, joignez à une déclaration papier une note qui énumère chaque paiement ainsi que le nom et le SSN utilisés. Si vous déménagez, produisez le formulaire 8822 pour mettre à jour votre adresse. Le reste du processus des acomptes provisionnels est résumé dans notre guide des acomptes provisionnels.
Étape par étape
Rassemblez vos documents
Réunissez votre déclaration de 2025, vos talons de paie cumulatifs et les chiffres cumulatifs de l'année pour vos revenus d'entreprise, de location ou de placement.
Projetez l'AGI et les déductions
Remplissez les lignes 1 à 3 de la feuille de calcul des acomptes provisionnels de 2026, en remplissant d'abord la feuille de calcul de l'impôt SE si vous êtes travailleur autonome.
Calculez le total des acomptes provisionnels
Remplissez les lignes 4 à 11c avec les barèmes d'imposition de 2026, les autres impôts et les crédits.
Appliquez la règle d'exonération
Remplissez les lignes 12a à 12c et retenez le moins élevé de 90 % de l'impôt de 2026 ou de 100 % ou 110 % de l'impôt de 2025.
Soustrayez la retenue d'impôt
Inscrivez la retenue prévue à la ligne 13 et vérifiez les lignes 14a et 14b pour savoir si des paiements sont exigés.
Payez chaque versement
Payez le quart de la ligne 14a à chaque échéance en ligne, ou postez un chèque avec le bordereau correspondant.
Consignez et ajustez
Inscrivez chaque paiement et refaites le calcul avec la feuille de calcul modifiée si votre revenu change.
Questions fréquentes
Dois-je joindre le formulaire 1040-ES à ma déclaration de revenus?
Non. La feuille de calcul sert uniquement à vos dossiers. Vous déclarez le total des acomptes provisionnels versés dans votre formulaire 1040 de 2026, et l'IRS les compare à ses propres dossiers.
Où trouver le formulaire 1040-ES de 2026?
Téléchargez-le à IRS.gov/Form1040ES. Les personnes qui ont versé des acomptes provisionnels pour 2025 peuvent aussi recevoir des bordereaux préimprimés avec leur nom, leur adresse et leur SSN.
Puis-je faire plus de quatre acomptes provisionnels?
Oui. Photocopiez un bordereau inutilisé pour des paiements supplémentaires par chèque, ou payez en ligne aussi souvent que vous le voulez. Le total payé à chaque échéance doit tout de même atteindre le montant exigé pour cette période.
Faut-il un bordereau par conjoint si nous produisons des déclarations distinctes?
Oui. Si vous et votre conjoint prévoyez produire des déclarations distinctes, envoyez des bordereaux distincts plutôt qu'un bordereau conjoint, afin que chaque paiement soit porté au crédit de la bonne personne.
Peut-on payer les acomptes provisionnels 1040-ES en argent comptant?
L'IRS accepte l'argent comptant par l'intermédiaire des détaillants partenaires indiqués à IRS.gov/PayCash, mais vous ne devez jamais poster d'argent comptant. Les actifs numériques comme la cryptomonnaie ne sont pas acceptés.
Que faire si mon bordereau préimprimé indique le mauvais nom ou le mauvais SSN?
Corrigez-le sur le bordereau. Le formulaire 1040-ES indique de rayer le nom et le SSN d'un conjoint décédé ou divorcé et de faire toute autre correction nécessaire avant de le poster.
Sources
- Form 1040-ES (2026), Estimated Tax for Individuals irs.gov
- About Form 1040-ES irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Acomptes provisionnels IRS : qui paie, dates et montant
Vous devez généralement verser des acomptes provisionnels à l'IRS pour 2026 si vous prévoyez devoir au moins 1 000 $ après les re…
Acomptes provisionnels des travailleurs autonomes aux É.-U.
Les acomptes provisionnels des travailleurs autonomes doivent couvrir à la fois l'impôt fédéral sur le revenu et l'impôt des trav…
Règle d'exonération des acomptes provisionnels 2026
Pour respecter la règle d'exonération des acomptes provisionnels (safe harbor) de 2026 et éviter la pénalité de l'IRS (le fisc fé…
Acompte provisionnel qui n'apparaît pas : que vérifier
Un acompte provisionnel qui n'apparaît pas n'a généralement pas encore été comptabilisé : l'IRS (le fisc fédéral américain) recom…
Tranches d'imposition 2026 : barèmes de l'IRS, 10 % à 37 %
Les tranches d'imposition fédérales 2026 comptent sept taux : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %. Une personne célibatair…